Inflacja w Wielkiej Brytanii przyspiesza do 2,9% za sprawą cen energii, gdy Bank of Anglii stoi przed trudnym wyborem stóp procentowych
Najważniejsze informacje
- •Inflacja ogólna pozostała powyżej celu Banku Anglii na poziomie 2%, mimo że była zgodna z oczekiwaniami rynku.
- •Inflacja bazowa utrzymała się na poziomie 2,6%, a inflacja usługowa pozostała bez zmian na 3,4%, co wskazuje na ograniczone przyspieszenie krajowych cen.
- •Wzrost przeciętnych zarobków spowolnił w lipcu do 3,9% z wcześniejszych 4,2%, a liczba wniosków o zasiłki dla bezrobotnych wzrosła wpniu o 27 800.
- •Powszechnie oczekuje się, że Bank Anglii utrzyma stopy procentowe bez zmian, a uwaga skupi się na wskazówkach dotyczących polityki i podziale głosów.
- •GBP/USD krótkotrwale wzrósł do około 1,3495 po publikacji danych, po czym wycofał się w kierunku 1,3480, co wskazuje na ograniczoną reakcję rynku.
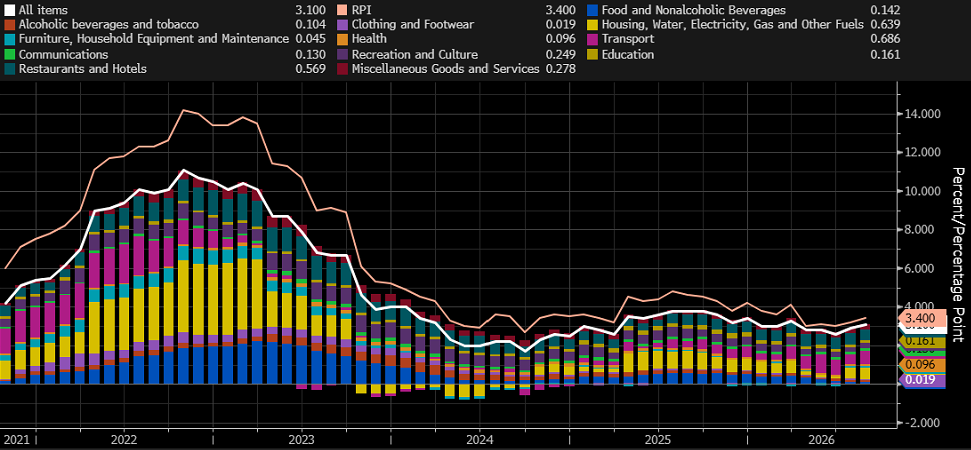
Inflacja cen konsumpcyjnych w Wielkiej Brytanii przyspieszyła w sierpniu do 2,9% rok do roku z 2,6%, a napędzały ją ceny energii, przy czym inflacja bazowa i usługowa pozostały stabilne. Odczyt pojawił się dzień przed najnowszą decyzją polityczną Banku Anglii, gdzie powszechnie oczekuje się utrzymania stóp procentowych bez zmian. W połączeniu z wolniejszym wzrostem płac i gwałtownym wzrostem liczby wniosków o zasiłki dla bezrobotnych dane te podkreślają trudny balans, przed którym stoi Bank Anglii między utrzymującymi się presjami cenowymi a osłabiającym się rynkiem pracy.
Koszty energii pchają inflację ogólną w górę
Inflacja cen konsumpcyjnych w Wielkiej Brytanii wzrosła w sierpniu z 2,6% do 2,9% rok do roku, zgodnie z oczekiwaniami rynku. Inflacja bazowa, eliminująca zmienne ceny żywności i energii, przyniosła nieco mocniejszy odczyt, utrzymując się na poziomie 2,6% wobec oczekiwań spadku do 2,5%. Dane potwierdzają, że presje cenowe w brytyjskiej gospodarce pozostają stosunkowo trwałe — a inflacja pozostaje wyraźnie powyżej celu Banku Anglii na poziomie 2%, czyli poziomu uznawanego przez decydentów za zgodny ze stabilnością cen.
Wzrost inflacji ogólnej był napędzany głównie cenami energii, w tym droższym paliwem. Ta dynamika zyskuje dodatkowe znaczenie w kontekście dalszego wzrostu światowych cen ropy: po postępie Huti w Jemenie ropa naftowa zbliża się do 110 USD za baryłkę, co zwiększa ryzyko, że brytyjska inflacja pozostanie powyżej celu Banku Anglii przez dłuższy czas.
Krajowe presje cenowe pozostają pod kontrolą
Dla Banku Anglii wskaźniki krajowej presji cenowej są ważniejsze niż sam odczyt CPI. Inflacja bazowa utrzymała się na poziomie 2,6%, a inflacja usługowa — powszechnie postrzegana jako miara krajowo generowanej presji cenowej — pozostała bez zmian na poziomie 3,4%, co było nieco lepszym wynikiem niż w niektórych prognozach wskazujących na wzrost do 3,5%. Bilety lotnicze również miały mniejszy niż oczekiwano wpływ: ceny wzrosły o 6,2% w porównaniu z lipcem, ale nie wystarczyło to do podniesienia inflacji usługowej.
Łącznie dane sugerują, że rosnące koszty energii nie wywołały jeszcze znaczących efektów drugiej rundy. Innymi słowy, wyższe ceny paliw i energii nie rozprzestrzeniają się w widoczny sposób na płace ani inne kategorie usługowe.
Rynek pracy traci rozpęd
Najnowsze dane dotyczące rynku pracy dają podobnie mieszany obraz. Przeciętne tygodniowe zarobki wzrosły w lipcu o 3,9% rok do roku, zgodnie z prognozami, ale poniżej tempa wzrostu z poprzedniego miesiąca wynoszącego 4,2%. Wzrost regularnych wynagrodzeń, z wyłączeniem premii, pozostał na poziomie 3,5%.
Stopa bezrobocia pozostała bez zmian na poziomie 4,9%, nieco lepiej niż oczekiwało 5,0% ekonomistów. Jednak liczba osób składających wnioski o świadczenia związane z bezrobociem wzrosła w sierpniu o 27 800, znacznie bardziej niż prognozowany wzrost o 8 300, po tym jak w poprzednim miesiącu liczba wniosków spadła o 11 800. Ponieważ licz wnioskodawców jest opracowywana na podstawie danych administracyjnych i publikowana co miesiąc, jest często odczytywana jako bardziej aktualny sygnał osłabiania popytu na pracę niż oparta na ankietach stopa bezrobocia.
Gospodarka Wielkiej Brytanii wysyła zatem sprzeczne sygnały. Lepsze od oczekiwań lipcowe dane o wzroście wskazują, że aktywność gospodarcza pozostaje odporna, ale słabszy wzrost płac i gwałtowny wzrost liczby wniosków o zasiłki wskazują na kruchy rynek pracy.
Brak jednoznacznych podstaw do natychmiastowej podwyżki stóp
Bank Anglii musi zbalansować ryzyko utrzymującej się inflacji z możliwością dalszego osłabienia zatrudnienia i wzrostu gospodarczego. Droższa energia przemawia za utrzymaniem restrykcyjnego stanowiska polityki, ale stabilna inflacja usługowa i zwalniający wzrost płac zmniejszają potrzebę natychmiastowej podwyżki stóp.
Dzisiejszy raport o inflacji raczej nie zmieni istotnie oczekiwań przed jutrzejszą decyzją. Powszechnie oczekuje się, że Bank Anglii utrzyma stopy procentowe bez zmian, a rynki skupią się przede wszystkim na podziale głosów Komitetu Polityki Pieniężnej oraz wskazówkach dotyczących przyszłych posiedzeń.
Zmiana wycen rynkowych była znaczna. Pod koniec czerwca rynki wyceniały nieco więcej niż jedną podwyżkę stóp do połowy przyszłego roku; obecnie oczekują około czterech podwyżek. Analiza przypisuje ten ruch wyższym cenom energii oraz bardziej jastrzębiemu stanowisku głównych banków centralnych: Europejski Bank Centralny przekazał bardziej restrykcyjny przekaz, Rezerwowy Bank Australii zmierza do kolejnej podwyżki, a Rezerwa Federalna i Bank Japonii również mogą zaostrzyć politykę.
Oczekiwania rynkowe mogą być zbyt agresywne
Według analizy MarketPulse cztery podwyżki stóp Banku Anglii nadal wydają się scenariuszem agresywnym. Najnowsze dane o inflacji nie dostarczają jednoznacznego uzasadnienia dla rozpoczęcia szybkiego cyklu zaostrzania: inflacja ogólna zbliżyła się do 3%, ale inflacja usługowa nie przyspieszyła, a presje płacowe stopniowo łagodnieją.
Nadchodząca debata nad budżetem Wielkiej Brytanii stanowi dodatkowe źródło niepewności. Wszelkie ponowne zaostrzenie polityki fiskalnej mogłoby osłabić aktywność gospodarczą i zmniejszyć przestrzeń Banku Anglii do podzenia stóp procentowych. W nadchodzących miesiącach kluczowe pytanie brzmi, czy napędzana energią presja cenowa pozostanie pod kontrolą, jak sugerują dane za sierpień, czy zacznie pojawiać się w płacach i usługach — jest to rozwój wydarzeń, który w największym stopniu ukształtuje kolejne kroki komitetu.
Ograniczona reakcja rynków
GBP/USD początkowo wzrósł do około 1,3495 po publikacji danych CPI, po czym wycofał się w kierunku 1,3480. Ograniczona reakcja sugeruje, że dane nie zmieniły zasadniczo perspektyw brytyjskiej polityki pieniężnej. Jeśli Bank Anglii nie potwierdzi jastrzębich oczekiwań rynkowych, inwestorzy mogą ograniczyć zakłady na przyszłe podwyżki stóp, co stwarza ryzyko spadków dla funta.
Od lipca 2025 roku GBP/USD porusza się w szerokim zakresie konsolidacji między 1,37–1,38 a 1,30–1,3160. Dolar amerykański umacnia się ponownie od 26 sierpnia tego roku, choć skala spadków pary walutowej pozostaje jak na razie ograniczona. Długoterminowy trend pozostaje wzrostowy, bez wyraźnych oznak odwrócenia na tym etapie.
Artykuł oparty na analizie pierwotnie opublikowanej przez OANDA MarketPulse. Opinie wyrażone w oryginalnej analizie należą do autora i niekoniecznie odzwierciedlają poglądy OANDA Business Information & Services, Inc. ani jakiejkolwiek z jej spółek zależnych, stowarzyszonych, kadry kierowniczej czy dyrektorów. Oryginalna publikacja ma charakter wyłącznie informacyjny i edukacyjny.

