Sekretarz skarbu Bessent zakładał się „Teraz domem jestem ja” — rynek obligacji tego nie kupuje
Najważniejsze informacje
- •Sekretarz skarbu Scott Bessent powiedział rynkowi obligacji „teraz domem jestem ja” podczas przemówienia z 8 września na Southern Methodist University w Teksasie.
- •Dziesięcioletnia rentowność obligacji skarbowych osiągnęła najwyższy poziom od okresu poprzedzającego kryzys finansowy z 2007 roku, a trzydziestoletnia rentowność stoi na najwyższym punkcie od 2004 roku.
- •Przeciętna stopa trzydziestoletniej hipoteki wzrosła do nieco ponad 7 procent; wzrost rozpoczął się, gdy Stany Zjednoczone wspólnie z Izraelem rozpoczęły kampanię wojskową przeciwko Iranowi.
- •Jeden z szacunków cytowanych w felietonie przewiduje, że rosnące stopy procentowe sprawią, iż amerykański dług narodowy będzie w ciągu dekady o 1,5 biliona dolarów większy niż pierwotnie prognozowało Congressional Budget Office.
- •Felietonista Joseph Zeballos-Roig argumentuje, że inwestorów nadal niepokoi 40 bilionów dolarów amerykańskiego długu i obawy o inflację związaną z Iranem, przez co wysiłki administracji na rzecz obniżenia kosztów kredytów pozostają nieskuteczne.
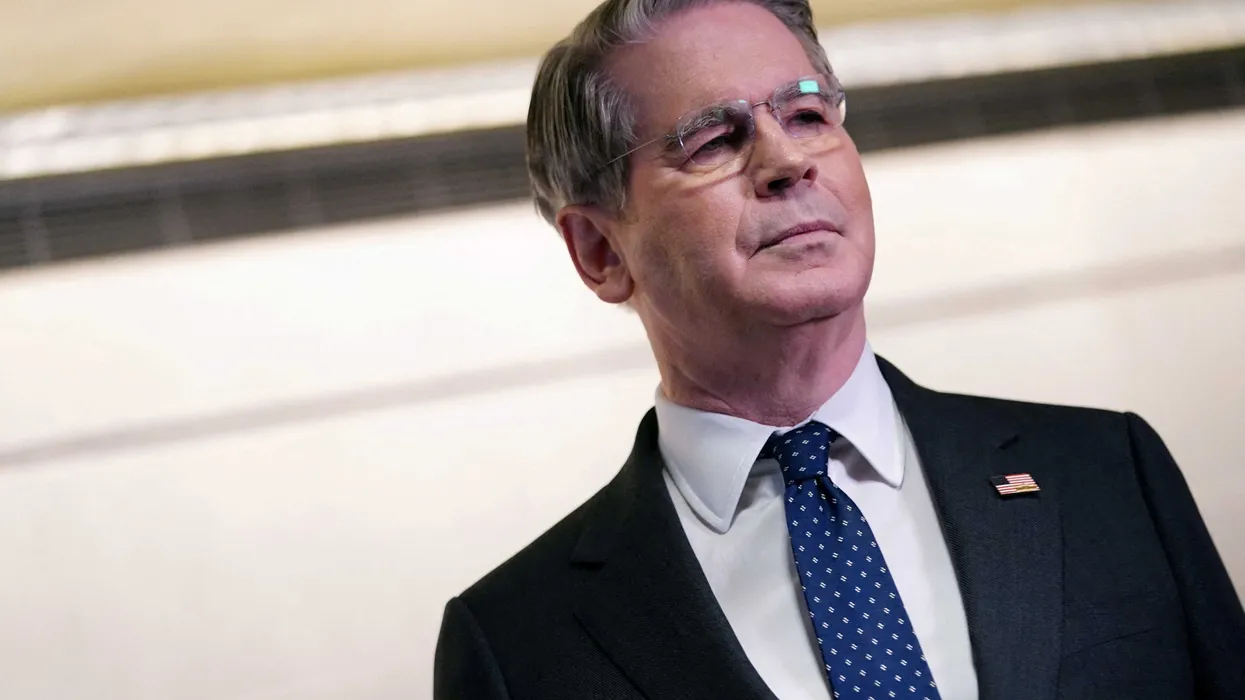
Sekretarz skarbu Scott Bessent przekazał wymowne przesłanie rynkowi obligacji podczas przemówienia na Southern Methodist University w Teksasie we wtorek 8 września: „Teraz domem jestem ja”.
Cytat nawiązywał do żargonu hazardzistów: dom — samo kasyno — jest stroną z wbudowaną przewagą, tą, której gracze teoretycznie nie są w stanie pokonać.
Niemal trzy tygodnie później dziennikarz Joseph Zeballos-Roig argumentuje, że ta deklaracja obraca się przeciwko Bessentowi. W felietonie opublikowanym pod koniec września w MS NOW Zeballos-Roig pisze że Bessent „rzucił traderom wyzwanie, by mu przeciwstawili się” w wystąpieniu z 8 września — i twierdzi, że „dom zbiera sporo jaj na własne tarczę”.
„Amerykański rynek obligacji o wartości 32 bilionów dolarów od pewnego czasu generuje lawinę nagłówków” — pisze Zeballos-Roig. „Dlaczego? Instrument, za pomocą którego rząd USA finansuje własną działalność, szaleje.”
Według autora dziesięcioletnia rentowność obligacji skarbowych notowana jest na najwyższym poziomie od okresu poprzedzającego kryzys finansowy z 2007 roku, a trzydziestoletnia rentowność podobnie skoczyła do najwyższego punktu od 2004 roku. W odróżnieniu od stóp polityki pieniężnej, które bank centralny ustala bezpośrednio, rentowności obligacji skarbowych kształtują się w obrocie otwartego rynku, co czyni je bieżącym barometrem tego, jak inwestorzy oceniają finanse samego państwa. Powołując się na główną ekonomistkę Navy Federal Union, Heather Long, zauważa, że obligacje te wpływają na kredyty hipoteczne, kredyty samochodowe i pożyczki korporacyjne, niosąc realne skutki finansowe dla zwykłych obywateli.
„Amerykanom trudniej teraz uzyskać kredyty konsumenckie na korzystnych warunkach lub refinansować hipotekę bez znacząco wyższych kosztów” — pisze Zeballos-Roig. Przeciętna stopa procentowa trzydziestoletniej hipoteki skoczyła do nieco ponad 7 procent, a jej wzrost rozpoczął się na początku tego roku, po tym jak Stany Zjednoczone wspólnie z Izraelem rozpoczęły kampanię wojskową przeciwko Iranowi, która obecnie nie ma końca.
Niepokoje na rynku obligacji to też złe wiadomości dla Wall Street, ponieważ wyższe rentowności mogą ograniczać zaciąganie kredytów przez firmy i ostatecznie zmniejszać ich zyski. Rentowności poruszają się w przeciwnym kierunku niż ceny, a ich konsekwentnyrost sygnalizuje, że inwestorzy żądają wyższych stóp procentowych w zamian za kupowanie długu publicznego.
Wyższe stopy, zauważa Zeballos-Roig, niosą także konsekwencje finansowe dla samego rządu USA. „Według jednego z szacunków” — pisze — „rosnące stopy procentowe oznaczają, że amerykański dług narodowy będzie w ciągu następnej dekady o 1,5 biliona dolarów większy, niż pierwotnie prognozowało Congressional Budget Office”. Takie szacunki wynikają z mechaniki finansów federalnych: rząd nieustannie refinansuje zapadające terminami zobowiązania i sprzedaje nowe papiery wartościowe, więc każda emisja wyceniana jest po bieżących stopach, a utrzymujące się wysokie rentowności kumulują się w budżecie.
Według autora inwestorzy po prostu nie dali się przekonać agresywnej interwencji administracji Trumpa na rynku obligacji. Niepokoi ich fakt, że Stany Zjednoczone siedzą na górze 40 bilionów dolarów długu, i martwią się inflacją rozpętaną przez wojnę z Iranem. Jego zdaniem trwający skok rentowności obnaża niepowodzenie Bessenta w sztucznym tłumieniu rentowności i opanowaniu sytuacji.
Bessent zamierzał być „najważniejszym sprzedawcą obligacji w kraju”, rozpędzając popyt na papiery skarbowe tak, by spadły stopy hipoteczne i ogólne koszty zaciągania kredytów. „To podejście spełzło na niczym” — pisze Zeballos-Roig.
Sekretarz skarbu zdaje sobie sprawę, zauważa felietonista, że tzw. bond vigilantes — traderzy buntujący się przeciwko rządowymkom, które uznają za inflacyjne lub sprzyjające niestabilności rynkowej — potrafią zdyscyplinować rozrzutne rządy i po sprowokowaniu wywołać chaos polityczny.
Jak ten konflikt się rozstrzygnie, pokażą nadchodzące dane: czy rentowności utrzymają się w pobliżu obecnych poziomów, jak popyt pochłonie trwające emisje nowego długu przez skarb państwa oraz czy obawy inflacyjne związane z nierozwiązaną wojną z Iranem osłabną czy się utrwalą — a wszystko to zasilą pytanie o przewagę domu kontra traderzy, postawione przez Bessenta w jego kasynowym cytacie.
„Rynek obligacji nie kupuje tego, co sprzedaje Bessent” — konkluduje Zeballos-Roig.

