Goldman Sachs podnosi cenę docelową Tesli do 378 dolarów, gdy akcje TSLA kontynuują odbicie od letnich dołków
Najważniejsze informacje
- •Goldman Sachs podniósł cenę docelową Tesli z 360 do 378 dolarów, utrzymując rekomendację Neutral i wskazując na oczekiwany dalszy wzrost sprzedaży oraz długoterminowy potencjał programów robotaxi, pełnej autonomicznej jazdy i Humanoid.
- •Tesla dostarczyła w trzecim kwartale 486 000 pojazdów, o 22 000 więcej niż wyprodukowała, choć wynik był niższy niż w analogicznym kwartale rok wcześniej, gdy dostawy wspierały zakupy przed wygaśnięciem federalnej ulgi podatkowej.
- •Analitycy oczekują, że nadchodzący raport o wynikach Tesli pokaże przychód w zasadzie bez zmian na poziomie 27,9 miliarda dolarów, a roczny przychód ma wzrosnąć o 12,60% do 106,7 miliarda dolarów, a następnie o 13,54% do ponad 121 miliardów dolarów.
- •Tesla mierzy się z przeciwnościami ze strony rosnącej konkurencji w Chinach oraz oczekiwanym ujemnym wolnym przepływem pieniężnym w związku z finansowaniem dużej fabryki półprzewodników w Teksasie.
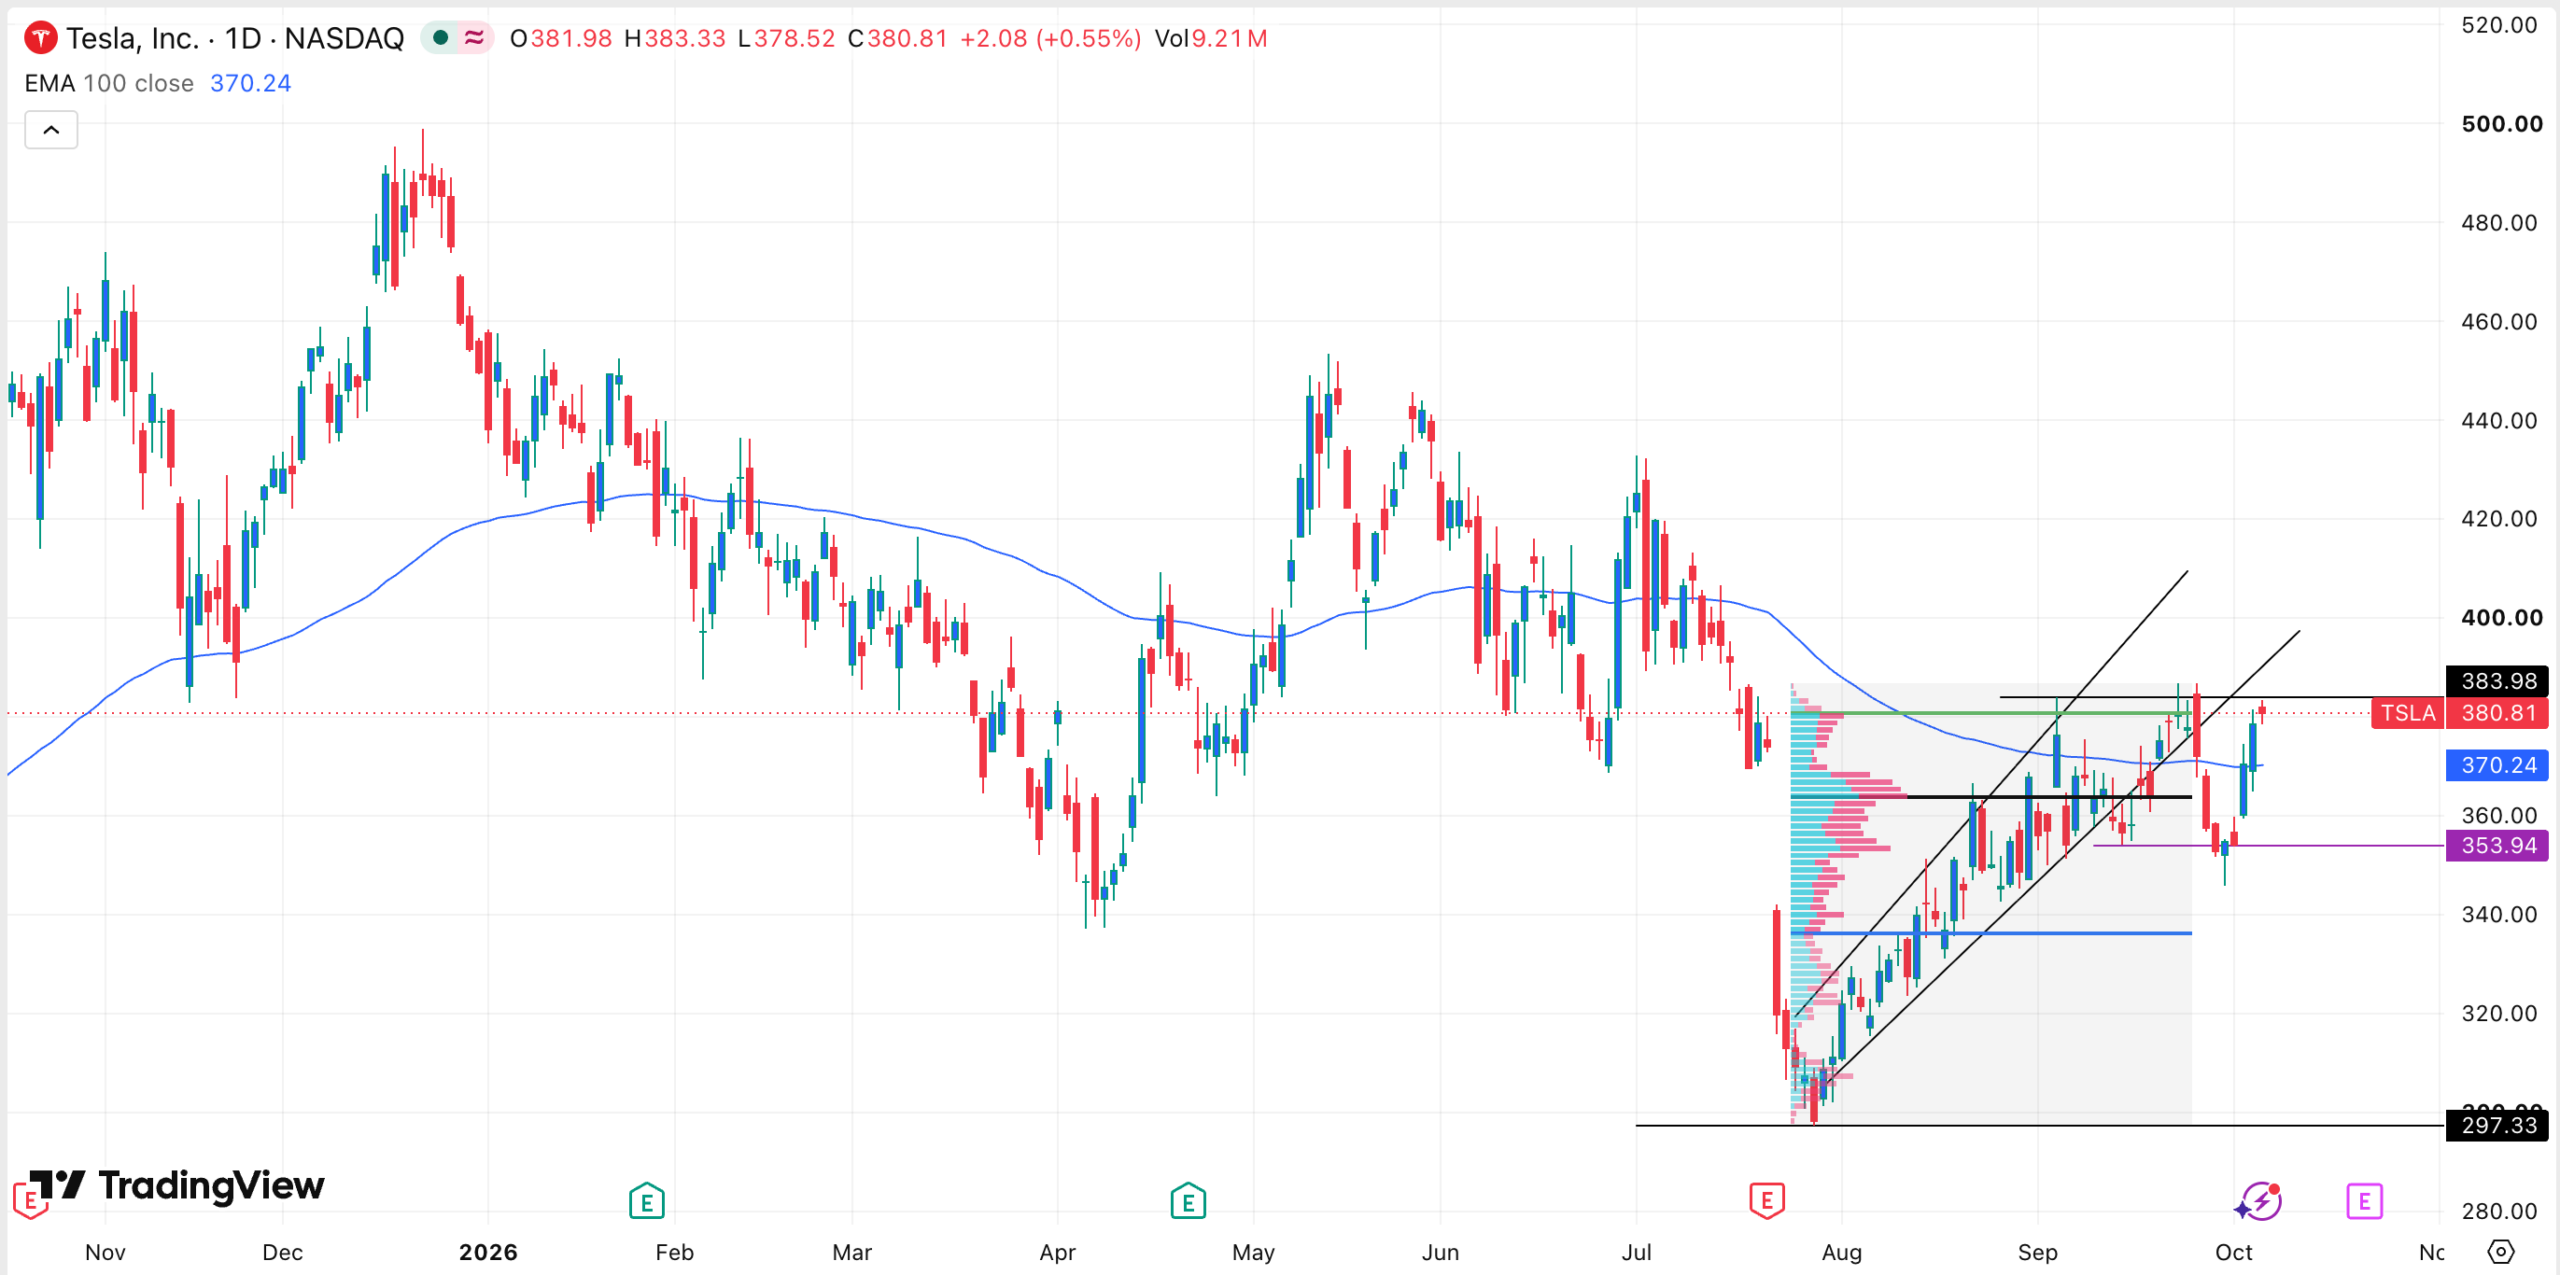
- •TSLA odbiła o około 28% od lipcowego dołka na poziomie 297 dolarów do około 381 dolarów, notowana jest powyżej 100-dniowej średniej kroczącej i poziomu Point of Control 364 dolarów, a byki celują w poziom 400 dolarów, leżący powyżej zmienionej ceny docelowej Goldmana.
Akcje Tesla (NASDAQ: TSLA) utrzymywały się 6 października w okolicach 379 dolarów po kontynuowaniu odbicia od letnich dołków osiągniętych na początku tego roku. Odbicie było wspierane przez lepsze od oczekiwań dostawy pojazdów w trzecim kwartale oraz odnowione zainteresowanie inwestorów działalnością firmy w dziedzinie autonomicznej jazdy i robotyki.
TSLA odbija od sierpnia, a Goldman Sachs, choć nie zdecydował się na rekomendację kupna, podniósł prognozę dla spółki. W oświadczeniu z tego tygodnia bank podniósł cenę docelową do 378 dolarów, nieznacznie powyżej wcześniejszej wartości 360 dolarów — wzrost o 5%, który mimo to pozostawia nową cenę docelową tuż poniżej poziomu, po którym akcje notowane były 6 października. Analityk Mark Delaney utrzymał rekomendację Neutral, stwierdzając, że sprzedaż spółki będzie dalej rosła. Argumentował również, że inne inicjatywy Tesli, w tym robotaxi, pełna autonomiczna jazda i programy Humanoid, mogą wzmocnić biznes w długim terminie.
Szersze wsparcie analityków
Oprócz Goldman Sachs kilka innych firm ma pozytywny pogląd na spółkę. Analityk Wells Fargo Colin Langan potwierdził rekomendację kupna, a Cantor Fitzgerald utrzymał rekomendację overweight. Neutralne stanowisko Goldmana w porównaniu z nimi plasuje się na bardziej ostrożnym końcu tego spektrum. Wśród innych czołowych analityków z pozytywnym nastawieniem do Tesli są ci z JPMorgan, Royal Bank of Canada (RBC) i BMO.
Dostawy i ceny paliw
Najnowszy raport o dostawach Tesli pokazał, że spółka dostarczyła w ostatnim kwartale 486 000 pojazdów po wyprodukowaniu 464 000, co oznacza, że dostawy przewyższyły produkcję o 22 000 sztuk Wynik był niższy niż liczba pojazdów sprzedanych w tym samym kwartale rok wcześniej, gdy rezultaty wspierał nalot zakupów przed wygaśnięciem federalnej ulgi podatkowej.
Spółka może również skorzystać na trwającej wojnie USA–Iran, która podniosła ceny benzyny i oleju napędowego. Średnia cena benzyny w USA wzrosła do 4,36 dolara, a olej napędowy podskoczył do 6,32 dolara za galon. Przy podwyższonych kosztach paliw wielu Amerykanów może zacząć wybierać samochody elektryczne, które są tańsze w utrzymaniu.
Prognoza wzrostu
Czołowi analitycy uważają, że działalność Tesli będzie dalej rosła w kolejnych latach. Nadchodzący raport o wynikach, który ukaże się pod koniec tego miesiąca, ma według oczekiwań pokazać, że przychód pozostał w dużej mierze bez zmian na poziomie 27,9 miliarda dolarów, co czyni tę publikację pierwszym szczegółowym testem tych oczekiwań od raportu o dostawach. Powolny wzrost roczny odzwierciedla głównie silne wyniki osiągnięte przez Teslę w trzecim kwartale 2025 roku, przed wygaśnięciem ulgi podatkowej.
Mimo płaskiego kwartału analitycy oczekują, że roczny przychód osiągnie 106,7 miliarda dolarów, co oznacza wzrost o 12,60% względem roku poprzedniego. Następnie przychód ma wzrosnąć o 13,54% do ponad 121 miliardów dolarów. Zysk na akcję ma w tym okresie kontynuować wzrost, napędzany działalnością EV i energetyczną.
Przeciwności ze strony Chin i przepływów pieniężnych
Kluczowym wyzwaniem jest jednak to, że działalność Tesli w Chinach nadal mierzy się z rosnącą konkurencją. W rzeczywistości większość chińskich akcji EV, w tym popularne nazwy takie jak Nio, BYD, Li Auto i XPeng, w ciągu ostatnich kilku miesięcy spadła o wartości dwucyfrowe.
Kolejnym wyzwaniem jest to, że wolny przepływ pieniężny spółki — czyli środki pozostające po kosztach operacyjnych i inwestycjach kapitałowych — ma pozostać ujemny, ponieważ firma kontynuuje inwestycje w swoją gigantyczną fabrykę półprzewodników w Teksasie.
Obraz techniczny
Wykres dzienny pokazuje, że cena akcji TSLA odbiła o około 28% od lipcowego dołka na poziomie 297 dolarów do obecnego poziomu 381 dolarów. Ostatnio, 30 września, akcje uformowały małą świecę młota — formację, która pomaga wyjaśnić, dlaczego akcje rosły w ostatnich dniach.
TSLA skoczyła również powyżej swojej 100-dniowej średniej kroczącej oraz powyżej 364 dolarów — poziomu Point of Control (POC) profilu wolumenu Fixed Range, czyli poziomu cenowego po którym w mierzonym zakresie odbywał się największy wolumen obrotu. W większości przypadków przejście powyżej tego poziomu oznacza, że byki zyskują momentum. Wskaźniki Relative Strength Index (RSI) i MACD również kontynuują wzrost, co sugeruje, że akcje mogą przedłużyć zwyżki, gdy byki celują w psychologiczny poziom 400 dolarów — poziom leżący powyżej zmienionej ceny docelowej Goldmana wynoszącej 378 dolarów.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Ceny docelowe analityków, poziomy techniczne i prognozy wyników mogą ulec zmianie wraz z ewolucją warunków rynkowych.
Ten artykuł pierwotnie ukazał się w serwisie The Market Periodical.

