Akcje Tesli testują kluczowy opór, gdy rosną sprzedaż w Chinach i Europie przed wynikami Q3
Najważniejsze informacje
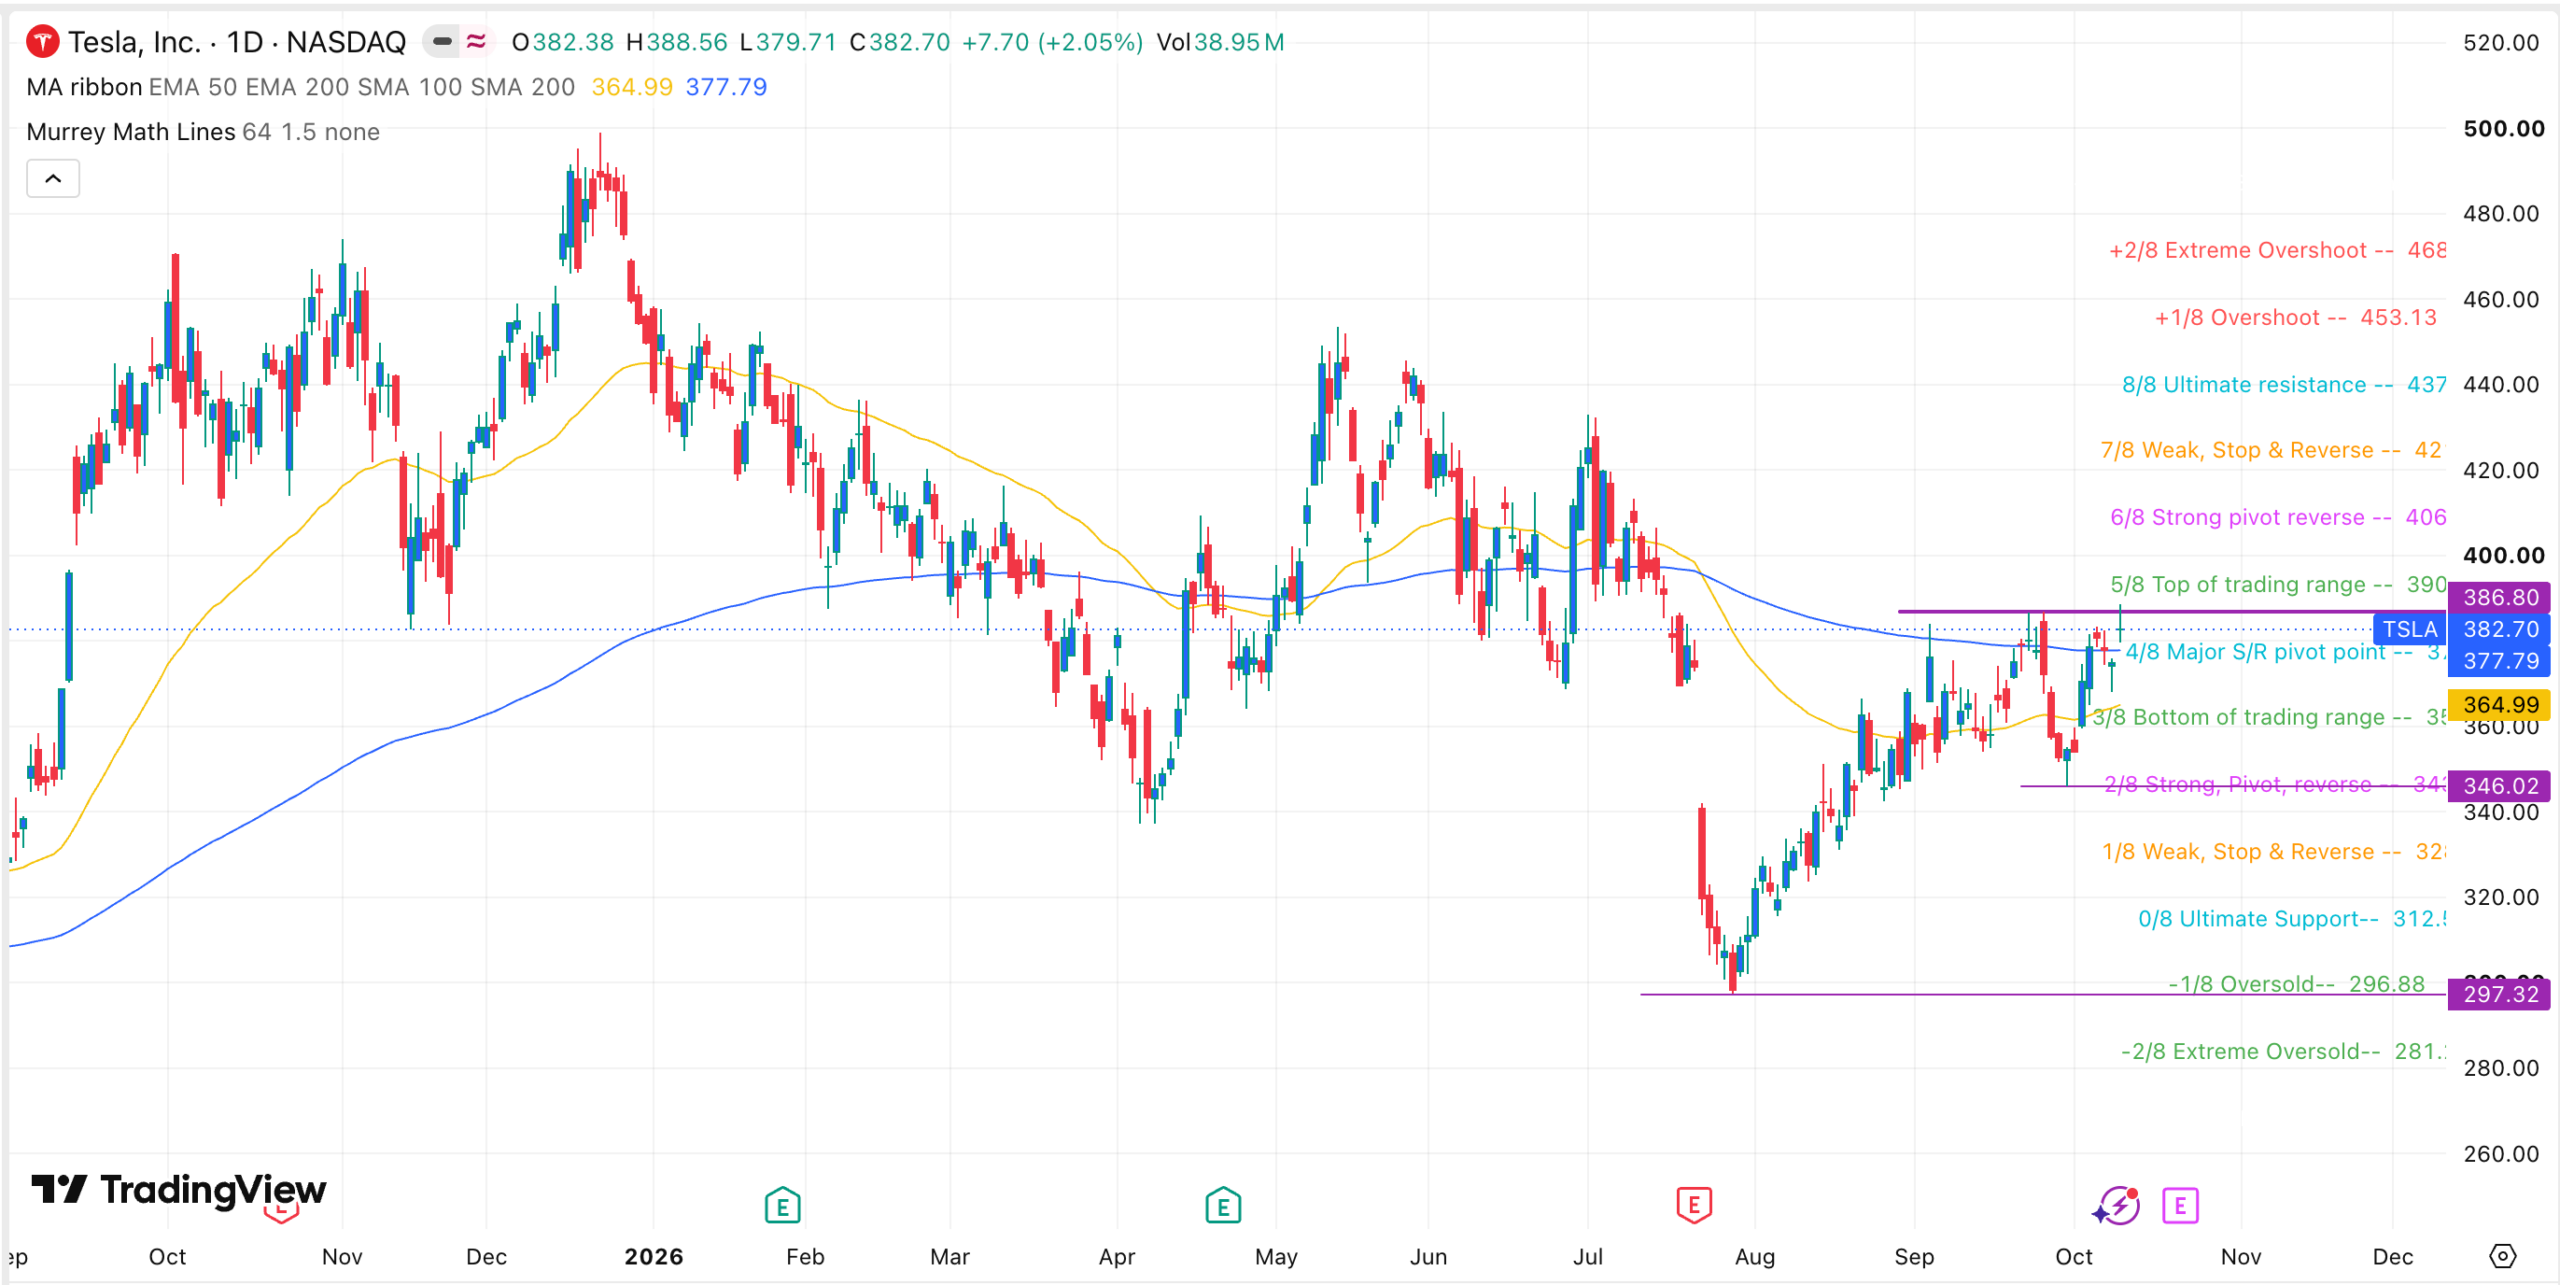
- •TSLA zamknęło się 9 października na poziomie 382,70 USD po dziennym maksimum 388,56 USD, testując opór w okolicach 386 USD, który od września wielokrotnie ograniczał wzrosty.
- •Na wykresie widnieje formacja potrójnego szczytu z linią szyi na 346 USD, która zwykle zapowiada zmianę trendu na spadkowy, ale zawężający się rozstaw między 50- i 200-dniową średnią może utworzyć bycze złote krzyżyki.
- •Sprzedaż tesli produkowanych w Chinach wzrosła we wrześniu o 5% do 95 366, co oznacza 11. kolejny miesiąc wzrostów rok do roku, a dostawy w trzecim kwartale osiągnęły 486 532.
- •Analitycy spodziewają się spadku przychodów za trzeci kwartał o 0,25% do 28 mld USD, przy niepewnej trwałości popytu po wygaśnięciu federalnych ulg podatkowych.
- •Tesla notowana jest z forward wskaźnikiem C/Z 215 wobec 24 dla Nvidii i 8 dla Microna, a zarówno BNP Paribas, jak i JPMorgan niedawno obniżyły swoje ceny docelowe.
Akcje Tesli umocniły się w tym tygodniu i ponownie zbliżyły się do strefy oporu, która niejednokrotnie ograniczała wzrosty od września — niespełna dwa tygodnie przed publikacją wyników finansowych za trzeci kwartał.
TSLA zamknęło się 9 października na poziomie 382,70 USD po dotknięciu dziennego maksimum 388,56 USD. Wzrost pozostawia kurs na decydującym punkcie technicznym, ponieważ inwestorzy ważą lepiej niż oczekiwano globalne dostawy i eksport z Szanghaju wobec wysokich wydatków, słabszej sprzedaży krajowej w Chinach i zawyżonej wyceny.
Akcje Tesli osiągnęły kluczowy opór
Wykres dzienny pokazuje, że TSLA powoli odbudowywało się w ciągu ostatnich kilku miesięcy. Kurs wzrósł z minimum 297,30 USD w lipcu do maksimum 386 USD, przy czym górna granica jest istotna, ponieważ akcjom wielokrotnie od września nie udawało się jej przekroczyć.
Ryzykiem jest jednak to, że kurs utworzył formację potrójnego szczytu, której linia szyi znajduje się na poziomie 346 USD — poziomie wyznaczonym przez minimum z 30 września. Taka formacja zazwyczaj prowadzi z czasem do zmiany trendu na spadkowy.
Pozytywne jest to, że kurs znajduje się powyżej zarówno 50-, jak i 200-dniowej średniej kroczącej, a rozstaw między nimi się zawęża. Jeśli zawężenie zakończy się przecięciem, wykres utworzy formację złotego krzyża — sygnał, że bykowie zyskują momentum.
Przebicie poziomu potrójnego szczytu na 386 USD wskazywałoby na dalsze wzrosty, potencjalnie w kierunku psychologicznego poziomu 400 USD. Wybicie ponad ten poziom mogłoby otworzyć drogę w stronę poziomu Ultimate Resistance narzędzia My Math Lines na 437 USD.
Timing dodaje tej konfiguracji znaczenia: kurs zbliża się do swojego najbardziej opornego sufitu właśnie w momencie ustalonej daty publikacji wyników, dając inwestorom zaplanowany punkt do zestawienia wykresu z fundamentami.
Sprzedaż Tesli odbija w Chinach i Europie
Widać oznaki, że sprzedaż Tesli radzi sobie dobrze, gdy konsumenci przestawiają się na pojazdy elektryczne wobec gwałtownie rosnących cen benzyny. Według Reuters sprzedaż elektryków produkowanych przez Teslę w Chinach wzrosła we wrześniu o 5%, po wzroście o 3,6% miesiąc wcześniej.
Dane pokazały, że sprzedaż ta wzrosła do 95 366 z 90 812 w analogicznym okresie rok wcześniej, co oznacza 11. kolejny miesiąc wzrostów rok do roku. Liczby obejmujące pojazdy produkowane w Chinach uwzględniają również pojazdy dostarczone do Europy, Azji Pacyfiku i Kanady.
Ten sam trend występuje na innych rynkach, w tym w Europie, gdzie sprzedaż skoczyła w związku ze wzrostem cen benzyny. Najnowsze dane o dostawach pokazały, że dostawy pojazdów Tesli wzrosły do 486 532 w trzecim kwartałe, po 464 391 w poprzednim okresie. Łączne wyniki były jednak niższe niż rok wcześniej, ponieważ konsumenci spieszyli się z zakupami przed wygaśnięciem federalnych ulg podatkowych. Przy ulgach już nieobowiązujących, to jak utrzyma się popyt bez dopłat, pozostaje jednym z otwartych pytań przed konferencją o wynikach.
Dostawy prawdopodobnie będą dalej rosły, skoro Tesla podała harmonogram dla modelu Roadster i swoich samochodów ciężarowych.
Analitycy spodziewają się, że nadchodzące wyniki pokażą niewielki spadek przychodów. Szacunki konsensusu zakładają spadek o 0,25% do 28 mld USD. Następnie analitycy przewidują przychody czwartego kwartału na poziomie 28,98 mld USD, o 16% więcej rok do roku.
Wysokie wydatki na AI i zawyżona wycena obciążają
Głównym wyzwaniem Tesli jest to, że firma nadal wydaje miliardy dolarów na działalność w obszarze AI, co utrzymuje jej wolny przepływ pieniężny na poziomie ujemnym. Wspólnie ze SpaceX firma buduje Terafab — jeden z najbardziej ambitnych obiektów półprzewodnikowych na świecie. Ponieważ to właśnie te wydatki utrzymują wolny przepływ pieniężny ujemnym, tempo wydatków na AI widoczne w nadchodzących wynikach będzie dla inwestorów prostym do prześledzenia punktem.
Kolejnym wyzwaniem jest wycena: Tesla obraca się z forward wskaźnikiem C/Z na poziomie 215, znacznie wyższym niż inne spółki, w tym popularne nazwiska takie jak Nvidia i Micron. Micron, którego przychody skoczyły o ponad 300% w czwartym kwartale, notowany jest z mnożnikiem 8, podczas gdy Nvidia — największy beneficjent boomu AI — z mnożnikiem 24.
Te przesłanki wyjaśniają, dlaczego część analityków ogranicza swoje oczekiwania wobec spółki. BNP Paribas obniżyło cenę docelową z 280 do 268 USD, a JPMorgan zredukował ją z 445 do 415 USD.
Niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Ceny docelowe analityków, szacunki wyników i poziomy techniczne mogą się zmieniać wraz z ewolucją warunków rynkowych.
Na podstawie relacji The Market Periodical.

