Główne amerykańskie indeksy giełdowe spadają, gdy rentowności obligacji skarbowych osiągają historyczne szczyty mimo mocnego raportu Micron
Najważniejsze informacje
- •Dow spadł o około 0,5%, czyli mniej więcej 328 punktów, podczas gdy S&P 500 i Nasdaq straciły po około 0,3%, ponieważ wzrost rentowności obligacji skarbowych przyćmił pozytywne informacje korporacyjne.
- •Rentowność 10-letnich obligacji skarbowych wzrosła w czwartek do 5,33%, najwyższego poziomu od wielu dekad, a rentowności obligacji 10-, 20- i 30-letnich osiągnęły najwyższe poziomy od 24 lat.
- •Wrześniowy PMI dla przemysłu S&P Global wyniósł 55,9, poniżej wstępnego szacunku na poziomie 57, a dane ISM wykazały znaczący wzrost cen nakładów w przemyśle, co może obniżać marże i ponownie rozbudzać obawy inflacyjne.
- •Micron przebił oczekiwania za czwarty kwartał, odnotowując przychody w wysokości $54.23 billion i skorygowany EPS na poziomie $33.42, a także przedstawił prognozy na pierwszy kwartał powyżej konsensusu, jednak jego akcje niemal nie zmieniły wartości.
- •Liczba pierwszorazowych wniosków o zasiłek dla bezrobotnych spadła czwarty tydzień z rzędu, a liczba ogłoszonych redukcji etatów zmniejszyła się we wrześniu przed piątkową publikacją miesięcznego raportu o zatrudnieniu, który może wpłynąć na oczekiwania dotyczące stóp procentowych.
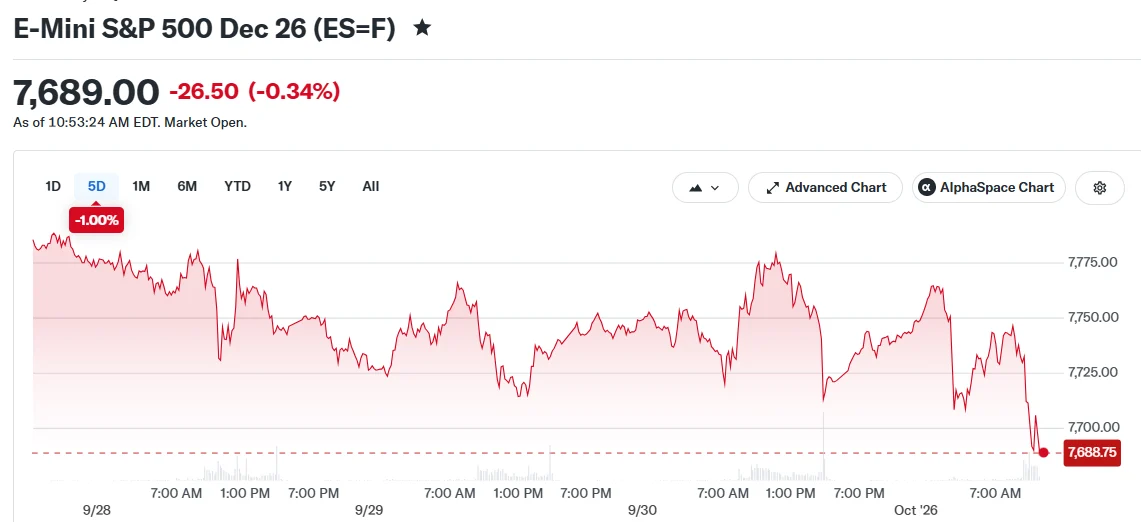
Amerykańskie akcje zakończyły czwartkową sesję spadkami, ponieważ nieustanny wzrost rentowności obligacji skarbowych zdominował nastroje rynkowe, przyćmiewając pozytywne informacje korporacyjne od producenta układów pamięci Micron. Spadki oznaczały ostrożny początek październikowych notowań.
Dow Jones Industrial Average stracił podczas sesji około 0,5%. S&P 500 spadł o 0,3%, a Nasdaq Composite odnotował podobną stratę w wysokości 0,3%. Wszystkie trzy główne indeksy znajdowały się na początku sesji na plusie, jednak wzrosty wyparowały wraz z nasileniem presji na rynku instrumentów o stałym dochodzie w godzinach porannych.
Rentowności obligacji skarbowych kontynuują wzrosty
Rentowność benchmarkowych 10-letnich obligacji skarbowych kontynuowała w czwartek wzrost, zbliżając się do poziomu 5,3% — najwyższego od wielu dekad dla tej uważnie obserwowanej stopy.
Jak zauważył Bull Theory na platformie X:
$550 billion has been wiped out from US stocks in the last 45 minutes. Reasons: 1. US 10-year, 20-year, and 30-year Treasury yields all just hit a new 24-year high. 2. US Manufacturing PMI also came in below expectations. pic.twitter.com/38Fnouv1ja
— Bull Theory (@BullTheoryio), October 1, 2026
Wzrost rentowności nastąpił po szczególnie trudnym trzymiesięcznym okresie dla inwestorów na rynku instrumentów o stałym dochodzie. Wraz z początkiem października rynki obligacji zakończyły jeden z najsłabszych kwartałów w najnowszej historii — co odzwierciedla odwrotną zależność między cenami obligacji a ich rentownościami. Podwyższone rentowności zwiększają koszty finansowania w całej gospodarce, jednocześnie zmniejszając względną atrakcyjność akcji w porównaniu z obligacjami, ponieważ inwestorzy mogą uzyskać wyższe zwroty z instrumentów o niższym ryzyku. Rentowność 10-letnich obligacji pełni szczególnie istotną funkcję jako punkt odniesienia w całym systemie finansowym, wpływając między innymi na oprocentowanie kredytów hipotecznych oraz stopy dyskontowe wykorzystywane przez inwestorów do wyceny przyszłych zysków przedsiębiorstw.
Sektory wrażliwe na stopy procentowe najbardziej odczuły czwartkową presję sprzedażową. Spółki z sektorów materiałów, nieruchomości i usług finansowych odnotowały jedne z największych spadków podczas sesji, podczas gdy energia i technologie były jedynymi sektorami utrzymującymi się na plusie. W pewnym momencie porannych notowań rosło mniej niż 1/3 spółek wchodzących w skład indeksu S&P 500.
Słabe dane z przemysłu zwiększają obawy
Opublikowane w czwartek dwa raporty dotyczące sektora przemysłowego wskazały na spowolnienie dynamiki przy jednoczesnej presji cenowej. Wskaźnik PMI dla przemysłu S&P Global wyniósł we wrześniu 55,9, poniżej wstępnego szacunku na poziomie 57 — choć nadal powyżej wartości 50 oddzielającej ekspansję od kurczenia się sektora. Niezależnie od tego Institute for Supply Management odnotował we wrześniu znaczący wzrost cen nakładów w przemyśle. Rosnące koszty surowców mogą obniżać marże przedsiębiorstw i ponownie rozbudzać obawy inflacyjne.
Publikacja danych nastąpiła po trudnym zakończeniu trzeciego kwartału, w którym Dow odnotował spadki zarówno we wrześniu, jak i w całym trzymiesięcznym okresie, choć Nasdaq zdołał zakończyć kwartał wzrostem.
Micron publikuje mocne wyniki, ale akcje pozostają bez zmian
Micron ogłosił wyniki finansowe za czwarty kwartał, które przewyższyły prognozy analityków, a także podniósł prognozy na pierwszy kwartał powyżej oczekiwań rynkowych. Jako jeden z największych producentów układów pamięci na świecie, wyniki Micron służą również jako miernik popytu na rynkach centrów danych, komputerów PC i smartfonów, które wykorzystują jego produkty.
MICRON $MU Q4'26 EARNINGS HIGHLIGHTS Revenue: $54.23B (Est. $51.07B) ; +379% YoY Adj. EPS: $33.42 (Est. $31.61) Adj. Gross Margin: 87.0% (Est. 86.1%) Q1 FY27 Guide: Revenue: $61.5B ± $1.5B (Est. $57.02B) Adj. EPS: $38.15 ± $1.00 (Est. $35.40) … pic.twitter.com/DvLalHRPYe
— Wall St Engine (@wallstengine), September 30, 2026
Co zaskakujące, akcje Micron niemal nie zareagowały na dobre wiadomości, ponieważ uczestnicy rynku wydawali się bardziej skupieni na sytuacji na rynku obligacji niż na wynikach poszczególnych spółek. Wyniki innych firm z sektorów półprzewodników i technologii były bardzo zróżnicowane: jedna z czołowych firm z branży układów scalonych odnotowała umiarkowane wzrosty po mocnym wrześniu, podczas gdy inna spółka półprzewodnikowa spadła po wzroście o 30% w poprzednim miesiącu.
Rynek pracy nadal wykazuje odporność
Dane dotyczące zatrudnienia wskazały na utrzymującą się siłę rynku pracy. Liczba pierwszorazowych wniosków o zasiłek dla bezrobotnych spadła w najnowszym okresie raportowym czwarty tydzień z rzędu. Dodatkowy raport dotyczący rynku pracy, przygotowany przez Challenger, Gray & Christmas, wykazał, że we wrześniu przedsiębiorstwa ogłosiły mniej redukcji etatów, choć firmy nie przyspieszyły tempa rekrutacji.
Dane dotyczące zatrudnienia pojawiają się przed piątkową publikacją pełnego miesięcznego raportu o sytuacji na rynku pracy, który dostarczy szerszych informacji na temat trendów zatrudnienia i bezrobocia — danych regularnie wpływających na oczekiwania dotyczące ścieżki stóp procentowych.
Nike ma opublikować wyniki kwartalne po czwartkowym zamknięciu rynku. Akcje giganta odzieży sportowej utrzymują się w pobliżu najniższych poziomów od dekady, co zwiększa uwagę poświęcaną aktualizacji dotyczącej wyników spółki.
W miarę postępu późnopopołudniowego handlu rentowność 10-letnich obligacji skarbowych wynosiła 5,33%, podczas gdy rentowność obligacji 2-letnich spadła do 4,852%. Dow tracił około 328 punktów, S&P 500 zniżkował o 0,36%, a Nasdaq spadał o 0,31%.
Źródło: Blockonomi

