Od BTC po akcje, surowce i waluty: dlaczego coraz więcej rynków przenosi się on-chain
Najważniejsze informacje
- •Instrumenty on-chain mogą rejestrować własność, reprezentować roszczenie pośrednika lub zapewniać pochodną ekspozycję cenową, dlatego inwestorzy muszą analizować prawa, przechowywanie i warunki wykupu.
- •Akcja w formie tokenizowanej może zachowywać tradycyjną strukturę rynku, podczas gdy tokeny akcji podmiotów trzecich mogą zapewniać ekspozycję ekonomiczną bez bezpośredniej własności akcjonariusza.
- •Perpetuale umożliwiają ekspozycję na ceny surowców i FX bez fizycznej dostawy lub transferu depozytów banków komercyjnych, ale wprowadzają ryzyko finansowania, wyroczni, bazy i likwidacji.
- •Wspólna infrastruktura blockchain może poprawić mobilność zabezpieczeń i ograniczyć konieczność uzgadniania danych, choć natychmiastowe rozliczenia brutto mogą zwiększyć zapotrzebowanie na prefinansowaną płynność.
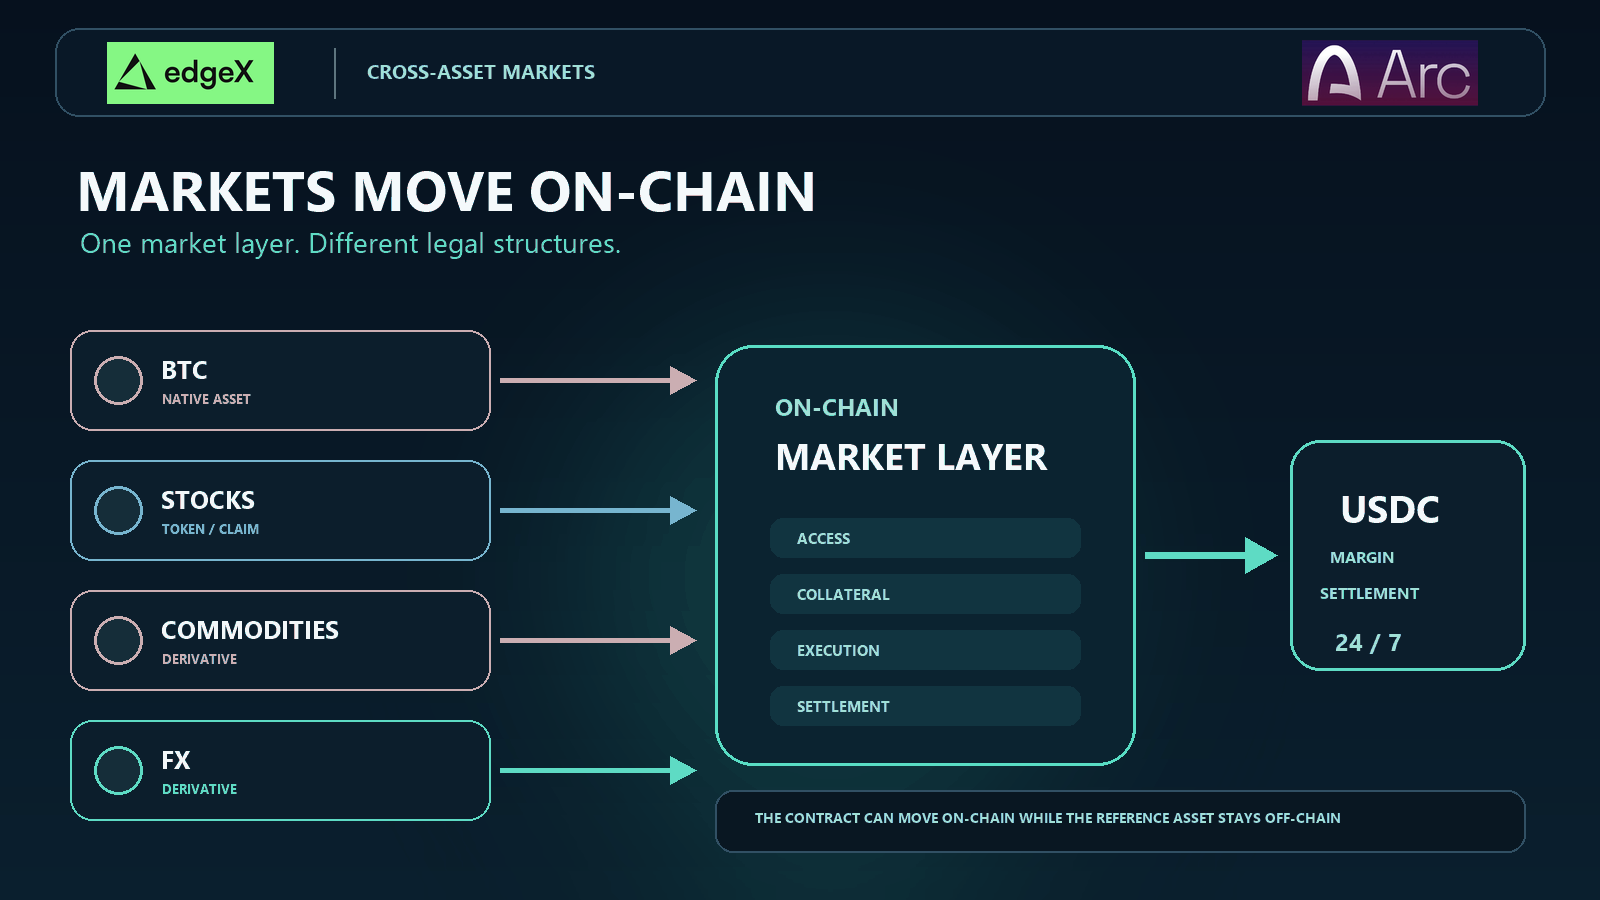
- •Planowane rynki edgeX na Arc przeniosą kontrakty perpetual i zabezpieczenia on-chain, podczas gdy wskazane akcje, surowce i waluty pozostaną aktywami off-chain.
Szybka odpowiedź
Coraz więcej rynków przenosi się on-chain, ponieważ traderzy i operatorzy rynków chcą jednego programowalnego środowiska zapewniającego dostęp, obsługę zabezpieczeń, realizację transakcji i rozliczenia. Bitcoin pokazał, że aktywo może być przedmiotem obrotu i być rozliczane w sposób ciągły w ramach własnego rejestru. Akcje, surowce i waluty są bardziej skomplikowane: aktywo bazowe może pozostawać u emitenta, depozytariusza, banku lub w magazynie, podczas gdy token albo instrument pochodny jest przedmiotem obrotu za pośrednictwem infrastruktury blockchain. Szansą jest bardziej zintegrowany stos rynkowy. Ryzyko polega na założeniu, że każdy instrument on-chain zapewnia taki sam poziom własności, płynności lub ochrony inwestora.
„Przeniesienie on-chain” opisuje kilka różnych struktur rynkowych
To sformułowanie brzmi prosto, ale może ukrywać najważniejszy fakt dotyczący produktu: co faktycznie posiada nabywca. Blockchain może pełnić funkcję autorytatywnego rejestru własności, rejestrować roszczenie wyemitowane przez pośrednika albo rozliczać zyski i straty z instrumentu pochodnego. Takie rozwiązania mogą generować podobne wykresy cenowe, jednocześnie tworząc zupełnie różne prawa.
Stanowisko pracowników SEC dotyczące tokenizowanych papierów wartościowych rozróżnia tokenizację sponsorowaną przez emitenta od modeli realizowanych przez podmioty trzecie. To rozróżnienie ma znaczenie wykraczające poza amerykańskie prawo papierów wartościowych. Pokazuje, dlaczego inwestorzy muszą zbadać relacje między tokenem, emitentem, aktywem bazowym, depozytariuszem i procesem wykupu, zamiast traktować określenie „tokenizowany” jako pełny opis produktu.
Aktywa natywne łączą instrument z jego rejestrem
Bitcoin jest natywny dla rejestru Bitcoina. Prawidłowy transfer zmienia zapis kontroli w sieci; nie istnieje oddzielny papierowy Bitcoin przechowywany u agenta transferowego. Biała księga Bitcoina opisywała elektroniczną gotówkę peer-to-peer, w której sieć opatruje transakcje znacznikami czasu i ustala ich kolejność.
Model ten zmniejsza różnicę między obrotem aktywem a jego przemieszczaniem. Nie eliminuje giełd, depozytariuszy ani pozasieciowych arkuszy zleceń, ale samo aktywo może zostać wypłacone i zweryfikowane w jego natywnym systemie rozliczeń.
Tokeny mogą reprezentować własność, roszczenie lub ekspozycję cenową
Tokenizowana akcja może być tym samym papierem wartościowym zapisanym w nowej formie. Inny token może zostać wyemitowany przez podmiot, który posiada akcje i obiecuje równoważną wartość ekonomiczną. Jeszcze inny może być instrumentem pochodnym, którego wypłata śledzi cenę akcji, ale nie daje posiadaczowi żadnego roszczenia wobec spółki.
| Struktura on-chain | Co istnieje w rejestrze | Co pozostaje off-chain | Kluczowe pytanie nabywcy |
|---|---|---|---|
| Natywne aktywo kryptograficzne | Aktywo i rejestr transferów | Część obrotu, przechowywanie i dostęp do walut fiducjarnych | Czy mogę kontrolować i rozliczać samo aktywo? |
| Tokenizowany papier wartościowy | Papier wartościowy lub autorytatywny rejestr własności | Obowiązki emitenta i część regulowanej infrastruktury rynkowej | Czy otrzymuję takie same prawa jak tradycyjny posiadacz? |
| Token zabezpieczony lub roszczenie | Token podlegający wykupowi, wyemitowany w zamian za posiadane aktywa | Przechowywanie, działania korporacyjne i egzekwowanie praw | Kto przechowuje zabezpieczenie i co mogę wykupić? |
| Instrument pochodny lub perpetual | Kontrakt i księgowanie zabezpieczenia | Aktywo referencyjne i jego rynek pierwotny | Jak utrzymywana jest cena referencyjna i zarządzane jest ryzyko? |
Dlaczego Bitcoin dostarczył rynkowego wzorca
Bitcoin zrobił więcej niż tylko stworzył nowe aktywo. Zademonstrował ciągły transfer, przejrzystą historię transakcji, samodzielne przechowywanie oraz rozliczenia, które nie musiały czekać na depozyt papierów wartościowych ani godziny pracy banków.
Tradycyjne rynki dostrzegają ten model działania, ponieważ ich infrastruktura jest podzielona według klas aktywów i instytucji. Transakcja na akcjach może obejmować brokera, giełdę, izbę rozliczeniową, depozytariusza i agenta transferowego. Surowiec może wymagać kwitów magazynowych i inspekcji. Transakcje FX są rozliczane między rachunkami bankowymi i strefami czasowymi. Każda warstwa ma swój cel, ale każdy etap przekazania wprowadza konieczność uzgadniania danych, godziny działania i uwięziony kapitał zabezpieczający.
Atrakcyjność infrastruktury blockchain nie polega na tym, że każdy rynek powinien naśladować konstrukcję prawną Bitcoina. Uczestnicy mogą natomiast wykorzystać jego wzorzec techniczny: współdzielony stan, programowalne transfery, widoczne zabezpieczenia oraz rozliczenia, które uruchamiają kolejne działanie. Wyzwaniem jest zachowanie ochrony zapewnianej wcześniej przez tradycyjne etapy pośrednictwa.
Jak akcje trafiają na rynki blockchain
Akcje są najbardziej przejrzystym przykładem tego, dlaczego struktura produktu ma znaczenie. Ticker wyświetlany w portfelu może odpowiadać tradycyjnej akcji w formie tokenizowanej, roszczeniu umownemu zabezpieczonemu akcjami albo instrumentowi pochodnemu. Produktów tych nie należy łączyć wyłącznie dlatego, że korzystają z tokenów.
Tokenizowana forma może zachować prawa znane z tradycyjnego rynku
W marcu 2026 roku SEC zatwierdziła zmianę zasad Nasdaq dotyczącą pilotażu DTC obejmującego kwalifikowane papiery wartościowe w formie tokenizowanej. Zgodnie z komunikatem SEC nr 34-105047 akcja w formie tokenizowanej może być przedmiotem obrotu w tym samym arkuszu zleceń i z takim samym priorytetem realizacji jak jej tradycyjny odpowiednik.
Jest to wąski, ale istotny model. Tokenizowana forma nie ma na celu stworzenia równoległego tickera o odrębnej tożsamości ekonomicznej. Obowiązujące zasady giełdowe i infrastruktura depozytowa pozostają kluczowe. Pokazuje to, że tokenizacja może zmienić reprezentację rozliczeniową, zachowując jednocześnie ustaloną strukturę rynku.
Tokeny podmiotów trzecich mogą tworzyć inne prawa
Inne tokeny akcji zapewniają ekspozycję za pośrednictwem pośrednika. Robinhood twierdzi, że jego Classic Stock Tokens są instrumentami pochodnymi śledzonymi na blockchainie, które odzwierciedlają notowane publicznie akcje i ETF-y. Jest to ekspozycja cenowa, a nie bezpośrednia własność akcji wskazanej spółki.
Dokumentacja Ondo Stocks opisuje inny model: tokeny zaprojektowane w celu zapewnienia ekspozycji ekonomicznej i wykupu opartego na aktywach bazowych. W dokumentacji prawnej wskazano, że produkty są zabezpieczone w stosunku jeden do jednego z dodatkowym buforem, a posiadacze nie otrzymują prawa głosu akcjonariuszy ani ustawowych praw do informacji. Produkt może być zabezpieczony, nie czyniąc posiadacza tokena zarejestrowanym akcjonariuszem.
Żadna z tych struktur nie jest automatycznie dobra ani zła. Każdą należy oceniać na podstawie ujawnień, przechowywania, weryfikacji zabezpieczenia, zasad wykupu, opłat, jurysdykcji oraz sposobu traktowania dywidend i działań korporacyjnych. Stwierdzenia „śledzi Apple” i „jest akcją Apple” nie są wymienne.
Dlaczego surowce i FX często pojawiają się jako instrumenty pochodne
Tokenizacja baryłki ropy lub depozytu bankowego jest trudniejsza niż tokenizacja ekspozycji cenowej. Surowce fizyczne wymagają specyfikacji, przechowywania, inspekcji, ubezpieczenia i dostawy. Transakcje walutowe obejmują roszczenia wobec walut przechowywanych w systemach bankowych. Blockchain może usprawnić warstwę rejestru i transferu, ale nie może sprawić, że te zewnętrzne zobowiązania znikną.
Dlatego perpetual contracts są często stosowanym rozwiązaniem pomostowym. Perpetual to instrument pochodny bez ustalonego terminu wygaśnięcia. Mechanizm finansowania zachęca, aby jego cena rynkowa pozostawała blisko referencyjnej ceny spot. Polityka CFTC dotycząca perpetual contracts z 2026 roku oraz zatwierdzenie perpetual contract na Bitcoinie pokazują, jak ten model rynku przenika do kolejnych regulowanych środowisk.
Ekspozycja cenowa może być przenoszona bez fizycznej dostawy
Perpetual na złoto może odzwierciedlać zmiany cen złota bez przekazywania traderowi tytułu własności do przydzielonych sztabek. Kontrakt na ropę może rozliczać zysk i stratę bez organizowania tankowca. Perpetual FX może wyrażać pogląd na parę walutową bez transferowania po każdej transakcji depozytów banków komercyjnych w obu walutach.
Ta efektywność wiąże się z ryzykiem bazowym. Kontrakt zależy od cen referencyjnych, konstrukcji wyroczni, finansowania i płynnego arbitrażu. Gdy bazowy rynek kasowy jest zamknięty, ale perpetual pozostaje otwarty, nowe informacje mogą najpierw pojawić się w instrumencie pochodnym. Spready mogą się poszerzać, a kontrakt może odchylać się od wartości referencyjnej do czasu powrotu płynności na rynku bazowym.
| Rynek | Co może usprawnić instrument on-chain | Pozostająca zależność | Typowy scenariusz niepowodzenia |
|---|---|---|---|
| Akcje | Transferowalność, wykorzystanie jako zabezpieczenia i programowalne rozliczenia | Rejestry akcjonariuszy, przechowywanie, działania korporacyjne i godziny handlu | Prawa związane z tokenem różnią się od praw do wskazanej akcji |
| Surowce | Ułamkowa ekspozycja i handel rozliczany gotówkowo | Przechowywanie, inspekcja, dostawa i integralność benchmarku | Słabe zabezpieczenie lub zakłócenie odniesienia cenowego |
| FX | Wspólny depozyt zabezpieczający i ciągły handel ryzykiem między walutami | Płynność bankowa, rynki referencyjne i lokalne regulacje | Niska płynność poza godzinami handlu lub niestabilne finansowanie |
| Krypto | Natywne rozliczenia i ciągła mobilność zabezpieczeń | Kontrole platformy, wybór depozytariusza i źródła danych wyroczni | Kaskady likwidacji lub rozdrobniona płynność |
Dlaczego operatorzy rynków chcą wspólnej infrastruktury
Szerszą korzyścią jest wspólne środowisko, w którym mogą współdziałać środki pieniężne, zabezpieczenia i kontrakty rynkowe. W przeciwnym razie trader może utrzymywać oddzielny kapitał u brokera akcji, rozliczającego kontrakty futures, giełdy kryptowalut i banku. Systemy on-chain udostępniają aplikacjom informacje o saldach i pozwalają wykonywać zasady rozliczeń w oprogramowaniu.
Raport BIS i CPMI dotyczący tokenizacji wskazuje na potencjał nowych rozwiązań w zakresie pieniądza i innych aktywów, jednocześnie podkreślając znaczenie zarządzania i kontroli ryzyka. Roczny raport gospodarczy BIS za 2025 rok analizuje również, jak tokenizowane platformy mogą łączyć pieniądze i aktywa na programowalnych rejestrach. W praktyce korzyści wynikają z ograniczenia konieczności uzgadniania danych i koordynacji dostawy w zamian za płatność, a nie z samego dodania tokena do niezmienionego procesu.
Wspólna infrastruktura może również poprawić mobilność zabezpieczeń. Środki uzyskane na jednym rynku mogą szybciej stać się dostępnym depozytem zabezpieczającym na innym, gdy oba rynki korzystają z kompatybilnych aktywów rozliczeniowych i zasad ryzyka. Deweloperzy mogą budować wokół tego stanu automatyczne równoważenie, płatności warunkowe i kontrolę portfela. Dla użytkowników widocznym efektem może być jeden rachunek obsługujący kilka rodzajów rynków zamiast łańcucha transferów między zamkniętymi systemami.
Szybsze rozliczenia nadal wiążą się z kosztami. Jeśli każde zobowiązanie jest rozliczane natychmiast i brutto, uczestnicy mogą potrzebować większej płynności prefinansowanej niż w systemie, który kompensuje zobowiązania przed rozliczeniem. Dobry projekt powinien równoważyć szybkość, kompensację, kredyt i płynność, zamiast uznawać najkrótszy okres rozliczenia za rozwiązanie najlepsze w każdych warunkach.
Czego nie rozwiązuje etykieta on-chain
Wykonywanie transakcji na blockchainie nie może wytworzyć płynności ani sprawić, że słaba cena referencyjna stanie się wiarygodna. Rynek może działać przez całą dobę, a mimo to być trudny do handlu po uczciwej cenie. Głębokość rynku, koncentracja animatorów, zdolność do przeprowadzania likwidacji i zachowanie cen w warunkach stresu mają większe znaczenie niż oznaczenie 24/7.
Tokenizacja sama w sobie nie rozstrzyga również kwestii prawnych. Inwestorzy muszą wiedzieć, czy niewypłacalność emitenta lub depozytariusza wpływa na ich roszczenie, kto kontroluje aktualizacje i zamrożenia, który sąd lub regulator ma właściwość oraz czy wykup jest dostępny w ich jurysdykcji. Inteligentne kontrakty mogą automatyzować zasady, ale to ludzie i instytucje nadal je definiują.
Interoperacyjność tworzy kolejny kompromis. Niezgodne łańcuchy, mosty i wrappery mogą rozdrabniać płynność. Ta sama akcja może być reprezentowana przez kilka tokenów i instrumentów pochodnych o różnym zabezpieczeniu i różnych cenach, co utrudnia ocenę najlepszego wykonania i skonsolidowanego ryzyka.
Wreszcie dźwignia pozostaje dźwignią. Rynki działające w sposób ciągły mogą likwidować pozycje, gdy trader śpi lub gdy rynek referencyjny jest zamknięty. Finansowanie może zwiększać koszt utrzymywania pozycji. Użyteczny rynek on-chain potrzebuje zatem przejrzystych specyfikacji, odpornych wyroczni, ostrożnych zasad dotyczących zabezpieczeń, wiarygodnego przechowywania lub zabezpieczenia oraz jasnego wyjaśnienia, co posiada nabywca.
Podsumowanie dla inwestora
Przejście od BTC do akcji, surowców i FX oznacza przejście w kierunku wspólnej infrastruktury rynkowej, a nie jeden jednolity akt tokenizacji. Aktywa natywne rozliczają się samodzielnie. Tokenizowane papiery wartościowe i zabezpieczone roszczenia łączą rejestry blockchain z systemami prawnymi i depozytowymi. Perpetuale przenoszą ekspozycję cenową i zabezpieczenia, pozostawiając aktywo referencyjne off-chain.
Inwestorzy powinni porównywać instrumenty pod kątem praw, wykupu, przechowywania, kształtowania ceny, płynności i dźwigni. Najlepsze produkty będą ułatwiać analizę tych różnic, a nie ukrywać je za znajomym tickerem.
Najważniejszy wniosek
Bitcoin udowodnił, że rynki mogą łączyć ciągły handel z programowalnym aktywem rozliczeniowym. Kolejna faza stosuje ten model działania do aktywów, które wiążą się z emitentami, magazynami, bankami, systemami rozliczeniowymi i regulacjami.
Więcej rynków przeniesie się on-chain tam, gdzie wspólne zabezpieczenia i szybsza koordynacja przyniosą rzeczywiste korzyści. Zwycięska struktura będzie jednak różna dla poszczególnych aktywów. Trwałe pytanie nie brzmi, czy akcja, surowiec lub waluta ma token. Chodzi o to, czy kompletny instrument zapewnia użytkownikom egzekwowalne prawa, wiarygodne ceny, użyteczną płynność i rozliczenia, którym mogą zaufać.
Handluj rynkami wielu klas aktywów z edgeX na Arc
edgeX ogłosił plany przeniesienia swojej warstwy rynkowej do Arc, z rynkami perpetual obejmującymi kryptowaluty, akcje amerykańskie, surowce i FX, z depozytem zabezpieczającym i rozliczeniami w natywnym USDC. W tej strukturze kontrakt perpetual i proces obsługi zabezpieczeń przenoszą się on-chain; wskazana akcja, surowiec lub waluta nie staje się natywnym aktywem blockchain.
Poznaj edgeX, aby zapoznać się z szerszą platformą handlową, albo odwiedź stronę edgeX Arc, aby poznać ścieżkę produktu dotyczącą Arc. Dostępność i szczegóły uruchomienia mogą ulec zmianie. Perpetuale wiążą się z ryzykiem dźwigni, finansowania, wyroczni, płynności i likwidacji i nie są odpowiednie dla każdego tradera.
Często zadawane pytania
Czym jest rynek on-chain?
Rynek on-chain wykorzystuje blockchain do realizacji jednej lub kilku podstawowych funkcji, takich jak rejestrowanie własności, przechowywanie zabezpieczeń, wykonywanie kontraktów lub rozliczanie transakcji. Aktywo bazowe nie zawsze istnieje na tym blockchainie.
Czy tokenizowane akcje są takie same jak zwykłe akcje?
Czasami tokenizowana forma może zachowywać ten sam papier wartościowy i te same prawa, ale inne produkty są zabezpieczonymi roszczeniami lub instrumentami pochodnymi. Należy zapoznać się z warunkami prawnymi, aby ustalić prawa głosu, sposób traktowania dywidend, przechowywanie, wykup oraz roszczenie, które przysługiwałoby w przypadku upadłości pośrednika.
Jak surowce mogą być przedmiotem obrotu on-chain?
Token może reprezentować tytuł własności do przechowywanych surowców, roszczenie podlegające wykupowi albo instrument pochodny rozliczany gotówkowo. Perpetuale zapewniają ekspozycję cenową bez konieczności fizycznej dostawy, ale wprowadzają ryzyko finansowania, wyroczni, dźwigni i bazy.
Czym jest FX on-chain?
FX on-chain może oznaczać transakcje spot między tokenizowanymi walutami lub stablecoinami albo instrumenty pochodne śledzące pary walutowe. Perpetual rozlicza zyski i straty względem ceny referencyjnej; nie musi dostarczać depozytów bankowych w obu walutach.
Czy handel 24/7 gwarantuje płynność?
Nie. Platforma może pozostawać otwarta, gdy arkusze zleceń są płytkie lub podstawowy rynek referencyjny jest zamknięty. Inwestorzy powinni analizować spready, głębokość rynku, konstrukcję wyroczni, zachowanie finansowania i zdolność do przeprowadzania likwidacji w różnych godzinach handlu.

