Nadchodzący tydzień: raport o zatrudnieniu, dane o inflacji i wyniki Micron w centrum uwagi rynków
Najważniejsze informacje
- •Indeks cen PCE za sierpień, preferowana miara inflacji Rezerwy Federalnej, zostanie opublikowany 30 września jako pierwszy odczyt inflacji od wrześniowej (16 września) podwyżki stóp Fed; wyższy niż oczekiwano wynik mógłby zwiększyć prawdopodobieństwo kolejnej podwyżki w październiku.
- •Ekonomiści ankietowani przez Reuters oczekują, że wrześniowy raport o zatrudnieniu, zapowiedziany na 2 października, pokaże wzrost o 100 tys. miejsc pracy przy utrzymaniu bezrobocia na poziomie 4,2%.
- •Micron opublikuje w środę wyniki czwartego kwartału fiskalnego; analitycy prognozują 31,52 USD z akcji przy około 51,07 mld USD przychodów, a producenta chipów pamięci śledzi się jako sygnał popytu z centrów danych AI.
- •Rentowność 30-letnich obligacji skarbowych zamknęła się na 5,49%, najwyższym poziomie od ponad 22 lat, a 10-letnia zakończyła tydzień na 5,17%, podnosząc koszty finansowania hipotek i zadłużenia korporacyjnego.
- •Szerokość rynku uległa zwężeniu: osiem z 11 sektorów S&P 500 było na minusie we wrześniu, a wersja indeksu o równych wagach straciła około 4% w miesiącu, co wskazuje, że wzrosty opierały się na niewielkiej grupie dużych spółek technologicznych.
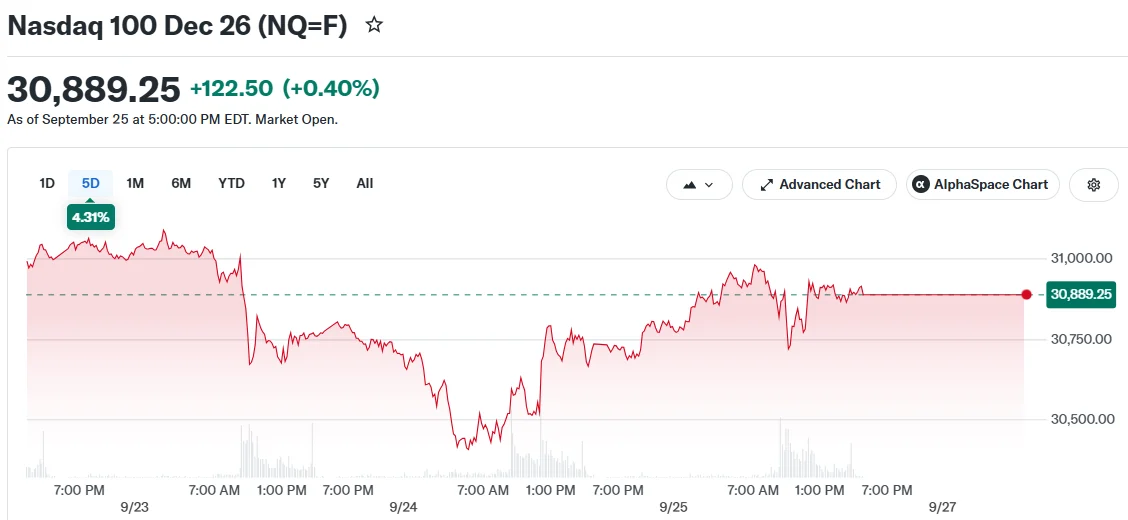
Wall Street wchodzi w tydzień od 28 września z koncentracją na inflacji, zatrudnieniu i bogatym kalendarzu wyników spółek, ponieważ inwestorzy szukają świeżych sygnałów co do kierunku polityki Rezerwy Federalnej oraz kondycji wydatków konsumentów i firm.
Raport o inflacji PCE to pierwszy odczyt od wrześniowej podwyżki stóp Fed
Biuro Analiz Ekonomicznych opublikuje w środę, 30 września, sierpniowy indeks cen wydatków konsumpcyjnych osobistych (Personal Consumption Expenditures). Raport PCE jest preferowaną miarą inflacji Rezerwy Federalnej i pierwszym odczytem inflacji od podwyżki stóp procentowych przeprowadzonej przez bank centralny 16 września. W przeciwieństwie do lepiej znanego wskaźnika cen konsumpcyjnych (CPI) indeks PCE obejmuje szerszy zakres wydatków gospodarstw domowych — w tym koszty ponoszone w imieniu konsumentów, takie jak opieka zdrowotna zapewniana przez pracodawcę — i uwzględnia efekt substytucji przy zmianach cen, co jest kluczowe dla tego, że Fed traktuje go jako podstawowy miernik inflacji.
Bazowy PCE wzrósł w ostatnim raporcie o 3,3% rok do roku — tempo to pozostaje znacznie powyżej celu inflacyjnego Fed wynoszącego 2%. Wyższy niż oczekiwano odczyt mógłby zwiększyć prawdopodobieństwo kolejnej podwyżki stóp w październ.
Raport zapada po dobrym okresie dla akcji. Wszystkie trzy główne indeksy giełdowe USA zyskały w ubiegłym tygodniu, Nasdaq zamknął się w pobliżu rekordowego poziomu, a Dow przerwał trwającą trzy tygodnie serię spadków.
Dane o zatrudnieniu i zaufaniu konsumentów w centrum uwagi
W dalszej części tygodnia uwagę skieruje się na rynek pracy. Konferencja Board zaktualizuje we wtorek, 29 września, swój Indeks Zaufania Konsumentów. Indeks spadł w sierpniu, mimo że Amerykanie nieco lepiej oceniali rynek pracy.
Wrześniowy raport o zatrudnieniu ukaże się w piątek, 2 października. Ekonomiści ankietowani przez Reuters oczekują, że gospodarka dodała 100 tys. miejsc pracy, a stopa bezrobocia utrzyma się na poziomie 4,2%. Zatrudnienie w sierpniu przewyższyło prognozy, choć nie na tyle, by zmienić obserwowany przez cały rok schemat niskiego zatrudniania i niskich zwolnień. Lepszy niż oczekiwano raport mógłby wspierać argumenty za kolejną podwyżką stóp Fed. Dane o pracy mają taką wagę, ponieważ pełne zatrudnienie stoi obok stabilności cen w podwójnym mandacie Fed, umieszczając dane o płacach i bezrobociu bezpośrednio na ścieżce decyzji politycznych.
Sentyment konsumencki pozostaje pod presją. Badanie Uniwersytetu Michigan wykazało sentyment na drugim najniższym poziomie w 74-letniej historii badania. Stopy mortgageowe pogłębiają ten nacisk, przy czym 30-letnia stała stopa wzrosła do 7,45%, najwyższego poziomu od stycznia 2025 r. Wydatki gospodarstw domowych stanowią około dwóch trzecich amerykańskiej produkcji gospodarczej, dlatego wahania nastrojów konsumentów śledzi się uważnie w poszukiwaniu wczesnych sygnałów obciążeń wzrostu.
Micron, Carnival, CarMax i Nike prowadzą kalendarz wyników
Wyniki spółek z branż obejmujących podróże, handel detaliczny, chipy, żywność i konsulting dadzą wgląd w wydatki konsumentów i firm. Earnings Whispers opublikowali kalendarz sprawozdań na ten tydzień na X:
#earnings for the week of September 28, 2026 $MU $NKE $CCL $ACN $CAG $JBL $KMX $AYI $MTN $UEC $IVA $MKC $JEF $CNXC $FDS $PRGS $AIR $SANG $GNS $BSET $ATCH pic.twitter.com/qDjcnxmtyc
— Earnings Whispers (@eWhispers) September 25, 2026
Carnival otworzy w poniedziałek, 28 września, tygodniowy kalendarz wyników. Analitycy oczekują 1,35 USD z akcji przy przychodach 8,39 mld USD. Wydatki na rejsy utrzymały się latem, nawet gdy część konsumentów ciąła inne koszty podróży.
CarMax opublikuje we wtorek wyniki drugiego kwartału fiskalnego. Aktywistyczny inwestor przekonywał w tym roku sprzedawcę pojazdów używanych do rozważenia obniżek cen, a raport może pokazać, czy presja cenowa osłabła.
Micron Technology opublikuje w środę wyniki czwartego kwartału fiskalnego. Analitycy prognozują 31,52 USD z akcji przy przychodach około 51,07 mld USD. Producenta chipów pamięci śledzi się uważnie jako sygnał popytu związanego z centrami danych AI, których duże inwestycje wymagają znacznych ilości sprzętu pamięciowego.
Nike opublikuje wyniki pierwszego kwartału fiskalnego w środę po zamknięciu sesji; analitycy oczekują 0,44 USD z akcji przy przychodach 11,33 mld USD. Poprzedni raport spółki wykazał spadek sprzedaży w Chinach o 12%, w regionie, który historycznie należał do największych rynków międzynarodowych Nike.
McCormick & Company również raportuje w środę. Analitycy oczekują 0,76 USD z akcji przy przychodach blisko 1,98 mld USD. Producent przypraw planuje fuzję z Unileverem.
Accenture raportuje w czwartek, 1 października. Analitycy oczekują 3,18 USD z akcji przy przychodach 18,03 mld USD. Firma konsultingowa podpisała niedawno pięcioletnie partnerstwo w zakresie bezpieczeństwa AI z firmą Anthropic.
Rentowności obligacji i szersze warunki rynkowe
Rentowność 10-letnich obligacji skarbowych zamknęła ubiegły tydzień na poziomie 5,17%, podczas gdy rentowność 30-letnich osiągnęła najwyższy poziom od ponad 20 lat.
U.S. 30-Year Treasury Yield closes at 5.49%, the highest level in more than 22 years 🚨 🚨 pic.twitter.com/MyAfEkUceX
— Barchart (@Barchart) September 25, 2026
Rentowności dłuższych terminów rosną, a wyższe rentowności zmniejszają wartość przyszłych zysków spółek w dzisiejszych dolarach. Rentowności obligacji skarbowych służą także jakoa odniesienia dla kosztów finansowania w całej gospodarce, przenikając do kredytów hipotecznych, zadłużenia korporacyjnego i innych form kredytu — dlatego ich wzrost rezonuje daleko poza rynkami obligacji.
Szerokość rynku uległa zwężeniu. Osiem z 11 sektorów S&P 500 było na minusie we wrześniu, a wersja indeksu o równych wagach straciła w tym miesiącu około 4%, co wskazuje, że wzrosty rynku opierały się w dużej mierze na niewielkiej grupie dużych spółek technologicznych.
Złoto zamknęło się blisko 4 322,40 USD, ropa handlowa w pobliżu 92,79 USD, a Bitcoin zakończył tydzień blisko 83 809 USD. VIX, miara oczekiwanej zmienności rynku, spadł do 14,87.
Kilka spółek handluje w tym tygodniu bez dywidendy (ex-dividend), w tym Cisco Systems, Deere i Bristol-Myers Squibb — oznaczenie to wyznacza termin, po którym nowi kupujący nie kwalifikują się już do najbliższej zaplanowanej wypłaty dywidendy tych spółek.
Inwestorzy będą ważyć dane o zatrudnieniu i inflacji z tego tygodnia wobec podwyższonych rentowności obligacji, aby ocenić dalszy kierunek rynku w nadchodzących sesjach.
Źródło: CoinCentral

