Raport o zatrudnieniu, inflacja PCE i wyniki Microna (MU) wyznaczają intensywny tydzień dla rynków
Najważniejsze informacje
- •Sierpniowy raport inflacji PCE, preferowany przez Fed wskaźnik cen, pojawi się w środę jako pierwsze dane o inflacji od wrześniowej (16 września) podwyżki stóp, a odczyt powyżej oczekiwań mógłby wzmocnić argumenty za kolejną podwyżką w październiku.
- •Ekonomiści ankietowani przez Reuters oczekują, że wrześniowy raport o zatrudnieniu pokaże 100 000 nowych miejsc pracy, przy stopie bezrobocia utrzymującej się na poziomie 4,2%.
- •Rentowność 30-letnich obligacji skarbowych zamknęła się na 5,49%, najwyższym poziomie od ponad dwóch dekad, a oprocentowanie 30-letnich kredytów hipotecznych o stałej stopie wzrosło do 7,45%, najwyższego od stycznia 2025 roku.
- •Kwartalny raport Microna za czwarty kwartał, z prognozami analityków zakładającymi 31,52 USD zysku na akcję przy przychodach około 51,07 mld USD, jest postrzegany jako kluczowy wskaźnik popytu związanego z infrastrukturą centrów danych AI.
- •Osiem z jedenastu sektorów S&P 500 zanotowało ujemne stopy zwrotu we wrześniu, a indeks o równych wagach spadł o około 4%, co pokazuje, że wzrosty rynku w dużym stopniu opierały się na małej grupie dużych spółek technologicznych.
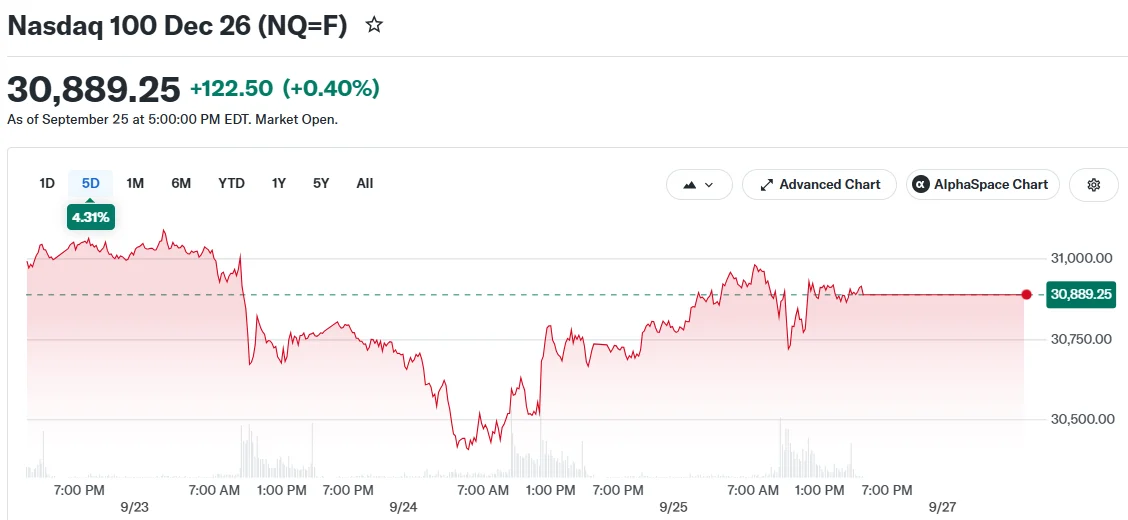
Wall Street rozpoczyna nowy tydzień z uwagą skupioną na wskaźnikach inflacji, danych o zatrudnieniu i bogatym kalendarzu wyników finansowych. Wszystkie trzy główne indeksy giełdowe zanotowały zyski w poprzednim tygodniu: Nasdaq zakończył notowania blisko historycznego maksimum, a Dow Jones przerwał trwającą trzy tygodnie serię spadków. Rynki obligacji pozostają definiującym tłem – 10-letnia rentowność obligacji skarbowych zamknęła miniony tydzień na poziomie 5,17%, a koszty kredytów hipotecznych wzrosły do najwyższego poziomu od stycznia 2025 roku. Wśród kluczowych wydarzeń znajdą się raport o inflacji PCE za sierpień, wrześniowy raport o zatrudnieniu oraz wyniki finansowe Micron Technology za czwarty kwartał roku obrotowego.
Raport PCE to pierwszy odczyt inflacji od wrześniowej podwyżki stóp
Biuro Analiz Ekonomicznych opublikuje w środę sierpowy indeks cen wydatków konsumpcyjnych (PCE). Ten wskaźnik jest preferowaną miarą inflacji Rezerwy Federalnej, a jego publikacja przyniesie pierwsze dane o inflacji od czasu podwyżki stóp procentowych przeprowadzonej przez bank centralny 16 września. Fed opiera swój cel 2% częściowo na tym wskaźniku, ponieważ PCE obejmuje szerszy zakres wydatków gospodarstw domowych niż bardziej znany wskaźnik CPI i uwzględnia substitutions mechanizm, w ramach którego konsumenci zastępują produkty w miarę zmian cen.
Poprzedni raport wykazał wzrost rdzennego PCE o 3,3% w ujęciu rocznym – wartość znacznie powyżej celu 2% Fed. Odczyt inflacji przewyższający oczekiwania mógłby zwiększyć prawdopodobieństwo kolejnej podwyżki stóp w październiku, co czyni środową publikację kluczowym punktem danych zarówno dla inwestorów, jak i decydentów.
Dane o zatrudnieniu i nastrojach konsumentów pod lupą
We wtorek zostanie zaktualizowany Indeks Zaufania Konsumenckiego Conference Board. Indeks odnotował spadek w sierpniu, mimo że Amerykanie zgłaszali nieznacznie lepsze postrzeganie warunków na rynku pracy.
Waga tych odczytów jest podwyższona, ponieważ wydatki konsumpcyjne napędzają około dwie trzecie amerykańskiej aktywności gospodarczej, więc zmiany w zaufaniu i zatrudnieniu bezpośrednio wpływają na to, jak inwestorzy oceniają trwałość popytu gospodarstw domowych.
Oczekuje się, że wrześniowy raport o zatrudnieniu opublikowany w piątek pokaże 100 000 nowych miejsc pracy, według ekonomistów ankietowanych przez Reuters, przy stopie bezrobocia utrzymującej się na poziomie 4,2%. Chociaż dane o zatrudnieniu za sierpień przewyższyły prognozy, wzrost nie był na tyle istotny, aby zmienić wzorzec umiarkowanych zatrudnień i ograniczonych zwolnień obserwowany przez cały rok. Raport o zatrudnieniu przekraczający oczekiwania mógłby wzmocnić argumenty za kolejną podwyżką stóp przez Fed.
Nastroje konsumentów wciąż mierzą się z wyzwaniami. Badanie Uniwersytetu Michigan wykazało, że nastroje osiągnęły drugi najniszy poziom w 74-letniej historii badania. Presję pogłębiają koszty kredytów hipotecznych – oprocentowanie 30-letnich kredytów o stałej stopie wzrosło do 7,45%, najwyższego poziomu od stycznia 2025 roku.
Wyniki kwartalne Micron, CarMax, Carnival, Nike i Accenture
Micron Technology zaprezentuje w środę wyniki za czwarty kwartał roku obrotowego. Analitycy z Wall Street prognozują zysk w wysokości 31,52 USD na akcję przy przychodach wynoszących około 51,07 mld USD. Jako producent pamięci Micron stanowi istotny wskaźnik popytu związanego z infrastrukturą centrów danych AI.
#earnings for the week of September 28, 2026 $MU $NKE $CCL $ACN $CAG $JBL $KMX $AYI $MTN $UEC $IVA $MKC $JEF $CNXC $FDS $PRGS $AIR $SANG $GNS $BSET $ATCH pic.twitter.com/qDjcnxmtyc — Earnings Whispers (@eWhispers) September 25, 2026
CarMax ogłosi we wtorek wyniki za drugi kwartał roku obrotowego. Wcześniej w tym roku inwestor aktywistyczny wzywał sprzedawcę do rozważenia obniżek cen pojazdów używanych, a publikacja wyników może wskazać, czy presja cenowa osłabła.
Carnival Corporation otworzy w poniedziałek tygodniowy cykl wyników. Wall Street prognozuje 1,35 USD na akcję przy przychodach wynoszących 8,39 mld USD. Wydatki w branży rejsów pozostawały mocne w miesiącach letnich, mimo że część konsumentów ograniczyła wydatki na inne formy podróży.
Nike przedstawi w środę po zamknięciu sesji wyniki za pierwszy kwartał roku obrotowego. Analitycy oczekują 0,44 USD na akcję przy przychodach wynoszących 11,33 mld USD. Poprzedni kwartalny raport giganta odzieży sportowej ujawnił 12-procentowy spadek sprzedaży w Chinach.
Accenture opublikuje wyniki w czwartek – analitycy prognozują 3,18 USD na akcję przy przychodach wynoszących 18,03 mld USD. Gigant konsultingowy niedawno ustanowił pięcioletnią współpracę w zakresieczeństwa AI z firmą Anthropic.
McCormick and Company również ogłosi wyniki w środę – oczekuje się 0,76 USD na akcję przy przychodach zbliżonych do 1,98 mld USD. Producent przypraw planuje fuzję z Unileverem.
Na tle nastrojów znajdujących się blisko najniższych poziomów w 74-letniej historii badań Uniwersytetu Michigan ten zbiór raportów z sektora konsumenckiego dostarcza oceny na poziomie poszczególnych firm, gdzie wydatki gospodarstw domowych pozostają stabilne, a gdzie słabną.
Rentowności obligacji skarbowych i ogólne otoczenie rynkowe
10-letnia rentowność obligacji skarbowych zakończyła miniony tydzień na poziomie 5,17%, podczas gdy rentowność 30-letnich obligacji osiągnęła najwyższy poziom od ponad dwóch dekad, zamykając się według Barchart na 5,49%. Podwyższone rentowności obniżają wartość bieżącą przyszłych strumieni zysków przedsiębiorstw.
U.S. 30-Year Treasury Yield closes at 5.49%, the highest level in more than 22 years pic.twitter.com/MyAfEkUceX — Barchart (@Barchart) September 25, 2026
Osiem z jedenastu sektorów w S&P 500 zanotowało ujemne stopy zwrotu we wrześniu. Obliczony z równymi wagami indeks spadł w tym miesiącu o około 4%, co pokazuje, że wzrosty rynku w dużym stopniu zależały od ograniczonej liczby dużych spółek technologicznych.
Złoto osiadło w okolicach 4 322,40 USD, ropa naftowa notowana była wokół 92,79 USD, a Bitcoin zakończył blisko 83 809 USD. VIX, mierzący oczekiwaną zmienność rynku, spadł do 14,87.
W tym tygodniu wiele spółek przechodzi dzień bez dywidendy, w tym Cisco Systems, Deere i Bristol-Myers Squibb. Uczestnicy rynku będą oceniać tygodniowe dane o zatrudnieniu i inflacji na tle podwyższonych rentowności obligacji, aby określić przyszły kierunek rynku, a wyniki spółek z branż od pamięci półprzewodnikowych, przez konsulting i podróże, po dobra konsumpcyjne, pokażą, jak przedsiębiorstwa radzą sobie w tych samych warunkach.

