Jak stablecoiny i AI mogą zmienić globalne płatności do 2030 roku
Najważniejsze informacje
- •Paneliści stwierdzili, że wielokrotnego użytku poświadczenia tożsamości mogłyby pozwolić użytkownikom na jednorazową weryfikację do 2030 roku, zastępując powtarzalne procedury KYC obecnie wymagane w portfelach i platformach bankowych.
- •Mastercard realizuje wizję „sieci sieci”, a jego platforma Mastercard Move integruje funkcje oparte na stablecoinach, dzięki czemu emitenci i akceptanci mogą rozliczać zobowiązania poza tradycyjnymi godzinami bankowymi.
- •Eksperci nie spodziewali się do 2030 roku szybkiego odejścia od stablecoinów denominowanych w dolarze amerykańskim, ponieważ ograniczenia regulacyjne i głęboka płynność dolara ograniczają ekspansję tokenów w walutach alternatywnych.
- •Zdaniem panelu interoperacyjność musi wykraczaćza łączenie blockchainów i obejmować połączenie infrastruktury aktywów cyfrowych z bankami i sieciami płatniczymi — w przeciwnym razie rozliczenia blockchainowe pozostaną równoległym torem dla firm natywnie krypto.
- •Autonomiczne płatności AI rodzą nierozstrzygnięte pytania o autoryzację, oszustwa i odpowiedzialność, którymi mają zająć się inicjatywy takie jak Agent Pay for Machines (AP4M) poprzez weryfikowalną intencję i kryptograficznie weryfikowalne paragony zapisywane na blockchainie.
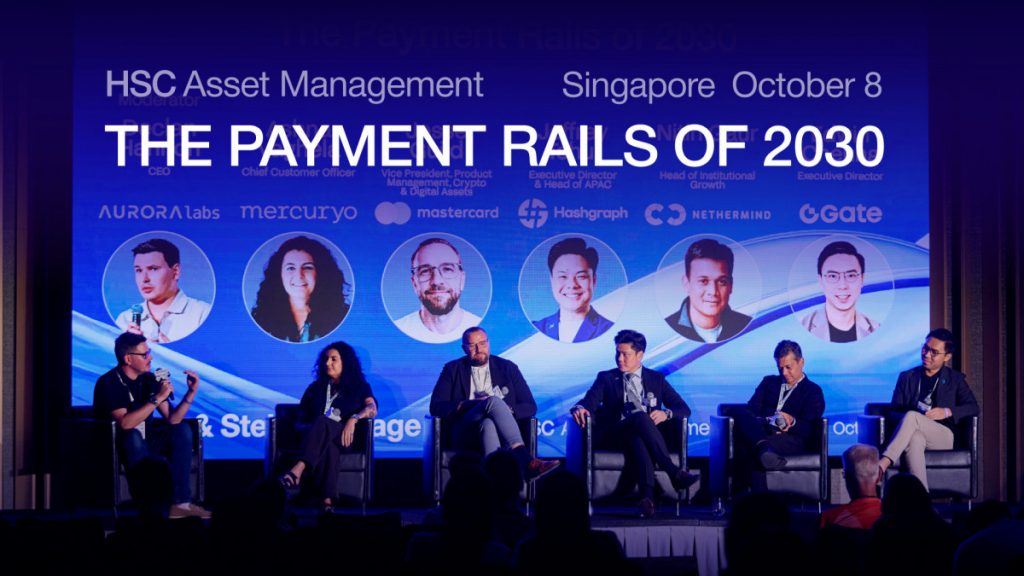
Przyszłość płatności globalnych może zależeć mniej od budowy zupełnie nowej infrastruktury finansowej, a bardziej od tego, by istniejące systemy współpracowały ze sobą bezproblemowo. To był jeden z głównych wątków panelu „The Payment Rails of 2030”, zorganizowanego 8 października 2026 roku w siedzibie HSC Asset Management w Singapurze. Liderzy branży omawiali, jak stablecoiny, infrastruktura blockchain, ramy regulacyjne i sztuczna inteligencja mogą w ciągu najbliższych czterech lat zmienić przepływ pieniądza.
Dyskusję prowadził Declan Hannon z Aurora Labs, a wzięli w niej udział Ashna Vaghela z Mercuryo, Jesse Guild z Mastercard, Jeffrey Tchui z Hashgraph, Nitin Gaur z Nethermind oraz Edwin Cheung z Gate.
Paneliści rozważali, jak mogłyby wyglądać płatności w 2030 roku, gdyby stablecoiny przemieszczały pieniądze całą dobę, sieci blockchain łączyły transakcje przez granice, a agenci AI zaczęli dokonywać płatności w imieniu użytkowników. Rozmowa koncentrowała się na technologiach i wyzwaniach, które mogą wpłynąć na przyszłość globalnych finansów. Stablecoiny — tokeny oparte na blockchainie, zaprojektowane tak, by utrzymywać stabilną wartość względem waluty odniesienia, najczęściej dolara amerykańskiego — znajdują się w centrum tej debaty, ponieważ łączą nieprzerwaną pracę sieci blockchain z jednostką rozliczeniową, którą firmy tradycyjne już rozumieją.
Uproszczenie płatności zaczyna się od tożsamości i doświadczenia użytkownika
Jednym z pierwszych poruszonych problemów było powtarzające się potrzebowanie weryfikacji tożsści. Procedury KYC (know-your-customer) pozostają niepotrzebnie powtarzalne w różnych portfelach, usługach bankowych i na innych platformach. Ta powtarzalność wynika głównie z tego, że od instytucji oczuje się zwykle, iż weryfikują klientów we własnym zakresie, zamiast polegać na weryfikacjach przeprowadzonych gdzie indziej — przez co te same dane osobowe są zbierane w kółko. Każda zbędna weryfikacja zwiększa tarcie przy onboardingu użytkowników oraz koszty compliance po stronie dostawców, dlatego wielokrotnego użytku poświadczenia tożsamości stały się powracającym celem w projektowaniu systemów płatniczych.
Do 2030 roku użytkownicy mogliby móc zweryfikować swoją tożsamość raz i ponownie wykorzystywać te poświadczenia w wielu usługach. Obecny stan KYC porównano z faksem: procesem, który może ostatecznie stać się przestarzałym elementem usług finansowych.
Wyzwanie wykracza poza weryfikację tożsamości. Zarządzanie walutami fiat, stablecoinami i kryptowalutami pozostaje rozproszone między osobnymi aplikacjami. Użytkownicy mogą musieć przełączać się między kontem bankowym, giełdą i portfelem krypto, by po prostu zrozumieć swoją sytuację finansową albo ustalić, jak dokonać płatności.
Trwają prace nad bardziej zunifikowanym doświadczeniem, które połączy wielowalutowe konta płatnicze w fiat ze stablecoinami. Dłużofalowym celem jest połączenie tradycyjnych sieci płatniczych z systemami opartymi na blockchainie, tak aby użytkownicy mogli przesyłać pieniądze różnymi kanałami, nie musząc rozumieć infrastruktury działającej w tle każdej transakcji.
Praktyczny przykład z Azji Południowo-Wschodniej zilustrował trudności z podziałem rachunku za kolację między osobami korzystającymi z różnych aplikacji płatniczych, kont bankowych i aktywów cyfrowych. Nawet gdy wszyscy chcą zapłacić, dokończenie transakcji często wymaga wielu aplikacji, weryfikacji tożsamości i procedur bezpieczeństwa.
Prelegenci zgodzili się, że te przeszkody niekoniecznie są ograniczeniami technologicznymi. W wielu przypadkach odzwierciedlają one fragmentację systemów, które rozwinęły się niezależnie od siebie.
Stableco mogłyby wydłużyć czas płatności poza godziny pracy banków
Dostępność infrastruktury płatniczej całą dobę była kolejnym ważnym tematem. Tradycyjne systemy bankowe często działają według godzin pracy, harmonogramów rozliczeń i ograniczeń regionalnych. Sieci blockchain w przeciwieństwie do nich mogą przetwarzać transakcje w sposób ciągły. Różnica jest najbardziej widoczna w płatnościach transgranicznych, gdzie przelewy kierowane przez kilka banków muszą czekać na godziny graniczne każdego z nich i mogą pozostawać bezczynne w weekendy i święta.
Mastercard kreśli wizję „sieci sieci”, łączącej infrastrukturę płatności fiat z szynami blockchain. W ramach tej wizji transgraniczna platforma płatnicza firmy, Mastercard Move, integruje możliwości płatnicze oparte na stablecoinach, aby rozszerzyć globalny przepływ pieniądza.
Możliwość rozliczania transakcji w stablecoinach mogłaby przynieść wymierne korzyści instytucjom finansowym. Ponieważ sieci blockchain działają nieprzerwanie, emitenci i akceptanci mogliby rozliczać określone zobowiązania poza tradycyjnymi godzinami bankowymi, co potencjalnie poprawiłoby zarządzanie kapitałem obrotowym i zmniejszyło opóźnienia.
Jednak panel podkreślił, że samo szybsze rozliczanie nie zagwarantuje powszechnej adopcji. Firmy potrzebują także jasnych procesów compliance, przewidywalnych kosztów wymiany, niezawodnej szybkości transakcji oraz wsparcia, gdy coś pójdzie nie tak.
Te wymogi są kluczowe dla wprowadzenia płatności w stablecoinach do głównego nurtu działalności biznesowej. Firmy muszą mieć pewność, że ich transakcje spełniają wymogi regulacyjne, że koszty wymiany mają sens ekonomiczny i że ktoś rozwiąże problemy, gdy się pojawią. Adopcja będzie zależała od niezawodności całego doświadczenia płatniczego, a nie wyłącznie od szybkości samej technologii. Jednym z znaków, na które warto zwracać uwagę do 2030 roku, jest to, czy rozliczanie w stablecoinach stanie się rutynowym elementem operacji emitentów i akceptantów, a jedynie sporadyczną możliwością.
Dolar amerykański prawdopodobnie pozostanie dominujący w płatnościach stablecoinowych
Mimo rosnącego zainteresowania alternatywnymi walutami i rozliczeniami opartymi na blockchainie eksperci nie spodziewali się do 2030 roku szybkiego odejścia od stablecoinów denominowanych w dolarze amerykańskim. Ograniczenia regulacyjne i różnice między krajowymi systemami finansowymi prawdopodobnie będą nadal ograniczać ekspansję aktyości stablecoinów niedolarowych. To oczekiwanie odzwierciedla szerszą rolę dolara w fakturowaniu handlu globalnego i rezerwach, gdzie głęboka płynność daje tokenom powiązanym z dolarowym przewagę, której waluty alternatywne jak dotąd nie dorównały.
Waluty lokalne i regionalne porozumienia płatnicze mogą zyskać na znaczeniu w określonych zastosowaniach, ale istotna zmiana dominującej waluty rozliczeniowej prawdopodobnie wymagałaby znaczącego rozwoju regulacji.
Potencjalne możliwości istnieją w finansowaniu handlu, surowcach oraz obrocie tokenizowanymi aktywami świata rzeczywistego. Żegluga stanowi trafny przykład: ładunek może reprezentować znaczną wartość, a opóźnienia w rozliczaniu faktur mogą uniemożliwiać dalszy transport towarów. Rozliczenia oparte na blockchainie mogłyby pomóc w rozwiązaniu tych wąskich gardeł, umożliwiając płynniejszy przepływ pieniądza wraz z transakcjami handlowymi.
Regionalne wzorce adopcji mogą się różnić. Aktywność stablecoinowa na rynkach takich jak Hongkong i Singapur niekoniecznie przekłada się na powszechne codzienne korzystanie wśród ogółu społeczeństwa. Rynki Azji Południowo-Wschodniej, w tym Tajlandia i Filipiny, wykazują wzrost aktywności stablecoinowej związanej z płatnościami.
Podkreśla to istotne rozróżnienie: wysokie wolumeny transakcji nie oznaczają automatycznie masowej adopcji. Jasność regulacyjna, lokalne nawyki płatnicze i praktyczne codzienne zastosowania — wszystkie te czynniki wpłyną na to, czy stablecoiny staną się rutynowym elementem finansów konsumenckich i biznesowych.
Infrastruktura blockchain zmierza w stronę interoperacyjności
Dyskusja objęła także kwestię, czy rozprzestrzenianie się sieci blockchain ostatecznie ustąpi miejsca bardziej zunifikowanej infrastrukturze finansowej.
Nie każdy blockchain musi pełnić tę samą funkcję. Niektóre sieci mogą specjalizować się w przetwarzaniu transakcji, inne dostarczać infrastrukturę rozliczeniową. Płynność i aktywność stablecoinowa są już skoncentrowane na ograniczonej liczbie głównych sieci, obok systemów Layer 2 i powstających instytucjonalnych blockchainów.
Zamiast oczekiwać, że jeden blockchain zdominuje wszystkieowania, bardziej prawdopodobnym rezultatem jest ekosystem, w którym kilka sieci współistnieje i pełni różne funkcje.
Bardziej istotnym wyzwaniem jest integracja rozliczeń opartych na blockchainie z istniejącym systemem finansowym. Finanse tradycyjne oddzielają mechanizmy transmisji płatności od infrastruktury bankowej, która rejestruje i rozlicza przepływy pieniądza. Stablecoiny i systemy blockchain łączą część tych funkcji, tworząc nowe możliwości, ale też wprowadzając wyzwania techniczne i operacyjne.
Interoperacyjność musi więc wykraczać poza łączenie blockchainów ze sobą. Musi także łączyć infrastrukturę aktywów cyfrowych z bankami, sieciami płatniczymi i ugruntowanymi procesami finansowymi. Bez tego mostu rozliczenia blockchainowe ryzykują pozostanie równoległym torem, wykorzystywanym głównie przez firmy natywnie krypto, zamiast stać się częścią codziennych płatności biznesowych.
Dla użytkowników cel jest prosty: płatności powinny działać bez wymagania, by rozumieli, który blockchain, portfel czy mechanizm rozliczeniowy jest zaangażowany. Osiągnięcie tego celu będzie wymagało koordynacji między sieciami, pulami płynności i dostawcami usług.
Agenci AI stawiają nowe pytania o płatności i odpowiedzialność
Gdy rozmowa skręciła w stronę sztucznej inteligencji, panel rozważał, jak autonomiczni agenci mogą zmienić sposób, w jaki ludzie i firmy inicjują transakcje.
Agenci AI mogą ostatecznie być w stanie odkrywać produkty, porównywać ceny, kupować usługi i wykonywać płatności w imieniu użytkowników. Infrastruktura blockchain i stablecoiny mogłyby wspierać te działania, umożliwiając zautomatyzowane, programowalne transakcje.
Jednak płatności autonomiczne wprowadzają nowe pytania dotyczące autoryzacji, tożsamości, oszustw i odpowiedzialności. Można wyodrębnić handel agentowy, płatności agentowe i finanse agentowe. Podczas gdy napędzany AI handel i płatności już powstają, bardziej złożone aktywności finansowe obejmujące akcje i rynki kapitałowe napotkają dodatkowe wyzwania.
Istniejące platformy handlowe niekoniecznie zostały zaprojektowane z myślą o autonomicznych agentach programowych, a odpowiedzialność musi być jasno ustalona, gdy agent podejmie nieprawidłową lub nieautoryzowaną decyzję. To znajoma luka: zaufanie konsumentów do wcześniejszych form handlu elektronicznego rozwinęło się dopiero po dojrzeniu ochrony kupujących, weryfikacji sprzedawców i procesów rozstrzygania spor.
Jedną z inicjatyw mających na celu rozwiązanie tych problemów jest Agent Pay for Machines (AP4M). Jeden z jej komponentów, weryfikowalna intencja, ma pomagać ustalić, do czego użytkownik polecił agentowi, oraz czy wynikła transakcja była zgodna z tą instrukcją.
Na przykład użytkownik mógłby autoryzować agenta do automatycznego dokonywania zakupów poniżej określonej kwoty, przy czym większe transakcje wymagałyby dodatkowego zatwierdzenia. Kryptograficznie weryfikowalne, zapisane na blockchainie paragony mogłyby również stanowić dowód pierwotnej instrukcji i wykonanej czynności. Takie zabezpieczenia mogłyby pomóc w ustaleniu odpowiedzialności, gdy zautomatyzowane płatności staną się powszechniejsze.
Niemniej konsumenci mogą nadal preferować tradycyjne metody płatności przy zakupach o wyższej wartości lub bardziej osobistych, takich jak loty i rezerwacje hotelowe, gdzie ugruntowane ochrony i mechanizmy chargeback pozostają istotne. Niektóre platformy wprowadziły już portfele agentowe i funkcje handlu agentowego, choć szersza adopcja będzie zależała od ulepszeń infrastruktury i funkcjonalności produktów.
Regulacje, prywatność i cyberbezpieczeństwo pozostają kluczowymi wyzwaniami
W końcowej części dyskusji uczestnicy panelu wskazali kilka przeszkód, które mogłyby spowolnić postęp w kierunku systemów płatniczych przewidzianych na 2030 rok.
Fragmentacja regulacyjna między regionami, przy czym różne jurysdykcje utrzymują różne podejścia do płatności i aktywów cyfrowych, stanowi istotną przeszkodę. Choć ramy regulacyjne ewoluują, ich rozwój może nie nadążać za zmianami technologicznymi.
Prywatność to kolejna kluczowa kwestia, szczególnie gdy firmy dążą do tego, by weryfikacja tożsamości była bardziej wielokrotnego użytku, a systemy płatnicze bardziej powiązane.
Równie ważne jest cyberbezpieczeństwo. Rosnąca automatyzacja transakcji finansowych rodzi pytania o to, jak monitorować aktywność, zapobiegać atakom i reagować, gdy coś pójdzie nie tak. Szybsze rozliczenia mogą przynieść efektywność, ale zwiększają też znaczenie skutecznych kontroli i mechanizmów reagowania na incydenty.
Agenci AI działający bez odpowiednich zabezpieczeń mogliby stwarzać poważne ryzyko compliance, szczególnie jeśli wchodzą w interakcje z podmiotami objętymi sankcjami lub przeprowadzają zakazane transakcje. Bez odpowiednich kontroli takie incydenty mogłyby podważyć zaufanie i sprowokować interwję regulatorów.
Interoperacyjność musi poprawiać ogólne doświadczenie użytkownika, a nie jedynie przyspieszać pojedyncze transakcje. Interakcje bez opłat gaz i bez mostków między blockchainami i pulami płynności mogłyby pomóc usunąć tarcia, ale sama łączność techniczna nie rozwiąże wszystkich problemów. Od tego, jak szybko główne jurysdykcje zbliżą swoje podejścia do emisji stablecoinów, autoryzacji agentów i prywatności danych, będzie w dużej mierze zależało, które elementy wizji na 2030 rok ziszczą się najpierw.
Od infrastruktury płatniczej do płynnego doświadczenia finansowego
Dyskusja panelu wskazywała na przyszłość, w której tradycyjne sieci płatnicze, stablecoiny, infrastruktura blockchain i aplikacje napędzane AI będą coraz częściej działać razem.
Ta transformacja nie zostanie zdefiniowana przez jedną technologię zastępującą istniejący system finansowy. Zamiast tego postęp będzie zależał od integracji różnych systemów, uproszczenia weryfikacji tożsamości, poprawy rozliczeń transgranicznych i ustanowienia jasnych zasad dla transakcji zautomatyzowanych.
Do 2030 roku użytkownicy mogą oczekiwać, że będą przechodzić między walutami fiat a aktywami cyfrowymi bez przełączania aplikacji i nawigowania po różnych sieciach. Firmy mogą być w stanie rozliczać płatności poza godzinami bankowymi, a agenci AI mogą obsługiwać rutynowe transakcje w jasno określonych granicach autoryzacji.
Osiągnięcie tej wizji będzie wymagało czegoś więcej niż innowacji technologicznych. Koordynacja regulacyjna, ochrona prywatności, cyberbezpieczeństwo i niezawodne wsparcie klienta pozostaną kluczowe dla budowy zaufania.
Główny przekaz panelu był taki, że przyszłość płatności nie polega po prostu na szybszym przemieszczaniu pieniędzy. Chodzi o to, by przepływ pieniądza był bardziej dostępny, interoperacyjny i intuicyjny w coraz bardziej połączonym globalnym systemie finansowym.
Źródło: Metaverse Post

