Akcje SpaceX spadają, gdy Starlink Mobile kieruje ofertę do amerykańskich operatorów
Najważniejsze informacje
- •SpaceX zgodziła się przejąć ogólnokrajowy portfel licencji na pasmo niskich częstotliwości, pozycjonując satelitarną usługę Starlink typu satelita-komórka jako bezpośredniego konkurenta dla AT&T, T-Mobile i Verizon, pod warunkiem uzyskania zgody FCC.
- •Starlink jest jedynym rentownym segmentem SpaceX, który w drugim kwartale wypracował ponad $1.6 miliarda, podczas gdy działalność kosmiczna i AI odnotowały odpowiednio straty w wysokości $542 milionów i $1.25 miliarda.
- •Spółka stara się pozyskać $40 miliardów na zakup chipów Nvidia, aby zostać największym dostawcą usług obliczeniowych AI; ma już kontrakty z Google, który płaci $925 milionów miesięcznie, oraz Anthropic, który płaci $1.25 miliarda.
- •Nakłady inwestycyjne SpaceX wzrosły w ostatnim kwartale powyżej $15.8 miliarda, a proponowane finansowanie doprowadziło do gwałtownego wzrostu rentowności obligacji i kosztów ubezpieczenia od niewypłacalności.
- •SPCX utworzył świecę typu shooting star po wzroście z $105.27 w lipcu do maksimum w pobliżu $176. Akcje utrzymują się powyżej 50-dniowej EMA i są obserwowane pod kątem wsparcia na poziomie $157.9 oraz potencjalnych celów odbicia na poziomach $176 i $200.
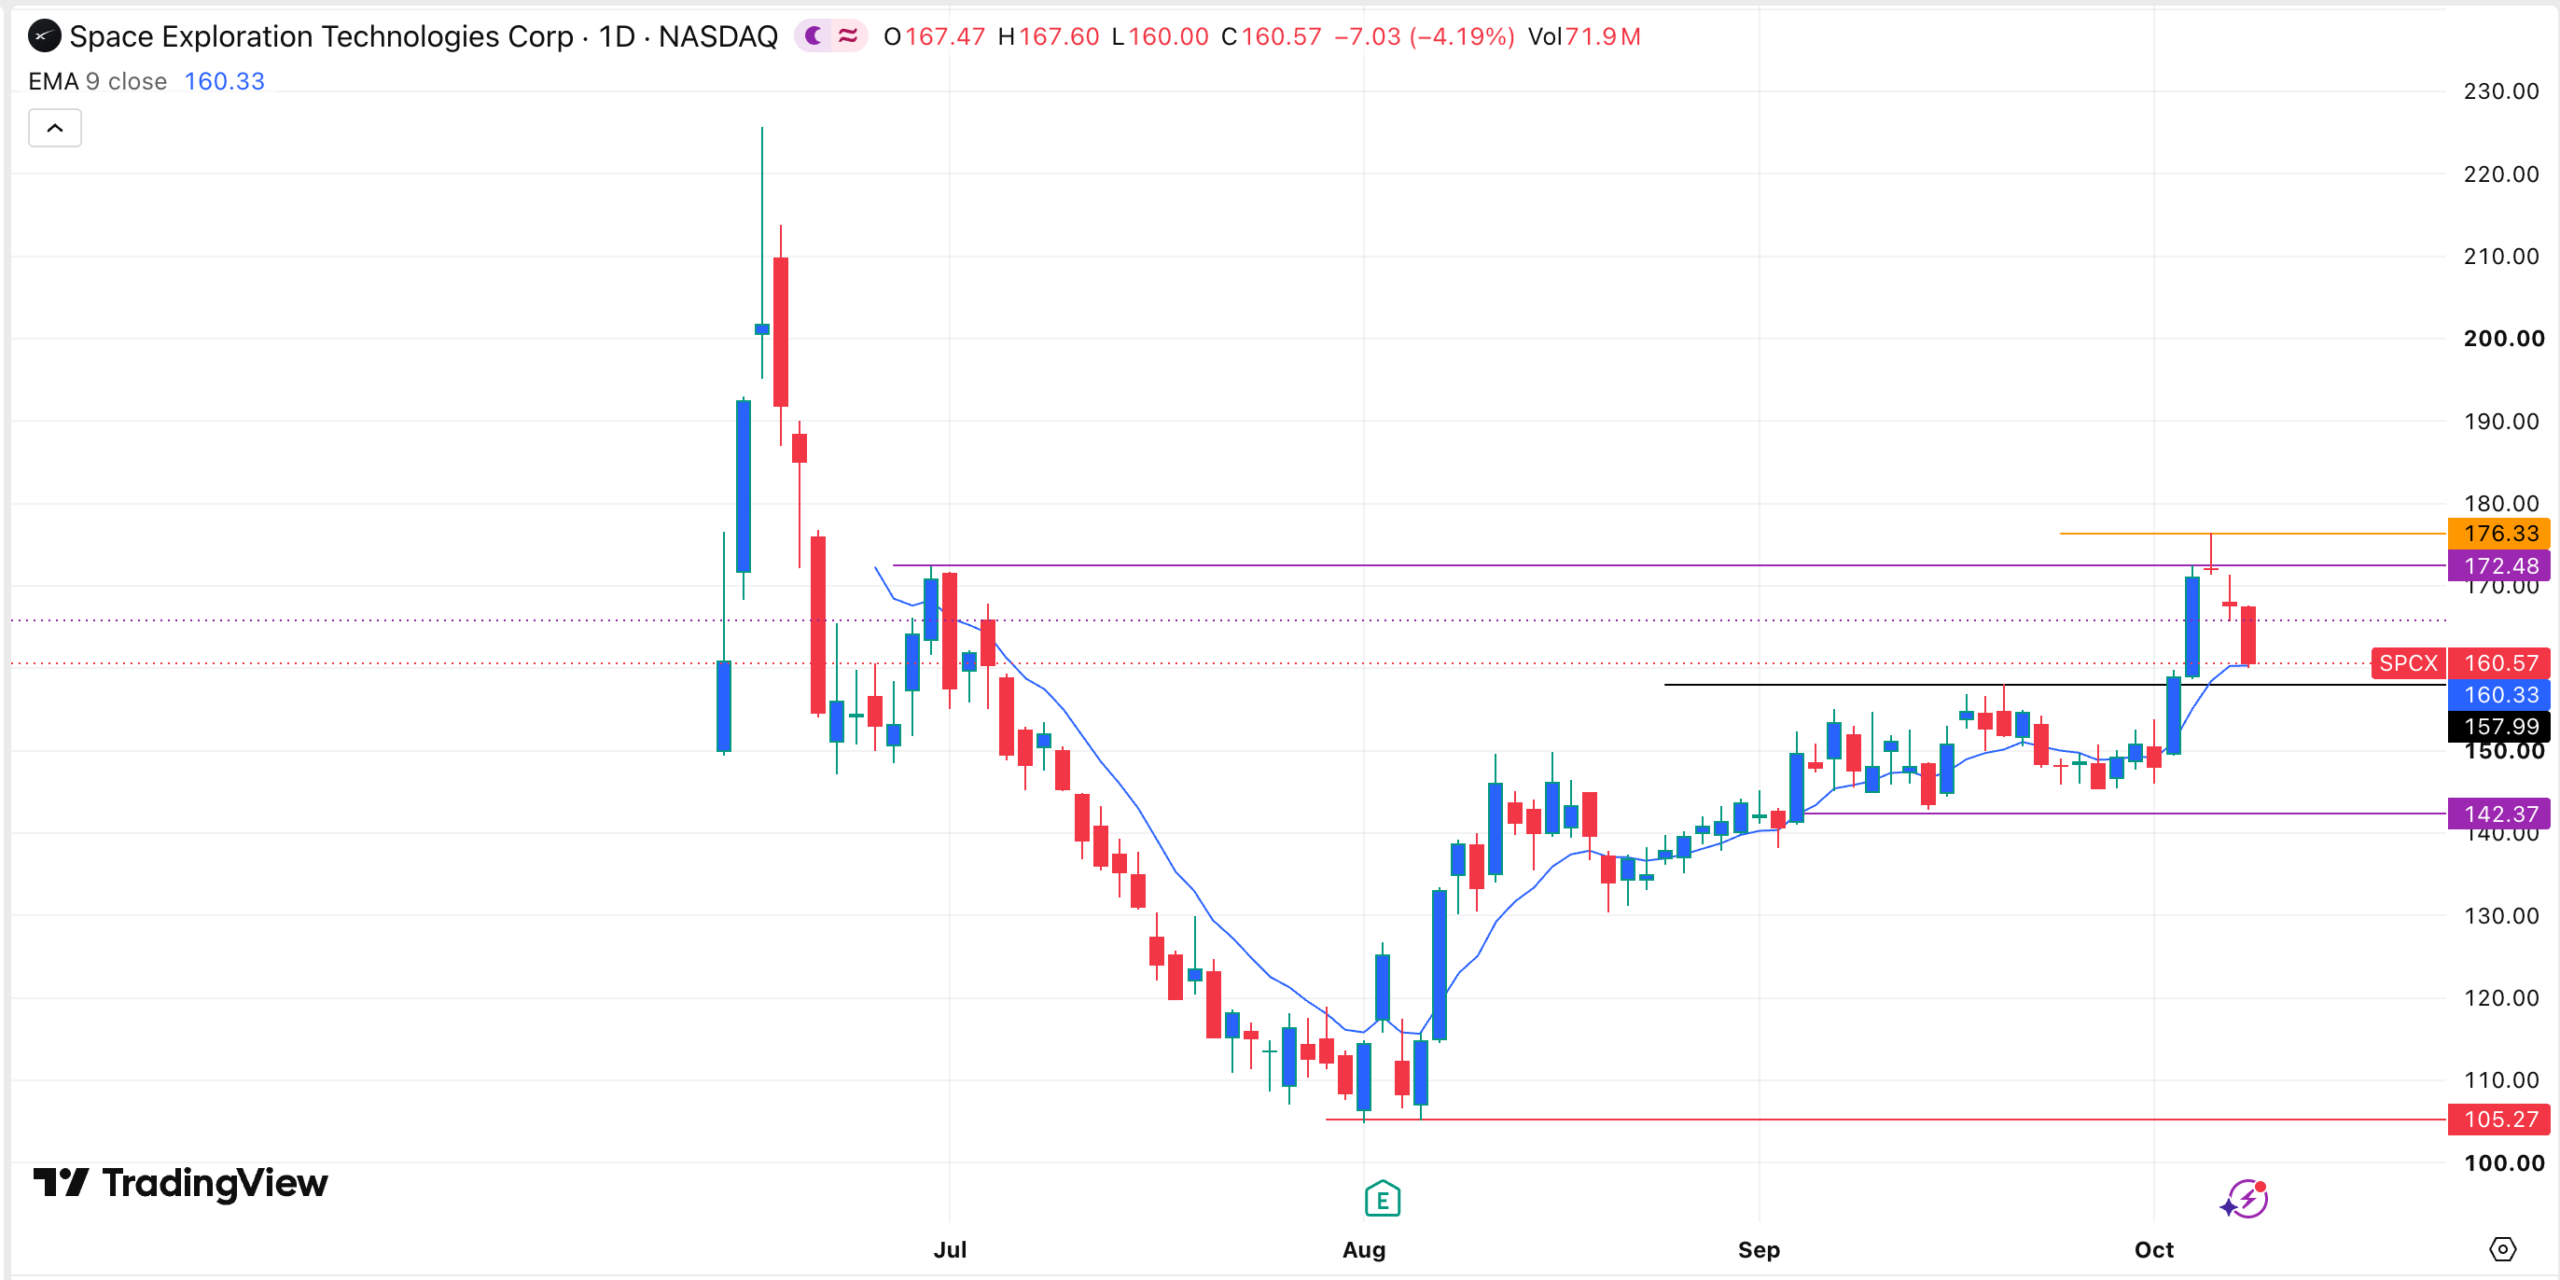
Akcje SpaceX gwałtownie spadły w tym tygodniu, mimo że spółka ogłosiła znaczącą ekspansję strategii Starlink Mobile. SPCX zamknął sesję 8 października na poziomie $160.57, poniżej śróddziennego maksimum $176.42 osiągniętego 6 października, gdy osłabło ostatnie momentum akcji.
Najnowsza umowa telekomunikacyjna może wzmocnić pozycję SpaceX wobec ugruntowanych amerykańskich operatorów bezprzewodowych. Jednocześnie spółka zwiększa jednak swoją ekspozycję na kapitałochłonną infrastrukturę AI poprzez proponowany pakiet finansowania o wartości $40 miliardów. Oba zobowiązania uzależniają perspektywy spółki od wysokich nakładów początkowych w obszarach, w których zwrot z inwestycji wymaga czasu.
Umowa dotycząca pasma stawia SpaceX w bezpośredniej konkurencji z AT&T, T-Mobile i Verizon
SpaceX Elona Muska pozycjonuje się jako większy konkurent dla AT&T, T-Mobile i Verizon. Spółka zgodziła się przejąć ogólnokrajowy portfel licencji na pasmo niskich częstotliwości, co pozwoli jej wykorzystać satelitarną usługę Starlink do odegrania znaczącej roli w branży operatorów. Częstotliwości z niskiego pasma należą do najbardziej pożądanych aktywów w sektorze łączności bezprzewodowej, ponieważ rozchodzą się na większe odległości i skuteczniej przenikają przez budynki niż fale o wyższych częstotliwościach. Jest to jeden z głównych powodów, dla których ogólnokrajowi operatorzy tradycyjnie pilnie strzegli takich licencji.
Po uzyskaniu zgody Federalnej Komisji Łączności (FCC) SpaceX planuje połączyć swoje usługi satelita-komórka z siecią naziemną zaprojektowaną do łączenia urządzeń w dowolnym miejscu. Jest to istotny rozwój, ponieważ jeśli strategia zadziała, spółka będzie miała dobrą pozycję do zdobycia znacznego udziału w rynku Stanów Zjednoczonych. Następnie to samo podejście mogłoby zostać zastosowane podczas prób oferowania usługi w innych krajach. Zasięg bezpośredniego połączenia z komórką ma docierać do obszarów wiejskich i odległych, gdzie budowa wież jest nieopłacalna — czyli terenów, na których tradycyjne sieci historycznie radziły sobie najsłabiej — a tempo, w jakim SpaceX przekształci nowo nabyte pasmo w działającą sieć, jest kluczową kwestią wykonawczą dla tej strategii.
Najnowsze wyniki pokazują, że Starlink jest obecnie największym źródłem gotówki SpaceX. Jednostka satelitarna ma 12 milionów klientów na całym świecie i ponad 10,200 satelitów na orbicie. Wygenerowała ponad $4.2 miliarda przychodów, co stanowiło 53% łącznych przychodów spółki.
Starlink jest również jedyną rentowną częścią działalności SpaceX. W drugim kwartale wypracował ponad $1.6 miliarda, podczas gdy działalność kosmiczna i działalność AI odnotowały odpowiednio straty w wysokości $542 milionów i $1.25 miliarda. Uzależnienie od jednego rentownego segmentu jest jednym z powodów, dla których zakład dotyczący pasma jest tak istotny: ekspansja opiera się na jedynej jednostce generującej obecnie zyski, podczas gdy pozostałe działy ponoszą straty.
SpaceX pracuje również nad udoskonaleniem działalności satelitarnej. Spółka przeprowadziła niedawno test trzeciej wersji satelity, który waży około 2,000 kilogramów i będzie mógł zapewnić około 1 terabajta przepustowości oraz 160 Gbps przepustowości łącza uplink.
Rosnące koszty i pozyskiwanie $40 miliardów obciążają akcje
Mimo wzrostu we wszystkich obszarach działalności SpaceX stoi przed poważnymi wyzwaniami, które pomagają wyjaśnić spadek jej akcji w ostatnich dniach. Jak informowano na początku tego tygodnia, spółka stara się pozyskać $40 miliardów na zakup chipów Nvidia. Jej celem jest zostanie największym dostawcą usług obliczeniowych dla firm z branży sztucznej inteligencji (AI).
SpaceX zdobyła już znaczące kontrakty z firmami takimi jak Google i Anthropic. Google płaci jej $925 milionów miesięcznie, a Anthropic płaci jej $1.25 miliarda.
Wyzwaniem jest jednak to, że osiągnięcie rentowności przez tę działalność zajmie czas. W ostatnim kwartale jednostka AI odnotowała stratę przekraczającą $1.25 miliarda, podczas gdy nakłady inwestycyjne spółki wzrosły do ponad $15.8 miliarda.
Proponowane pozyskanie $40 miliardów doprowadziło również do gwałtownego wzrostu rentowności obligacji SpaceX. Ponadto koszt ubezpieczenia od niewypłacalności nadal rośnie w tym roku. Wyższa rentowność oznacza wyższy koszt obsługi zadłużenia, dlatego kierunek zmian tych rentowności — wraz z ostatecznymi warunkami pozyskania finansowania — jest ważnym czynnikiem, który należy obserwować w miarę rozbudowy infrastruktury AI.
Obraz techniczny pokazuje wyhamowanie momentum
Wykres dzienny pokazuje, że akcje SpaceX znajdowały się w ostatnich miesiącach w silnym trendzie wzrostowym, rosnąc z minimum $105.27 w lipcu do maksimum $176.33. Bliższa analiza pokazuje, że na wykresie utworzyła się niewielka świeca typu shooting star, powszechnie obserwowany sygnał potencjalnego odwrócenia trendu na spadkowy w analizie technicznej.
Akcje utrzymały się powyżej 50-dniowej wykładniczej średniej kroczącej (EMA) i próbują ponownie przetestować kluczowy poziom wsparcia $157.9, który był ich maksimum 21 września. Zgodnie z analizą najbardziej prawdopodobnym scenariuszem jest odbicie, potencjalnie w kierunku poziomu oporu $176, a następnie psychologicznego poziomu $200.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Ceny akcji, plany finansowania, zgody regulacyjne i poziomy techniczne mogą się zmieniać wraz z ewolucją warunków rynkowych.
Ten artykuł ukazał się pierwotnie w serwisie The Market Periodical.

