Statystyki S&P 500 2026: stopy zwrotu, obsunięcia i kluczowe dane
Najważniejsze informacje
- •S&P 500 zakończył 12 października 2026 r. na poziomie 7 807,24 — spadek o 0,06%, który pozostawił go około 0,5% poniżej maksimum 52-tygodniowego wynoszącego 7 844,52.
- •Indeks zyskał 14,05% w ujęciu cenowym w 2026 r. i 15,08% z dywidendami, po całkowitych stopach zwrotu 26,29% w 2023 r., 25,02% w 2024 r. i 17,88% w 2025 r.
- •Od startu w 1957 r. S&P 500 osiągał średnio około 10% rocznych stóp zwrotu i kończył dodatnio w 74 ze 100 lat kalendarzowych od 1926 do 2025 r.
- •Najgłębsze odnotowane obsunięcie indeksu wyniosło około 82% w latach 1929–1932, a kryzys finansowy 2007–2009 przyniósł spadek około 49%, z którym rynek zmagał się do sierpnia 2012 r.
- •Na Polymarket traderzy wyceniają na 58% szansę osiągnięcia przez S&P 500 poziomu 8 000 USD i na 60% dotknięcia 7 400 USD do końca grudnia, choć rynek jest mały, z obrotem około 413 tys. USD.
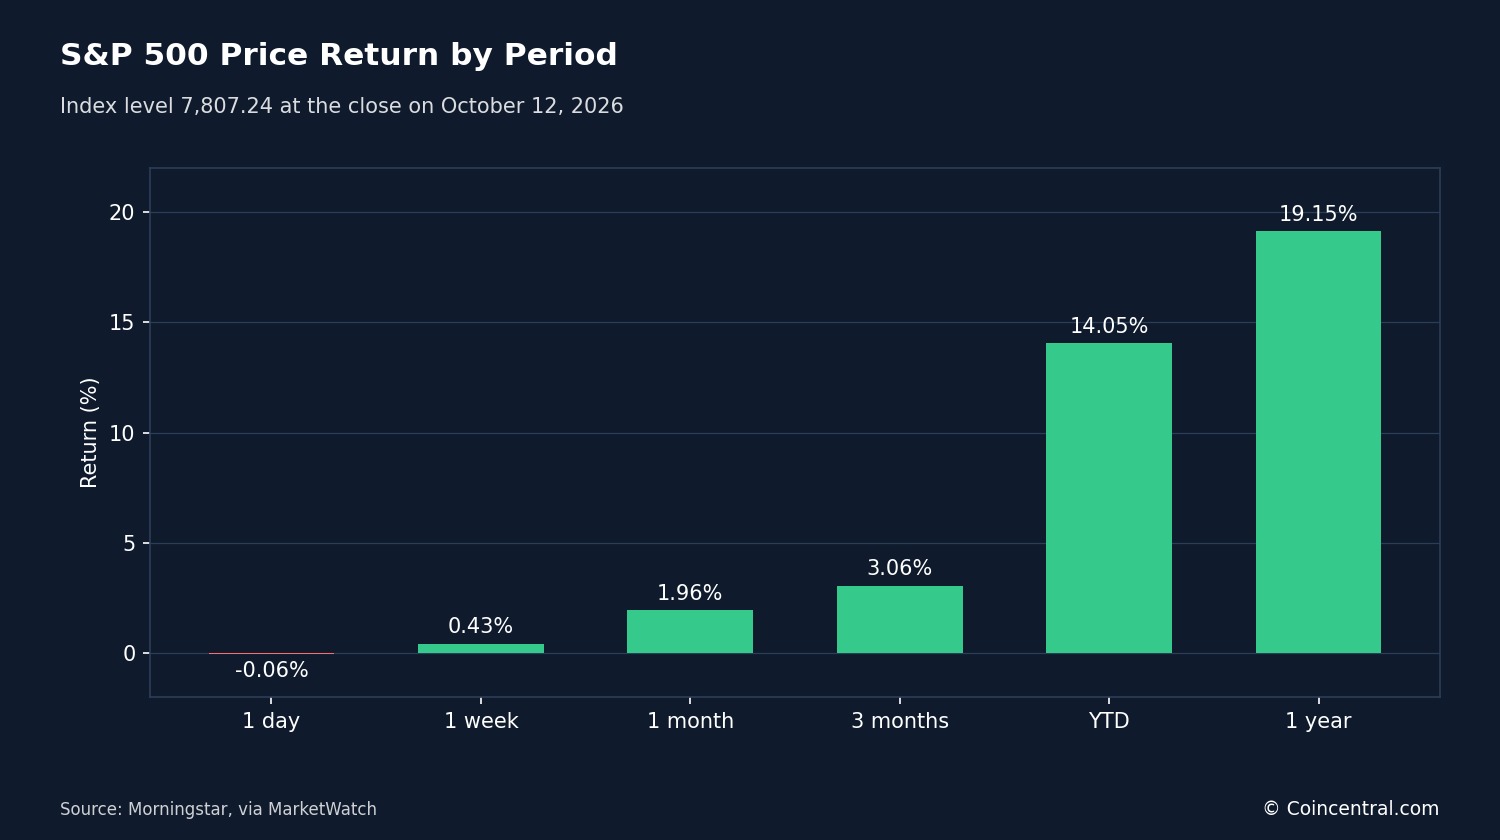
S&P 500 zamknął się 12 października 2026 r. na poziomie 7 807,24, spadając o 4,30 punktu, czyli 0,06%, względem poprzedniego zamknięcia na poziomie 7 811,54. Benchmark jest od początku 2026 r. wyżej o 14,05% w ujęciu cenowym i zyskał 19,15% w ciągu ostatnich dwunastu miesięcy. Poniższe dane kompilują najnowsze informacje o stopach zwrotu, ryzyku, historycznych spadkach rynku oraz szansach, jakie inwestorzy obecnie przypisują przyszłym ruchom.
O ile nie zaznaczono inaczej, dane dotyczą 12 lub 13 października 2026 r. Wyniki historyczne nie pozwalają przewidzieć przyszłych stóp zwrotu.
Kluczowe dane w skrócie
- Ostatnie zamknięcie: 7 807,24, 12 października 2026 r.
- Zakres 52 tygodni: od 6 316,91 do 7 844,52
- Od początku roku: stopa zwrotu cenowa 14,05% i całkowita 15,08%
- Średni roczny zwrot od 1957 r.: około 10%
- Dodatnie lata kalendarzowe od 1926 do 2025: 74 z 100 (łącznie z dywidendami)
- Najgłębszy odnotowany spadek: około 82%, w latach 1929–1932
S&P 500 dzisiaj: kurs i krótkoterminowe wyniki
Indeks otworzył się 12 października na poziomie 7 813,04 i notowany był w przedziale od 7 796,94 do 7 821,67, po czym zamknął się na 7 807,24. Niewielka strata przypadła na dzień, w którym Dow Jones Industrial Average wzrósł o 0,38%, a Nasdaq Composite stracił 0,44%.
S&P 500 znajduje się blisko maksimum 52-tygodniowego wynoszącego 7 844,52 — szczyt ten jest około 0,5% powyżej ostatniego zamknięcia — i stoi około 23,6% powyżej minimum 52-tygodniowego na poziomie 6 316,91.
Dłuższey pokazują mocniejsze wyniki. Roczna stopa zwrotu cenowego wynosi 19,15%, a roczna stopa zwrotu w ujęciu trzyletnim 21,53%. Pięcioletnia zannualizowana wartość jest niższa i wynosi 12,41%, a dziesięcioletnia 13,82%.
Dostawcy danych podają nieco odmienne krótkoterminowe wartości. Panel kluczowych danych MarketWatch wskazuje miesięczny wzrost o 2,46%, trzymiesięczny o 3,88% i roczny o 17,32%. Tabela Morningstar na tej samej stronie pokazuje dla tych samych okresów 1,96%, 3,06% i 19,15%. Różnica najprawdopodobniej wynika z dat przyjętych do pomiaru poszczególnych okresów.
Wszystkie powyższe to stopy zwrotu cenowe. Ponieważ indeks cenowy nie uwzględnia dywidend, całkowita stopa zwrotu jest wyższa: całkowita stopa zwrotu za 2026 r. do 12 października wynosi 15,08%, wobec 14,05% dla samej ceny. Dziesięcioletni wykres wzrostu Morningstar pokazuje wzrost 10 000 USD do 38 197 USD w ujęciu cenowym — niemal czterokrotność kwoty początkowej.
S&P 500 został uruchomiony 4 marca 1957 r. Obejmuje 500 dużych amerykańskich spółek notowanych na NYSE lub Nasdaq, a S&P Dow Jones Indices informuje, że pokrywa około 80% dostępnej wartości amerykańskiego rynku. Ta szerokość sprawia, że indeks jest powszechnie traktowany jako reprezentacja amerykańskiego rynku akcji, a jego średnia stopa zwrotu to najczęściej cytowana wartość ogólnej stopy zwrotu z rynku akcji.
Skład indeksu zmienia się w czasie. 1 października S&P Dow Jones Indices ogłosił, że do S&P 500 dodano spółkę Vylor, a dołączyć ma także Twilio. Vylor zyskał 12 października 3,75% i zamknął się na 75,89 USD. Tego samego dnia dostawca indeksu uruchomił wspólnie z giełdą hongkońską indeks S&P 500 & HKEX Tech 100 Index. Indeks śledzi wiele innych produktów, w tym ETF-y notowane w RPA i Korei Południowej.
Sezon wyników uzupełnia obraz najbliższych tygodni. Barron's zamieścił 12 października nagłówek mówiący, że Wall Street jest niezwykle optymistycznie nastawiony do wyników za trzeci kwartał; inny mówił, że to sezon o wysokiej stawce, zwłaszcza dla spółek związanych z AI.
Średnia stopa zwrotu S&P 500 według okresów
Według Fidelity średnia roczna stopa zwrotu S&P 500 od 1957 r. wynosi około 10%. W ciągu ostatnich 40 lat do grudnia 2025 r. średnia wyniosła 11,5%. Wartość ta jest powszechnie używana jako przybliżony punkt odniesienia dla stóp zwrotu z rynku akcji, choć wynik zależy od wybranych dat. Średnia jest wygładzeniem długoterminowym — pojedyncze lata, które ją tworzą, wahają się znacznie bardziej, jak pokazuje poniższy zapis rok po roku.
Ostatnie dziesięć lat, od stycznia 2016 do grudnia 2025, przyniosło średnio 14,8% rocznie, a ostatnie pięć lat średnio 14,4%. Okres 20-letni obejmuje kryzys mieszkaniowy z 2007 r., który doprowadził do najgorszejesji od Wielkiego Kryzysu, a okres 30-letni pęknięcie bańki internetowej. Oba okresy mimo to zakończyły się blisko lub powyżej 10% rocznie.
Curvo, europejska platforma inwestycyjna, podaje skumulowaną roczną stopę wzrostu 10,96% od lutego 1992 do sierpnia 2026. Jego krótsze okresy są zbliżone do danych Fidelity, choć nie identyczne; większość różnicy tłumaczą odmienne daty końcowe i metody obliczeń.
Inwestorzy nie mogą kupić indeksu bezpośrednio — kupują fundusze, które go odwzorowują. Fidelity podaje współczynnik kosztów swojego 500 Index Fund (FXAIX) na poziomie 0,015%, czyli 1,50 USD rocznie od 10 000 USD. Według Morningstar średni współczynnik kosztów pasywnych amerykańskich funduszy akcyjnych w 2024 r. wyniósł 0,08%. Fundusze indeksowe zwykle kosztują mniej niż fundusze aktywnie zarządzane.
Stopy zwrotu S&P 500 rok po roku
Slickcharts podaje całkowite stopy zwrotu indeksu aż do 1926 r., gdy obejmował 90 spółek; do 500 składników urósł w 1957 r. Stopy te uwzględniają z reinwestowane dywidendy.
Licząc lata kalendarzowe od 1926 do 2025, indeks zyskiwał w 74 latach i tracił w 26. Prosta średnia tych 100 rocznych stóp zwrotu wynosi 12,3%. Sześćdziesiąt lat zyskało 10% lub więcej, a 12 lat straciło 10% lub więcej.
Ostatnie trzy pełne lata były mocne. Indeks przyniósł 26,29% w 2023 r., 25,02% w 2024 r. i 17,88% w 2025 r., a całkowita stopa zwrotu w 2026 r. do 12 października wynosi 15,08%.
Tylko dwa z ostatnich dziesięciu pełnych lat zakończyły się stratą — 2018 z wynikiem -4,38% i 2022 z wynikiem -18,11%. Spadek z 2022 r. był największą roczną stratą od 2008 r.
Dobre lata często przychodzą seriami. Indeks rósł pięć lat z rzędu od 1995 do 1999, ze wzrostami od 21,04% do 37,58% każdego roku, po czym spadał trzy lata z rzędu od 2000 do 2002. Ta seria to najdłuższy pas strat od lat 1939–1941. Najdłuższa passa strat w tabeli Slickcharts to cztery lata, od 1929 do 1932.
Dywidendy dodawały od 1,33 do 2,61 punktu procentowego do rocznej stopy zwrotu w latach 2016–2025, pomagając najmocniej w 2019 r. i najsłabiej w 2022 r. Na przestrzeni lat ta różnica się kumuluje. Lata 50. były najmocniejszą dekadą w tabeli z wynikiem 20,8%, następnie lata 90. z wynikiem 19,0%. Lata 2000. były najsłabsze z wynikiem 1,2% — dekada obejmująca pęknięcie bańki internetowej i stratę 37,00% w 2008 r.
Jak często S&P 500 rośnie i jak bardzo się waha
Curvo ustalił, że indeks miał dodatnią stopę zwrotu w 27 z 33 lat od 1993 do 2025 — to 82% lat. W ujęciu miesięcznym indeks rósł w 5 z 414 miesięcy między 1992 a 2026 r., czyli w 66%. Co około trzeci miesiąc to miesiąc spadkowy, więc strata w dowolnym pojedynczym miesiącu jest częsta nawet na rosnącym rynku. W skali całego roku straty są rzadsze.
Szanse poprawiają się wraz z wydłużaniem horyzontu. Miesięczne stopy zwrotu są dodatnie w 66% przypadków, a roczne w 82%, według Curvo, a każda 20-letnia i 30-letnia średnia w tabeli Fidelity przekracza 10%.
Curvo wymienia także najlepsze lata kalendarzowe: 1995 z wynikiem 37,6%, 1997 z 33,4% i 2013 z 32,4%. Najgorsze to 2008 z wynikiem -37,0%, 2002 z -22,1% i 2022 z -18,1%.
Odchylenie standardowe pokazuje, jak daleko stopy zwrotu zwykle oddalają się od średniej; wartość 14,63% oznacza, że roczne stopy zwrotu często lądują znacznie powyżej lub poniżej długoterminowego tempa. Wskaźnik Sharpe'a porównuje stopę zwrotu z tym ryzykiem — wyższy jest lepszy. Value at risk szacuje największą roczną stratę przy poziomie ufności 95%, a szacunek Curvo wynosi 12,5%. Trzy lata w jego danych straciły więcej: 2008, 2002 i 2022. Curvo zaznacza, że metoda zakłada normalność stóp zwrotu, czym prawdziwe rynki nie są, i że miara nie mówi nic o stratach poza poziomem 95%.
Wskaźnik zmienności Cboe, powszechna miara oczekiwanych wahań, wyniósł 12 października 15,45 po wzroście o 1,58% w ciągu dnia. Nagłówek MarketWatch tego dnia mówił, że traderzy opcji spodziewają się większych wahań od drugiej połowy miesiąca.
Statystyki obsunięć S&P 500
Obsunięcie to odległość, o jaką inwestycja spadła od poprzedniego szczytu; wraca do zera, gdy indeks ustanowi nowy szczyt. Spadek o 20% lub więcej nazywa się zwykle rynkiem niedźwiedzia, a spadek o 10% do 20% — korektą. Mierzone w ten sposób obecny rynek znajduje się tuż poniżej szczytu: ostatnie zamknięcie jest o około 0,5% poniżej maksimum 52-tygodniowego wynoszącego 7 844,52.
DQYDJ śledzi obsunięcia do 1871 r. na podstawie miesięcznych danych Roberta Shillera, a jego wartości opierają się na całkowitej stopie zwrotu, uwzględniającej z reinwestowane dywidendy. Wyróżniają się cztery głębokie epizody.
Spadek w okresie Wielkiego Kryzysu był najgłębszym w historii. Nawet z reinwestowanymi dywidendami indeks spadł o około 82% i potrzebował ponad 15 lat, by osiągnąć nowy szczyt całkowitej stopy zwrotu; bez dywidend odrabianie strat trwało do września 1954 r.
Spadek w latach 1973–1974 był płytszy i wyniósł około 39%. Odrobienie strat było szybkie nominalnie, pomagają wysokich stóp dywidendy, ale po uwzględnieniu inflacji szkody były znacznie większe. Pęknięcie bańki internetowej pozostawiło inwestorów pod wodą przez nieco ponad sześć lat. Kryzys finansowy był drugim najgłębszym spadkiem w zbiorze danych — około 49% — a powrót do nowego szczytu trwał do sierpnia 2012 r.
Curvo podaje odmienne wartości, bo stosuje inną metodę. Wymienia najdłuższe obsunięcie jako sześć lat i dwa miesiące, od sierpn 2000 do października 2006, z dołkiem na -44,7%. Jego najgłębsze obsunięcie trwało od października 2007 do marca 2012, z dołkiem na -50,9%.
Spadek COVID w 2020 r. był szybki. Według dziennych zamknięć spadek sięgnął około 34%, a szczyt w lutym, dołek w marcu i nowy szczyt w sierpniu zmieściły się w sześciu miesiącach. DQYDJ ostrzega, że średnie miesięczne ukrywają ostre spadki, takie jak w 2020 r. i krachu w 1987 r. — wykres dzienny pokazałby głębszy dołek, a widok miesięczny bagatelizuje to, co inwestorzy czuli w danym momencie.
Dywidendy też zmieniają obraz. DQYDJ informuje, że łagodzą głębokość obsunięć i skracają czas do nowego szczytu, a różnica między odrabianiem strat w ujęciu samych cen a całkowitej stopy zwrotu jest największa w najdłuższych epizodach.
S&P 500 na tle innych indeksów i wydarzeń rynkowych
Fidelity porównało trzy główne amerykańskie indeksy od stycznia 2016 do grudnia 2025. Dow Jones Industrial Average przyniósł 13,1% rocznie, S&P 500 14,8%, a Nasdaq Composite 17,7%. S&P 500 wypadł pośrodku: obejmuje 500 spółek, podczas gdy Dow 30, a Nasdaq Composite obejmuje spółki notowane na giełdzie Nasdaq.
Spółki technologiczne obciążały rynek 12 października. Nasdaq 100 spadł o 0,71%, największy spadek wśród głównych indeksów, podczas gdy Dow rósł, bo inne sektory trzymały się dobrze. Russell 2000, śledzący mniejsze spółki, zamknął się na 2 794,48 po spadku o 0,45%. Barron's zamieścił tego dnia tekst argumentujący, że AI może pomóc małym spółkom pokonać rywali spośród spółek megacap z branży technologicznej — to analiza, nie dana.
Rynki zagraniczne były mieszane. Japoński Nikkei 225 spadł o 1,82%, podczas gdy indyjski BSE Sensex wzrósł o 1,54%. Kanadyjski S&P/TSX Composite zyskał 1,48%, a londyński FTSE 100 urósł o 0,64%.
Szanse z rynków predykcyjnych dla S&P 500 do grudnia
MarketWatch prowadzi rynek Polymarket pytający, jaki poziom S&P 500 osiągnie do końca grudnia. Traderzy kupują akcje „yes", które wypłacają 1 USD, jeśli poziom zostanie osiągnięty, a cena akcji można odczytać jako rynkową ocenę szans.
Rynek wycenia na 58% wzrost do 8 000 USD, około 2,5% powyżej ostatniego zamknięcia, i na 60% spadek do 7 400 USD, około 5,2% poniżej. Obie scenariusze mogą się wydarzyć, bo pytanie dotyczy tego, czy indeks w dowolnym momencie dotknie poziomu — dlatego ceny nie sumują się do 100%. Nie są to prognozy, a rynek jest mały, z obrotem 413 143 USD. Nagłówek strony pokazuje też odmienne procenty od historii cen, np. 37% dla spadku do 7 400 USD, więc czytelnicy powinni traktować te dane ostrożnie.
Historia cen pokazuje, jak szybko mogą się zmieniać szanse. Cena „yes" dla spadku do 7 400 USD wynosiła rano 9 października około 34%, skoczyła tego popołudnia do 62% i od tego czasu utrzymuje się blisko 60%. Głębokie spadki mają niskie ceny: spadek do 5200 USD notowany jest na 2,7%, spadek do 4 500 USD na 2,3%, a wzrost do 10 000 USD na 3,35%. Rynek działa do końca grudnia, więc te szanse będą się wciąż repricingować wraz z nowymi informacjami; sezon wyników i oczekiwania rynku opcji dotyczące większych wahań w drugiej połowie miesiąca to najbliższe punkty w kalendarzu.
Co pokazują statystyki S&P 500
S&P 500 zyskiwał około 10% rocznie w długim terminie, a ostatnie dekady były wyższe. Rósł w około trzech na każde cztery lata kalendarzowe od 1926 r., choć wzrosty przychodziły nierównymi krokami.
Straty są częścią tego zapisu. Indeks spadł o około 82% w latach 1929–1932 i o około 49% w latach 2007–2009, a odrabianie strat trwało od dwóch do piętnastu lat w zależności od epizodu. Indeks znajduje się obecnie blisko maksimum 52-tygodniowego po rocznym wzroście o 19,15%, a krótkoterminowe szanse z rynków predykcyjnych pokazują, że traderzy widzą ruchy w obu kierunkach do grudnia. Żadne z tych danych nie przewiduje, co nastąpi dalej.
Niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej.
Źródła
- FRED: S&P 500 (SP500), Federal Reserve Bank of St. Louis
- MarketWatch: przegląd indeksu S&P 500 (SPX)
- Fidelity Learn: Jaka jest średnia stopa zwrotu S&P 500?
- S&P Dow Jones Indices: S&P 500
- Curvo: historyczne wyniki indeksu S&P 500
- Slickcharts: całkowite stopy zwrotu S&P 500 według lat
- DQYDJ: historia obsunięć S&P 500
Ten artykuł ukazał się pierwotnie na CoinCentral.

