Hossa na S&P 500 kończy cztery lata: jak obecna zwyżka wypada na tle poprzednich cykli
Najważniejsze informacje
- •Od dołka z października 2022 roku S&P 500 więcej niż się podwoił: szacunki stopy zwrotu z ceny sięgają około 117%, a łączna stopa zwrotu z dywidendami wynosi 131%, co odpowiada 23,3% rocznie.
- •Zwyżka plasuje się jako trzeci najlepszy czteroletni start wśród hoss ostatnich siedmiu dekad i ósma najdłuższa od II wojny światowej, choć analitycy zauważają, że sam wiek historycznie nie kończył hoss.
- •Koncentracja się nasiliła: 10 największych spółek stanowi około 40% indeksu, a koszyk 42 spółek AI wygenerował 67% stopy zwrotu z ceny od początku 2024 roku, przy czym 84% członków indeksu notowanych jest co najmniej 10% poniżej maksimów.
- •Oczekuje się, że zyski S&P 500 wzrosną w tym roku o ponad 35% dzięki wydatkom na centra danych, a kapitalizacja Nvidii urósła w tym okresie do 5,8 biliona dolarów z 286 miliardów dolarów.
- •Rosnące rentowności obligacji skarbowych — 10-latka około 5,2% przy 24-letnim maksimum — są postrzegane jako główna przeszkoda, a strategowie mówią, że szerszy udział rynku w zwyżkach będzie prawdopodobnie zależał od osłabnięcia zmienności obligacji.
Hossa na indeksie S&P 500 obchodziła czwarte urodziny 12 października 2026 roku, liczone od zamknięcia dołka 12 października 2022 roku. Rocznica to okazja, by zestawić obecną zwyżkę z wcześniejszymi cyklami — jej stopy zwrotu, długość, koncentrację i szerokość, a także z ryzykami, które śledzą analitycy.
Ten materiał opiera się na relacjach agencji Reuters, Inc., Seeking Alpha, MarketWatch, CoinDesk i innych. Ponieważ niektóre źródła mierzą stopę zwrotu z ceny, a inne łączną stopę zwrotu, a daty pomiaru nieco się różnią, wartości między publikacjami nie są identyczne. Tam, gdzie różnica ma znaczenie, jest ona zaznaczona.
Cztery lata hossy: najważniejsze liczby
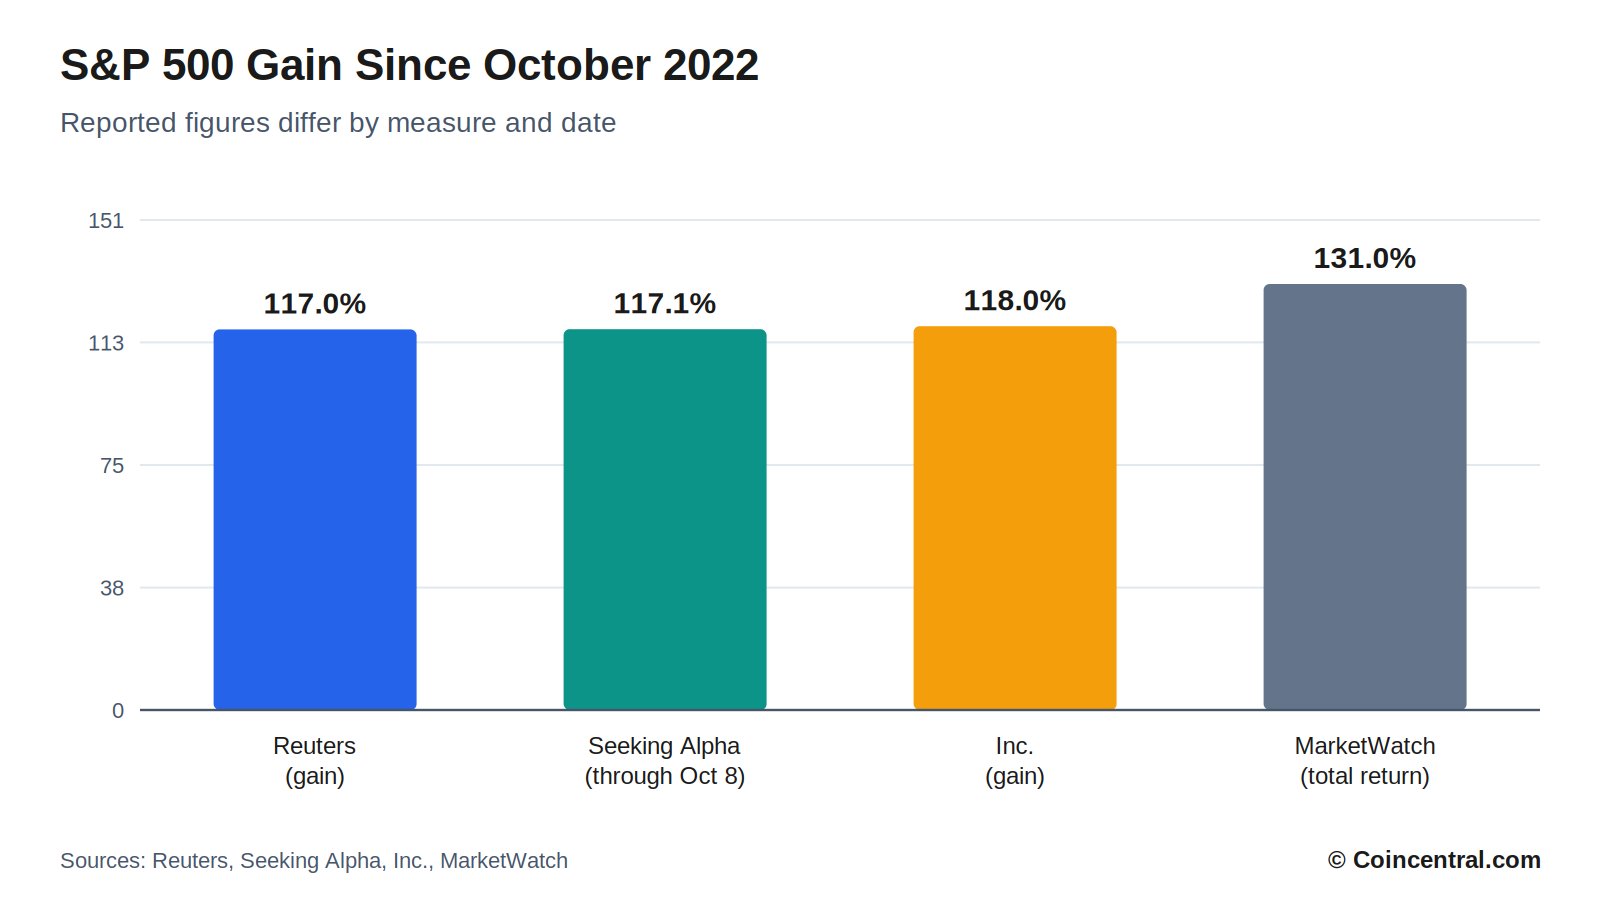
Indeks S&P 500 handlowany jest w pobliżu rekordowych poziomów i więcej niż podwoił wartość od zamknięcia dołka 12 października 2022 roku. Reuters podaje wzrost na 117%. Inc. szacuje go na 118%, natomiast Seeking Alpha, powołując się na dane Roth Capital Partners do 8 października, wskazuje 117,1%. MarketWatch podaje wyższą wartość: 131% — to łączna stopa zwrotu uwzględniająca dywidendy, co daje 23,3% rocznie, czyli — jak pisze MarketWatch — niemal trzykrotność historycznej średniej rynku.
Różnice wynikają z zastosowanej miary i wybranej daty. Stopa zwrotu z ceny liczy wyłącznie zmianę indeksu, natomiast łączna stopa zwrotu dolicza dywidendy. Wszystkie źródła zgadzają się co do istoty: indeks więcej niż się podwoił.
Według powszechnej definicji hossa to wzrost o co najmniej 20% po spadku o co najmniej 20% od szczytu. Reuters zauważa, że eksperci różnią się co do dokładnej definicji. Obecna zwyżka rozpoczęła się około miesiąca przed premierą ChatGPT.
ług Inc. indeks znajduje się w granicach 1% od swojego 52-tygodniowego maksimum i zyskał nieco ponad 17% od swoich trzecich urodzin rok temu. Czteroletnie stopy zwrotu mierzone są od dołka bessy, a Reuters zauważa, że dołek z 2022 roku przypadł na okres ostrej serii podwyżek stóp. Start z tak obniżonego poziomu zwiększa wielkość raportowanego wzrostu.
Jak obecna zwyżka wypada na tle poprzednich hoss
Ryan Detrick, główny strateg rynkowy w Carson Group, uznaje obecny wzrost za trzeci najlepszy start hossy w dniu jej czwartych urodzin. W ciągu ostatnich siedmiu dekad siedem innych hoss osiągnęło ten wiek, a tylko dwie zaczynały od większego wzrostu.
Reuters, również powołując się na Detricka, podaje, że to ósma najdłuższa hossa od czasów II wojny światowej i szósta najlepsza pod względem wyniku w tym okresie, ze wzrostem 117%. Reuters określa obecną zwyżkę jako w średnim wieku.
Więcej kontekstu dają liczby dla pełnych cykli. Inc. informuje, że od 1950 roku hossy przynosiły średni wzrost 192%; zwyżka z lat 1987–2000 dała 582%, a z lat 2009–2020 — 401%. To sumy dla zakończonych cykli; obecna zwyżka trwa nadal, więc jej ostateczny wynik nie jest jeszcze znany.
Seeking Alpha analizowało wyłącznie dłuższe cykle. Ich mediana skumulowanego wzrostu wynosiła 177,2%, a średnia 253,3%. Te wartości obejmują pełną długość każdej zwyżki, a nie tylko pierwsze cztery lata. Inc. zaznacza, że zwyżki z lat 1987–2000 i 2009–2020 trwały znacznie dłużej niż cztery lata, dlatego ich sumy są tak duże — porównanie zestawia czteroletni wzrost z cyklami o pełnej długości.
Co działo się w piątym roku wcześniejszych hoss
Seeking Alpha wyliczyło sześć wcześniejszych hoss na S&P 500, które trwały co najmniej cztery lata. Pięć z nich rosło nadal w piątym roku, ze średnią stopą zwrotu w piątym roku 13,5% i wzrostami od 6,8% do 36,6%. Jedyny wyjątek, zwyżka rozpoczęta w październiku 1957 roku, spadła o 19,2% w piątym roku przed zakończeniem. Inc. liczy siedem wcześniejszych hoss, które osiągnęły czwarte urodziny, dlatego sumy różnią się w zależności od zbioru danych.
Wśród dłuższych cykli mediana długości wynosiła 5,7 roku, a średnia 7,3 roku. Mediana stopy zwrotu do czwartego roku wynosiła 72,2%, a średnia 89,1% — obecne 117,1% przewyższa obie.
Detrick stwierdził, że ostatnim razem, gdy hossa przekroczyła trzecie, a nie doszła do piątych urodzin, były wczesne lata 60. XX wieku. W ciągu ostatnich 50 lat, powiedział, byki, które dotarły tak daleko, dożywały co najmniej piątych urodzin, a średnia końcowa długość wynosiła osiem lat.
Roth Capital Partners, źródło danych, dodaje przestrogę: wyniki były zróżnicowane, a przeszłe wzorce nie gwarantują przyszłych rezultatów. Wyjątek z 1957 roku przypina, że wczesne wzorce nie przesądzają wyniku. Pięć z sześciu dłuższych cykli rosło w piątym roku, co daje odsetek 83%, ale próba jest tak mała, że analitycy traktują to jako wskazówkę, a nie regułę.
Czy wiek kończy hossę?
Ned Davis Research śledzi 38 hoss od 1900 roku. Z tej liczby 33 były krótsze niż obecna, a średnia długość wynosi 25 miesięcy, a mediana 22. Te liczby skłaniają niektórych inwestorów do obaw, że zwyżka jest stara.
Mark Hulbert z MarketWatch nazywa to statystyczną sztuczką, porównując to do twierdzenia, że dzień powoduje noc, bo noc następuje po dniu. Mark Hackett, główny strateg rynkowy w Nationwide, wyraził podobne zdanie w rozmowie z Reuters: hossy nie umierają ze starości, lecz z powodu choroby. Cztery lata, dodał, nie są straszne dla hossy.
Co więc je kończy? Hulbert wymienia recesje, euforię inwestorów oraz zewnętrzne wstrząsy, takie jak wojny czy pandemie. Trzynaście z 22 bess od 1950 roku zbiegło się z recesją.
Niektórzy inwestorzy liczą obecną hossę od dołka z marca 2009 roku, co czyniłoby ją 17,5-letnią. Hulbert mówi, że zgodnie z tą teorią późniejsze bessy się nie liczyły. Mimo to inne 17,5-letnie okresy w historii USA przynosiły lepsze stopy zwrotu. Kwestia wieku zależy również od definicji hossy: Reuters zauważa, że eksperci się różnią, a inna data startu lub próg zmieniają liczbę cykli i ich długość.
Czy rynek w cztery lata urósł zbyt mocno?
Drugą obawą jest wielkość, a nie wiek — lęk, że rynek, który urósł zbyt mocno, jest podatny na spadek. Za tą troską stoi 131% czteroletniej łącznej stopy zwrotu, równe 23,3% rocznie.
Edward McQuarrie, profesor emeritus Santa Clara University, i William Bernstein, założyciel EfficientFrontier.com, przetestowali tę tezę. Zmierzyli kroczącą czteroletnią łączną stopę zwrotu rynku dla każdego miesiąca od końca XVIII wieku i znaleźli wiele przypadków, w których stopa zwrotu była wyższa niż obecna. Ich słowami: to zdarza się cały czas; napisali: „No biggie. Not even close." Do tego samego wniosku doszli dla 17,5-letniego okresu od 2009 roku.
Tempo też osłabło. W minionym roku indeks zyskał nieco ponad 17%, według Inc. — poniżej średniej rocznej łącznej stopy zwrotu 23,3% dla całej zwyżki. Inc. informuje także, że wyceny prospektywalne spadły, przez co wiele popularnych spółek AI jest tańszych niż rok temu. Reuters podaje, że spodziewa się wzrostu zysków S&P 500 o ponad 35% w tym roku.
Teza Hulberta jest taka, że wielkość wzrostu niewiele mówi o tym, co nastąpi dalej. Czteroletnie tempo jest wysokie w porównaniu ze średnią rynku, nie na tle całej historii — zbioru miesięcznych danych sięgających końca XVIII wieku.
Koncentracja rynku: kilka spółek waży więcej
Zwyżkę napędzała niewielka grupa dużych spółek. J.P. Morgan Asset Management podaje, że 10 największych spółek stanowi obecnie około 40% indeksu S&P 500, w porównaniu z około 28% w październiku 2022 roku. Apple, Microsoft i Nvidia łącznie odpowiadają za około 22% kapitalizacji indeksu, w porównaniu z około 14% pod koniec 2022 roku.
Grupa znana niegdyś jako Magnificent Seven napędzała większość wzrostów, a rynek wydaje się zawężać dalej. Reuters informuje, że tylko dwa z 11 sektorów S&P 500 pobiły indeks: technologiczny i usługi komunikacyjne, ten drugi obejmuje Alphabet i Meta Platforms. Trzynaście amerykańskich spółek ma obecnie kapitalizację co najmniej 1 biliona dolarów, a wszystkie oprócz dwóch działają w technologiach lub mają dużą ekspozycję na AI.
Angelo Kourkafas, starszy globalny strateg inwestycyjny w Edward Jones, powiedział, że koncentracja odzwierciedla silne zyski, ale dodaje ryzyka. Jeśli wiodący temat straci popularność, portfele mogą odczuć to bardziej niż zwykle. Inni producenci chipów i spółki pamięci również odnotowały silne wzrosty, co koncentruje uwagę na krótkiej liście spółek.
Większa waga oznacza większy wpływ na indeks przy ruchach tych spółek — w obie strony. Indeks korzystał ze wzrostów swoich największych członków, a ich straty także odczułby mocniej.
Szerokość rynku: zyski napędza kilka spółek
The Kobeissi Letter, newsletter badania rynku, zbadał, kto wygenerował wzrosty indeksu. Od początku 2024 roku koszyk 42 spółek AI wygenerował 67% stopy zwrotu z ceny S&P 500 — 22 punkty procentowe z 33-procentowego wzrostu indeksu. Pozostałe 458 spółek dodało 11 punktów procentowych. W tej samej analizie 84% spółek S&P 500 notowane jest co najmniej 10% poniżej historycznych maksimów, co oznacza, że większość członków indeksu znajduje się w strefie korekty, podczas gdy sam indeks stoi na rekordzie.
Ned Davis Research mówi, że szerokość rynku jest na historycznie najniższym poziomie w momencie rekordu indeksu. Szerokość mierzy udział spółek rosnących względem spadających. Firma podaje, że gdy szerokość odchyla się od wyniku indeksu, S&P 500 historycznie szczytował w ciągu miesięcy.
Morgan Stanley wiąże słabą szerokość ze stopami. Szerokość pogorszyła się po jastrzębim sympozjum w Jackson Hole, gdy wzrosły oczekiwania dotyczące stóp. Dyrektor inwestycyjny Mike Wilson napisał, że jeśli zmienność obligacji wkrótce osłabnie, szerokość prawdopodobnie dogoni indeks. Wilson dodał, że kluczowe pytanie brzmi, czy stres na rynku obligacji przeniesie się na zmienność akcji; dotąd ta zmienność pozostawała spokojna.
Szerokość i koncentracja są ze sobą powiązane.dy kilka spółek robi większość pracy, przeciętna spółka może zostawać w tyle za indeksem — to wzorzec opisywany przez wartość 84%.
Zyski, wydatki na AI i wzrosty spółek
Reuters określa wydatki na AI jako silnik zwyżki. Oczekuje się, że zyski S&P 500 wzrosną w tym roku o ponad 35%, wspomagane wydatkami centrów danych dużych firm chmurowych. Oxford Economics szacuje, że około jedna trzecia niedawnego wzrostu gospodarki USA pochodzi z AI — szacunek uwzględnia bezpośrednie inwestycje w infrastrukturę AI oraz część efektu wzrostów akcji podnoszących wydatki konsumpcyjne.
Skalę zmian pokazuje Nvidia. Jej kapitalizacja wzrosła do 5,8 biliona dolarów z 286 miliardów dolarów 12 października 2022 roku, czyniąc ją największą spółką świata. Według CoinDesk jej akcje podrożały o około 1875%, a Meta o około 488%. Samsung oczekuje zysku operacyjnego za trzeci kwartał na poziomie około 80 miliardów dolarów; gdyby go osiągnął, byłby to najwyższy kwartalny zysk spółki technologicznej w historii. CoinDesk cytuje też dane FactSet, z których wynika rekordowa liczba spółek S&P 500 wydających pozytywne prognozy na trzeci kwartał.
Nie wszyscy widzą przed sobą łatwe zyski. Anthony Saglimbene z Ameriprise powiedział, że łatwe pieniądze wokół AI zostały już zarobione i spodziewa się większej presji na spółki technologiczne, by wykazały, że wydatki przełożą się na zysk. HSBC stoi po przeciwnej stronie: jej zespół mówi, że obniżki prognoz wolnych przepływów pieniężnych dla dużych dostawców chmury zaczęły zwalniać, a poprawa oczekiwana jest do 2027 roku.
Hackett z Nationwide powiedział, że zyski i inwestycje w AI pozostają potężnym wsparciem dla spółek wzrostowych, choć wysokie długoterminowe stopy, ryzyko inflacji paliwowej i wąska szerokość rynku pozostawiają mniej miejsca na rozczarowania.
Stopy procentowe, recesje i inne ryzyka
Reuters wymienia zwrot Fedu w stronę podwyżek stóp i rosnące rentowności obligacji skarbowych jako główne przeszkody. Rentowność 10-letnich obligacji wynosi około 5,2% po osiągnięciu najwyższego poziomu od 24 lat. Wyższe rentowności mogą przyciągać kapitał do obligacji kosztem akcji. Ostatnia bessa, zakończona dołkiem w październiku 2022 roku, przypadła na okres ostrej serii podwyżek stóp.
Reuters dodaje, że rynki mogą być zmienne przed przyszłomiesięcznymi wyborami śródokresowymi w USA. Hackett wskazał też na ryzyko wojny i inflacji paliwowej. Edward Jones nadal jest nadwagą akcji, ale mniejszą niż wcześniej; Kourkafas powiedział, że firma wciąż wierzy, że hossa się nie kończy, ale rozsądne jest ograniczenie części ryzyka.
Recesje pozostają najczęstszą towarzyszką bess. Trzynaście z 22ess od 1950 roku zbiegło się z recesją, co pozostawia dziewięć bez recesji. HSBC mówi, że słabe dane z USA mogłyby obniżyć krzywą rentowności obligacji skarbowych i wspierać wyceny. Po 2027 roku złot środka — solidny wzrost, spadająca inflacja i niższe stopy — mogłyby znów pomóc technologiom i zyskom, choć HSBC dodaje, że taka zwyżka nadal może być skoncentrowana.
Morgan Stanley i HSBC obydwie wiążą kolejny ruch z obligacjami. W opinii Wilsona spadające rentowności pomogłyby szerokości dogonić indeks, a HSBC widzi podobną ścieżkę, jeśli dane z USA będą nadal słabe. Fakty wskazują na długą i silną zwyżkę o wąskim zapleczu. To, czy szerokość rynku się poprawi, zależeć będzie głównie od stóp.
Źródła
- „There's a tough truth under the surface of the 4-year-old bull market in stocks" (Max Adams)
- „The S&P 500's Bull Market Just Turned 4. History Says the Next Year Is What Matters Most" (Inc., Phil Rosen)
- „The bull market celebrates its four-year birthday as markets continue to rise" (Seeking Alpha, Jason Capul)
- „AI-centered US stock bull market nears four-year anniversary" (Reuters, Lewis Krauskopf)
- „Investors worry the bull market is getting old. But history shows it can continue to age gracefully." (MarketWatch, Mark Hulbert)
- „U.S. stock bull market rises 131% over four years as structural risks emerge" (CoinDesk via 币界网)

