Wzrost Solany w obszarze RWA i płatności pozostaje skoncentrowany na handlu, emitentach i infrastrukturze
Najważniejsze informacje
- •Solana przetworzyła 14,7 mld USD z 46 mld USD wolumenu spot RWA śledzonego przez Allium, odpowiadając za 32% wartości obrotu i 47% transakcji.
- •Aktywność RWA Solany wynikała z częstych, mniejszych transakcji: mediana wynosiła 29 USD, a każdy trader wykonywał średnio 114 transakcji, w porównaniu z odpowiednio 70 USD i 63 transakcjami w innych sieciach.
- •xStocks wygenerował 60,8% 30-dniowego wolumenu tokenizowanych akcji Solany na DEX-ach, a pule skoncentrowanej płynności Raydium obsłużyły 69,4%.
- •Solana zajęła pierwsze miejsce pod względem raportowanej liczby i wolumenu transakcji x402 drugi tydzień z rzędu, choć Artemis wcześniej oszacował, że 86% historycznych płatności x402 było sztucznie generowanych lub nie miało charakteru ekonomicznego.
- •Frankfurt i Amsterdam łącznie odpowiadały za 54,7% slotów liderów Solany, narażając infrastrukturę na skorelowane regionalne ryzyka związane z łącznością i hostingiem.
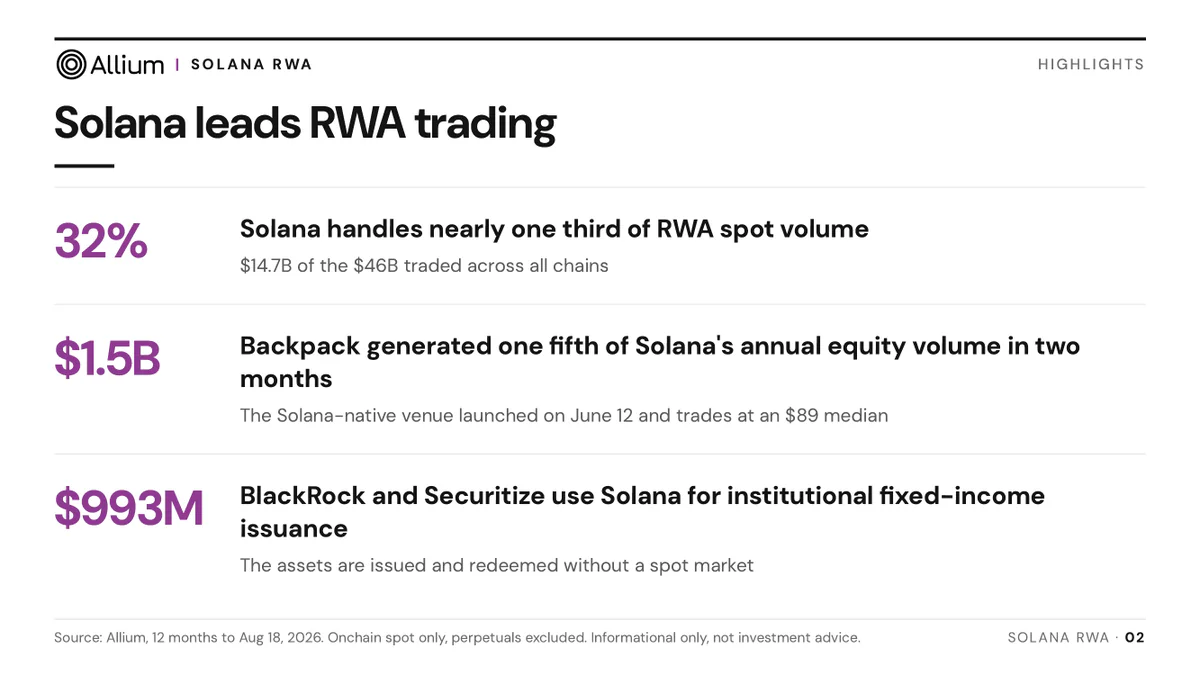
Solana przetworzyła 32% wolumenu spot rzeczywistych aktywów (RWA) w ciągu 12 miesięcy do 18 sierpnia 2026 r., ale posiadała zaledwie 12% wartości pozostających w obiegu aktywów RWA zmierzonej w sieciach analizowanych przez Allium.
Według raportu Allium Solana obsłużyła 14,7 mld USD z 46 mld USD wolumenu spot RWA onchain odnotowanego w 24 sieciach. Sieć odpowiadała za 32% wartości obrotu i 47% liczby transakcji.
Różnica między udziałem Solany w obrocie a jej udziałem w wartości pozostających w obiegu aktywów wskazuje, że jej przewaga wynikała w większym stopniu z rotacji niż z ilości tokenizowanych aktywów przechowywanych w sieci. Allium przypisał część tej różnicy częstym, stosunkowo niewielkim transakcjom. Mediana transakcji RWA na Solanie wynosiła 29 USD, w porównaniu z 70 USD w innych sieciach. 374 000 traderów wykonało średnio po 114 transakcji, wobec 63 w pozostałych sieciach.
Tokenizowane akcje odpowiadały za 8,2 mld USD rocznego wolumenu RWA Solany. Allium ustalił, że 63% tych transakcji odbyło się poza godzinami działania giełd w USA, co wskazuje, że znaczna część aktywności przypadała na okres zamknięcia tradycyjnych rynków.
Dane roczne pokazały również koncentrację w poszczególnych klasach aktywów. Solana przetworzyła 5,4 mld USD, czyli 74%, wolumenu instrumentów o stałym dochodzie zmierzonego w analizowanych sieciach. Niemal cały ten udział pochodził jednak od dwóch emitentów prywatnego kredytu. W kategorii funduszy prywatnych pojedynczy produkt reasekuracyjny wygenerował 52% wolumenu onchain zmierzonego przez Allium.
Różne zbiory danych pokazują różne udziały rynkowe
Odrębny zbiór danych Token Terminal wskazał, że wolumen tokenizowanych akcji na zdecentralizowanych giełdach (DEX) Solany wyniósł 807,3 mln USD w ostatnich 30 dniach. Stanowiło to 9,1% z 8,8 mld USD odnotowanych w sześciu sieciach.
Dane opublikowano w poście Token Terminal na X:
Solana accounted for $807.3M, or 9.1%, of tokenized stock DEX volume over the past 30d
Within Solana, the leaders were:
Reference stock: ETF ($165.3M)
Asset: SPYx ($145.4M)
Issuer: xStocks ($490.7M)
Venue: Raydium CLMM ($560.4M)
— Token Terminal 📊 (@tokenterminal) September 9, 2026
Wartość 9,1% nie stoi w sprzeczności z udziałem Solany wynoszącym 32% według Allium. Allium przeanalizował sześć klas RWA w okresie 12 miesięcy, w tym akcje, instrumenty o stałym dochodzie, fundusze prywatne i towary. Token Terminal mierzył wyłącznie tokenizowane akcje będące przedmiotem obrotu na DEX-ach w ciągu jednego miesiąca. Okresy raportowania obejmowały zatem od 30 dni do 12 miesięcy kończących się 18 sierpnia 2026 r.
Jeden emitent i jedna platforma odpowiadają za znaczną część obrotu akcjami na Solanie
Na Solanie xStocks wygenerował 490,7 mln USD, czyli 60,8%, 30-dniowego wolumenu tokenizowanych akcji na DEX-ach. Pule skoncentrowanej płynności Raydium obsłużyły 560,4 mln USD, co odpowiadało 69,4% całości.
Tych wartości procentowych nie można sumować, ponieważ opisują różne warstwy rynku. xStocks jest emitentem, natomiast Raydium jest platformą obrotu.
Zmiany w notowaniach xStocks, warunkach wykupu lub zachętach mogłyby ograniczyć liczbę produktów dostępnych w obrocie. Na Raydium incydent związany z kontraktem lub odejście głównych dostawców płynności mogłyby zmniejszyć płynność i zwiększyć spready.
Dane wskazują na koncentrację komercyjną, a nie problem z mechanizmem konsensusu. Wolumen obrotu mógłby szybko spaść lub przenieść się w inne miejsce po istotnej zmianie dotyczącej xStocks albo Raydium.
x402 dodaje zastosowanie płatnicze
Poza tokenizowanymi akcjami Solana konkuruje o obsługę płatności za interfejsy programowania aplikacji (API) i inne usługi internetowe za pośrednictwem x402.
Dokumentacja x402 opisuje ten system jako otwarty protokół, który pozwala API lub usłudze cyfrowej zażądać płatności w stablecoinie w ramach żądania HTTP. Osoba, aplikacja lub agent programowy może zapłacić za dane, zasoby obliczeniowe lub inne usługi internetowe bez przechodzenia przez tradycyjny proces płatności.
Według wykresu Artemis udostępnionego przez Solanę na X, Solana zajęła pierwsze miejsce pod względem liczby i wolumenu transakcji x402 drugi tydzień z rzędu.
W przeciwieństwie do przedstawionych powyżej porównań RWA aktywność x402 jest raportowana na podstawie liczby i wolumenu transakcji płatniczych, a nie wartości pozostających w obiegu tokenizowanych aktywów. Oba zbiory danych opisują zatem różne formy wykorzystania sieci i nie powinny być łączone w jeden miernik adopcji.
Ponieważ płatności x402 są rozliczane w stablecoinach, nie stanowią bezpośrednich zakupów SOL. Ich związek z natywnym tokenem Solany ogranicza się głównie do przestrzeni blokowej i opłat transakcyjnych wykorzystywanych do ich przetwarzania.
Liczba transakcji wymaga dodatkowej analizy. W styczniu 2026 r. Artemis oszacował, że 86% historycznych płatności x402 na Solanie było sztucznie generowanych lub nie miało charakteru ekonomicznego zgodnie ze zmienioną metodologią. Wcześniejsze dane były zawyżane przez transfery memecoinów i próby awansowania w rankingach aktywności.
Szacunek ten dotyczył wcześniejszych danych. Wrześniowy ranking wskazuje zatem na bieżącą przewagę w raportowanej aktywności, ale sam w sobie nie potwierdza istnienia dojrzałego rynku komercyjnego. Powtarzający się nabywcy, zweryfikowani sprzedawcy i utrzymująca się wartość płatności stanowiłyby silniejsze dowody organicznego wykorzystania niż kolejny tygodniowy rekord transakcji. Takie miary pomogłyby odróżnić płatności za użyteczne usługi od testów, farmingu i rywalizacji o pozycję w rankingu.
Frankfurt i Amsterdam skupiają ponad połowę slotów liderów
Odrębna koncentracja występuje w infrastrukturze walidatorów przetwarzających transakcje Solany. Post Glassnode na X wskazał, że podczas epoki 1030 we Frankfurcie znajdowało się 35,3% slotów liderów Solany, a w Amsterdamie 19,4%. Łącznie oba miasta odpowiadały za około 54,7% slotów liderów.
Glassnode podał również, że w obu miastach znajdowało się 310 z 675 walidatorów. Stanowiło to 46% liczby walidatorów i 53% aktywnego stake’u. Europa odpowiadała za 72,9% slotów liderów w tej samej migawce.
Udział slotów liderów mierzy lokalizację zaplanowanych możliwości produkcji bloków, a nie to, kto kontroluje walidatory. Niezależni operatorzy mogą korzystać z infrastruktury w tym samym mieście, dlatego dane nie dowodzą wspólnej własności. Pokazują jednak skorelowaną ekspozycję na awarie łączności, zakłócenia hostingu i działania regulacyjne w regionie.
Rozkład może zmieniać się między epokami, gdy walidatorzy się przemieszczają, opuszczają sieć lub otrzymują różne ilości delegowanego stake’u. Dane opisują migawkę z 8 września, a nie trwały rozkład produkcji bloków.
Zachęty związane z łącznością pomagają wyjaśnić koncentrację geograficzną
Frankfurt i Amsterdam są ważnymi węzłami łączności, co czyni je atrakcyjnymi lokalizacjami dla walidatorów i traderów wrażliwych na opóźnienia. Bliskość fizyczna skraca czas potrzebny na przesłanie transakcji do bieżącego producenta bloku, co może poprawiać realizację zleceń przez animatorów rynku, systemy arbitrażowe i boty likwidacyjne.
Konkurencja o niższe opóźnienia może skłaniać operatorów do korzystania z tej samej, dobrze skomunikowanej infrastruktury. Utrzymanie takiej konfiguracji wiąże się również z kosztami hostingu, łączności i sprzętu. Zmiany wynagrodzeń walidatorów mogą zatem wpływać na to, którzy operatorzy mogą uzasadnić prowadzenie infrastruktury w głównych węzłach łączności.
Coindoo analizował wcześniej, jak rekordowe opłaty Solany zbiegły się z proponowanymi obniżkami wynagrodzeń walidatorów w odrębnym artykule. Obecne dane geograficzne nie pokazują, czy propozycje te przyczyniły się do koncentracji we Frankfurcie i Amsterdamie.
W przypadku tokenizowanych akcji koncentracja zmniejszyłaby się, gdyby konkurencyjni emitenci i platformy zwiększali wolumen bez ograniczania całego rynku. Spadek udziału xStocks lub Raydium wynikający wyłącznie z mniejszego obrotu nie świadczyłby o szerszej adopcji.
Na poziomie infrastruktury najwyraźniejszym sygnałem szerszej dystrybucji byłby wzrost udziału stake’u i slotów liderów poza Frankfurtem i Amsterdamem. Mniejsza koncentracja wynikająca z ekspansji w innych miejscach wzmocniłaby dystrybucję, natomiast spadek udziału spowodowany odejściem walidatorów nie przyniósłby takiego efektu.
Ten artykuł ma wyłącznie charakter informacyjny i nie stanowi porady finansowej.
Źródło: https://coindoo.com/solana-rwa-payments-frowth-concetration-problem/
