Pauza Fed prawdopodobna po tym, jak payrolls dodały ledwie 29 tys. miejsc pracy w najsłabszym miesiącu roku
Najważniejsze informacje
- •Wrześniowe payrolls poza sektorem rolniczym wzrosły jedynie o 29 tys. miejsc pracy, znacznie poniżej konsensusu 89 tys., co oznacza najsłabsze miesczne tempo zatrudniania w roku.
- •Stopa bezrobocia wzrosła z 4,1% do 4,2%, a dane za lipiec i sierpień zostały łącznie skorygowane w dół o 60 tys. miejsc pracy.
- •Narzędzie CME FedWatch pokazało spadek prawdopodobieństwa październikowej podwyżki stóp przez Fed do około 23%, choć prezes Fed w Dallas Lorie Logan zasugerowała, że stopy muszą wzrosnąć o co najmniej 50 punktów bazowych więcej.
- •Rentowność obligacji 10-letnich osiągnęła najwyższy poziom od 2002 roku, a 30-letnich poziom ostatnio widziany w maju 2002, podczas gdy ropa Brent straciła w tygodniu 4,4% po tym, jak kraje G7 zobowiązały się do uwolnienia do 100 mln baryłek z rezerw strategicznych.
- •Nike spadł o 3,6% po niewypełnieniu oczekiwań co do przychodów i zapowiedzi dodatkowych redukcji etatów, podczas gdy Tesla wzrosła o 4,7%, gdyż dostawy w trzecim kwartale wyniosły 486 532 pojazdy, przewyższając konsensus około 462 000.
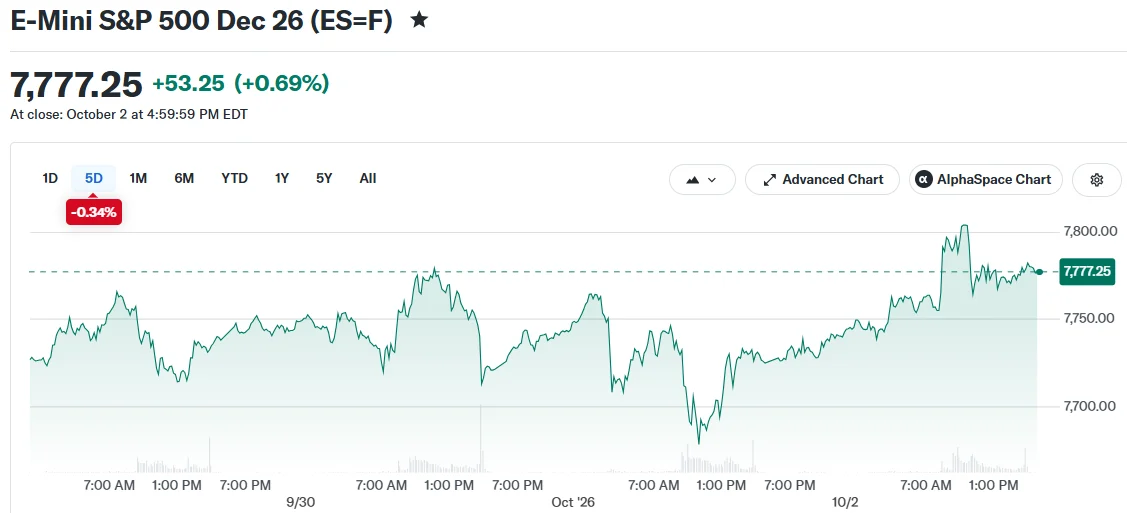
Wall Street zakończyła piątkową sesję na plusie, wieńcząc zmienny tydzień dla akcji, po tym jak wrześniowe dane o zatrudnieniu pokazały, że zatrudnianie w USA spowolniło znacznie ostrzej, niż przewidywali ekonomiści. S&P 500 wzrósł o 0,8%, podczas gdy Nasdaq Composite skoczył o 1,2% i na krótko ustanowił nowe maksimum intraday. Dow Jones Industrial Average zyskał 0,5%. W skali całego tygodnia jednak to Nasdaq był jedynym głównym indeksem, który zamknął się na plusie. Dla rynków dane makroekonomiczne często mają znaczenie tak samo ze względu na implikacje dla polityki pieniężnej, jak i ze względu na ich treść, ponieważ oczekiwana ścieżka stóp procentowych bezpośrednio przekłada się na koszty finansowania i wyceny akcji.
Raport o zatrudnieniu był centralnym punktem sesji, na której gwałtowne ruchy odnotowały także pojedyncze spółki i surowce. Nike stracił 3,6% rozczarowujących wynikach kwartalnych i ostrożnych prognozach, podczas gdy Tesla wzrosła o 4,7% dzięki lepszym od oczekiwań danym o dostawach. Rentowności długoterminowych obligacji skarbowych kontynuowały w tygodniu wzrost, przy czym obligacje 10-letnie i 30-letnie osiągnęły poziomy niewidziane od początku XXI wieku, a ropa naftowa cofnęła się po tym, jak kraje G7 zobowiązały się do uwolnienia awaryjnych zapasów o łącznej wartości 100 mln baryłek.
Dane o zatrudnieniu poniżej oczekiwań
Piątkowy wzrost nastąpił po publikacji rozczarowujących wrześniowych statystyk rynku pracy. Według amerykańskiego Biura Statystyk Pracy pracodawcy dodali w tym miesiącu zaledwie 29 tys. miejsc spoza sektora rolniczego, znacznie poniżej konsensusu wynoszącego 89 tys. nowych miejsc. Odczyt ten oznaczał najsłabsze miesięczne tempo zatrudniania w roku i najsłabszy miesięczny przyrost miejsc pracy od stycznia. Miesięczny raport o zatrudnieniu jest najszerszym cyklicznym obrazem zatrudnienia w USA i jednym z kluczowych czynników, które Rezerwa Federalna waży, ustalając politykę w ramach podwójnego mandatu maksymalnego zatrudnienia i stabilności cen.
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
Korekty za poprzednie miesiące nadały jeszcze miększy obraz. Dane za lipiec i sierpień zostały łącznie skorygowane w dół o 60 tys. miejsc pracy. Tymczasem stopa bezrobocia wzrosła do 4,2% z 4,1% w poprzednim miesiącu.
Wzrost wynagrodzeń również wyhamował. Przeciętna stawka godzinowa wzrosła skromnie o 0,1% miesięcznie i o 3% rok do roku, co oznacza najwolniejszy roczny wzrost od maja 2021 roku.
Uczestnicy rynku odczytali słabe dane o zatrudnieniu jako dowód, że Rezerwa Federalna może utrzymać obecne stanowisko polityczne na najbliższym październikowym posiedzeniu. Narzędzie CME FedWatch pokazało, że prawdopodobieństwo październikowej podwyżki stóp spadło do około 23%. Narzędzie wylicza te szanse na podstawie wycen kontraktów futures na stopę funduszy federalnych, czyli instrumentów, za pomocą których traderzy pozycjonują się na ścieżkę krótkoterminowych stóp procentowych.
Niektórzy jednak decydenci Fed sygnalizowali, że dodatkowe zaostrzenie polityki pieniężnej może być konieczne, aby zwalczać uporczywą inflację. Prezes Fed w Dallas Lorie Logan zasugerowała, że stopy mogą potrzebować wzrostu o co najmniej 50 punktów bazowych.
Rynek obligacji rozjeżdża się z oczekiwaniami co do stóp
Pomimo malejącego prawdopodobieństwa podwyżek stóp rynek długu kontynuował przez tydzień wyprzedaż. Rentowności obligacji o dłuższym terminie wygaśnięcia kontynowały wzrost — benchmarkowe papiery 10-letnie osiągnęły najwyższą rentowność od 2002 roku, a obligacje 30-letnie dotknęły poziomu ostatnio widzianego w maju 2002 roku. Długoterminowe rentowności obligacji skarbowych pełnią rolę stopy odniesienia w całym systemie finansowym, stanowiąc podstawę wycen kredytów hipotecznych i finansowania korporacyjnego, dlatego ich wzrost do wieloletnich maksimów przyciągnął uwagę daleko poza rynkiem obligacji.
Obserwatorzy rynku przypisywali utrzymujące się wzrosty rentowności kilku zbieżnym siłom. Do czynników sprzyjających należały rosnące zadłużenie federalne, znaczne pożyczki korporacyjne na finansowanie inwestycji w infrastrukturę sztucznej inteligencji oraz trwałe obawy inflacyjne.
Ceny ropy wykazywały przeciwny trend. Brent spadł o 4,4% w ciągu pięciu sesji, podczas gdy West Texas Intermediate stracił 3,2%. Wyprzedaż na rynku energetycznym nastąpiła po ogłoszeniu przez kraje G7, że zamierzają wykorzystać do 100 mln baryłek ze strategicznych rezerw ropy naftowej. Skoordynowane działanie ma na celu złagodzenie presji na międzynarodowe rynki energii. Rezerwy strategiczne to państwowe zapasy przeznaczone na okresy stresu rynkowego, a skoordynowane ich uruchamianie było wcześniej wykorzystywane do uzupełnienia globalnej podaży.
Wybrane spółki: Nike i Tesla
Akcje Nike cofnęły się o 3,6% po tym, jak najnowsze kwartalne sprawozdzenie giganta odzieży sportowej nie spełniło oczekiwań co do przychodów. Zarząd podał też powściągliwe prognozy na nadchodzący rok obrotowy. Firma obuwnicza zapowiedziała zamiar przeprowadzenia dodatkowych redukcji etatów i restrukturyzacji operacji międzynarodowych. Nike boryka się z rosnącą presją konkurencyjną i słabym popytem na rynku chińskim, od lat jednym z jego najważniejszych regionów zagranicznych.
Akcje Tesla wyraźnie podrożały, zyskując 4,7%. Producent pojazdów elektrycznych zgłosił dostawy w trzecim kwartale na poziomie 486 532 sztuk, przewyższając konsensus wynoszący około 462 000 pojazdów. Dane o dostawach są głównym miernikiem popytu klientów firmy i należą do najuważniej śledzonych wskaźników w branży motoryzacyjnej.
Co dalej
Uwaga przesuwa się teraz na zbliżające się wskaźniki inflacyjne. Publikacje indeksu cen konsumpcyjnych i indeksu cen producentów zaplanowano odpowiednio na 14 i 15 października. Kolejne ogłoszenie w sprawie polityki pieniężnej Rezerwy Federalnej zapadnie 28 października. Oba odczyty inflacyjne pojawią się przed decyzją banku centralnego, dopełniając intensywny okres danych dla rynków.

