Wieczyste kontrakty futures na RWA ustanowiły nowy kwartalny rekord wolumenu 2 bln USD wraz z końcem Q3
Najważniejsze informacje
- •Skumulowany wolumen obrotu wieczystymi kontraktami futures na RWA w Q3 2026 przekroczył 2 biliony USD, wobec 1,2 bln USD w Q2.
- •HIP-3 Hyperliquid obsługiwało ponad 87% obrotu wieczystymi kontraktami futures na RWA według stanu na 24 sierpnia, wyprzedzając Binance jako wiodącą platformę.
- •Kapitalizacja rynku RWA przekracza 45 miliardów USD, a 51,9% rynku zbudowane jest na Ethereum.
- •Obrót koncentruje się na akcjach amerykańskich, złocie, ropie oraz azjatyckich spółkach powiązanych z AI, takich jak SK Hynix, przy czym kontrakt na S&P 500 należy do najaktywniejszych.
- •Sektor RWA przyciągnął ponad 16 miliardów USD płynności w ciągu ostatniego roku, podczas gdy tokenizowane obligacje i rynki pieniężne pozostają w dużej mierze niewykorzystane przez obrót na DEX i pożyczki DeFi.
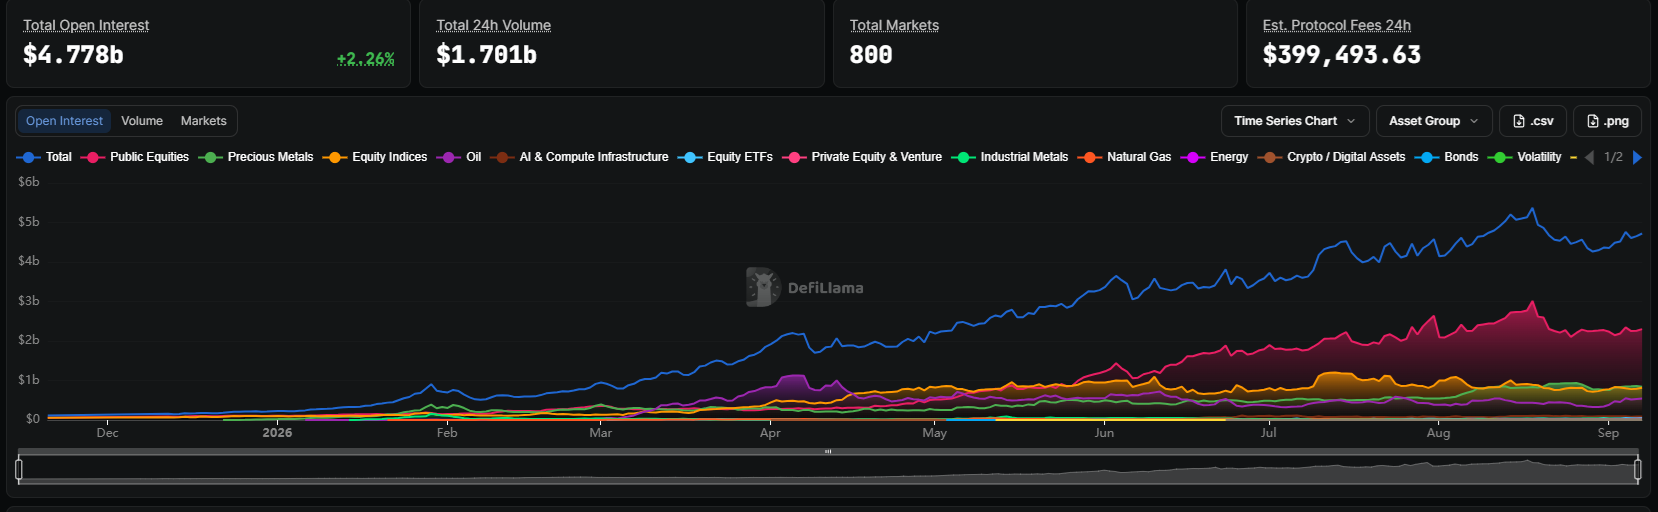
Wieczyste kontrakty futures na aktywa świata rzeczywistego (RWA) pozostają jednym z najsilniejszych trendów na rynku krypto, a skumulowany wolumen obrotu w trzecim kwartale przekroczył próg 2 bilionów USD jeszcze przed końcem kwartału.
Sektor utrzymał aktywny trend wzrostowy w Q3, zgodnie z danymi Cryptorank. Skumulowany obrót w Q3 przekroczył 2 bln USD, wobec 1,2 bln USD w Q2. Miesięczny wolumen obrotu przekroczył 100 mln USD w czerwcu, a szczyt aktywności sektor osiągnął w lipcu.
Obroty wieczystymi kontraktami futures na RWA zaczynały jako relatywnie niszowy obszar rynku, przy czym większość aktywności krypto koncentrowała się na BTC, coinach i tokenach. Bessa z 2026 roku skłoniła traderów do poszukiwania nowych miejsc płynności, a postęp technologiczny umożliwił szybką reprezentację akcji i surowców on-chain. W przeciwieństwie do bezpośredniego tokenizowanego posiadania aktywa, wieczyste kontrakty futures pozwalają traderom przyjmować lewarowane pozycje długie lub krótkie na ekspozycję cenową bez posiadania aktywa bazowego, co uczyniło je szybciej dostępnym formatem dla instrumentów tradycyjnych finansów on-chain.
Jak zostało doniesłe przez Cryptopolitan, aktywa RWA są również dodawane jako zabezpieczenie do protokołów DeFi, stając się bardziej wpływowe i szerzej przyjęte. Kapitalizacja rynku RWA przekracza obecnie 45 mld USD, a 51,9% rynku działa na Ethereum, zgodnie z danymi Token Terminal. Ten wzrost wpisuje się w szerszy impuls tokenizacyjny, w którym tradycyjni zarządzający aktywami i instytucje finansowe coraz częściej eksperymentują z przenoszeniem funduszy, obligacji i surowców na publiczne blockchainy.
RWA zwróciły się zarówno do wielorybów, jak i traderów detalicznych, oferując wysoce płynne rynki i minimalizując ryzyko rug pulli lub spadków do zera, które często wymazują tokeny krypto.
Wieczyste kontrakty futures na RWA nadal koncentrują się na gorących aktywach
Według stanu na wrzesień 2026 roku wieczyste kontrakty futures na RWA generują około 400 tys. USD dziennych opłat i pozostają jednymi z najaktywniejszych aplikacji on-chain. Trade XYZ wciąż prowadzi pod względem najaktywniejszych kontraktów, na podstawie danych DeFi Llama. Kontrakt na S&P 500 na XYZ był najaktywniejszy, natomiast ropa i złoto cieszyły się okresami wzmożonego popytu.
We wrześniu obrót koncentrował się głównie na kilku wybranych spółkach związanych z narracją AI, w tym SK Hynix. Złoto i ropa również należą do czołowych kontraktów, przy większej zmienności w obrocie pojedynczymi akcjami. Nachylenie ku akcjom powiązanym z AI odzwierciedla tę samą rotację tematyczną, którą widać w tym roku na konwencjonalnych rynkach akcji, gdzie spółki z łańcucha dostaw AI przyciągnęły wyjątkową uwagę.
Większość skumulowanego wolumenu wieczystych kontraktów futures pochodziła ze skoku z końca lipca, który został wzmocniony publiczną sprzedażą akcji SpaceX (Nasdaq: SPCX), o czym Cryptopolitan już wcześniej informowało.
Przez większość 2026 roku Binance była wiodącą platformą dla wieczystych kontraktów futures na RWA. Jednak w sierpniu HIP-3 Hyperliquid przesunęło równowagę w stronę aktywności na DEX. Według stanu na 24 sierpnia HIP-3 obsługiwało ponad 87% obrotu wieczystymi kontraktami futures na RWA oraz ponad 73% całego obrotu wieczystymi kontraktami futures na DEX, zgodnie z danymi Dune.
Byli liderzy tacy jak Kraken, Coinbase i OKX utrzymywali jedynie niewielki udział w aktywności wieczystych kontraktów futures. Wrześniowa równowaga sugeruje, że zdecentralizowane rynki mogą być awangardą przyjęcia wieczystych kontraktów futures na RWA. Ta zmiana odzwierciedla również szerszy wzorzec w krypto w obecnym cyklu, w którym platformy on-chain przejęły aktywność tradingową, która wcześniej płynęła wyłącznie przez scentralizowane giełdy.
Czy RWA mogą zwiększyć płynność krypto?
HIP-3 Hyperliquid okazało się wiodącym narzędziem do uruchamiania kontraktów wieczystych futures na RWA. Platforma wykazała, że kontrakt może zostać szybko uruchomiony, jak w przypadku SK Hynix czy chińskiego CXMT, dokładnie w momencie, gdy te spółki przyciągały uwagę na swoje akcje. Ta szybkość kontrastuje z tradycyjnymi giełdami i regulowanymi platformami tokenizowanych akcji, gdzie wprowadzanie nowych instrumentów wiąże się zazwyczaj z dłuższymi procesami zatwierdzania.
Na razie platformy wieczystych kontraktów futures rzadko oferują małe lub niszowe akcje, koncentrując się głównie na akcjach amerykańskich oraz wybranych azjatyckich spółkach związanych z narracją RWA. Kluczowymi kwestiami do obserwacji wraz z początkiem Q4 są to, czy sektor rozszerzy się poza najbardziej znane nazwiska oraz czy tokenizowane obligacje i rynki pieniężne staną się zbywalnym zabezpieczeniem on-chain.
Szybki wzrost obrotu aktywami RWA otworzył również nowy potencjał dla napływu płynności do krypto. Rynek RWA pozostaje niewielki w porównaniu z wcześniejszą aktywnością w coinach i tokenach, jednak wzrost w ciągu ostatnich 18 miesięcy był wykładniczy.
Rynek RWA jest również znacznie mniejszy niż poprzednia fala firm skarbowych. W ciągu ostatniego roku sektor przyciągnął ponad 16 mld USD płynności, co wciąż jest relatywnie skromne w porównaniu ze środkami w skarbowych instrumentach dłużnych.
Główna różnica polega na tym, że aktywa RWA mogą się rozszerzać i służyć jako zabezpieczenie, oferując bezpieczniejszą płynność na zdecentralizowanych rynkach. Aktywny sektor RWA mógłby zwiększyć pożyczki oparte na bardziej konserwatywnych aktywach i uniknąć ryzyka likwidacji zabezpieczeń opartych na krypto.
Poza akcjami i surowcami największy udział wartości wciąż stanowią tokenizowane obligacje i rynki pieniężne, które jeszcze nie zostały wykorzystane przez zdecentralizowane pożyczki ani obrót na DEX.
