Rocket Lab przejmie Iridium w transakcji gotówkowo-akcyjnej o wartości $8 miliardów
Najważniejsze informacje
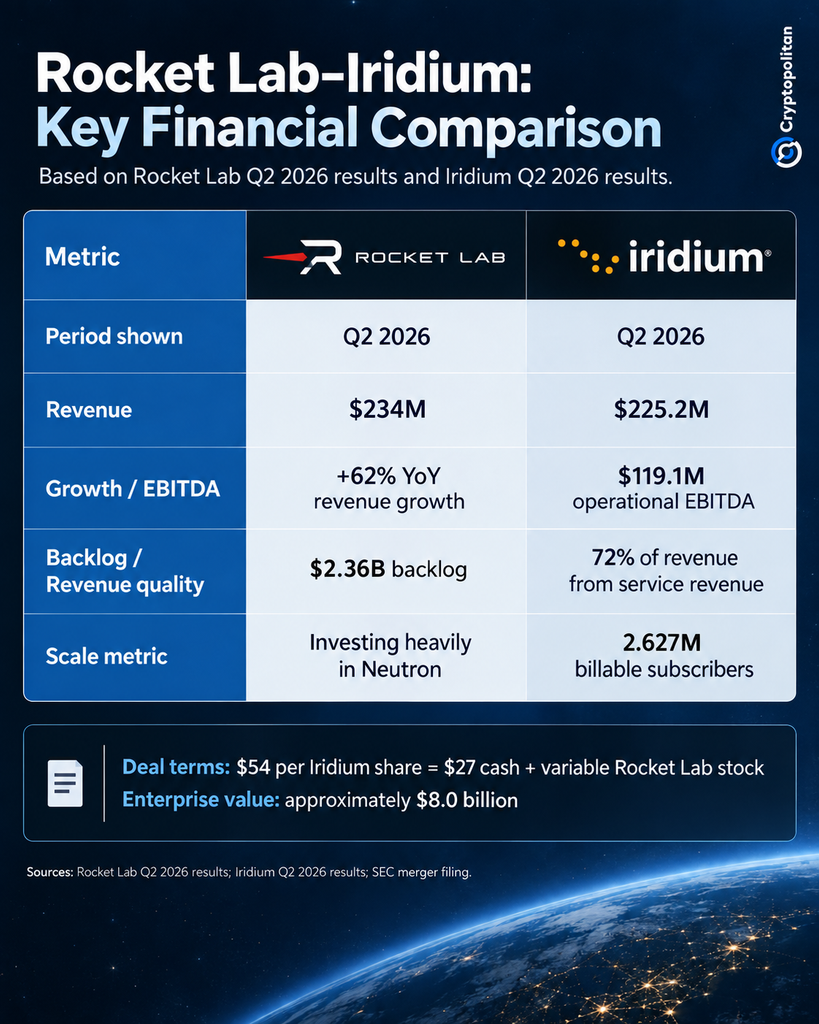
- •Oferta Rocket Lab wycenia Iridium na $54 za akcję i obejmuje $27 w gotówce oraz zmienną liczbę akcji Rocket Lab.
- •Iridium wygenerowało 72% przychodów w drugim kwartale 2026 roku z usług uznawanych za w większości powtarzalne i odnotowało 2,627 million płatnych subskrybentów, o 6% więcej niż rok wcześniej.
- •Przejęcie doda konstelację satelitów Iridium, pasmo L oraz sieć ponad 500 partnerów i klientów z rynków komercyjnych i rządowych.
- •Rocket Lab oczekuje, że sprzęt do pierwszego lotu Neutron dotrze na stanowisko startowe w czwartym kwartale 2026 roku, a spółki przewidują finalizację fuzji w połowie 2027 roku po uzyskaniu wymaganych zgód.
- •Akcjonariusze Iridium mają głosować nad transakcją September 24, 2026, a transakcja nadal podlega zgodom dotyczącym konkurencji, inwestycji zagranicznych i komunikacji.
Rocket Lab (Nasdaq: RKLB) uzgodnił przejęcie Iridium Communications (Nasdaq: IRDM) w transakcji gotówkowo-akcyjnej o wartości $8 miliardów, czyli $54 za akcję Iridium. Transakcja doda opartą na subskrypcji sieć satelitarną Iridium do działalności Rocket Lab obejmującej produkcję statków kosmicznych i usługi wynoszenia na orbitę, tworząc bardziej zintegrowaną wertykalnie spółkę kosmiczną z działalnością generującą powtarzalne przychody.
Rocket Lab ogłosił transakcję w oficjalnym komunikacie. Wynagrodzenie w wysokości $54 za akcję obejmuje $27 w gotówce oraz zmienną liczbę akcji Rocket Lab.
Sieć generująca gotówkę obok rozwoju Rocket Lab
Rocket Lab odnotował rekordowe przychody w wysokości $234 million w drugim kwartale fiskalnym, co oznacza wzrost o 62% w porównaniu z tym samym okresem rok wcześniej. Backlog również osiągnął rekordowy poziom $2.36 billion, co według wyników spółki za drugi kwartał 2026 roku oznacza wzrost rok do roku o 137%.
Spółka nadal przeznacza znaczne środki na rozwój Neutron, swojej rakiety wielokrotnego użytku o średnim udźwigu. Rocket Lab oczekuje obecnie, że sprzęt przeznaczony do pierwszego lotu Neutron dotrze na stanowisko startowe w czwartym kwartale 2026 roku, nie zobowiązując się jednak do konkretnej daty startu.
Iridium ma odmienny profil finansowy. W drugim kwartale 2026 roku operator satelitarny odnotował przychody w wysokości $225.2 million oraz operacyjną EBITDA na poziomie $119.1 million, co wynika z jego wyników kwartalnych. Iridium podało, że 72% jego przychodów pochodziło z usług, które spółka uznaje za w większości powtarzalne. Na koniec kwartału spółka miała 2,627 million płatnych subskrybentów, co oznacza wzrost o 6% w porównaniu z poprzednim rokiem.
Transakcja połączyłaby zatem szybki rozwój Rocket Lab i znaczący backlog z rentownością Iridium, wzrostem liczby subskrybentów oraz powtarzalnymi przychodami z usług. Rocket Lab przejąłby istniejącą sieć generującą gotówkę, zamiast budować ją od podstaw.
Co wnosi Iridium
Rocket Lab przejmuje więcej niż tylko rozmieszczone satelity Iridium. Spółka wnosi również globalnie zsynchronizowane pasmo L, konstelację satelitów na niskiej orbicie okołoziemskiej oraz dostęp do ponad 500 partnerów i klientów na całym świecie z sektorów morskiego, lotniczego, obronnego i rządowego.
Ta sieć klientów i partnerów zapewniłaby Rocket Lab aktywo, którego spółka obecnie nie posiada. Rząd USA pozostaje największym pojedynczym klientem Iridium, odpowiadając za niemal 17% przychodów spółki z usług w drugim kwartale. Iridium oczekuje podpisania do marca 2027 roku kontraktu na nową usługę Enhanced Mobile Satellite Service z U.S. Space Force.
Rocket Lab podał, że posiadanie sieci satelitarnej pozwoliłoby połączonej spółce przejąć większą część wartości ekonomicznej związanej z tym biznesem. Zamiast budować satelity i polegać na innej spółce w zakresie wynoszenia ich na orbitę, połączona organizacja mogłaby projektować, produkować, wynosić i obsługiwać większość swoich systemów satelitarnych we własnym zakresie.
Porównanie ze SpaceX
Proponowana strategia wywołała porównania ze SpaceX, choć obie spółki realizują integrację wertykalną w odmienny sposób. SpaceX zbudował swoją sieć Starlink od podstaw, podczas gdy Rocket Lab dąży do przejęcia istniejącej sieci i bazy klientów w ramach transakcji z Iridium.
Brian Gesuale, analityk Raymond James, przyznał Rocket Lab rekomendację Outperform i wyznaczył dla spółki cenę docelową na poziomie $80. Barron’s podał, że zdaniem Gesuale Rocket Lab może osiągnąć próg rentowności wolnych przepływów pieniężnych w 2028 roku, potencjalnie dwa lata wcześniej niż SpaceX. Analityk wskazał również na ryzyka związane z wdrożeniem Neutron i integracją Iridium.
Szerszy rynek kosmiczny może wspierać ekspansję Rocket Lab w kierunku usług satelitarnych. World Economic Forum szacuje, że przychody branży kosmicznej mogą do 2035 roku osiągnąć niemal $1.8 trillion, ponieważ aktywność przesuwa się od jednorazowej sprzedaży sprzętu w stronę powtarzalnych usług, takich jak łączność, wywiad i monitoring. Iridium zapewniłoby Rocket Lab wejście do tego segmentu o wyższej wartości.
Nadal wymagane zgody akcjonariuszy i organów regulacyjnych
Transakcja nie uzyskała jeszcze wszystkich wymaganych zgód akcjonariuszy i organów regulacyjnych. Nadzwyczajne zgromadzenie akcjonariuszy Iridium zaplanowano na September 24, 2026, a zarząd spółki jednogłośnie rekomenduje akcjonariuszom zatwierdzenie transakcji. Spółki oczekują finalizacji fuzji w połowie 2027 roku, z zastrzeżeniem uzyskania zgód dotyczących konkurencji, inwestycji zagranicznych i komunikacji. Transakcja została również opisana w odpowiednim dokumencie SEC.
Trudniejszy test rozpocząłby się po finalizacji transakcji. Rocket Lab musiałby zintegrować przejęcie o wartości $8 miliardów, jednocześnie nadal finansując Neutron oraz dotychczasową działalność w zakresie wynoszenia na orbitę i systemów kosmicznych.
Udana integracja zapewniłaby Rocket Lab dużą bazę subskrybentów i sieć generującą powtarzalne przychody, uzupełniającą działalność spółki w zakresie wynoszenia na orbitę i produkcji. Trudna integracja mogłaby jednak pozostawić spółkę z istotnie większą złożonością finansową i operacyjną w momencie, gdy Neutron wchodzi w jedną z najbardziej wymagających faz rozwoju.

