Rosnące koszty ubezpieczeństwa zdrowotnego po cichu ograniczają wzrost płac, a pracownicy dodatkowo ponoszą większą część składek, mówi ekonomista
Najważniejsze informacje
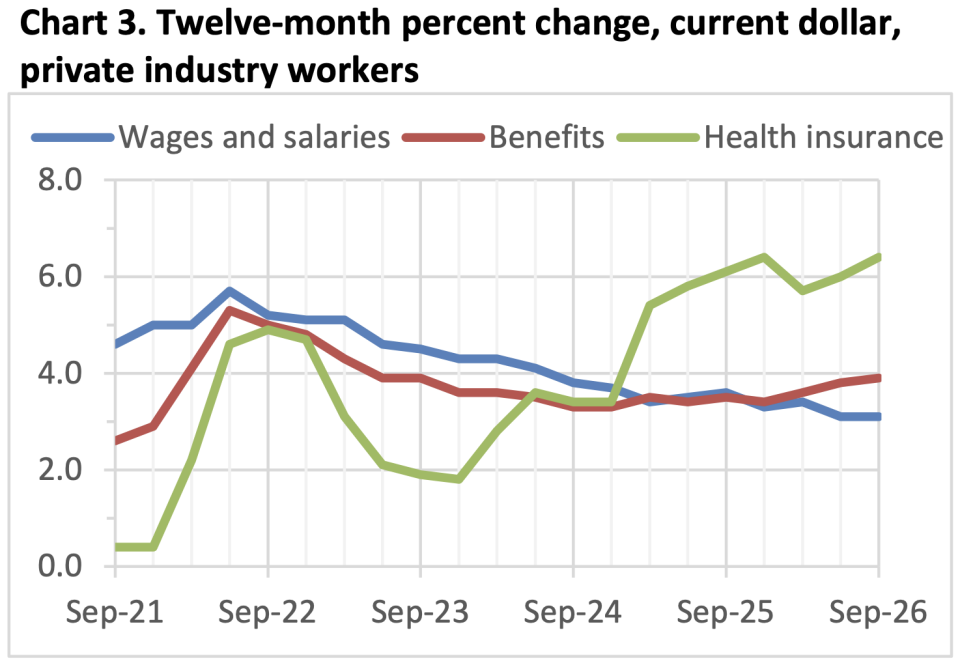
- •Płace i wynagrodzenia wzrosły o 3,1% w trzecim kwartale rok do roku, podczas gdy składki pracodawców na ubezpieczenia zdrowotne wzrosły o 6,4% — najszybsze tempo od 20 lat.
- •Ekonomista Guy Berger szacuje, że gdyby składki pracodawców rosły o 3%, wzrost płac byłby dziś o około 0,2–0,3 punktu procentowy szybszy.
- •Referencyjne składki ACA wzrosną o 13% w 2027 roku do średnio 704 dolarów miesięcznie dla 40-latka na średnim planie, po wzroście o 26% w 2026 roku.
- •Liczba ubezpieczonych w planach ACA spadła o 12% rok do roku do około 19,2 miliona na luty; osoby zdrowsze odchodzą, a bardziej chora pozostała grupa podnosi składki.
- •Ubezpieczyciele wycofują się z rynku ACA — do końca października było 31 wyjść na poziomie stanów wobec zaledwie ośmiu nowych podmiotów, co ogranicza wybór konsumentów.
Rozpoczyna się okres otwartego zapisu na plany ubezpieczeń zdrowotnych, a wielu Amerykanów może doznać szoku cenowego, zobaczywszy, jak bardzo wzrosną ich składki. Szkody wyrządzone przez rosnące koszty ubezpieczeń wykraczają jednak poza domowe budżety: według jednego z ekonomistów po cichu podważają one wzrost płac, uniemożliwiając pracownikom uzyskanie wyższych podwyżek, niż otrzymaliby w przeciwnym razie.
Koszty ubezpieczeń zdrowotnych stały się istotnym tematem wyborów śródokresowych. Obok wyższych cen paliwa i rachunków za media budują one niepokój wyborców dotyczący rosnących kosztów życia. Dlatego mimo konsekwentnie solidnego wzrostu płac i rynku pracy pełnego zatrudnienia wskaźniki zaufania konsumentów spadły, ponieważ ogólna przystępność cenowa się pogarsza.
Świeże dane ekonomiczne pokazują, dlaczego pracownicy nie są optymistycznie nastawieni do wyższych zarobków. W trzecim kwartale płace i wynagrodzenia wzrosły o 3,1% rok do roku, według indeksu kosztów pracy opublikowanego w piątek przez Bureau of Labor Statistics. Indeks obejmuje łącznie wynagrodzenia pieniężne i świadczenia, ukazując oba elementy całkowitego wynagrodzenia obok siebie.
Jednocześnie składki pracodawców na ubezpieczenia zdrowotne skoczyły o 6,4%, co odpowiada najszybszemu tempu od dwóch dekad, według Guya Bergera, senior fellow w Burning Glass Institute. W poście na Substacku wyliczył, że gdyby składki pracodawców rosły o 3% — tempo z sprzed kilku lat — wzrost płac byłby dziś około 0,2–0,3 punktu procentowego szybszy.
„To nie dużo, ale i nie mało”, napisał Berger.
Nawet te przyrostowe zyski mogłyby mieć istotne znaczenie w czasach, gdy wielu Amerykanów sięga po plany „kup teraz, zapłać później”, aby nabywać podstawowe produkty.
Berger dodał, że dane prawdopodobnie understatesują presję, jakiej doświadczają pracownicy, ponieważ składki pracodawców mogą nie nadążać za kosztami ubezpieczeń zdrowotnych. „Innymi słowy, pracownicy płacą większą część składek”, wyjaśnił. Ponadto same plany pokrywają coraz mniej, zmuszając pracowników do ponoszenia większych kosztów z własnej kieszeni, powiedział.
Amerykanie otrzymujący ubezpieczenie zdrowotne od pracodawcy nie są jedynymi, którzy odczuwają ból. Plany pracodawców są najczęstszym źródłem ubezpieczenia zdrowotnego dla Amerykanów w wieku produkcyjnym, więc ta presja dotyka szeroką grupę gospodarstw domowych. Koszt ubezpieczenia w ramach planów Affordable Care Act, które obsługują głównie osoby kupujące ubezpieczenie samodzielnie, również gwałtownie rośnie.
Składki wzrosną o 13% w 2027 roku, według non-profitowej organizacji badawczej KFF, która oparła się na federalnych danych opublikowanych w piątek. To druga co do wielkości podwyżka od 2018 roku, po skoku o 26% w 2026 roku. Najnowsza podwyżka oznacza średnią miesięczną składkę w wysokości 704 dolarów dla 40-latka kupującego średni plan Obamacare; takie „referencyjne” składki wynosiły 624 dolary w 2026 roku i 497 dolarów w 2025 roku.
Chociaż wydatki na leki i opiekę szpitalną rosną, rynek ACA jest szczególnie pod presją od 2025 roku, ponieważ Kongres nie odnowił rozszerzonych dopłat uchwalonych w czasie pandemii. Te rozszerzone dopłaty obniżały składki płacone przez ubezpieczonych i rozszerzały uprawnienia do pomocy finansowej na gospodarstwa domowe, które wcześniej się do niej nie kwalifikowały.
W efekcie liczba ubezpieczonych w ACA spadła o miliony, ponieważ ludzie odwadiali się przed wyższymi składkami. Ponieważ większość rezygnujących to osoby zdrowsze, pozostali są zwykle bardziej chorzy i podnoszą składki. Na luty liczba ubezpieczonych w planach ACA spadła o 12% rok do roku — do około 19,2 miliona osób — a branża sygnalizuje, że od tego czasu zrezygnowało ich więcej.
Tymczasem ubezpieczyciele wybierają nieuczestniczenie w rynku ACA, zawężając wybór dostępny konsumentom. Według KFF do końca października było 31 ogólnokrajowych wycofań ubezpieczycieli wobec zaledwie ośmiu nowych wejść.
„Patrząc w stronę 2027 roku, kilku ubezpieczycieli oświadczyło, że oczekuje dalszego pogarszania się rynku w 2027 roku w wyniku wygaśnięcia rozszerzonych ulg podatkowych na składki”, powiedział KFF w piątek. „Niektórzy ubezpieczeni, którym udało się zachować ubezpieczenie w 2026 roku, mogą już nie być w stanie związać końca z końcem”.
Po stronie pracodawców przyszłe publikacje indeksu kosztów pracy pokażą, czy koszty świadczeń nadal będą wyprzedzać płace; po stronie ACA trwający obecnie okres otwartego zapisu pokaże, ile ubezpieczenia — i wyboru — pozostanie na 2027 rok.
Ta historia pierwotnie ukazała się na Fortune.com.

