Stablecoiny finansują kredyty hipoteczne Figure raz, a pożyczone są dwa razy
Najważniejsze informacje
- •RWA.xyz podało aktywa pod zarządzaniem tokena PRIME na 534 miliony dolarów według stanu na 4 listopada, śledząc, gdzie tokeny się znajdują, ale nie zadłużenie zaciągnięte pod nie.
- •Łańcuch finansowania działa w dwóch warstwach: Figure Lending zastawia partie HELOC na swoim rynku Prime, by pożyczyć swój stablecoin YLDS, i obraca pulą w mniej niż miesiąc, a posiadacze PRIME mogą niezależnie pożyczać USDC lub PYUSD pod zastaw tokenów na Morpho i Kamino.
- •Około 61,5% podaży PRIME — około 245 milionów dolarów na Morpho i 84 miliony na Kamino — znajdowało się w kontraktach pożyczkowych w chwili snapshotu; to wskaźnik dystrybucji, który nie ujawnia, ile długu istnieje pod tymi tokenami.
- •30-dniowa netto APY tokena PRIME wynosiła 6,1% w chwili snapshotu, a Hastra zastąpiła wcześniejszy model mieszanej dochodowości stawką HELOC+ zależną od wykorzystania, pomniejszoną o roczną opłatę 0,50%.
- •Loan-to-value likwidacyjny rynku PRIME/PYUSD wynosi 86%, a oracle rynku wycenia PRIME przez jego kurs do wYLDS, a nie przez cenę z rynku wtórnego.
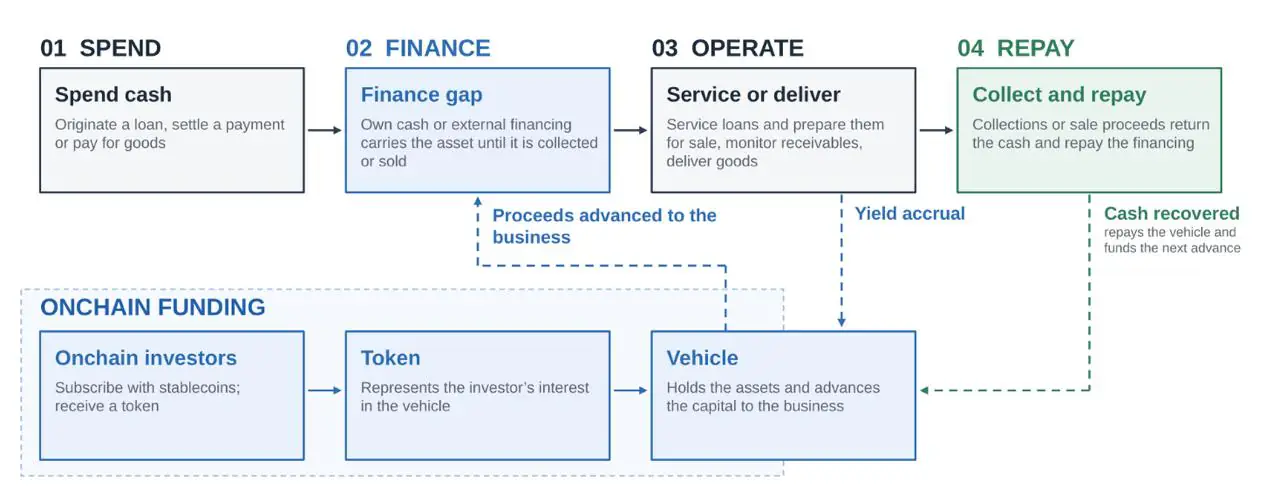
Case study opublikowane 9 listopada przez RWA.xyz, dostawcę danych śledzącego tokenizowane aktywa rzeczywiste, szacuje aktywa pod zarządzaniem tokena PRIME, emitowanego przez Hastrę, na 534 miliony dolarów według stanu na 4 listopada i określa, gdzie tokeny się znajdują. Nie uwzględnia jednak zadłużenia skumulowanego na ich podstawie — i ta luka jest sednem sprawy: łańcucha finansowania, w którym stablecoiny finansują kredyty oparte o wartość domu raz, a następnie mogą być pożyczane drugi raz. Ten łańcuch ma znaczenie, ponieważ kieruje krypto-natywną płynność dolara do amerykańskiego rynku kredytów konsumenckich, a następnie pozwala, by potwierdzenie tych kredytów wracało na rynki krypto jako zabezpieczenie podlegające pożyczaniu.
Dług pierwszy: kredyt magazynowy Figure
Revolvingowa linia kredytowa oparta o wartość domu, czyli HELOC, pozwala właścicielowi nieruchomości zaciągać środki pod zastaw wartości jego majątku. Pomysłodawca (originator) finansuje wypłatę w pierwszym dniu i odzyskuje swoje pieniądze dopiero, gdy kredyt zostaje sprzedany inwestorowi lub zapakowany w sekurytyzację. Lukę pomiędzy tymi etapami wypełnia finansowanie magazynowe (warehouse) — standardowy krótkoterminowy most dla pomysłodawców kredytów.
Według RWA.xyz okres utrzymywania kredytów przez Figure wynosi mniej niż miesiąc. Figure Lending zastawia partię kredytów HELOC na swoim rynku Prime — dawniej zwanym Democratized Prime — pożycza pod nie YLDS, zarejestrowany w SEC stablecoin Figure przynoszący dochód, sprzedaje kredyty, spłaca pulę i zaczyna od nowa. Po drugiej stronie właściciele domów spłacają kredyty przez lata; pieniądze puli rotują w ciągu tygodni. Dochodowość PRIME pochodzi z tego krótkiego cyklu, nie z długiego.
Token Hastry dociera do tej puli poprzez dwa wrappery. Inwestor na Ethereum wymienia USDC, stablecoin Circle'a, na wYLDS, którego rezerwy Hastra opisuje jako YLDS trzymane bezpośrednio lub ulokowane w pulach Prime Figure, a następnie stakuje wYLDS i otrzymuje PRIME — przynoszący dochód kwit za stakowaną pozycję. Prime z małej litery to rynek Figure; PRIME z wielkiej litery to token Hastry. Nazewnictwo jest niepomocne, ale role są odrębne.
Ten łańcuch rozstrzyga też, co posiada właściciel tokena. Warunki finansowania Prime Figure umieszczają zabezpieczenia związane z hipotekami w strukturach powierniczych i agencyjnych dla pożyczkodawców puli oraz stanowią, że zabezpieczenie nie gwarantuje spłaty, a wpływy z likwidacji mogą być niewystarczające. Roszczenie posiadacza PRIME przechodzi najpierw przez wrappera Hastry i dokumenty puli, zanim dotrze do tych warunków — dlatego roszczenie prawne stojące za tokenem wymaga odrębnej lektury od aktywa, do którego się odnosi. PRIME to pozycja w puli finansującej, nie hipoteka na domu.
Dług drugi: kredyt posiadacza
Case study PRIME od Morpho opisuje drugi krok: posiadacz deponuje PRIME jako zabezpieczenie i pożycza USDC lub PYUSD, stablecoin PayPala, od dostawców stablecoinów, podczas gdy zastawiony PRIME nadal nalicza swoją zmienną dochodowość. Morpho i Kamino, on-chain protokoły pożyczkowe obsługujące te rynki PRIME, łączą dostawców stablecoinów z pożyczkobiorcami składającymi zabezpieczenia. Notka badawcza DefiLlamy o skarbcu Sentora PRIME — kuratorowanym on-chain skarbcu zbudowanym wokół tokenizowanych aktywów rzeczywistych — określa loan-to-value likwidacyjny rynku PRIME/PYUSD na 86% i podaje, że oracle rynku wycenia PRIME przez jego kurs do wYLDS, a nie przez cenę rynkową. Pozycja jest więc izolowana od wahań PRIME na rynku wtórnym, ale narażona na utrzymanie pega samego PYUSD.
W tym kredycie nic nie dotyka Figure. Zgodnie z zasadami likwidacji Morpho pozycja zostaje zlikwidowana, gdy zadłużenie przekroczy próg wyznaczony przez LLTV rynku i wycenę zabezpieczenia. Odsetki od pożyczonych stablecoinów naliczane są w każdym bloku, więc posiadacz, który pożyczy blisko limitu i pozostawi pozycję bez zmian, dryfuje w stronę likwidacji własnego zadłużenia — nawet jeśli każdy HELOC w puli Figure jest terminowo spłacany.
Obie warstwy zadłużenia obok siebie:
| Dług pierwszy | Dług drugi | |
|---|---|---|
| Pożyczkobiorca | Figure Lending | Posiadacz PRIME |
| Pożyczkodawca | Pula Prime Figure (dostawcy YLDS) | Dostawcy stablecoinów Morpho lub Kamino |
| Zabezpieczenie | Zastawione HELOC-y | Tokeny PRIME |
| Okres | Mniej niż miesiąc na partię | Otwarty; odsetki naliczane w sposób ciągły |
| Spłata ze środków | Wpływów ze sprzedaży kredytów | Posiadacza lub z likwidacji |
| Strata obciąża | Pożyczkodawców puli, poprzez posiadaczy PRIME | Najpierw posiadacza; dostawców przy złym długu |
Na czym polega dochodowość i ile kosztuje pożyczanie pod nią
30-dniowa netto APY w snapshotie case study wynosiła 6,1%. Ta liczba należy do początku listopada. Dokumentacja stawek Hastry podaje, że wcześniejszy model mieszanej dochodowości został zastąpiony stawką HELOC+, która porusza się wraz z wykorzystaniem — czyli tym, jaką część podaży puli Figure faktycznie pożycza w danym momencie — pomniejszoną o roczną opłatę Hastry w wysokości 0,50%. Gdy Figure pobiera więcej z puli, stawka rośnie; gdy kredyty zostają sprzedane, a kapitał leży bezczynnie, spada.
Posiadacz, który pożycza pod zastaw PRIME, by kupić więcej PRIME — praktyka znana na rynkach DeFi jako looping — obstawia spread między tą ruchomą stawką a oprocentowaniem pożyczek na Morpho, które również zmienia się wraz z wykorzystaniem po stronie stablecoinów. Arytmetyka jest prosta i bezlitosna.
Jedno obrotowe dźwignięcie, w liczbach okrągłych: 1 000 dolarów PRIME, 500 pożyczonych i reinwestowanych, 1 500 ekspozycji. Przy stawce od aktywów 6% pozycja zarabia 90 dolarów; przy oprocentowaniu pożyczki 5% płaci 25 — netto 65 wobec 60 bez dźwigni. Podniesienie oprocentowania pożyczki do 8% obniża wynik netto do 50 dolarów, poniżej zwrotu bez dźwigni.
Stawki mają charakter poglądowy, wybrano je blisko listopadowego snapshotu i nie są notowaniami PRIME ani Morpho; zakładają jeden rok, niezmienne ceny oraz brak opłat, kompozycji odsetek, podatków i strat likwidacyjnych.
Pięć punktów procentowych dodatkowego zwrotu na stałce 1 000 dolarów kupuje otwarte zobowiązanie i próg likwidacji. Czy ta transakcja się opłaca, zależy od dwóch stawek, na które żadna ze stron nie ma wpływu.
Dlaczego 61,5% nie jest miarą dźwigni
Pomiar dźwigni wymaga dwóch liczb zarejestrowanych w tym samym momencie: zastawionego zabezpieczenia i zadłużenia zaciągniętego pod nie. Case study dostarcza pierwszej. W listopadowym snapshotie z 4 listopada Morpho trzymał około 245 milionów dolarów PRIME, a Kamino 84 miliony — co RWA.xyz raportuje jako 61,5% AUM.
Sześć na dziesięć tokenów PRIME leżało w kontrakcie pożyczkowym. To fakt dystrybucyjny. Nie mówi nic o tym, ile z tych tokenów miało pod sobą kredyt, jak duży był każdy z nich ani czy pożyczone stablecoiny trafiły w więcej PRIME, do innego protokołu, czy z powrotem na konto bankowe. Posiadacz, który parkuje PRIME na Morpho bez pożyczania, jest liczony identycznie jak ten zadłużony do limitu 86%.
Z tej samej liczby wynikają dwa powiązane błędy. Dodanie sald Morpho i Kamino do 534 milionów dolarów prowadziłoby do podwójnego liczenia: token przeniesiony do kontraktu pożyczkowego to ten sam token, a jego zastawienie nie tworzy nowego kapitału. A odczytywanie 534 milionów dolarów jako wolumenu HELOC udzielonych w tym okresie myli rozmiar produktu z aktywnością, którą on finansuje; pula Figure rotuje w mniej niż miesiąc, więc te same dolary finansują wiele partii.
Strona zadłużenia nie jest tajemnicą. Strony rynków Morpho pokazują całkowite pożyczki, wykorzystanie i listę pożyczkobiorców dla każdego rynku PRIME, a Kamino publikuje analogiczne dane — czytelnik może pobrać obie strony w jednym punkcie w czasie. Case study tego nie zrobiło. Dopóki nikt tego nie zrobi, 61,5% należy cytować jako informację o tym, gdzie tokeny się znajdują, a nie o tym, ile jest od nich zaciągniętego długu.
Liczba, której raport pomija
RWA.xyz udokumentowało działający kanał: stablecoiny finansują magazyn Figure, Figure obraca magazynem w ciągu miesiąca, a token-kwit może być złożony gdzie indziej jako zabezpieczenie. Czego nie udokumentowało, to jedyna liczba, która zamieniłaby ten opis w ocenę ryzyka: zaległe zadłużenie w stablecoinach zabezpieczone PRIME, zmierzone tego samego dnia co 534 miliony dolarów. Bez niej czytelnicy widzą jeden portfel kredytów i zgadują, jak wygląda drugi.

