Sektor metali szlachetnych notuje imponujące wybicie względne w miarę pogłębiania się wyprzedaży na rynku technologicznym
Najważniejsze informacje
- •Akcje technologiczne, w szczególności spółki związane ze sztuczną inteligencją, spadły w zeszłym tygodniu, pociągając cały rynek w dół; jako katalizator wskazywano silne zyski Partii Demokratycznej w wyborach, wzbudzające obawy przed zahamowaniem rozbudowy centrów danych.
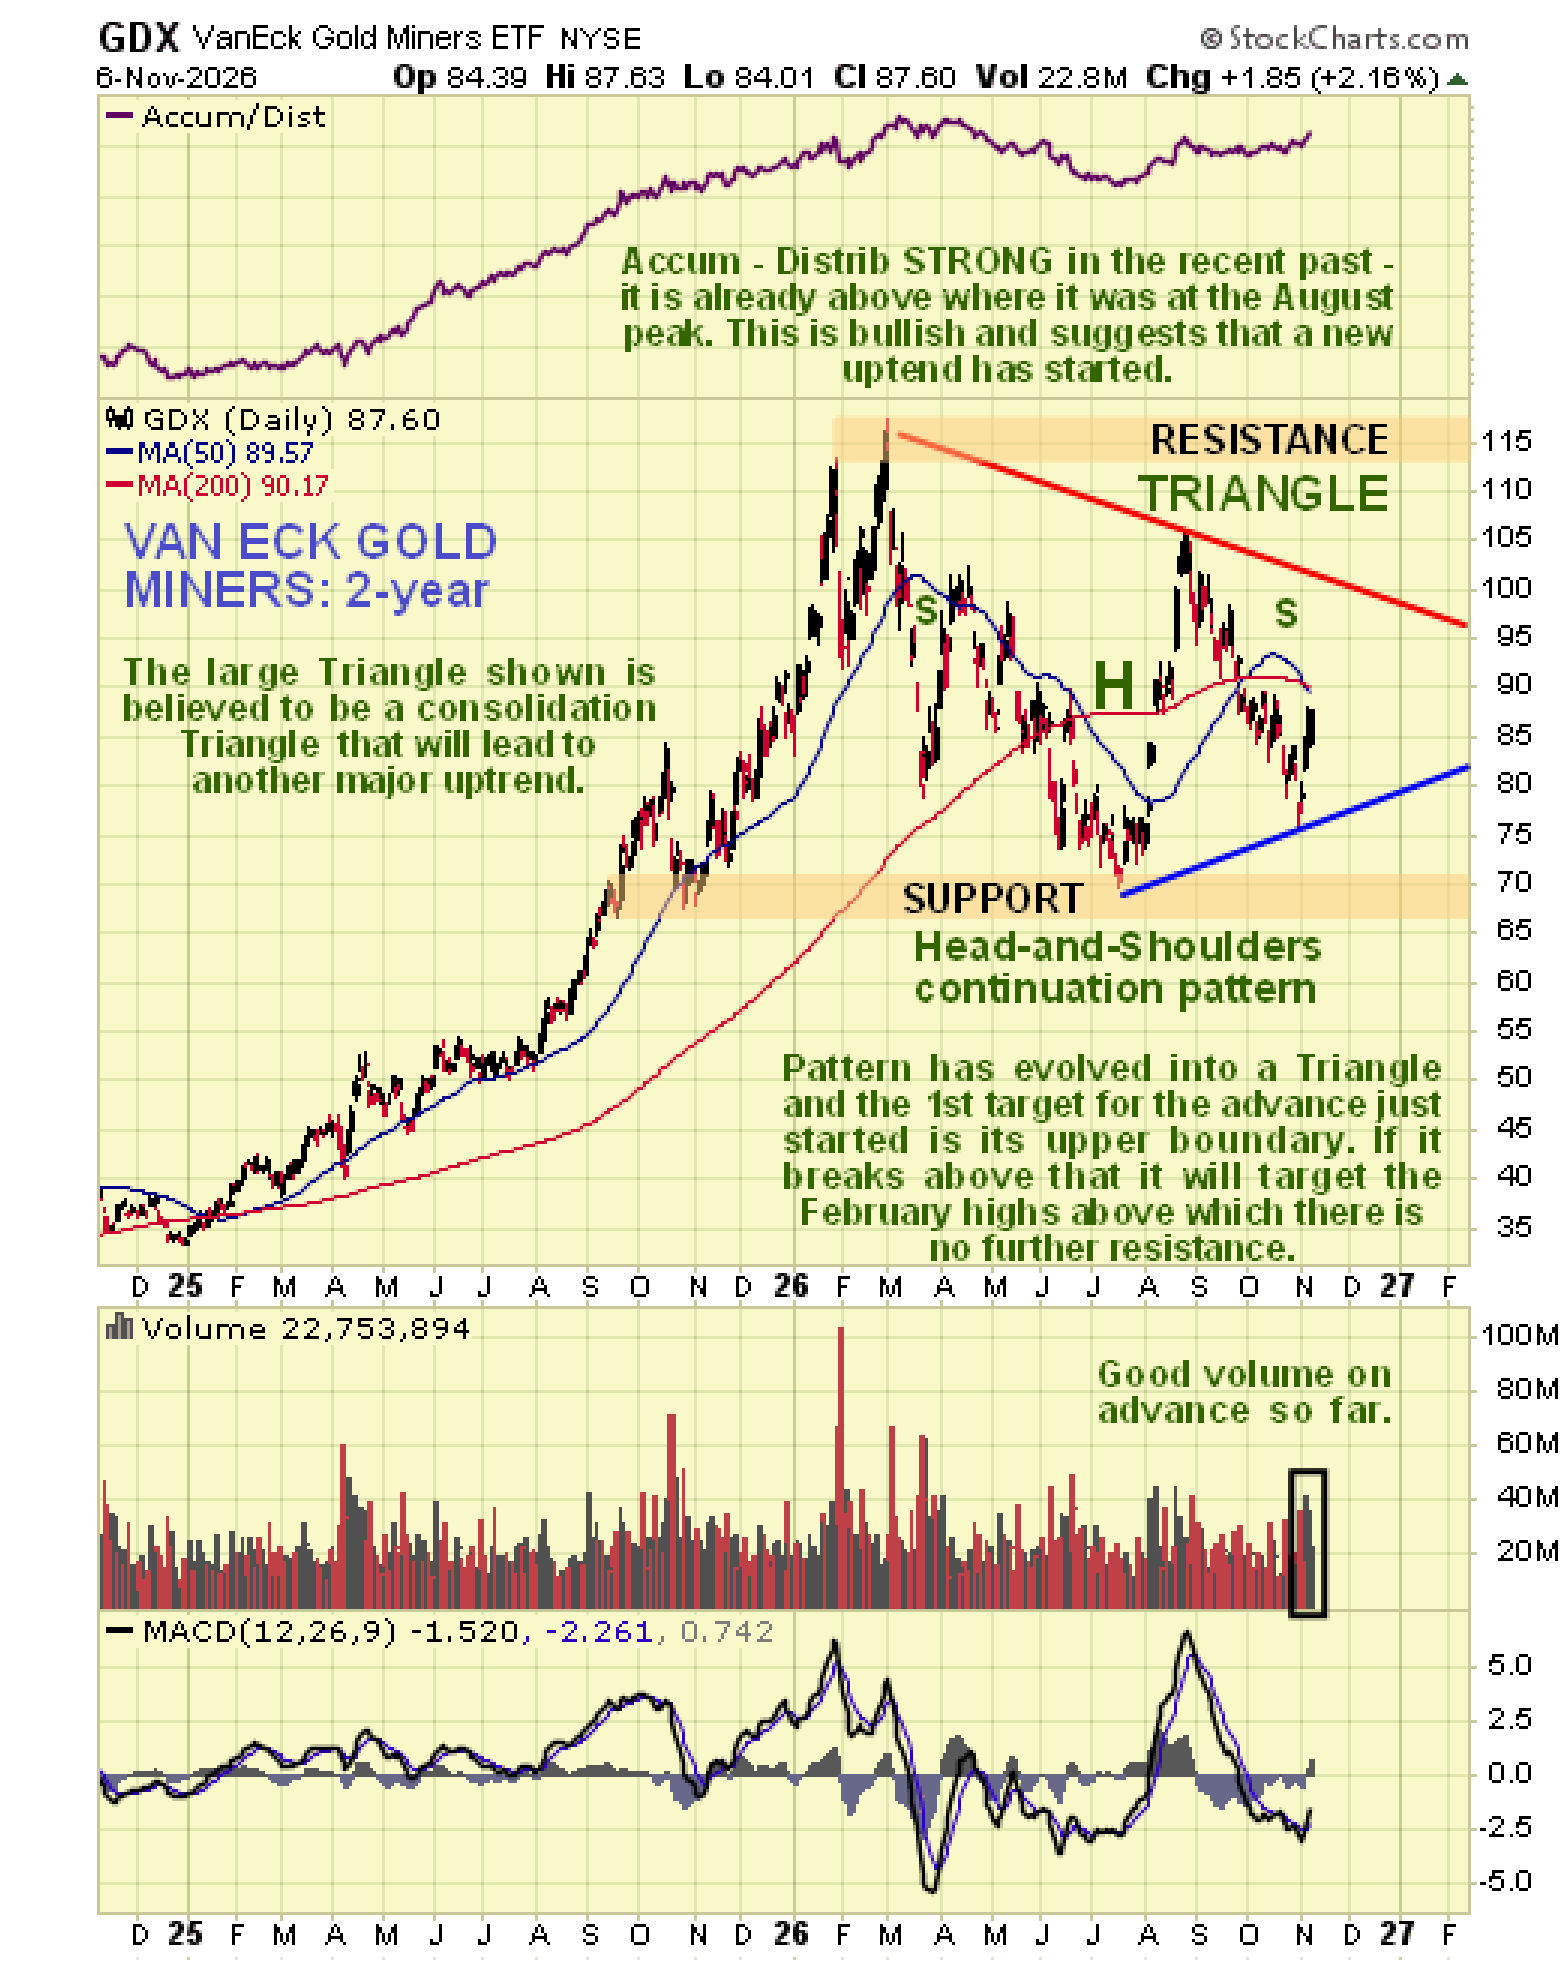
- •Fundusz VanEck Gold Miners ETF (GDX) rozpoczął odbicie od dolnej granicy dużego trójkąta symetrycznego przy silnym wolumenie, a jego linia akumulacji zyskiwała podczas korekty od szczytu z końca sierpnia — rozbieżność uważana przez analityka za silnie byczą.
- •Względny wykres GDX wobec indeksu Nasdaq Composite pokazał w zeszłym tygodniu dramatyczne wybicie z podwójnego dna uformowanego w październiku, w tygodniu, gdy benchmark technologiczny gwałtownie spadał.
- •Maund argueje, że pełny krach rynkowy jest mało prawdopodobny, ponieważ giganci funduszy indeksowych posiadają około 70% rynku, a Rezerwa Federalna może wstrzykiwać nieograniczone pieniądze; spodziewa się raczej okazjonalnych, gwałtownych wyprzedaży napędzanych nastrojami.
- •Zdecydowane załamanie rynku ropy oraz wejście sektora w historycznie najbardziej bycze okno sezonowe postrzegane są jako korzystne dla metali szlachetnych, a Maund planuje osobne analizy spółek, zaczynając od spółek srebrnych.
Sektor metali szlachetnych notuje imponujące wybicie względne w miarę pogłębiania się wyprzedaży na rynku technologicznym
Spółki z sektora metali szlachetnych pokazały w zeszłym tygodniu rzadki przejaw siły, zyskując mimo gwałtownej wyprzedaży akcji technologicznych i całego rynku. W komentarzu opublikowanym na SilverSeek 9 listopada analityk rynkowy Clive Maund określa ten ruch jako imponujące wybicie względne sektora i argueje, że sygnalizuje on rotację kapitału z branży technologicznej do akcji spółek wydobywczych złota i srebra jako bezpiecznej przystani. Ponieważ akcje spółek wydobywczych są powszechnie traktowane jako lewarowany pośrednik samych metali, ich wyniki względem szerokich indeksów akcyjnych są uważnie obserwowane jako wskaźnik kierunku przepływu kapitału defensywnego.
Zeszły tydzień przyniósł dramatyczne wydarzenia na rynkach finansowych — akcje technologiczne, a w szczególności spółki związane ze sztuczną inteligencją, gwałtownie spadły, pociągając za sobą cały rynek. Maund przyznaje, że wyprzedaży nie zaskoczyła go: uważając od dawna, że branża AI to „bańka szukająca igły”, od pewnego czasu spodziewał się jej pęknięcia. Za katalizator uznaje silne zyski Partii Demokratycznej w ostatnich wyborach, które wzbudziły obawy, że partia zahamuje budowę centrów danych — infrastruktury obliczeniowej stanowiącej podstawę trenowania i działania modeli AI.
To, co zaskoczyło obserwatorów, pisze, była odporność sektora metali szlachetnych. Zamiast spadać wraz z rynkiem, sektor utrzymał pozycję i faktycznie wzrósł — co, w jego ocenie, jest znakiem, że część kapitału uciekającego z branży technologicznej rotuje do zaniedbanego sektora metali szlachetnych jako bezpiecznej przystani. Znaczenie tego staje się jeszcze wyraźniejsze, argueje, gdy wyniki sektora porówna się z całym rynkiem, a zwłaszcza z sektorem technologicznym.
GDX: zbiegające się formacje chartystyczne i rosnąca akumulacja
Zanim przejdzie do analizy względnej, Maund krótko omawia wykres funduszu VanEck Gold Miners ETF (GDX), powszechnie używanego benchmarku dla spółek wydobywających złoto. Na dwuletnim wykresie formacja kontynuacji Głowa i Ramiona, którą wcześniej zidentyfikował — obecnie zbliżająca się do ukończenia — mieści się w dużym Trójkącie Symetrycznym, który sam również zbliża się do ukończenia. Właśnie w zeszłym tygodniu GDX rozpoczął odbicie od dolnej granicy trójkąta przy dobrym wolumenie.
Kluczowa obserwacja, zauważa, jest taka, że podczas znacznej korekty od szczytu z końca sierpnia linia Akumulacji nie spadła — faktycznie zyskała. Maund uważa to za silnie bycze rozbieżności i argueje, że już na tej podstawie zasadne jest oczekiwanie rozwinięcia się stąd znaczącego trendu wzrostowego. Dodaje, że sektor właśnie wszedł w najbardziej byczy okres roku — sezonowe okno, które historycznie przynosiło najwyższe stopy zwrotu ze złota.
GDX kontra Nasdaq: dramatyczne wybicie względne
Zeszłotygodniowe zyski sektora były nieco stłumione i zamaskowane przez gwałtowne spadki branży technologicznej i całego rynku. Naniesienie GDX na technologiczny indeks Nasdaq Composite — przy użyciu trzymiesięcznego wykresu, by skupić się na ostatnich ruchach — rzuca pełne światło na skalę i znaczenie tej przewagi. Wykresy względne tego typu dzielą cenę jednego aktywa przez drugie, eliminując ogólny kierunek rynku, by wyizolować wzajemne wyniki obu instrumentów.
Wykres względny pokazuje dramatyczne wybicie w zeszłym tygodniu z podwójnego dna uformowanego w październiku. To wybicie ma szczególne znaczenie, ponieważ nastąpiło w tygodniu, gdy benchmark, względem którego mierzony jest GDX, gwałtownie spadał. Skoro GDX faktycznie wzrósł, podczas gdy sektor technologiczny i cały rynek tonęły, Maund wnioskuje, że część „kapitału paniki” uciekającego z branży technologicznej spłynęła do sektora metali szlachetnych jako bezpiecznej przystani.
Argumenty przeciwko pełnemu krachowi rynkowemu
Odbicie sektora metali szlachetnych podczas spadków całego rynku i branży technologicznej rodzi pytanie, czy ta dynamika utrzyma się w razie pełnego krachu rynkowego. Maund argueje, że taki krach może w ogóle nie nastąpić, wskazując na strukturę własnościową rynku: sami BlackRock, State Street i Vanguard — trio stanowiące fundament branży funduszy indeksowych — posiadają 70% rynku, który jest obecnie w większości w rękach Big Money. Jeśli może zmusić całe społeczeństwo, by zapłaciło rachunek za utrzymanie rynku na powierzchni, to to zrobi — argueje.
W jego ocenie Rezerwa Federalna nie odpowiada przed narodem amerykańskim; istnieje, by służyć interesom Big Money i może tworzyć z powietrza dowolną liczbę bilionów dolarów bez żadnej rozliczalności ani nadzoru. Oznacza to, że może wstrzykiwać nieograniczone ilości pieniędzy na rynek, by go podtrzymywać lub powstrzymać spadki, albo skupować obligacje skarbowe, by utrzymać stopy procentowe w ryzach — zostawiając ogółowi społeczeństwa rachunek do zapłaty poprzez szalejącą inflację i osłabiającą się walutę.
Utrzymana siła dolara względem innych walut, wyjaśnia, odzwierciedla fakt, że podobne polityki są stosowane na całym świecie. Choć dolar może wyglądać jak „najczystsza koszula w koszu na pranie”, nadal szybko traci siłę nabywczą.
Zamiast pełnego, masywnego krachu Maund spodziewa się okazjonalnych „mini-krachów”, takich jak ten z zeszłego tygodnia, wywołanych gwałtownymi zmianami nastrojów i stwarzających okazje do zakupów tradingowych. Utrzymująca się silna inflacja — mimo że działają również siły deflacyjne — musi być pozytywna, argueje, dla inwestycji o realnej wartości wewnętrznej, takich jak złoto i srebro, metale, które historycznie służyły jako magazyn wartości, gdy siła nabywcza walut eroduje.
Przełom na rynku ropy postrzegany jako czynnik stabilizujący
Kolejnym pozytywnym czynnikiem dla rynków jest, w jego ocenie, zdecydowane załamanie się ropy, która wygląda na skazaną na dalsze spadki. Porażka Republikanów w zeszłym tygodniu stłumiła ich entuzjazm dla kolejnego ataku na Iran, a wynik wyborów w Izraelu prawdopodobnie wywoła podobny efekt. Jeśli ceny ropy będą dalej spadać, może to mieć stabilizujący wpływ na rynki, które i tak są podtrzymywane przez nieustanne pompowanie pieniądza przez banki centralne — tworząc korzystne środowisko, w którym sektor metali szlachetnych może się rozwijać.
Maund zapowiada, że w osobnych artykułach zbada szereg akcji spółek z sektora metali szlachetnych, które wyglądają na gotowe do solidnych zysków, zaczynając od spółek srebrnych, które jeszcze się nie ruszyły — lub ruszyły się niewiele. Dla czytelników śledzących argument rotacji bezpośrednimi punktami do obserwacji są to, czy GDX utrzyma swoją nową siłę względną wobec Nasdaqu, oraz co nadchodząca analiza spółka po spółce ujawni o szerokości tego ruchu.
Nota redakcyjna: przedstawione poglądy i interpretacje techniczne są poglądami autora i mają wyłącznie charakter informacyjny; nie stanowią porady inwestycyjnej.
O autorze
Clive Maund (clivemaund.com)
Lata po 2005 roku to okres boomu hossy złota i srebra, który zwieńczył szczyt w 2011 roku — przy złocie sięgającym około 1900 dolarów za uncję i srebrze niemal 50 dolarów na szczycie. Choć trwa debata, czy był to ostateczny szczyt, Maund uważa, że nie, powołując się na trwającą globalną dewaluację walut fiat. W jego ocenie rynek niedźwiedzia od 2011 roku jest bardzo podobny do dwuletniej korekty z połowy lat 70., której poprzedziła potężna hossa, a po której nastąpiła gigantyczna paraboliczna fala, która w styczniu 1980 roku wyniosła złoto do ówczesnego rekordu blisko 850 dolarów za uncję. Metale szlachetne, argueje, powinny wrócić do łask, gdy pękną różne bańki spekulacyjne w innych klasach aktywów — co, w jego ocenie, wygląda na rychłe.

