Zmienność wywołana wojną i wyzwania gospodarcze obciążały rynki finansowe Filipin w drugim kwartale
Najważniejsze informacje
- •PSEi zakończył drugi kwartał na 6 037,17, wzrost o 1,48% względem poprzedniego kwartału, ale spadek o 5,15% względem zamknięcia sprzed roku na 6 364,94.
- •Peso zamknęło czerwiec na poziomie 61,36 za dolara i siedmiokrotnie dotykało rekordowych minimów w kwartale, wobec zamknięcia na 56,33 rok wcześniej.
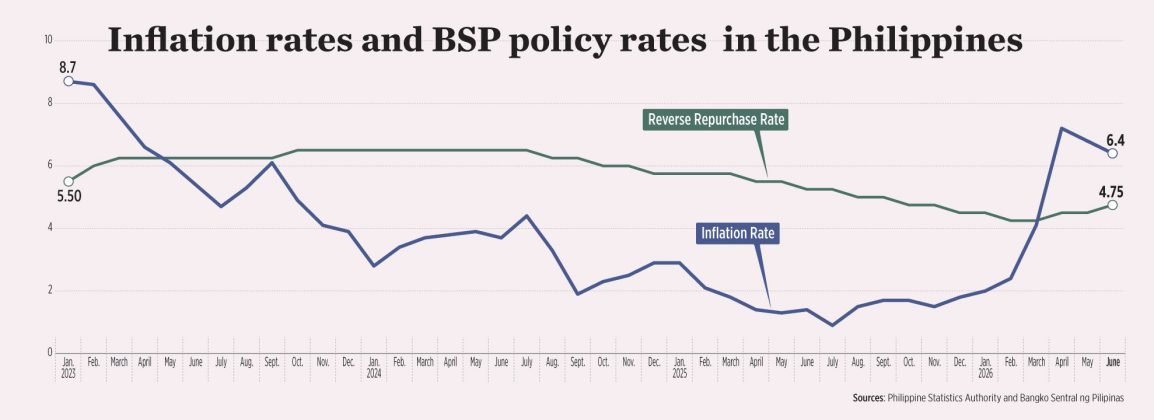
- •BSP podniósł docelową stopę reverse repurchase łącznie o 50 punktów bazowych do 4,75% w drugim kwartale i przeprowadził kolejną podwyżkę do 5% w sierpniu.
- •Inflacja ogólna osiągnęła w kwietniu trzyletnie maksimum 7,2%, po czym spadła do 6,4% w czerwcu, pozostając znacznie powyżej komfortowego przedziału BSP 2%–4%.
- •Według szacunków Chinabank Research BSP wydał około 5,6 mld dolarów na interwencje walutowe w pierwszym półroczu, ponad dwukrotnie więcej niż około 2,5 mld dolarów w całym 2025 r.
Rynki finansowe Filipin spędziły drugi kwartał pod trwałą presją, ciągnięte w dół przez zmienność związaną z wojną na Bliskim Wschodzie oraz osłabiony sentyment wynikający z krajowych wyzwań makroekonomicznych, podczas gdy oczekiwania dłuższego utrzymania wysokich stóp procentowych dodatkowo zacierały perspektywy.
Kluczowy indeks Philippine Stock Exchange (PSEi), główny barometr filipińskich akcji, zamknął 30 czerwca na 6 037,17, w dół z 6 364,94 rok wcześniej. Peso zamknęło się na koniec czerwca na poziomie 61,36 za dolara, wyraźnie osłabiając się względem poziomu 56,33 z 30 czerwca 2025 r. Tymczasem rentowności krótkoterminowych obligacji skarbowych były na czerwiec w większości niższe niż rok wcześniej, natomiast zapadalności średnioterminowe i długoterminowe przynosiły wyższe stopy.
Ryn finansowe wypadały w drugim kwartale gorzej zarówno wobec poprzedniego kwartału, jak i poprzedniego roku, ponieważ sentyment inwestorów pogorszył się na tle sytuacji na Bliskim Wschodzie, która napędziła inflację — podało Chinabank Research w notatce.
"Filipiny były szczególnie podatne na kryzys energetyczny z uwagi na silne uzależnienie od importowanej ropy", wskazano w notatce. "Zmienność rynkowa w kwartale była w głównej mierze napędzana rozwojem wydarzeń w konflikcie na Bliskim Wschodzie."
W odpowiedzi Bangko Sentral ng Pilipinas (BSP) przeszedł w kwietniu na cykl zaostrzania polityki, co podniosło rentowności obligacji i obciążyło wyceny akcji. Konflikt na Bliskim Wschodzie wywołał także ucieczkę do aktywów bezpiecznych, takich jak dolar amerykański, a Chinabank Research podał, że podwyżki stóp BSP zapewniły peso jedynie ograniczone wsparcie wobec utrzymujących się zewnętrznych przeciwności.
BSP podniósł referencyjne koszty pożyczkowe łącznie o 50 punktów bazowych (bps) w drugim kwartale, poprzez podwyżki o 25 bps w kwietniu i czerwcu, doprowadzając docelową stopę reverse repurchase do 4,75%. Docelowa stopa reverse repurchase to kluczowa stopa polityczna BSP, która wyznacza koszty pożyczkowe w całej gospodarce. W sierpniu przeprowadzono kolejną podwyżkę o 25 bps, podnosząc stopę kluczową do 5%.
Zaostrzenie polityki nastąpiło, gdy inflacja ogólna osiągnęła w kwietniu trzyletnie maksimum 7,2%, napędzana przez wstrząs naftowy wywołany wojną na Bliskim Wschodzie i jego wpływ na ceny konsumpcyjne. Wzrost cen następnie zwolnił do 6,8% w maju i 6,4% w czerwcu, choć pozostawał znacznie powyżej celu BSP wynoszącego 3% oraz jego komfortowego przedziału 2%–4%.
Chinabank Research podał, że obawy o stagflację również obciążały sentyment rynkowy. "Jednocześnie obawy o wzrost nasiliły się, ponieważ kryzys energetyczny pogłębił gospodarcze skutki skandalu związanego z kontrolą powodziową."
Wzrost filipińskiego produktu krajowego brutto (PKB) zwolnił do najniższego poziomu od pandemii wynoszącego 2,3% w okresie od kwietnia do czerwca, w porównaniu z 5,4% w tym samym kwartale rok wcześniej i 2,8% w pierwszym kwartale. W pierwszym półroczu wzrost PKB wyniósł średnio 2,6%, poniżej rządowego pełnorocznego celu 3,5%–4,5%.
April Lynn L. Tan, dyrektor ds. relacji inwestorskich i strategii korporacyjnej oraz główna strateg ds. akcji w COL Group, powiedziała, że po wybuchu wojny rynki odwróciły wzrost obserwowany na początku roku, gdy zagraniczne przepływy kapitału dywersyfikowały się na rynki wschodzące.
"W zeszłym roku mieliśmy obawy dotyczące ceł Trumpa w drugim kwartale oraz skandalu związanego z kontrolą powodziową (który doprowadził do rozczarowującego wzrostu PKB, ponieważ wydatki rządowe wyschły), więc rynek też sobie nie poradził", dodała.
Z kolei Jonathan L. Ravelas, starszy doradca w Reyes Tacandong & Co., określił drugi kwartał jako okres dostosowawczy, a nie kryzys. "Gospodarka nadal rośnie, system bankowy pozostaje stabilny, a popyt krajowy się utrzymuje", powiedział.
Peso
Peso zamykało się na rekordowo niskich poziomach siedmiokrotnie w okresie od kwietnia do czerwca w związku z narastającymi działaniami wojennymi w regionie Zatoki. Słabsze peso podnosi koszt w peso importu wycenianego w dolarach, w tym ropy, od której kraj silnie uzależniony. Względem poprzedniego kwartału peso spadło o 61,2 centavos względem poziomu 60,748 z 31 marca. Rok do roku osłabło o 5,03 względem zamknięcia na 56,33 z 30 czerwca 2025 r.
Analitycy powiedzieli, że BSP interweniował częściej na rynku walutowym (FX) w drugim kwartale, gdy peso testowało nowe minima pod presją siły dolara oraz obaw o inflację i zaostrzenie polityki wywołanych wojną.
"BSP znacząco zwiększył częstotliwość i skalę swoich interwencji na rynku kasowym, aby powstrzymać gwałtowne spadki waluty, co pozwoliło wygładzić dzienną zmienność, ale nie mogło w pełni odwrócić szerokiej dominacji dolara amerykańskiego", powiedział Luis A. Limlingan, szef sprzedaży w Regina Capital Development Corp.
"Wobec wyczerpywania się międzynarodowych rezerw brutto do najniższych poziomów od kilku kwartałów BSP mógłby przejść w stronę dostosowań stóp politycznych i zarządzania płynnością, zamiast polegać wyłącznie na bezpośredniej sprzedaży rezerw w celu obrony peso", dodał.
Według szunków Chinabank Research około 1,2 mld dolarów rezerw zostało wykorzystane w drugim kwartale na wsparcie peso, co daje łączną kwotę interwencji w pierwszym półroczu 5,6 mld dolarów, ponad dwukrotnie więcej niż około 2,5 mld dolarów użytych w całym 2025 r.
"BSP nie ujawnia publicznie częstotliwości ani skali swoich interwencji walutowych, dlatego trudno je skwantyfikować. Z oficjalnych danych jasno wynika jednak, że netto operacje walutowe przyczyniły się do zmian rezerw kraju w kwartale", powiedział w wiadomości na Viberze Ruben Carlo O. Asuncion, główny ekonomista Union Bank of the Philippines.
Akcje
PSEi odrobił 1,48% w drugim kwartale względem zamknięcia na 5 948,94 z 31 marca, ale pozostał o 5,15% poniżej zamknięcia na 6 364,94 z 30 czerwca 2025 r.
"Odrabianie strat kwartał do kwartału było napędzane w dużej mierze poprawą sentymentu inwestorów po tymczasowym porozumieniu pokojowym USA–Iran w czerwcu", podało China Bank Securities Corp. (Chinabank Securities).
"Tymczasem spadek rok do roku odzwierciedla pogorszenie apetytu na ryzyko w konflikcie USA–Iran, pogłębione przez netto sprzedaż zagraniczną i obniżone oczekiwania zysków, ponieważ wyższe ceny ropy i podwyższona niepewność geopolityczna obciążały konsumpcję oraz plany ekspansji firm", podała spółka. "Wyższe ceny ropy zwiększyły koszty większości firm, a efekt inflacyjny obciążał wzrost przychodów, konsumenci ograniczali wydatki."
Wyższe koszty pożyczkowe, jak dodał dom maklerski, zacierały perspektywy zysków firm i obciążały giełdę.
"Eskalacja napięć na Bliskim Wschodzie i wyższe ceny ropy napędzały obawy inflacyjne, ograniczając apetyt na ryzyko. Tymczasem dewaluacja peso zmniejszyła wartość dolarową zwrotów zagranicznych inwestorów, czyniąc lokalne akcje mniej atrakcyjnymi i wywołując odpływy kapitału."
Obligacje
Analitycy podali, że jastrzębi zwrot BSP, wraz zższymi rentownościami amerykańskich obligacji skarbowych, doprowadził w drugim kwartale do gwałtownego wzrostu stóp filipińskiego rynku długu, a inwestorzy domagali się wyższej premii za ryzyko w warunkach nasilonej presji inflacyjnej.
Cristina S. Ulang, szefowa badań w First Metro Investment Corp., powiedziała, że wyższe stopy pojawiły się w obliczu "ryzyk geopolitycznych, głównie wojny USA–Iran, która pchnęła globalne i lokalne ceny ropy na rekordowe poziomy, a krajową inflację do 7,2% [w kwietniu] i rentowność 10-letnich obligacji do 7,6%".
Pan Limlingan powiedział, że rentowność 10-letnich obligacji — punkt odniesienia lokalnego rynku dla długoterminowych kosztów pożyczkowych — również skoczyła w warunkach silnej presji podażowej. Apetyt na ryzyko osłabł także w związku z utrzymującą się zmiennością na rynkach globalnych i niepewnością co do wojny.
Perspektywy
W pozostałej części roku rynki finansowe będą nadal narażone na ryzyka spadkowe związane z perspektywą przedłużającego się konfliktu na Bliskim Wschodzie, choć silniejsze napływy przekazów od emigrantów na święta mogłyby zapewnić wsparcie.
Fitch Ratings podało, że dalsze zaostrzenie polityki pozostaje możliwe i mogłoby obciążać rynki. Ożywienie będzie zależało od tempa odbudowy wydatków publicznych, a następnie klimatu inwestycyjnego przedsiębiorstw, a także od rozwiązania konfliktu na Bliskim Wschodzie, które doprowadziłoby do dalszej normalizacji cen ropy i inflacji.
"W tym kontekście warto obserwować ryzyka jakości aktywów, ponieważ również one mogą obciążać rentowność sektora przedsiębiorstw i bankowości", podano. "W zakresie kursu walutowego BSP jak dotąd ograniczał interwencje do przypadków nadmiernej zmienności lub gdy dewaluacja miała istotny wpływ inflacyjny i spodziewamy się, że tak pozostanie."
Chinabank Securities podano, że oczekiwania ożywienia gospodarczego mogłyby wesprzeć zainteresowanie lokalnymi akcjami, ponieważ przełożyłoby się to na wzrost zysków, który mógłby zbliżyć PSEi do poziomu 6 400 do końca roku.
Pani Tan dodała również, że giełda w większości już uwzględniła negatywne czynniki. "To oznacza po prostu, że jeśli stanie się coś złego, jest to już oczekiwane, więc potencjalny spadek jest mniejszy, podczas gdy gdyby stało się dobrego, potencjalny wzrost byłby znacznie większy."
Chinabank Research podało także, że rynki finansowe Filipin będą silnie wrażliwe na oczekiwania dotyczące polityki amerykańskiego Fed.
"Dla rynku walutowego postępy w kierunku rozwiązania konfliktu USA–Iran mogłyby poprawić sentyment inwestorów i wesprzeć peso filipińskie. Jednak presje zewnętrzne i wewnętrzne prawdopodobnie utrzymają peso słabe do końca roku."
Dla rynku długu Chinabank Research oczekuje, że stopy procentowe pozostaną podwyższone przez resztę roku, ponieważ inflacja pozostanie wysoka. Dodano, że znaczące postępy w kierunku rozwiązania konfliktu USA–Iran złagodziłyby obawy o inflację i podwyżki stóp, a ożywienie wzrostu gospodarczego wzmocniłoby zaufanie inwestorów i wesprzeło aktywa krajowe.
"Inwestorzy będą również wypatrywać potencjalnej emisji obligacji skarbowych detalicznych i detalicznych obligacji dolarowych, być może w czwartym kwartale. Gdy BSP zasygnalizuje koniec cyklu podwyżek, popyt na obligacje o dłuższym terminie mógłby wzmocnić się, ponieważ inwestorzy będą chcieli zablokować szczytowe stopy." Obligacje skarbowe detaliczne i detaliczne obligacje dolarowe to papiery wartościowe oferowane inwestorom indywidualnym.
"Oczekuje się, że rynki pozostaną w przedziale wahań do końca roku, a uczestnicy powinni uważać na ryzyka takie jak gwałtowne skoki cen ropy, poważne szoki pogodowe w rolnictwie i utrzymujące się odpływy kapitału zagranicznego", powiedział pan Limlingan.
Tymczasem pani Ulang oczekuje, że rynki finansowe okażą się odporne, wspierane przez łagodnienie presji cenowej, ponieważ podwyżki stóp BSP mają ustabilizować inflację i stworzyć przestrzeń na ożywienie gospodarcze w 2027 r., dodatkowo wspierane przez wzrost wydatków infrastrukturalnych.
Pan Ravelas powiedział, że rynki Filipin pozostają dobrze przygotowane na odbicie, gdy konflikt na Bliskim Wschodzie ucichnie. "Wyzwaniem nie są słabe fundamenty. Wyzwaniem jest nawigacja w bardzo trudnym globalnym otoczeniu."
Artykuł oparty jest na relacji Aarona Michaela C. Sy, pierwotnie opublikowanej przez BusinessWorld.

