Akcje PayPal przed testem poziomu 60 USD w cieniu wyników i ryzyk wokół PYUSD
Najważniejsze informacje
- •PayPal ma opublikować wyniki za trzeci kwartał 27 października; analitycy prognozują przychody około 8,71 mld USD (wzrost o 3,43% rok do roku) oraz EPS 1,31 USD, nieznacznie poniżej ubiegłorocznego 1,34 USD.
- •Liczba aktywnych kont zatrzymała się na 439 mln, a PayPal staje w obliczu rosnącej konkurencji ze strony fintechów takich jak Stripe, Block, Apple Pay i Google Pay oraz stablecoinów USDC i USDT.
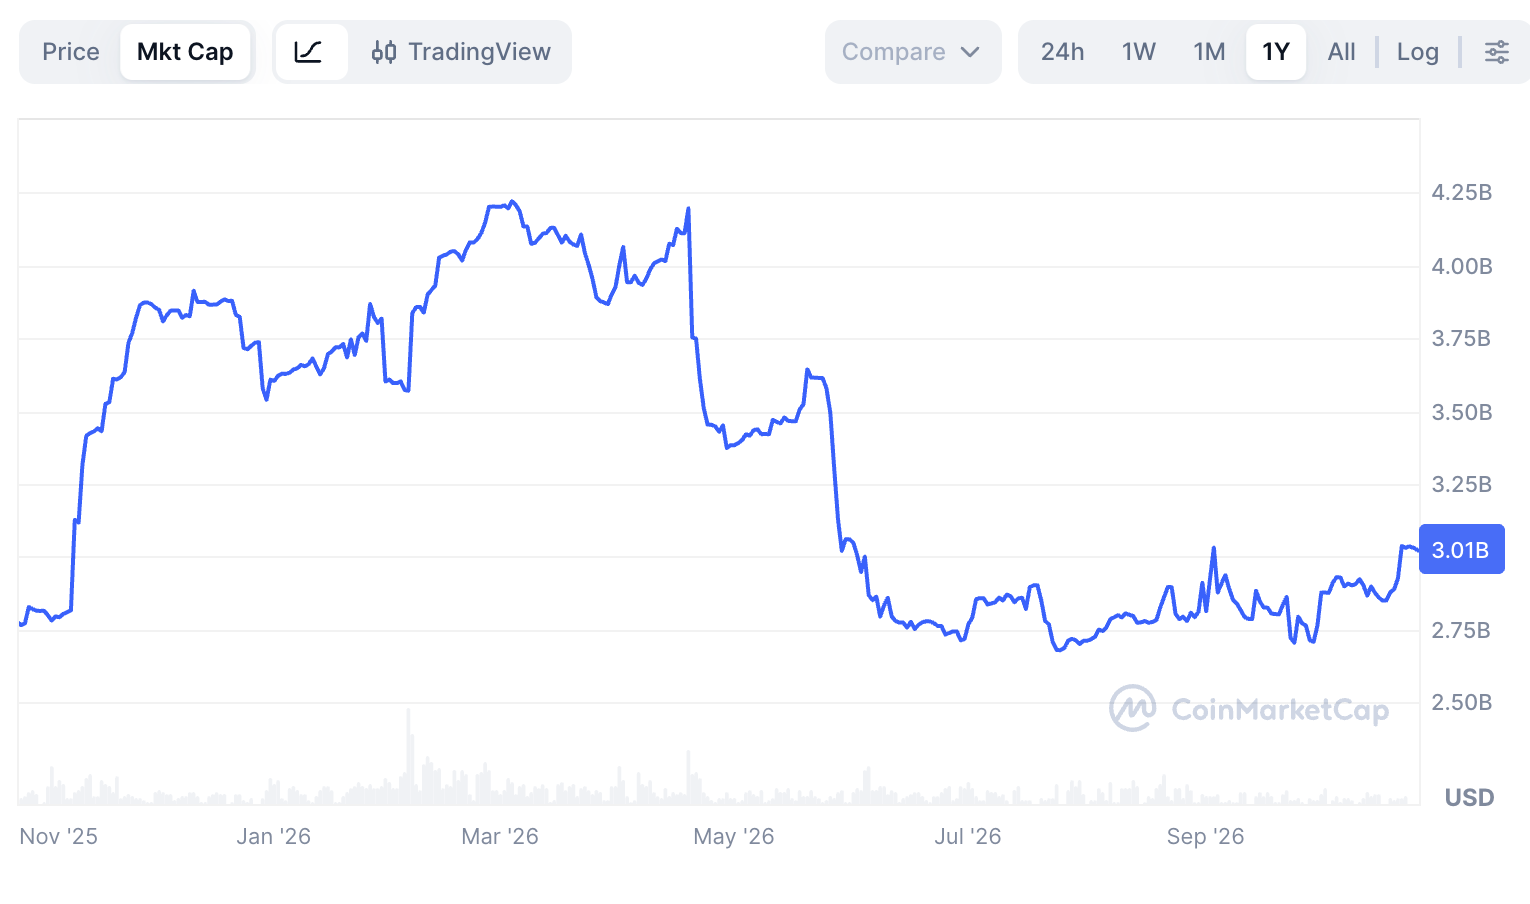
- •Wycena stablecoina PYUSD spadła do około 3 mld USD z wcześniejszego szczytu 4,2 mld USD, co przy obecnych stopach Treasury oznacza roczne przychody stablecoinowe rzędu zaledwie 129 mln USD.
- •PayPal notowany jest przy przyszłościowym wskaźniku C/Z 10,5, poniżej mediany sektora 11 i pięcioletniej średniej 16,2, co czyni spółkę potencjalnym celem przejęcia.
- •Technicznie PYPL odbiła z wrześniowego dołka 50,80 USD do około 57 USD; wskaźnik Supertrend daje sygnał byczy, a kluczowy opór przed publikacją wyników widoczny jest przy 60 USD.
Akcje PayPal (PYPL) znalazły się ponownie pod presją 26 października, gdy inwestorzy pozycjonowali się przed raportem finansowym spółki za trzeci kwartał, zaplanowanym na 27 października. W piątek akcje zamknęły się po 57,02 USD po wcześniejszym odbiciu w kierunku tego poziomu, a podczas poniedziałkowej sesji osunęły się w okolice 55 USD.
Nadchodzące wyniki będą testem oczekiwań co do odbicia kluczowego biznesu PayPal w momencie, gdy rosnącym zmartwieniem inwestorów pozostaje spowolnienie wzrostu liczby kont, zaostrzająca się konkurencja ze spółek fintech i emitentów stablecoinów oraz kurcząca się podaż PYUSD.
Skromny wzrost oczekiwany w raporcie za trzeci kwartał
W tym tygodniu uwagę rynku skupi PYPL, gdy spółka opublikuje kwartalne wyniki, a nastrój wśród analityków jest ostrożny po ostatnim raporcie. Dane zgromadzone przez Yahoo Finance pokazują, że konsensus przewiduje kwartalne przychody w wysokości około 8,71 mld USD, co oznacza wzrost o 3,43% rok do roku. Jest to umiarkowane tempo według historycznych standardów spółki; jeszcze kilka lat temu PayPal należał do najszybciej rosnących firm w Stanach Zjednoczonych.
Najnowsze wyniki pokazały, jak bardzo biznes spółki zaczął ustępować. Liczba aktywnych kont pozostała bez zmian na poziomie 439 mln po wzroście o zaledwie 1%, a ogólny wzrost w dużej mierze zatrzymał się od czasów pandemii, kiedy powszechna adopcja przez konsumentów napędzała gwałtowny wzrost korzystania z platformy.
Jeśli chodzi o zysk, analitycy oczekują zysku na akcję w wysokości 1,31 USD, nieco poniżej 1,34 USD zgłoszonego rok wcześniej. Ostatnio jednak zysk na akcję PayPal regularnie przewyższał oczekiwania i ten trend może się utrzymać również tym razem.
Prognozy również będą uważnie śledzone. Analitycy przewidują, że nadchodzące outlook pokaże przychody czwartego kwartału w wysokości 8,99 mld USD, nieznacznie powyżej 8,68 mld USD z przedrostniego roku. Jeśli się to potwierdzi, przychody za cały rok wyniosą 34,7 mld USD, wzrost o zaledwie 3% rok do roku. Przy tak stonowanych oczekiwaniach komentarze zarządu dotyczące wzrostu liczby aktywnych kont i presji konkurecyjnej mogą przyciągnąć tyle samo uwagi, co same wyniki.
Konkurencja rośnie, a PYUSD traci rozpęd
Biznes PayPal zwolnił w wyniku zaostrzającej się konkurencji ze strony innych firm technologiczno-finansowych. Stripe i Block należą do najważniejszych rywali: Cash App firmy Block przejmuje udziały rynkowe Venmo, a niebranded biznes przetwarzania płatności konkurują ze spółkami takimi jak Stripe i Affirm. Co najbardziej istotne, biznes portfela PayPal poddaje się silnej presji ze strony Google Pay i Apple Pay. Spółka musi też rywalizować ze stablecoinami takimi jak USDC i USDT.
Sam PayPal jest istotnym graczem w branży stablecoinów dzięki rozwiązaniu PYUSD, ale ostatnio pojawiają się sygnały, że wzrost tego tokena stracił impet. Dane CoinMarketCap pokazują, że wycena tokena spadła do około 3 mld USD z szczytu 4,2 mld USD z początku roku, a jego wolumen obrotu również maleje od kilku miesięcy.
Obecna kapitalizacja rynkowa sugeruje, że PayPal nie generuje znaczących przychodów z biznesu stablecoinowego. Przy rentowności trzymiesięcznych obligacji skarbowych na poziomie 4,3% roczne przychody stablecoina wynoszą około 129 mln USD — ułamek tego, co PayPal zarabia łącznie. Ta arytmetyka odzwierciedla standardowy model biznesowy stablecoinów, w którym emitenci lokują rezerwy zabezpieczające swoje tokeny — zwykle w krótkoterminowych instrumentach, takich jak obligacje skarbowe — i zatrzymują wygenerowane odsetki.
Mimo to dla akcjonariuszy jest też pozytywna strona: PayPal stał się mocno niedowartościowany. Akcje notowane są przy przyszłościowym wskaźniku C/Z wynoszącym 10,5, nieco poniżej mediany sektora 11 i znacznie poniżej pięcioletniej średniej 16,2. W rezultacie spółka nadal może stać się celem przejęcia, potencjalnie przez fundusz private equity.
Perspektywa techniczna wskazuje na opór przy 60 USD
Wykres dzienny pokazuje, że PYPL odbiła w ciągu ostatnich kilku tygodni, wznosząc się z dołka 50,80 USD z września do około 57 USD. Wskaźnik Supertrend, narzędzie podążające za trendem, zmienił kolor z czerwonego na zielony — sygnał interpretowany przez traderów jako byczy — a akcje przeskoczyły także ponad 50-średnią kroczącą, co wskazuje, że przewagę uzyskali kupujący.
Zachowanie ceny zmierza również do wypełnienia luki wartości godziwej (fair value gap), która powstała po wycofaniu się Stripe z propozycji przejęcia. Luki wartości godziwej to strefy pozostawione, gdy cena porusza się tak gwałtownie, że dochodzi do niewielkiego obrotu, i traderzy często oczekują ich ponownego odwiedzenia. W rezultacie akcje mogą kontynuować wzrost, gdy inwestorzy celują w kluczowy opór przy 60 USD. Przebicie tego poziomu wskazywałoby na dalsze wzrosty w kierunku 62 USD.
Publikacja wyników 27 października to następny ważny zaplanowany katalizator dla akcji w momencie, gdy testują one poziom oporu.
Ten artykuł ma wyłącznie charakter informacyjny i nie stanowi porady finansowej. Inwestycje w akcje wiążą się z ryzykiem, w tym zmiennością cen i możliwością strat. Czytelnicy powinni przeprowadzić niezależne badania przed podjęciem decyzji inwestycyjnych.

