Statystyki inwestowania pasywnego 2026: fundusze indeksowe, ETF-y i udział w rynku
Najważniejsze informacje
- •Globalne aktywa ETF przekroczyły 24 biliony dolarów w sierpniu 2026 roku — wzrost o ponad 4 biliony dolarów, czyli około 21%, od 19,85 biliona dolarów odnotowanych na koniec 2025 roku.
- •ETF-y przyjęły około 1,96 biliona dolarów napływów netto do sierpnia 2026 roku, osiągając już około 83% rekordowej rocznej sumy 2,37 biliona dolarów z 2025 roku.
- •Amerykańskie pasywne fundusze inwestycyjne i ETF-y po raz pierwszy wyprzedziły fundusze aktywne pod względem aktywów w 2024 roku, a przewaga rośnie dzięki niższym kosztom, dywersyfikacji i trudnościom zarządzających aktywnych z pokonaniem rynku po opłatach.
- •Dane SPIVA pokazują, że około 79% aktywnych amerykańskich funduszy akcji dużych spółek wypadło słabiej niż S&P 500 w 2025 roku, a około 90% traciło z nim w ciągu 15 lat do czerwca 2026 roku.
- •Aktywnie zarządzane ETF-y osiągnęły około 2,59 biliona dolarów na świecie do lipca 2026 roku i przyciągnęły 590,5 miliarda dolarów napływów netto w pierwszych siedmiu miesiącach roku, przekraczając każdy poprzedni pełny rok.
Inwestowanie pasywne przekształciło się z niszowej strategii w centralny filar globalnych rynków finansowych. Pasywne fundusze inwestycyjne i fundusze giełdowe (ETF-y) obejmują obecnie biliony dolarów w akcjach i obligacjach, a w Stanach Zjednoczonych fundusze pasywne mają więcej aktywów niż ich aktywnie zarządzane odpowiedniki.
Globalna branża ETF osiągnęła również rekordową skalę. Wartość światowych aktywów ETF po raz pierwszy przekroczyła 24 biliony dolarów w sierpniu 2026 roku, po rozpoczęciu roku od poziomu około 19,85 biliona dolarów. Inwestorzy wniesli niemal 2 biliony dolarów w nowym kapitale netto w ciągu pierwszych ośmiu miesięcy roku.
Jednak nie każdy ETF jest pasywny. Aktywnie zarządzane ETF-y stały się jednym z najszybciej rosnących segmentów zarządzania aktywami i obecnie mają około 2,6 biliona dolarów na świecie. Mimo to tradycyjne inwestowanie w indeksy pozostaje fundamentem branży.
Według Morningstar aktywa amerykańskich pasywnych funduszy inwestycyjnych i ETF-ów po raz pierwszy przewyższyły aktywa funduszy aktywnych w 2024 roku, a przewaga ta od tego czasu stale rośnie. Sprzyjają temu niższe koszty, szeroka dywersyfikacja oraz trwające trudności zarządzających aktywnych z pokonaniem rynku po opłatach.
Niniejszy artykuł opiera się na danych z Investment Company Institute (ICI), Morningstar, ETFGI oraz S&P Dow Jones Indices, obejmujących aktywa, przepływy, strukturę własności wyniki oraz wzrost aktywnych ETF-ów.
Kluczowe liczby i ich wzajemne nakładanie się
Przywołane tu statystyki obejmują różne części branży funduszy: niektóre dotyczą całego uniwersum funduszy, inne tylko ETF-ów lub wyłącznie funduszy pasywnych. Łącznie wskazują one na dwa odrębne, ale powiązane trendy. Fundusze pasywne wciąż zyskują na kosztach funduszy aktywnych, a struktura ETF rozwija się zarówno dla strategii pasywnych, jak i aktywnych.
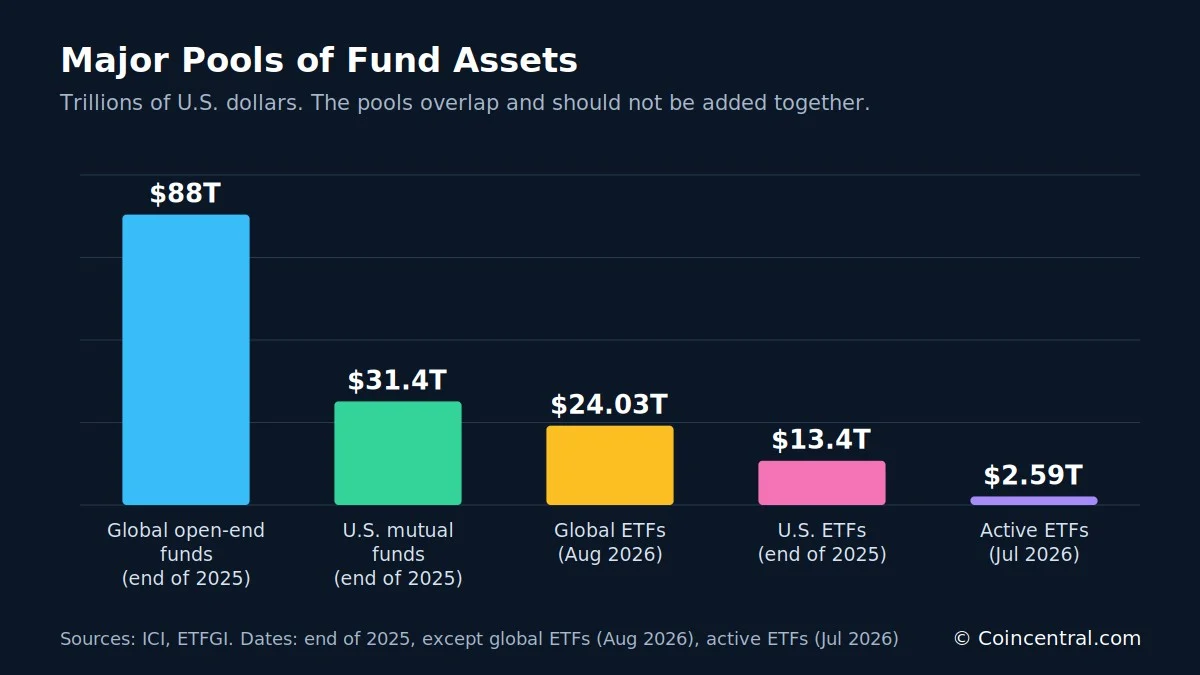
Opisane poniżej zbiory aktywów nakładają się na siebie i nie należy ich sumować. Na przykład amerykańskie ETF-y stanowią część globalnej sumy ETF, a ETF-y z kolei są częścią szerszej branży funduszy.
Czym jest inwestowanie pasywne i dlaczego wybierają je inwestorzy?
Inwestowanie pasywne ma na celu odwzorowanie indeksu, a nie pokonanie rynku. Fundusz indeksowy utrzymuje papiery wartościowe wchodzące w skład benchmarku w mniej więcej tych samych proporcjach co sam benchmark. Fundusz indeksowy S&P 500 to prosty przykład: gdy Apple, Microsoft lub Nvidia stanowi większą część indeksu, fundusz automatycznie posiada jej więcej. Żaden zarządzający portfelem nie decyduje, czy dana akcja wydaje się zbyt droga.
Inwestowanie aktywne działa inaczej. Zarządzający wybiera papiery wartościowe i określa, ile każdego z nich posiadać, celem pokonania benchmarku.
Fundusze pasywne występują w dwóch formach: pasywne fundusze inwestycyjne oraz indeksowe ETF-y. ETF to rodzaj instrumentu inwestycyjnego — niektóre ETF-y są pasywne, inne są zarządzane aktywnie.
Koszty to główna przewaga
Główną przewagą ekonomiczną funduszy pasywnych są koszty. Pasywny fundusz S&P 500 nie potrzebuje dużych zespołów analityków badających setki spółek, a niektóre szerokie produkty indeksowe pobierają obecnie zaledwie kilka punktów bazowych rocznie.
Rozważmy dwa hipotetyczne fundusze, które każdy zarabiają 8% rocznie przed opłatami — jeden pobiera 0,05% rocznie, drugi 1%. Przy inwestycji 10 000 dolarów utrzymywanej przez 30 lat pierwszy urośnie do około 99 200 dolarów, a drugi do około 76 100 dolarów. Różnica około 23 100 dolarów wynika wyłącznie z opłat. Kalkulacja zakłada, że zwrot netto kapitalizuje się co roku i pomija podatki.
Fundusze pasywne mają też strukturalną przewagę na starcie: pasywny zarządzający nie musi pokć rynku przed kosztami, by mu dorównać po kosztach.
Globalne aktywa ETF przekroczyły 24 biliony dolarów
Wzrost ETF-ów daje wyraźny obraz szerszej zmiany. Według ETFGI wartość światowych aktywów ETF wynosiła 19,85 biliona dolarów na koniec 2025 roku. W sierpniu 2026 roku osiągnęła 24,03 biliona dolarów — wzrost o ponad 4,1 biliona dolarów w osiem miesięcy, czyli około 21%.
Ten wzrost nie oznacza, że inwestorzy wpłacili całą tę kwotę. Sumy aktywów odzwierciedlają napływy netto inwestorów wraz ze wzrostami giełd akcji, ruchami na rynku obligacji i wahaniami kursów walut.
Największy skok w danych nastąpił w maju, gdy aktywa wzrosły z 21,91 biliona dolarów w kwietniu do 23,08 biliona dolarów, czyli o 1,17 biliona dolarów. Dane za marzec nie były dostępne w źródle, więc zmiany między lutym a kwietniem nie da się rozdzielić na miesiące. Wzrost był niemal płaski od maja do lipca, przy wartościach 23,08 biliona, 23,09 biliona i 23,11 biliona dolarów, po czym sierpień dodał około 0,92 biliona dolarów.
Nawet uwzględniając efekty rynkowe, popyt inwestorów był silny — co pokazują dane o przepływach poniżej.
Napływy do ETF-ów blisko 2 bilionów dolarów w 2026 roku
Globalne ETF-y przyjęły około 1,96 biliona dolarów napływów netto do sierpnia 2026 roku. Rekord za cały 2025 rok wyniósł 2,37 biliona dolarów, co oznacza, że 2026 rok osiągnął już około 83% tego poziomu przy czterech miesiącach do końca.
Tempo przyspieszyło latem. Napływy wzrosły o około 260 miliardów dolarów od maja do czerwca, o około 380 miliardów dolarów od czerwca do lipca i o około 250 miliardów dolarów od lipca do sierpnia.
ETF-y przyciągały kapitał także w warunkach zmienności rynkowej. Do sierpnia 2026 roku branża odnotowała 88 kolejnych miesięcy napływów netto — ponad siedem lat.
Amerykański rynek ETF, własność w gospodarstwach domowych i konta emerytalne
Stany Zjednoczone pozostają największym rynkiem ETF na świecie. Według ICI ETF-y z domicylem w USA miały około 13,4 biliona dolarów aktywów na koniec 2025 roku, rozłożone na 4 495 funduszy. ETF-y stanowiły około 30% aktywów zarządzanych przez amerykańskie firmy inwestycyjne. Fundusze inwestycyjne pozostają ogólnie większe, ale ETF-y rozwinęły się z niszowego produktu kilka dekad temu w istotny składnik regulowanego rynku funduszy.
Posiadanie ETF-ów również się rozszerza. Według szacunków I 19,8 miliona amerykańskich gospodarstw domowych — około 15% — posiadało ETF-y w 2025 roku, a około 86% tych gospodarstw posiadało także fundusze inwestycyjne.
Ogółem posiadanie funduszy jest znacznie szersze. Około 76 milionów gospodarstw domowych, czyli 56,4%, posiadało fundusze zarejestrowane w USA, a szacunkowo 128,7 miliona osób je posiadało. Gospodarstwa z ETF-ami stanowią więc około jedną czwartą gospodarstw posiadających fundusze.
Oszczędności emerytalne napędzają wzrost pasywny
Konta emerytalne pomagają wyjaśnić ekspansję funduszy pasywnych. Amerykańskie aktywa emerytalne osiągnęły około 49,1 biliona dolarów na koniec 2025 roku, a około 74% gospodarstw domowych miało jakąś formę oszczędności emerytalnych z korzyściami podatkowymi. Indywidualne konta emerytalne (IRA) i plany o określonej składce, takie jak 401(k), stanowiły łącznie około 68% rynku emerytalnego.
Konta te zazwyczaj trzymają fundusze indeksowe, fundusze z datą docelową, ETF-y i pasywne fundusze obligacji. Ponieważ wpłaty napływają z każdą wypłatą, generują stały strumień długoterminowego kapitału trafiającego do funduszy inwestycyjnych.
Jaką część rynku akcji posiadają fundusze?
Według szacunków ICI zarejestrowane w USA firmy inwestycyjne posiadały około 33% amerykańskiego kapitału własnego spółek na koniec 2025 roku oraz mniejsze udziały w innych rynkach. Liczby 33% nie należy opisywać jako fundusze pasywne posiadające jedną trzecią rynku akcji: obejmuje ona zarówno aktywne, jak i pasywne firmy inwestycyjne, a rzeczywisty udział pasywny jest mniejszy.
To rozróżnienie ma znaczenie, ponieważ twierdzenia, że fundusze indeksowe posiadają połowę rynku akcji, często łączą dwa różne wskaźniki — jednym jest pasywny udział w aktywach funduszy, a drugim pasywny udział we wszystkich akcjach spółek.
Spór o efekty indeksowe
Wzrost popularności indeksów spotkał się z krytyką. Fundusz pasywny kupuje akcję, ponieważ należy ona do indeksu, a nie dlatego, że zarządzający uznaje ją za niedowartościowaną. Krytycy twierdzą, że może to osłabić odkrywanie cen, kierować więcej kapitału do największych spółek, zwiększać koncentrację rynku, wymuszać handel wokół zmian w indeksach i dawać dużym zarządzającym aktywami większy wpływ głosów.
To zasadne pytania badawcze, ale dowody na to, że inwestowanie pasywne zniszczyło odkrywanie cen, pozostają sporne. Inwestorzy aktywni wciąż ustalają ceny na marginesie, decydując, co kupować i sprzedawa, a fundusze pasywne zazwyczaj te ceny akceptują.
Zmiany w indeksach mogą jednak poruszać duże kwoty. Reuters oszacował, że Strategy może stanąć w obliczu około 2,8 miliarda dolarów sprzedaży przez fundusze pasywne, jeśli MSCI usunie ją przy proponowanych zmianach kwalifikacyjnych. Zmiana zasad indeksu może wymusić kupno lub sprzedaż bez jakiejkolwiek decyzji zarządzającego portfelem.
Większość dużych funduszy indeksowych waży spółki według wartości rynkowej, więc waga spółki rośnie wraz z jej wartością. Ponieważ zwroty amerykańskich akcji koncentrowały się w spółkach technologicznych i powiązanych z AI, te firmy mają duże wagi w indeksach. Fundusze pasywne nie stworzyły tych wycen — wagi w indeksach rosły, ponieważ inwestorzy na całym rynku wyceniali spółki wyżej. Przyczyna i skutek działają w obu kierunkach, więc trudno twierdzić, że fundusze indeksowe pchnęły ceny w górę.
Większość aktywnych funduszy dużych spółek traci z S&P 500
Najmocniejszy argument za inwestowaniem pasywnym opiera się na danych o wynikach. S&P Dow Jones Indices publikuje raporty SPIVA, które mierzą fundusze aktywne względem ich benchmarków.
W 2025 roku 79% aktywnych amerykańskich funduszy akcji dużych spółek wypadło słabiej niż S&P 500 — około osiem na dziesięć. W pierwszej połowie 2026 roku udział ten spadł do 67%, około dwóch na trzy.
Długoterminowe wyniki są jeszcze trudniejsze dla zarządzających aktywnych. Do czerwca 2026 roku 89,3% wypadło słabiej w skali pięciu lat, 83,3% w skali dziesięciu lat i 90,5% w skali piętnastu lat — odpowiednik około dziewięciu na dziesięć funduszy.
Te liczby nie dowodzą, że żaden aktywny zarządzający nie może wygrać. Pokazują, że wcześniejsze wskazanie zwycięzców jest niezwykle trudne.
Dane Morningstar: co czwarty fundusz aktywny wygrywa w skali 10 lat
Morningstar podchodzi do pytania inaczej. Jego Active/Passive Barometer porównuje zarządzających aktywnych z funduszami pasywnymi w tej samej kategorii, a nie tylko z indeksem.
W połowie 2026 roku amerykańska baza Morningstar obejmowała 9 226 funduszy z aktywami około 29 bilionów dolarów. Nieco ponad 40% funduszy aktywnych przetrwało i pobiło swoje pasywne odpowiedniki w minionym roku. W dekadzie do czerwca 2026 roku zrobiło to tylko około 25%.
Zamykanie funduszy ma znaczenie w tego typu badaniach. Fundusze o słabych wynikach są często łączone lub zamykane, więc analiza ograniczona do przetrwałych funduszy może sprawiać, że zarządzanie aktywne wygląda lepiej, niż było w rzeczywistości. Choć metody Morningstar i SPIVA różnią się, wyniki wskazują ten sam kierunek: im dłuższy okres, tym mniejszy udział funduszy aktywnych pokonujących tanie alternatywy.
Fundusze pasywne przejmują większość nowego kapitału w akcjach
Przepływy w funduszach pokazują tę zmianę w czasie rzeczywistym. Według Morningstar strategie pasywne wciąż przyciągają większość nowego kapitału w kluczowych amerykańskich klasach aktywów, szczególnie w akcjach, podczas gdy aktywne amerykańskie fundusze akcji doświadczają stałych odpływów długoterminowych.
Podobny wzorzec widać w Europie. W drugim kwartale 2026 roku pasywne fundusze akcji przyjęły 89,9 miliarda euro, a aktywne fundusze akcji straciły 17,8 miliarda euro. We wszystkich klasach aktywów pasywne fundusze europejskie przyciągnęły około 128,5 miliarda euro w tym kwartale. Ruch ku inwestowaniu pasywnemu wyraźnie nie ogranicza się do Stanów Zjednoczonych.
Aktywne ETF-y rosną, a nie wszystkie ETF-y są pasywne
Przez lata „ETF" i „inwestowanie pasywne" były niemal synonimami. Już nie są. Według Morningstar aktywnie zarządzane ETF-y stanowiły około 12,5% wszystkich aktywów ETF w czerwcu 2026 roku.
ETFGI oszacowało światowe aktywa aktywnych ETF-ów na 2,59 biliona dolarów w lipcu 2026 roku, co oznacza wzrost o 35,6% od końca 2025 roku — co implikuje punkt wyjścia około 1,9 biliona dolarów. Aktywne ETF-y przyciągnęły 590,5 miliarda dolarów napływów netto w pierwszych siedmiu miesiącach 2026 roku, przekraczając już każdy poprzedni pełny rok.
Dlaczego inwestorzy lubią strukturę ETF
Wielu inwestorów preferuje strukturę ETF nawet wtedy, gdy chce zarządzania aktywnego. ETF-y mogą oferować handel w ciągu dnia, przejrzystość portfela, efektywność podatkową, niższe koszty operacyjne, łatwy dostęp przez domy maklerskie i brak tradycyjnych progów minimalnych funduszy inwestycyjnych.
Zarządzający aktywami odpowiedzieli aktywnymi ETF-ami akcyjnymi, ETF-ami obligacji, strategiami opcyjnymi, strategiami dochodowymi, ETF-ami buforowymi i funduszami tematycznymi. ETFGI zarejestrowało ponad 1 200 debiutów aktywnych ETF-ów na świecie w pierwszych siedmiu miesiącach 2026 roku.
Debata zmieniła się zatem: to teraz częściowo pasywne kontra aktywne, a częściowo ETF kontra fundusz inwestycyjny. Fundusze pasywne wciąż trzymają większość aktywów, ale strategie aktywne coraz bardziej przenoszą się do struktury ETF, a niektórzy inwestorzy mogą łączyć tanie pasywne rdzenie portfela ze specjalistycznymi strategiami aktywnymi.
Wniosek
Inwestowanie pasywne jest obecnie centralnym elementem nowoczesnych finansów. Amerykańskie pasywne fundusze inwestycyjne ETF-y wyprzedziły fundusze aktywne pod względem aktywów w 2024 roku, a przewaga stale rośnie. Globalne aktywa ETF wzrosły z około 19,85 biliona dolarów na koniec 2025 roku do ponad 24 bilionów dolarów w sierpniu 2026 roku, a niemal 2 biliony dolarów nowego kapitału netto trafiło do ETF-ów w tych ośmiu miesiącach.
W Stanach Zjednoczonych ETF-y mają około 13,4 biliona dolarów i posiada je 19,8 miliona gospodarstw domowych. Szersza branża funduszy posiada około jednej trzeciej amerykańskiego kapitału własnego spółek — liczbę obejmującą zarówno fundusze pasywne, jak i aktywne.
Dane o wynikach wyjaśniają większość tej zmiany. Około 79% aktywnych amerykańskich funduszy dużych spółek traciło z S&P 500 w 2025 roku, a około 90% traciło z nim w skali 15 lat. Morningstar ustalił, że tylko około jeden na cztery fundusze aktywne przetrwał i pobił pasywne odpowiedniki w dekadzie do czerwca 2026 roku.
Pytanie na przyszłość to mniej kwestia, czy inwestowanie pasywne będzie dalej rosło, a bardziej tego, co jego wzrost oznacza. Duże zasoby kapitału śledzącego indeksy mogą wpływać na opłaty, konkurencję, własność spółek, koncentrację rynku i odkrywanie cen. Aktywne ETF-y dodają kolejny element, ponieważ etykieta ETF nie oznacza już zarządzania pasywnego.
Źródła
- Investment Company Institute: 2026 Investment Company Fact Book
- ICI: U.S. ETF Market FAQs, April 2026
- Morningstar: U.S. Active/Passive Barometer, Mid-Year 2026
- Morningstar: Active vs. Passive Investing
- Morningstar: State of U.S. ETFs in 2026
- ETFGI: Global ETF Industry, August 2026
- ETFGI: Global ETF Industry 2025
- ETFGI: Global Active ETF Industry, July 2026
- S&P Dow Jones Indices: SPIVA U.S. Year-End 2025
- S&P Dow Jones Indices: SPIVA U.S. Mid-Year 2026

