Od JPY do EURC: Co może nastąpić dalej w rynkach FX on-chain?
Najważniejsze informacje
- •edgeX zapowiedział perpetuity FX zaczynające się od JPY na natywnej ścieżce FX Arc, a następnie plany większej liczby par, spot FX wobec niedolarowych stablecoinów i depozytów niedolarowych, przed premierą mainnetu Arc zaplanowaną na 16 września 2026 r.
- •Perpetuum JPY daje ekspozycję cenową na parę jena, nie tworząc salda bankowego w jenach, instrumentu płatniczego w jenach ani wykupu przez japońskie kanały bankowe.
- •EURC firmy Circle to stablecoin zabezpieczony euro, wymienialny 1:1 na euro na wielu publicznych łańcuchach, z danymi o obiegu i rezerwach oraz materiałami atestacyjnymi opublikowanymi na stronie transparentności.
- •Skalowanie wielowalutowego FX on-chain wymaga odpowiedniej mocy bicia i wykupu, głębokości książki zleceń w sesjach Tokio, Londynu i Nowego Jorku, logiki oracle'ów i notowań dopasowanej do instrumentu gotówkowego, konserwatywnych zasad zabezpieczeń i jasności regulacyjnej według strefy walutowej.
- •BIS argumentował, że monetarny system nowej generacji powinien opierać się na tokenizowanych rezerwach banków centralnych, pieniądzu banków komercyjnych i obligacjach skarbowych, a EBC sugerował, że tokenizowane depozyty mogą okazać się preferowane względem stablecoinów w niektórych hurtowych zastosowaniach rozliczeniowych.
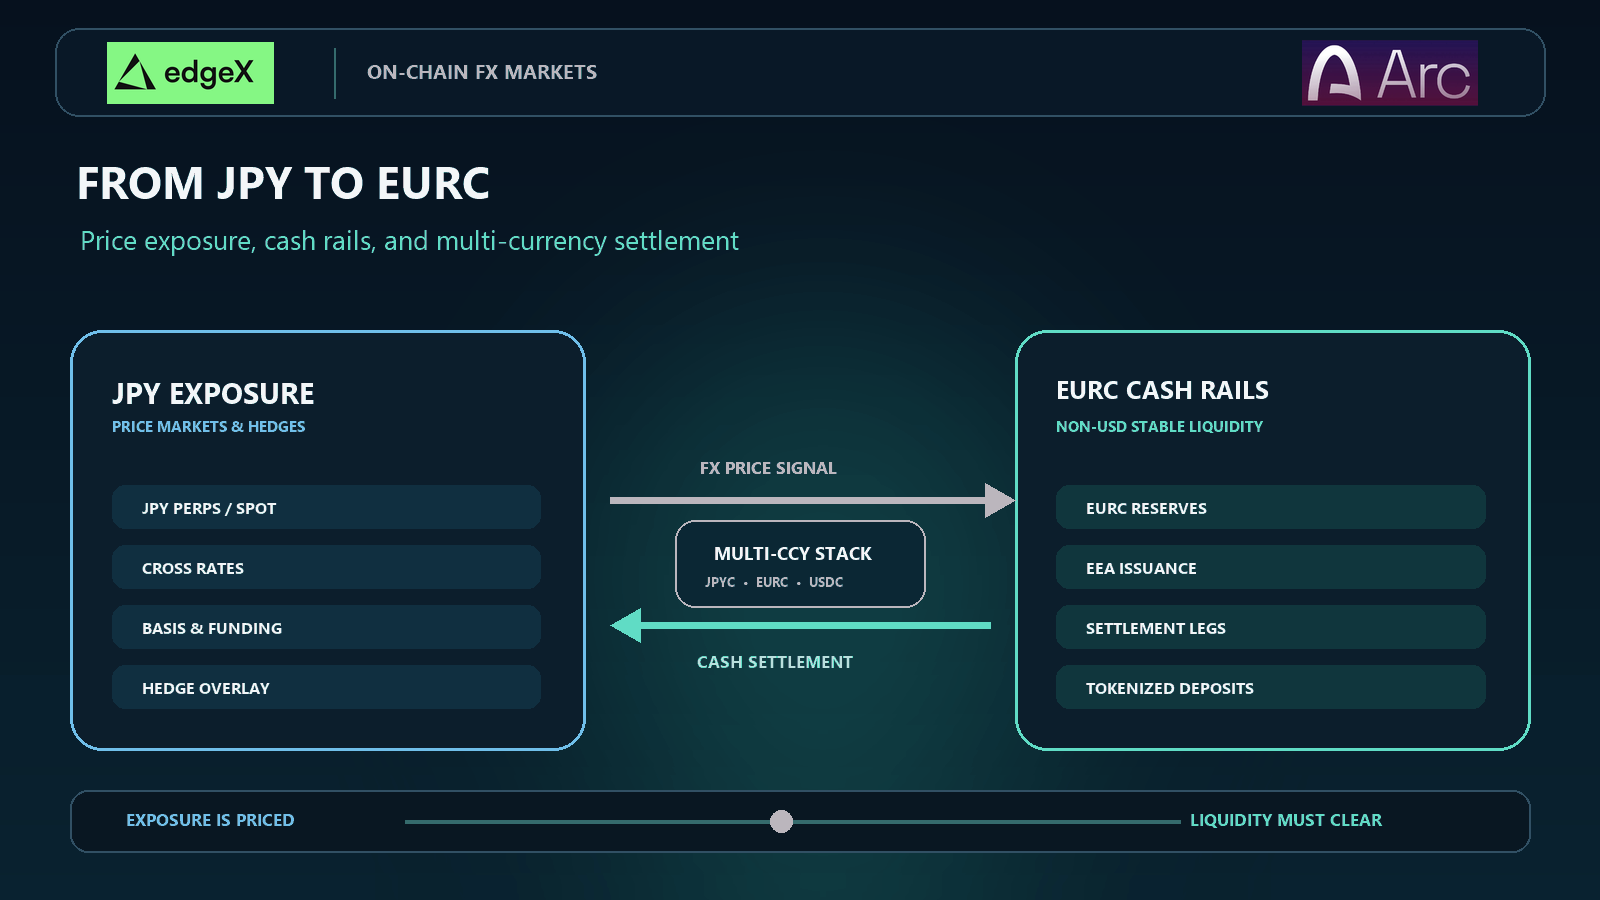
Krótka odpowiedź
FX on-chain wykracza poza mapę opartą wyłącznie na dolarze. Rynki jena pokazują, jak platformy kryptońskie mogą najpierw wystawić ekspozycję na rynek walutowy. EURC pokazuje, jak niedolarowy instrument gotówkowy może krążyć na publicznych łańcuchach z przejrzystością emitenta i możliwością wykupu w euro. To, co nastąpi dalej, mniej dotyczy wymyślania kolejnych tickerów, a bardziej tego, czy rynki potrafią rozliczać, zabezpieczać i przechowywać wiele walut z niezawodną głębokością i jasnymi ścieżkami wyjścia.
Praktyczna ścieżka jest etapowa. Platformy mogą zacząć od perpetuity FX z depozytem zabezpieczającym w USDC. Następnie mogą dodać pary spot wobec niedolarowych stablecoinów, jeśli płynność i depozyt na to pozwalają. Z czasem tokenizowane depozyty i railsy pieniądza publicznego mogą konkurować z prywatnymi stablecoinami lub je uzupełniać jako aktywa rozliczeniowe. Traderzy powinni oceniać każdy krok po instrumencie gotówkowym, typie rynku i kontrolach wokół konwersji, a nie po samej etykiecie „FX on-chain”.
FX on-chain to nie jeden typ rynku
Rynek walutowy (FX) to rynek wymiany jednej waluty na inną. Przeniesienie tej działalności na łańcuch nie tworzy automatycznie tego samego instrumentu. Platforma może oferować:
| Forma rynku | Co trader posiada lub otrzymuje | Do czego to słu | Czego to nie zapewnia automatycznie |
|---|---|---|---|
| Perpetuum FX | Ekspozycję cenową na parę walutową | Zabezpieczanie lub wyrażanie poglądu bez posiadania zagranicznej gotówki | Bezpośredniego wykupu na pieniądz bankowy |
| Para spot stablecoinów | Wymianę jednego stablecoina na inny | Konwersję on-chain i zarządzanie zapasami | Gwarantowane rozliczenie bankowe poza łańcuchem w każdej jurysdykcji |
| Niedolarowe zabezpieczenie | Depozyt zabezpieczający w stablecoinie lub tokenie depozytowym w walucie lokalnej | Zmniejszenie wymuszonej konwersji z powrotem na dolary | Identycznego traktowania ryzyka na różnych platformach |
| Konwersja płatnicza | Rozliczenie przelewu międzynarodowego | Przenoszenie wartości między strefami walutowymi | Głębokości market-makerów dla aktywnych traderów |
Te formy mogą się wzajemnie wspierać, ale zawodzą w różny sposób. Perpetuum może mieć czysty feed cenowy i płynność wyjścia zbyt małą. Stablecoin może być wykupowany po wartości nominalnej u emitenta, a mimo to handlowany z dyskontem na stresowanej platformie. Rails płatniczy może rozliczać szybko, a mimo to pozostawiać odbiorcę z tarciem konwersyjnym, compliance'owym lub bankowym.
Dlatego fraza „FX on-chain” wymaga drugiego pytania: ekspozycja, gotówka, zabezpieczenie czy płatność? Odpowiedź zmienia mapę ryzyka.
JPY jest już walutą pomostową dla ekspozycji krypto FX
Rki jena mają znaczenie, ponieważ jen jest główną walutą finansowania i handlu w tradycyjnym FX, podczas gdy rynki kryptońskie wciąż rozliczają większość działalności w dolarach. Perpetuum JPY pozwala traderowi wyrazić ryzyko jena względem USDC lub innej jednostki rozliczeniowej bez otwierania relacji z japońskim bankiem. Dla wielu biur to pierwszy użyteczny krok.
Zarchiwizowane materiały launchowe edgeX opisują perpetuity FX on-chain zaczynające się od JPY na natywnej ścieżce FX Arc, z późniejszym badaniem większej liczby par, spot FX wobec niedolarowych stablecoinów i depozytów niedolarowych. Ta sekwencja jest pouczająca, zanim jeszcze każdy produkt będzie live. Zaczyna się od odkrywania cen, a potem pyta, czy instrumenty gotówkowe i zasady zabezpieczeń mogą wesprzeć pełniejszy stos FX.
Ekspozycja na JPY wymusza też pytania o strukturę rynku, które książki oparte wyłącznie na dolarze mogą ukrywać:
- Która sesja — tokijska, londyńska czy nowojorska — niesie realną głębokość?
- Jak powinno zachowywać się funding, gdy tradycyjne biura FX są ciche?
- Co się stanie, jeśli luka na jenie poruszy się szybciej, niż książka zleceń kryptońskich może wchłonąć?
- Czym jest referencja — indeksem spot FX, krzywą futures czy notowaniem specyficznym dla platformy?
Rynek JPY może być wartościowy bez bycia kompletnym systemem gotówkowym jena. Traderzy wciąż potrzebują ścieżki od zysków i strat w walucie rozliczeniowej z powrotem do pieniądza bankowego, raportowania podatkowego i lokalnych potrzeb płatniczych. Most jest użyteczny właśnie dlatego, że jest niekompletny.
EURC pokazuje, jak niedolarowy instrument gotówkowy może mieć znaczenie
EURC różni się od perpetuum jena tym, że jest roszczeniem gotówkowym, a nie tylko zakładem cenowym. Circle opisuje EURC jako stablecoin zabezpieczony euro, wymienialny 1:1 na euro, dostępny na wielu publicznych łańcuchach i wykorzystywany w kryptońskich rynkach kapitałowych, handlu FX, pożaniu i udzielaniu pożyczek. Strona transparentności Circle publikuje dane o obiegu i rezerwach oraz materiały atestacyjne dla USDC i EURC.
Ta kombinacja ma znaczenie dla projektowania FX on-chain. Token gotówkowy w euro może wspierać:
- Spot FX wobec USDC lub innych stablecoinów.
- Salda denominowane w euro dla europejskich użytkowników, którzy nie chcą, by każdy cykl zapasów przechodził przez dolary.
- Rozliczanie tokenizowanych aktywów lub płatności wymagających jednostki euro, a nie czystego feedu cenowego.
- Eksperymenty z zabezpieczeniami, w których depozyt zabezpieczający pozostaje bliżej waluty domowej tradera.
Żadne z tych zastosowań nie jest automatyczne. EURC wciąż zależy od dostępu emitenta, wsparcia łańcucha, notowań na giełdach, łączności bankowej i lokalnych przepisów. Materiały Circle dotyczące EOG sytuują EURC w rozmowie regulacyjnej ery MiCA. Europejski Bank Centralny argumentował, że stablecoiny łączą funkcję monetarną i technologiczną funkcję rozliczeniową, i że Europa nie powinna mylić instrumentu z rezultatem, jakiego oczekuje od cyfrowej infrastruktury pieniężnej.
Dla uczestników rynku wniosek jest praktyczny. EURC to dowód, że niedolarowa gotówka może istnieć na publicznych railsach z ujawnionymi rezerwami. Nie jest to dowód, że każda para FX względem EURC ma już instytucjonalną głębokość, ani że stablecoiny euro zdominują przyszłe rozliczenia z założenia. Instrument gotówkowy powiązany z jenem to osobna ścieżka. JPYC Inc. przedstawia się jako emitent stablecoina powiązanego z jenem z dorobkiem emisji na publicznych łańcuchach, co jest istotnym kontekstem dla railsów skierowanych na Japonię, ale nie czyni gotówki jena wymienną z ekspozycją cenową na jena.
Co musi się poprawić, zanim wielowalutowy FX się przeskaluje
Wystawienie kolejnej pary jest łatwe w porównaniu z jej utrzymaniem w warunkach stresu. Wielowalutowy FX on-chain wymaga, by kilka warstw poruszało się razem.
1. Mo wydawania i wykupu
Stablecoin zakotwicza FX tylko wtedy, gdy użytkownicy mogą przechodzić między pieniądzem bankowym a tokenem w przewidywalnym czasie i z przewidywalnymi kontrolami. Małe moce bicia i wykupu zamieniają każdą dylokację w szerszy basis między cenami on-chain a FX poza łańcuchem.
2. Głębokość rynku przetrwająca sesje
Pary walutowe teoretycznie handlują przez całą dobę, ale płynność wciąż się klasteryzuje. Książka on-chain potrzebuje market-makerów zdolnych przechowywać zapasy w godzinach Tokio, Londynu i Nowego Jorku, a nie tylko w szczytach natywnych dla krypto.
3. Oracles i logika notowań dopasowane do instrumentu gotówkowego
Jeśli noga gotówkowa to EURC, a referencja to tradycyjny wydruk EURUSD, platforma musi zdefiniować, co się dzieje, gdy wtrącą się basis stablecoina, okna bankowe lub zatrzymanie indeksu. Czysty wykres to nie to samo co czysta nota rozliczeniowa.
4. Zasady zabezpieczeń i haircutów
Niedolarowy depozyt zabezpieczający może zmniejszyć tarcie konwersyjne, ale tylko jeśli platforma wycenia aktyw konserwatywnie, limituje koncentrację i wyjaśnia, kiedy aktyw przestaje być liczony jako dostępne zabezpieczenie. Wspólne konta mogą przenosić stres z jednego salda walutowego na niezwiązane pozycje.
5. Jasność regulacyjna według strefy walutowej
MAS konsultuje legislację wdrożenia ram regulacyjnych stablecoinów jednej waluty, które mogą obejmować singapurskiego dolara lub dowolną walutę G10, z wymogami licencyjnymi, stabilności wartości i ochrony użytkowników. Taki reżim sam w sobie nie tworzy płynności. Tworzy jednak jaśniejszą ścieżkę dla instytucji, które muszą odróżniać regulowane tokeny gotówkowe od generycznych etykiet krypto.
| Wąskie gardło skalowania | Dlaczego to ważne dla FX | Jak wygląda stan „dobry” |
|---|---|---|
| Railsy bicia i wykupu | Kotwiczą ceny on-chain do pieniądza bankowego | Przewidywalne okna dostępu, ujawnione rezerwy, działające off-rampy |
| Głębokość książki zleceń | Determinuje realną jakość hedgingu i wyjścia | Dwustronna wielkość w różnych sesjach, a nie tylko ciasne spready na szczycie książki |
| Projekt oracle'a i notowań | Kontroluje likwidacje i funding | Jawna obsługa luk, nieaktualnych notowań i basisu stablecoina |
| Polityka zabezpieczeń | Decyduje, czy salda wielowalutowe pomagają, czy ukrywają ryzyko | Haircuty, limity koncentracji i granice wypłat |
| Lokalne licencjonowanie | Kształtuje, kto może emitować, przechowywać i dystrybuować tokeny gotówkowe | Jasny status emitenta i ochrona użytkowników według jurysdykcji |
Tokenizowane depozyty i railsy pieniądza publicznego mogą przeobrazić kolejną warstwę
Prywatne stablecoiny nie są jedynymi kandydatami do rozliczeń FX on-chain. BIS argumentował, że monetarny system nowej generacji powinien opierać się na tokenizowanej „trylogii” rezerw banków centralnych, pieniądza banków komercyjnych i obligacji skarbowych, traktując stablecoiny jako instrument bardziej ograniczony lub subsydiarny, chyba że będą dobrze regulowane. Przemówienie EBC czyni podobny punkt architektoniczny: funkcja rozliczeniowa potrzebuje wspólnej kotwicy, a tokenizowane depozyty mogą okazać się preferowane względem stablecoinów w niektórych zastosowaniach hurtowych.
Ta debata ma znaczenie dla rynków FX, ponieważ wymiana walutowa ostatecznie dotyczy roszczeń wobec różnych systemów monetarnych. Jeśli tokenizowane depozyty staną się używalne między instytucjami, FX mógłby rozliczać się jako ruch między zobowiązaniami bankowymi, a nie tylko między tokenami prywatnych emitentów. Nic z tego nie zaciera obecnej roli USDC i EURC. Stablecoiny mogą pozostać praktyczną gotówką publicznych łacuchów rynków kryptońskich, podczas gdy banki i banki centralne budują równoległe lub interoperacyjne railsy.
Jak traderzy i inwestorzy powinni oceniać kolejne pary FX
Zacznij od instrumentu. Czy notowanie to perpetuum, para spot, produkt konwersji płatniczej czy funkcja zabezpieczeń? Jeśli platforma mówi „JPY”, zapytaj, czy oznacza to ekspozycję cenową, gotówkę w jenach, czy jedno i drugie.
Następnie zbadaj ścieżkę gotówkową. Dla EURC lub dowolnego innego niedolarowego tokenu przejrzyj ujawnienia emitenta, wsparcie łańcucha, dostęp do wykupu oraz to, czy rzeczywisty off-ramp tradera jest bezpośredni czy pośredniczony przez giełdę. Opublikowany raport rezerw jest koniecznym dowodem. Nie zastępuje płynności platformy.
Dalej, przetestuj jakość rynku w godzinach, które mają znaczenie. Sprawdź spread, głębokość, zachowanie fundingu i ryzyko luk wokół tradycyjnych sesji FX i weekendowych warunków kryptońskich. Para, która wygląda wydajnie w jednym momencie, może stać się kosztowna, gdy zapasy muszą przechodzić przez płytkie książki.
Wreszcie, zmapuj projekt konta. Salda wielowalutowe są pomocne tylko wtedy, gdy wycena, haircuty, wypłaty i zasady likwidacji są jawne. Najgorszym wynikiem jest saldo, które wydaje się zdywersyfikowane etykietami walut, a pozostaje skoncentrowane w jednym silniku ryzyka i jednym korytarzu wyjścia.
Podsumowanie dla inwestorów
FX on-chain rozszerza się z dolarocentrycznej infrastruktury kryptońskiej w kierunku szerszego zestawu roszczeń walutowych. Rynki JPY pokazują, jak platformy mogą wprowadzić ekspozycję walutową, zanim istnieć będą pełne systemy gotówki w walucie lokalnej. EURC pokazuje, że niedolarowy token gotówkowy może działać na publicznych łańcuchach z możliwością wykupu i przejrzystością rezerw. Tokenizowane depozyty i publiczne railsy rozliczeniowe mogą później ponownie zmienić nogę gotówkową.
Inwestorzy powinni rozdzielić trzy pytania. Które instrumenty są live? Które są zapowiedziane lub eksploracyjne? Które wciąż zależą od bankowości, licencjonowania i mocy market-makingu, które nie zostały jeszcze udowodnione w stresie? Możliwość jest realna, ale kompunuje się tylko tam, gdzie konwersja, depozyt i płynność wytrzymują razem.
Kluczowy wniosekŚcieżka od JPY do EURC nie jest prostą linią od jednego tickera do kolejnego. To przesunięcie od założeń wyłącznie dolarowych do problemu projektowania wielowalutowego. Ekspozycja cenowa może przyjść najpierw. Instrumenty gotówkowe przychodzą, gdy emisja, wykup i dystrybucja działają. Skala instytucjonalna przychodzi, gdy tokeny prywatne, zobowiązania bankowe i publiczne railsy mogą współdziałać bez łamania ostateczności rozliczeń.
Traderzy i inwestorzy powinni witać szerszy wybór FX bez mylenia etykiet z infrastrukturą. Następnym użytecznym rynkiem jest ten, który można otworzyć, wycenić, zabezpieczyć i zamknąć z jasnymi zasadami, gdy luka walutowa jest realna.
Handluj rynkami perpetuum na edgeX z rozliczeniem Arc
Wykorzystaj swój USDC na warstwie rynkowej zbudowanej dla aktywnych traderów. edgeX wnosi doświadczenie handlu książką zleceń do rynków perpetuum obejmujących krypto, akcje amerykańskie, surowce i FX, a jego white paper opisuje stos wykonawczy stojący za platformą. Arc został zaprojektowany, by zapewniać pod spodem środowisko rozliczeniowe natywne dla stablecoinów. Zapowiedziana integracja ma utrzymywać depozyt zabezpieczający i rozliczenia w natywnym USDC, tak by przepływ handlowy i aktyw rozliczeniowy współdziałały, zamiast być rozdzielone między niepowiązanymi systemami.
Gotowy handlować poza jednym rynkiem? Odkryj edgeX, by znaleźć platformę i dostępne rynki perpetuum. W sprawie ścieżki Arc zobacz edgeX na Arc i śledź zapowiedziany rollout. edgeX zapowiedział plany nowych perpetuum FX obok istniejących rynków, z premierą mainnetu Arc zaplanowaną na 16 września 2026 r. Dostępność, rynki i szczegóły premiery mogą ulec zmianie.
Kontrak perpetuum są zbudowane dla traderów chcących elastycznego, zawsze dostępnego dostępu do rynku, ale nie są produktami pasywnymi. Dźwignia, stopy fundingowe, projekt oracle'a, płynność i likwidacje mogą wpływać na wyniki. Przed handlem zapoznaj się z warunkami produktu i kontrolami ryzyka.
Często zadawane pytania
Czy perpetuum JPY to samo co posiadanie jena?
Nie. Perpetuum JPY daje ekspozycję cenową na parę jena według zasad kontraktu platformy. Samo w sobie nie tworzy salda bankowego w jenach, instrumentu płatniczego w jenach ani roszczenia wykupnego przez japoński kanał bankowy.
Dlaczego EURC ma znaczenie dla FX on-chain?
EURC to token gotówkowy w euro z opublikowaną możliwością wykupu i ujawnieniami rezerw. To czyni go czymś więcej niż referencją cenową. Może wspierać konwersję spot, salda w euro i przypadki rozliczeniowe, gdy platformy i railsy bankowe je wspierają.
Czy niedolarowe stablecoiny zastąpią USDC?
Niekoniecznie. USDC pozostaje centralny dla znacznej części rozliczeń kryptońskich. Instrumenty niedolarowe mogą zmniejszyć tarcie konwersyjne dla lokalnych użytkowników i tworzyć nowe pary FX, ale railsy dolarowe mogą pozostać dominujące tam, gdzie płynność, depozyt i integracje są najgłębsze.
Jaka jest różnica między stablecoinami a tokenizowanymi depozytami?
Stablecoiny to zazwyczaj tokeny emitenta zabezpieczone rezerwami według określonych ram. Tokenizowane depozyty to zobowiązania bankowe reprezentowane w formie tokenów. Mogą pełnić podobne funkcje rozliczeniowe w niektórych przepływach, ale modele kredytowe, prawne i dostępowe się różnią.
Co traderzy powinni sprawdzić przed użyciem nowej pary FX on-chain?
Sprawdź, czy produkt to ekspozycja czy gotówka, jak powstaje cena referencyjna, jak głęboka jest książka w różnych sesjach, jak działa dostęp do bicia i wykupu oraz jak platforma traktuje zabezpieczenia, wypłaty i likwidacje.

