Akcje Nvidia przed testem na 225 USD, gdy proponowana inwestycja 3 mld USD w Meta budzi obawy dotyczące AI
Najważniejsze informacje
- •Akcje Nvidia wzrosły 26 października o 2,39% do 216 USD, odbijając od piątkowego zamknięcia na poziomie 210,96 USD po wycofaniu się z październikowego szczytu w okolicach 243 USD.
- •27 października Nvidia ogłosiła proponowaną inwestycję 3 mld USD w Meta Platforms wraz z rozszerzoną współpracą przy modelach Muse AI.
- •Umowa z Meta odnowiła wzmożoną kontrolę finansowania cyrkularnego — praktyki, w której dostawca inwestuje w klientów, którzy następnie kupują jego produkty — nawiązując do udziałów Nvidii w SpaceX, CoreWeave, IREN, Nebius, OpenAI i Anthropic.
- •Nadchodzące wyniki Microsoftu, Alphabetu i Amazonu są kolejnym katalizatorem dla akcji; sam Microsoft odpowiada za około 20% przychodów Nvidii, a wszyscy trzej klienci rozwijają własne konkurujące układy.
- •Analitycy utrzymują optymistyczne cele między 300 a 390 USD, a analiza techniczna wskazuje 225 USD jako kolejny poziom oporu i ostrzega, że spadek poniżej 210 USD unieważniłby wzrostowy scenariusz.
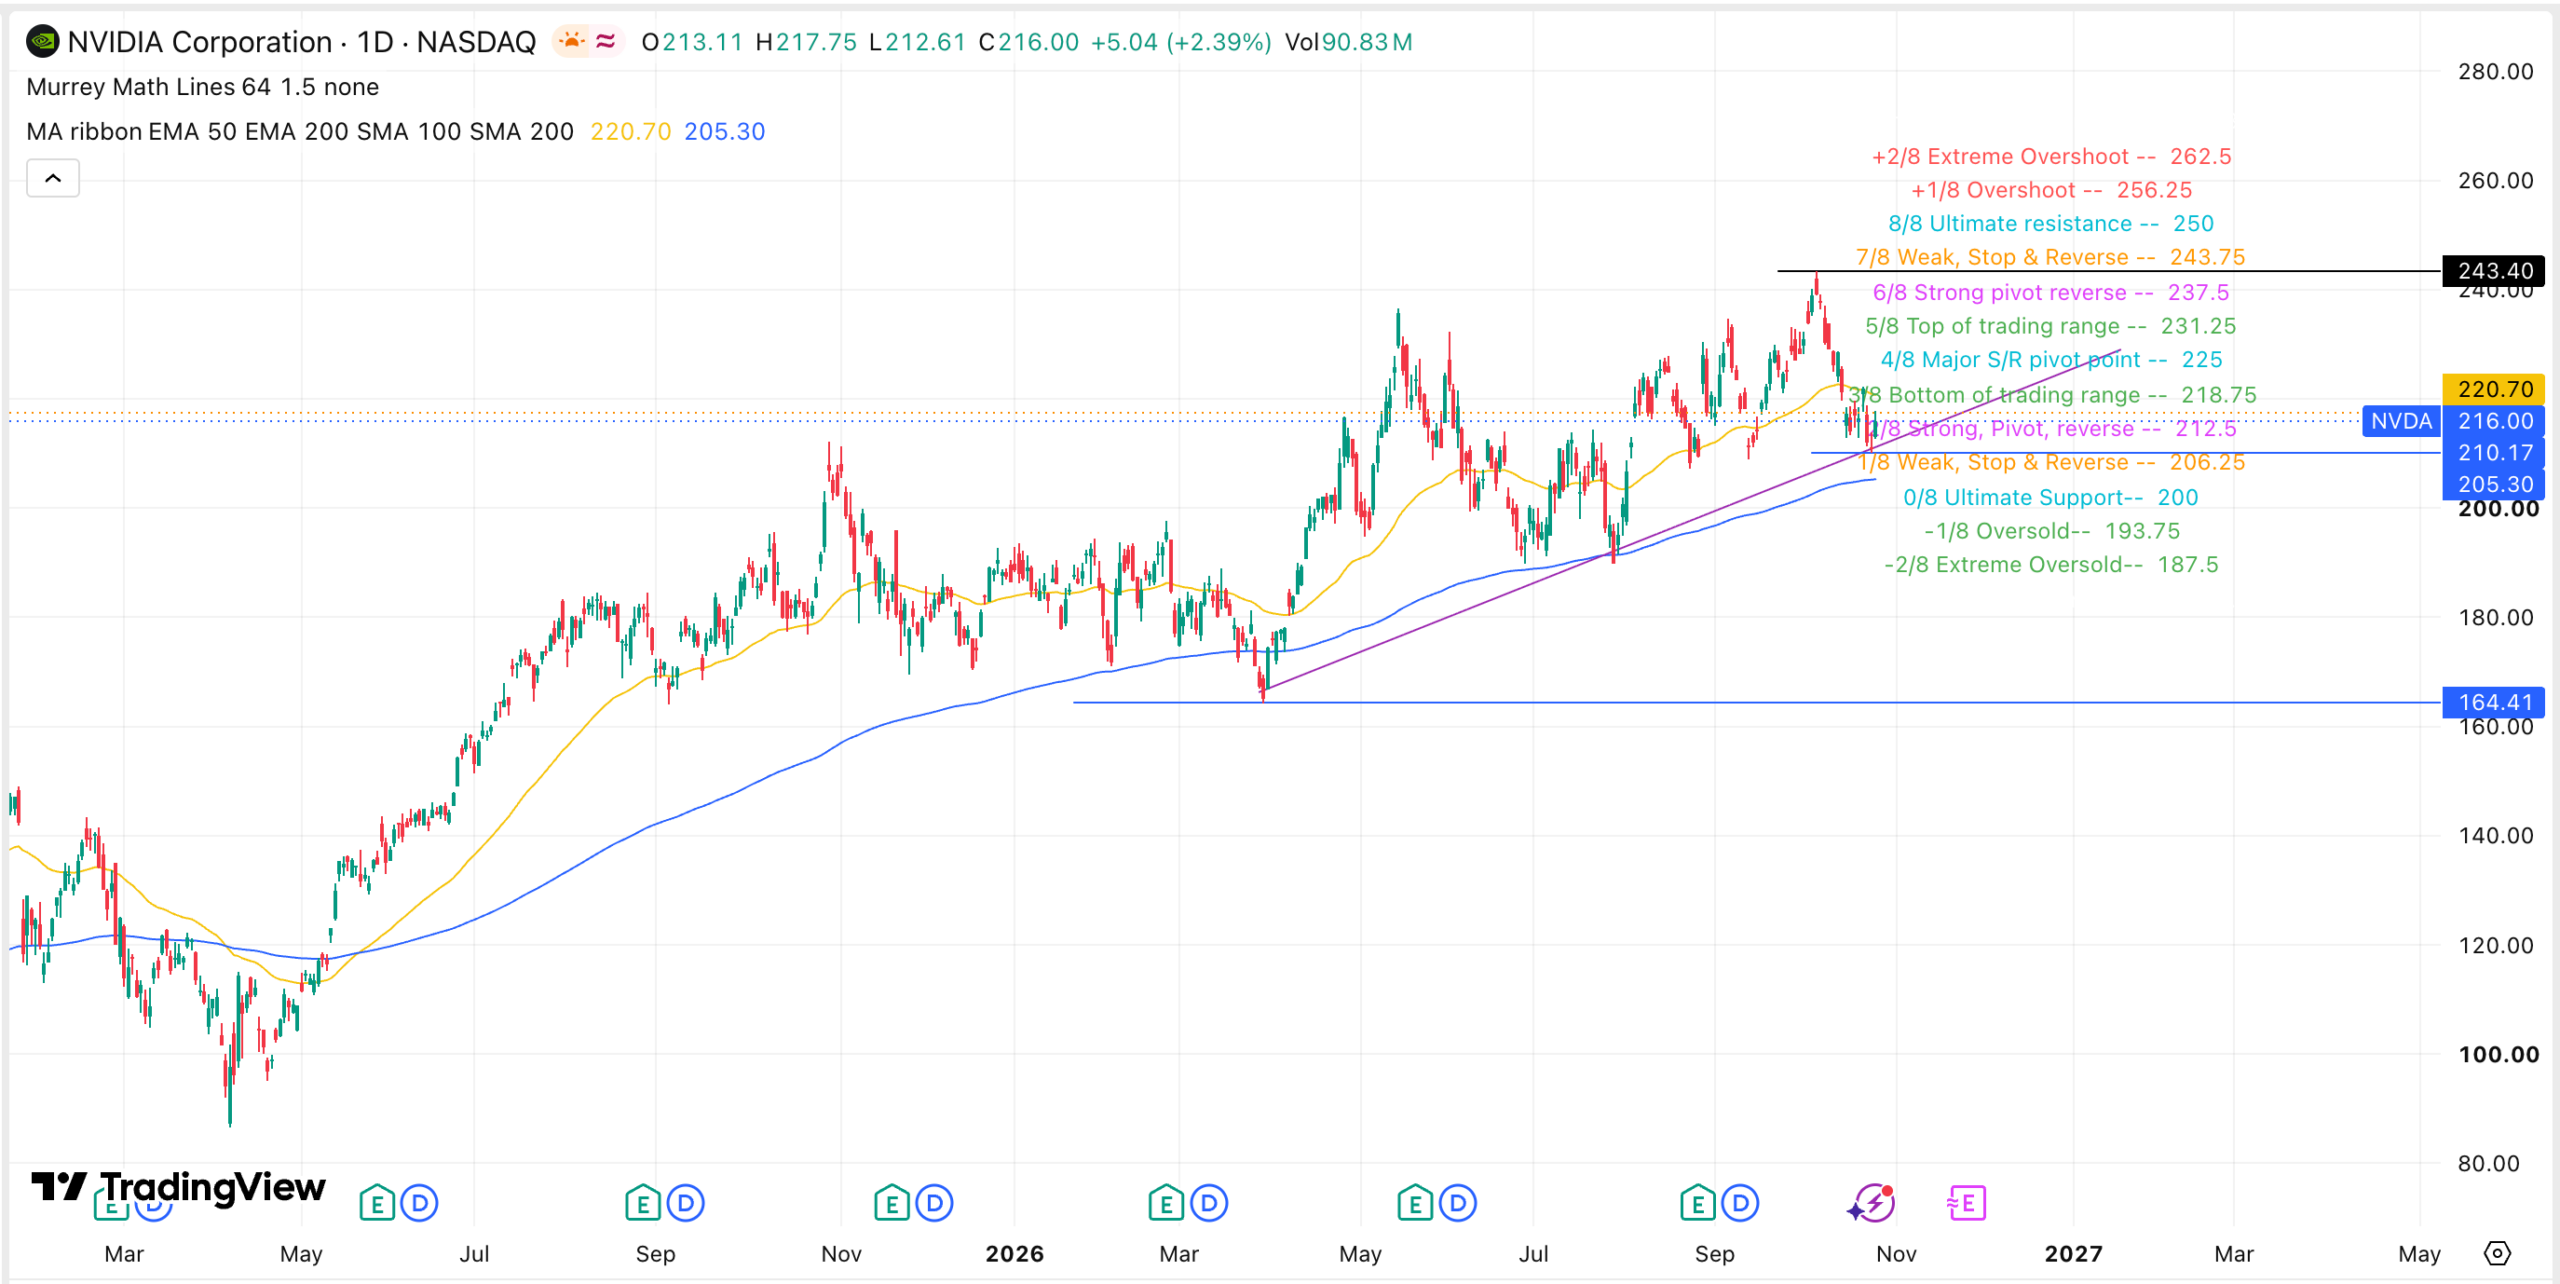
Akcje Nvidia odbiły 26 października do 216 USD, zyskując 2,39% względem piątkowej ceny zamknięcia 210,96 USD, gdyż inwestorzy oceniali perspektywy wzrostu producenta półprzewodników po tym, jak kurs wycofał się z październikowego szczytu w okolicach 243 USD.
Odbicie zbiegło się z istotnym wydarzeniem korporacyjnym. 27 października Nvidia ogłosiła proponowaną inwestycję w wysokości 3 mld USD w Meta Platforms, w połączeniu z rozszerzoną współpracą przy modelach Muse AI. Porozumienie pogłębiło partnerskie relacje obu firm w dziedzinie sztucznej inteligencji, a jednocześnie ponownie rozpaliło debatę o finansowaniu cyrkularnym w branży AI — zaledwie przed publikacją wyników Microsoftu, Alphabetu i Amazonu.
Inwestycja Nvidii w Meta pod lupą w kontekście finansowania cyrkularnego
Akcje NVDA wzrosły nawet po tym, jak firma zaangażowała 3 mld USD w Meta Platforms — ruch odzwierciedlający przekonanie CEO Jensena Huanga i jego zespołu, że Meta będzie sobie dobrze radzić w nadchodzących latach.
Ogłoszenie przyciągnęło jednak odnowioną uwagę do praktyk inwestycji cyrkularnych w sektorze AI. Inwestycja cyrkularna opisuje sytuację, w której firma inwestuje w inne przedsiębiorstwo, które następnie wykorzystuje te środki do zakupu jej produktów. W tym przypadku Nvidia zainwestowała w Meta Platforms, jednego z jej największych klientów, a Meta prawdopodobnie wykorzysta ten kapitał, by z czasem kupować więcej układów Nvidii. Ta dynamika stanowi sedno sporu: gdy kapitał dostawcy ostatecznie wraca jako zakup jego własnych produktów, krytycy twierdzą, że może to zacierać granicę między niezależnym popytem klientów a wydatkami wspieranymi przez dostawcę.
To nie pierwszy raz, gdy Nvidia inwestuje we własnych klientów. Firma jest jednym z największych akcjonariuszy SpaceX, który w tym miesiącu zaciągnął 40 mld USD długu na zakup układów Nvidii. Nvidia wspierała też czołowych dostawców neocloud — CoreWeave, IREN i Nebius, którzy są jej klientami — oraz posiada duże pakiety akcji OpenAI i Anthropic.
Wyniki wielkiego technologicznego sektora jako kolejny katalizator
Kolejnym ważnym katalizatorem dla akcji Nvidii będą nadchodzące wyniki finansowe części jej największych klientów, w tym Microsoftu, Amazonu i Alphabetu. Microsoft i Google mają opublikować wyniki w środę, a Amazon dzień później.
Te raporty mają znaczenie dla Nvidii, ponieważ firmy te należą do jej największych klientów, a sam Microsoft odpowiada za około 20% całkowitych przychodów Nvidii. Ich prognozy wydatków kapitałowych będą uważnie śledzone: każdy sygnał planowanego zwiększenia wydatków wsparłby popyt na najbardziej zaawansowane układy, które Nvidia sprzedaje tym firmom.
Jednocześnie wszystkie trzy firmy rozwijają własne, konkurujące układy. Google buduje swoje chipy TPU, a Microsoft i Amazon tworzą odpowiednio Maia i Trainium. Dla śledzących Nvidię ta podwójna rola — z jednej strony najlepsi klienci, z drugiej wschodzący rywale w dziedzinie chipów — sprawia, że w tym tygodniowych raportach warto uważnie obserwować zarówno pozycje dotyczące capex, jak i komentarze o wewnętrznych układach.
Analitycy Wall Street pozostają optymistyczni
Czołowi analitycy pozostają bardzo pesymistycznie nastawieni... a właściwie bardzo optymistyczni wobec akcji Nvidii. MarketBeat określa cenę docelową na 321 USD, co oznacza wzrost o 48% od obecnych poziomów. Ostatnio Needham i Yorkville — ten drugi kierowany przez Dana Ivesa — podnieśli swoje cele do 300 USD, a BNP Paribas ma cel 345 USD. Cantor Fitzgerald wyznaczył cel 350 USD, a Rosenblatt utrzymuje najwyższy — 390 USD. Różnica około 90 USD między najniższym a najwyższym celem pokazuje, jak szeroki jest zakres oczekiwań nawet wśród optymistycznie nastawionych analityków.
Analiza techniczna: opór na 225 USD
Wykres dzienny pokazuje, że akcje NVDA odbiły od dołka 164 USD w marcu do obecnego poziomu 216 USD i pozostają ponad rosnącą linią trendu łączącą najniższe dołki z marca, lipca i października.
Akcje utrzymują się również stabilnie ponad 50-okresową wykładniczą średnią kroczącą (EMA), a także wspięły ponad wskaźnik Supertrend oraz poziom Ultimate Support narzędzia Murrey Math Lines na 200 USD.
Według analizy kurs wydaje się przygotowany do silnego wybicia wzrostowego w krótkim terminie. Jeśli tak się stanie, kolejnym ważnym oporem do obserwacji będzie 225 USD, który pokrywa się z głównym punktem pivota S/R narzędzia Murrey Math Lines — poziomem wskazywanym w krótkoterminowych perspektywach dla akcji. Z kolei spadek poniżej kluczowego poziomu wsparcia 210 USD unieważniłby wzrostowy scenariusz.
Ten artykuł dostarcza informacji, a nie porad finansowych. Inwestycje w akcje wiążą się z ryzykiem, w tym zmiennością i potencjalnymi stratami. Czytelnicy powinni przeprowadzić niezależne badania przed inwestowaniem.
Źródło: The Market Periodical

