Utrata 1 biliona dolarów przez Nvidię: Prognoza CoinCodex przewiduje stopniową odbudowę NVDA do 2027 roku
Najważniejsze informacje
- •Akcje Nvidii spadły o około 25% od ostatniego szczytu, wymazując ponad 1 bilion dolarów kapitalizacji rynkowej amid kontrowersji dotyczącej CEO Jensena Huanga.
- •9 listopada akcje spadły o 4,3%, tracąc około 192 miliardów dolarów wartości, mimo że S&P 500 zyskał 2,35%, a Nasdaq Composite wzrósł o 2,7% w tej samej sesji.
- •Pozew akcjonariuszy w Kalifornii oskarża Nvidię i Huanga o wprowadzanie inwestorów w błąd w kwestii jego rzekomego związku z byłą menedżerką Megaspeed, choć rada dyrektorów oświadczyła, że nie ma podstaw, by sądzić, że tajemnice firmy lub bezpieczeństwo narodowe zostały naruszone.
- •CoinCodex prognozuje średnią cenę Nvidii 223,06 dolarów do grudnia 2027, czyli około 34,7% wzrostu, podczas gdy średni 12-miesięczny cel Wall Street wynosi około 325,78 dolarów, a cele indywidualne wahają się od 300 dolarów u Goldman Sachs do 400 dolarów u Bernstein.
- •Presja konkurencyjna rośnie, gdy Alphabet rozwija niestandardowe jednostki TPU z Broadcom, a Wells Fargo szacuje, że sprzedaż TPU Alphabeta może osiągnąć 99 miliardów dolarów w 2027 roku.
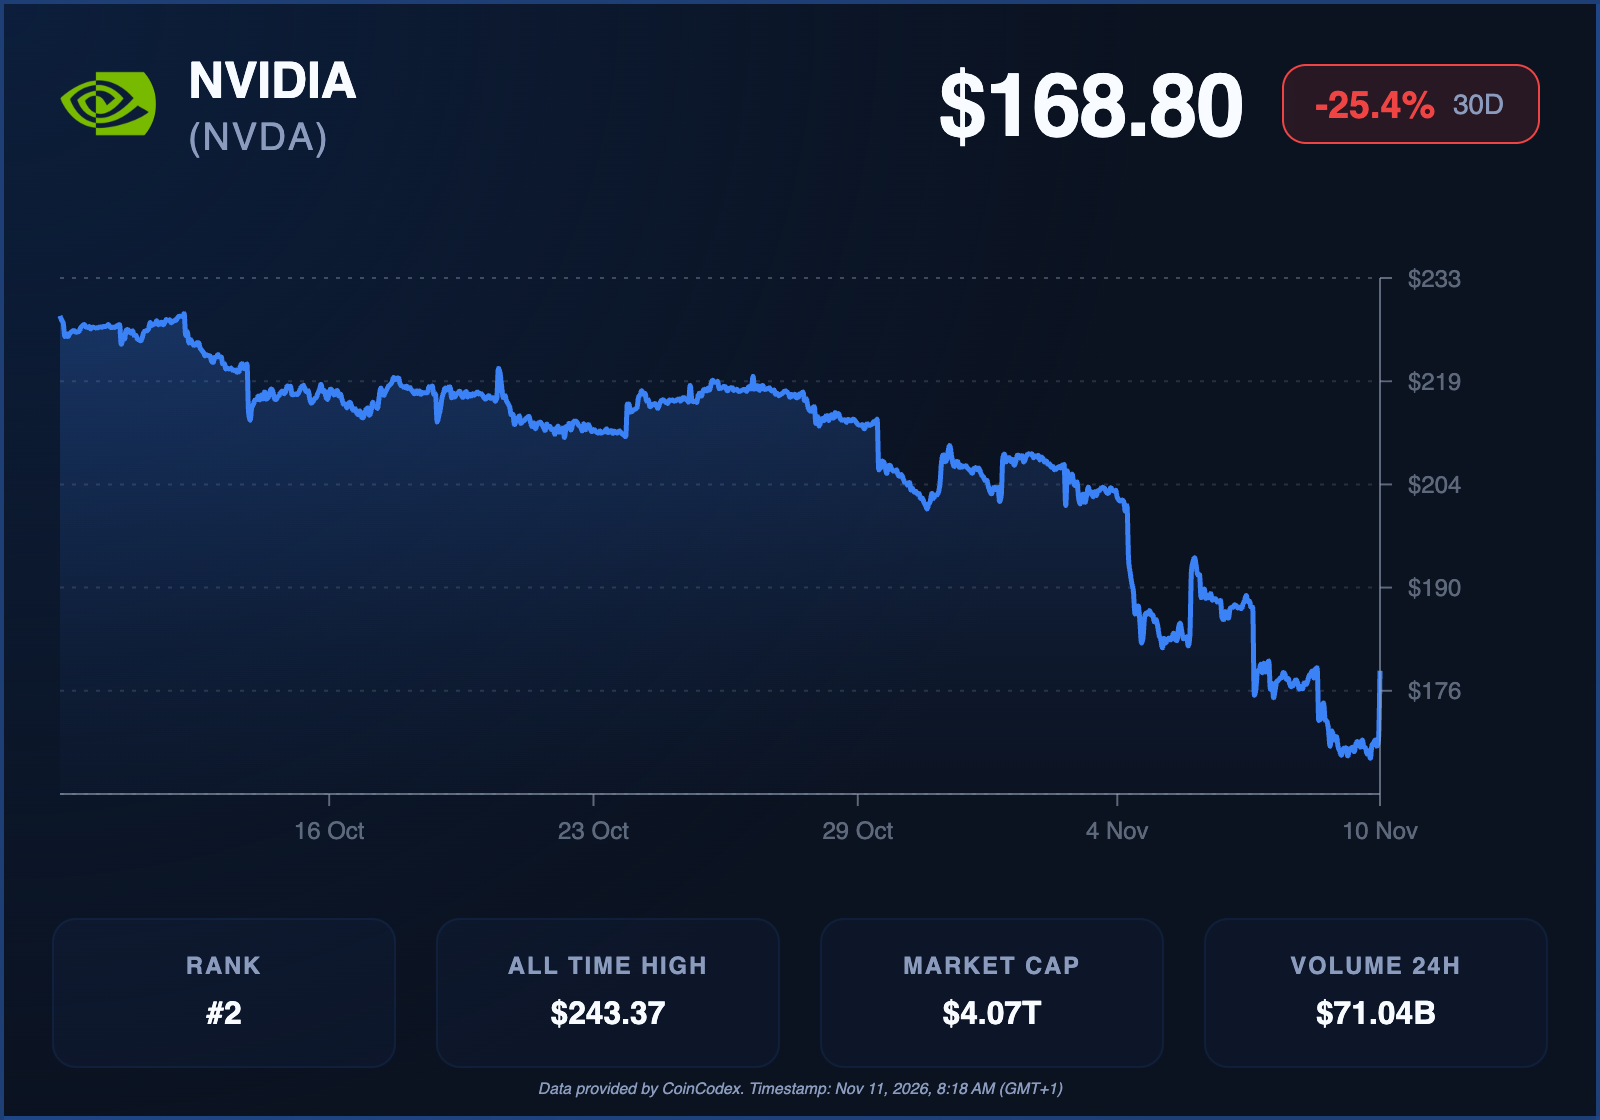
Nvidia przechodzi przez jeden z najbardziej burzliwych okresów od lat. Akcje producenta chipów spadły o około 25% od ostatniego szczytu, tracąc ponad 1 bilion dolarów kapitalizacji rynkowej, a wyprzedaż nasiliła się po pojawieniu się doniesień o dochodzeniu w sprawie bezpieczeństwa narodowego dotyczącym CEO Jensena Huanga. Zamieszanie dodało kolejną warstwę niepewności do już i tak kruchego trade'u na sztuczną inteligencję. Mimo to najnowsza prognoza CoinCodex dla producenta chipów zakłada stopniową odbudowę do 2027 roku, ze wzrostem przekraczającym 30% w okresie prognozy.
Akcje Nvidii spadają, gdy dochodzenie w sprawie CEO pogłębia obawy inwestorów
Akcje Nvidii spadły 9 listopada o 4,3%, wymazując około 192 miliardów dolarów wartości rynkowej, mimo że szerszy rynek amerykański odnotował silną odbudowę. S&P 500 zyskał 2,35%, a Nasdaq Composite wzrósł o 2,7% w tej samej sesji, co pokazuje, jak problemy specyficzne dla spółki zaczęły przeważać nad poprawiającym się sentymentem rynkowym.
Spadek nastąpił po ogłoszeniu przez Nvidię niezależnego dochodzenia w sprawie doniesień, że Huang był celem operacji wywiadu zagranicznego. Kontrowersja pogłębiła się, gdy Huang przyznał się do pozamałżeńskiego romansu, a prezydent Donald Trump potwierdził, że FBI bada sprawę.
Pozew akcjonariuszy złożony w Kalifornii oskarża od tego czasu Nvidię i Huanga o wprowadzanie inwestorów w błąd w kwestii rzekomego związku menedżera z Alice Huang, byłą menedżerką singapurskiej firmy Megaspeed. Skarga budzi pytania o potencjalne zagrożenia dla bezpieczeństwa narodowego oraz o wcześniejsze ujawnienia spółki. Zarzuty pozostają przedmiotem dochodzenia i postępowań prawnych, a rada dyrektorów Nvidii oświadczyła, że nie ma podstaw, by sądzić, że tajemnice firmy lub bezpieczeństwo narodowe zostały naruszone.
Te wydarzenia przypadają na trudny moment dla akcjonariuszy. Po tym, jak w 2025 roku jako pierwsza firma przekroczyła 5 bilionów dolarów kapitalizacji rynkowej, gigant półprzewodnikowy przeszedł gwałtowną kontrakcję wyceny, podczas gdy Wall Street ponownie ocenia trwałość wydatków na infrastrukturę AI.
Analitycy koncentrują się szczególnie na znaczeniu Huanga dla długoterminowej strategii Nvidii. Dan Ives, partner i starszy dyrektor zarządzający w Yorkville Ives & Co., opisał CEO jako centralną postać dla tożsamości firmy i ambicji w dziedzinie AI, argumentując, że jego przywództwo byłoby niezwykle trudne do zastąpienia. Analitycy Citi wskazali dwa główne ryzyka: czy dochodzenie może zagrozić pozycji Huanga oraz czy potencjalne konsekwencje regulacyjne mogą ograniczyć działalność operacyjną Nvidii.
Nie każdy obserwator rynku uważa, że kontrowersja fundamentalnie zaszkodzi perspektywom spółki. Nigel Green, CEO deVere Group, zasugerował, że sytuacja pozostaje przede wszystkim skandalem osobistym, chyba że śledczy ujawnią poważniejsze kwestie.
Wydatki na infrastrukturę AI mogą wesprzeć odbudowę
Mimo ostatniej zmienności Nvidia pozostaje jednym z najważniejszych dostawców na globalnym rynku infrastruktury AI. Jej procesory graficzne napędzają zaawansowane systemy AI rozwijane przez firmy takie jak Alphabet, Meta i Anthropic, a jej sprzęt nadal stanowi podstawę dużych inwestycji w chmurę obliczeniową.
Ekspansja Alphabeta pokazuje, dlaczego popyt na procesory AI może pozostać znaczący. Spółka-matka Google zamierza wydać w 2026 roku od 195 do 205 miliardów dolarów na infrastrukturę, przy czym Nvidia i Broadcom należą do dostawców półprzewodników korzystających z tych inwestycji. Przychody Google Cloud more than podwoiły się do 33,7 miliarda dolarów w trzecim kwartale, zysk operacyjny osiągnął 11,1 miliarda dolarów, a backlog dywizji w wysokości 561 miliardów dolarów wskazuje na znaczny popyt na moc obliczeniową chmury w kolejnych latach.
Te wydarzenia mogą przynieść korzyści Nvidii, gdy firmy technologiczne nadal rozbudowują swoją infrastrukturę obliczeniową. Goldman Sachs szacuje, że globalne przychody z chmury AI mogą osiągnąć 2 biliony dolarów do 2030 roku, co sygnalizuje znaczącą długoterminową okazję dla producentów półprzewodników.
Konkurencja staje się jednak coraz istotniejsza. Alphabet rozwija niestandardowe jednostki Tensor Processing Units we współpracy z Broadcom, a inne duże firmy technologiczne badają alternatywy dla procesorów GPU Nvidii. Analitycy Wells Fargo szacują, że sprzedaż TPU Alphabeta może osiągnąć 99 miliardów dolarów w 2027 roku, co ilustruje potencjalną skalę powstającego rynku niestandardowych chipów. Nvidia nadal dominuje w akceleratorach AI, ale inwestorzy coraz częściej pytają, czy jej premium wycena może się utrzymać, gdy rośnie konkurencja, a klienci oczekują większych zwrotów z inwestycji w infrastrukturę.
Raport kwartalny spółki z 17 listopada może więc stać się ważnym katalizatorem. Inwestorzy będą obserwować wzrost przychodów, popyt na centra danych, marże zysku i wskazówki zarządu, szukając dowodów, że bazowy biznes AI pozostaje odporny mimo kontrowersji wokół przywództwa.
Prognoza ceny Nvidii wg CoinCodex: Czy NVDA odbuduje się do 2027 roku?
Według najnowszej prognozy ceny NVDA od CoinCodex, akcje mogą rozpocząć stopniową odbudowę, zanim zdobędą większy impet w drugiej połowie 2027 roku. Prognoza wskazuje na stosunkowo umiarkowane odbicie, a nie natychmiastowy powrót do poprzednich szczytów, co sugeruje, że inwestorzy mogą potrzebować cierpliwości, podczas gdy Nvidia przechodzi przez obecne wyzwania.
CoinCodex prognozuje średnią cenę 180,23 dolarów na listopad 2026, z potencjalnym osiągnięciem 183,06 dolarów w trakcie miesiąca. Średnia prognoza na grudzień wzrasta do 184,72 dolarów, a szacunek górny sięga 186,50 dolarów, co wskazuje na oczekiwania umiarkowanej krótkoterminowej aprecjacji.
Perspektywy stają się bardziej konstruktywne na początku 2027 roku. Średnie prognozowane ceny rosną do 188,65 dolarów w styczniu i 193,16 dolarów w marcu, zbliżając się do 198,37 dolarów w czerwcu. Ta progresja sugeruje, że model prognostyczny przewiduje stopniową poprawę w pierwszej połowie roku, choć prognozowane zyski pozostają stosunkowo umiarkowane.
Impet może znacznie wzmocnić się latem. CoinCodex oczekuje, że średnia cena Nvidii osiągnie 208,82 dolarów w lipcu i 215,19 dolarów w sierpniu, a górny szacunek na wrzesień wzrośnie do 221,84 dolarów. Silniejsze prognozy na drugą połowę roku sugerują, że model przewiduje poprawę warunków rynkowych po wolniejszej początkowej odbudowie.
Do grudnia 2027 roku CoinCodex prognozuje średnią cenę akcji Nvidii na poziomie 223,06 dolarów, z potencjalnym szczytem 225,56 dolarów, co stanowi około 34,7% wzrostu względem ceny odniesienia użytej w prognozie. Co godne uwagi, model nie przewiduje poważnej, trwałej korekty w 2027 roku: nawet stosunkowo wolniejsze miesiące kwiecień i maj pokazują stopniową aprecjację cen, a prognozowana średnia na listopad w wysokości 218,32 dolarów oznacza jedynie umiarkowane wycofanie z październikowych 220,96 dolarów.
Ogólny wzorzec wskazuje na odbudowę, która przyspiesza w drugiej połowie 2027 roku, potencjalnie pozwalając Nvidii odzyskać część wartości rynkowej utraconej podczas ostatniej korekty.
Analitycy Wall Street widzą odbicie Nvidii w kierunku 300–400 dolarów
Podczas gdy ilościowa prognoza CoinCodex szkicuje stopniową odbudowę, kilka dużych firm z Wall Street utrzymuje znacznie wyższe cele cenowe mimo wyprzedaży. Szacunki analityków zebrane przez StockAnalysis pokazują średni cel 12-miesięczny na poziomie około 325,78 dolarów wśród 62 analityków, co sugeruje znaczący potencjał odbudowy w porównaniu z ceną zamknięcia Nvidii 9 listopada wynoszącą 178,67 dolarów.
Analityk Goldman Sachs James Schneider potwierdził 10 listopada rekomendację Buy z celem cenowym 300 dolarów, co oznacza około 68% wzrostu od poziomu zamknięcia. Wells Fargo również utrzymał pozytywne perspektywy, choć obniżył cel z 315 do 300 dolarów, odzwierciedlając bardziej ostrożną ocenę krótkoterminowych perspektyw spółki. Analityk RBC Capital Markets Srini Pajjuri utrzymał cel 330 dolarów, co oznacza potencjalny wzrost o blisko 85%. Analityk Bank of America Vivek Arya pozostał jeszcze bardziej optymistyczny, utrzymując cel cenowy 350 dolarów, co oznaczałoby zyski około 96% przy jego osiągnięciu.
Analityk Bernstein Stacy Rasgon ma jedną z bardziej agresywnych prognoz wśród dużych firm inwestycyjnych, utrzymując 9 listopada cel 400 dolarów. Ten poziom oznaczałby około 124% wzrostu od zamknięcia Nvidii 9 listopada, co sugeruje, że niektórzy analitycy nadal widzą znaczącą długoterminową wartość mimo ostatnich trudności spółki.
Te cele ostro kontrastują z prognozowaną przez CoinCodex średnią z grudnia 2027 wynoszącą 223,06 dolarów. Tam gdzie model ilościowy przewiduje odbudowę o około jedną trzecią od ceny odniesienia, bardziej bycze scenariusze Wall Street sugerują, że Nvidia może odzyskać znacznie większą część utraconej wyceny, jeśli wzrost zysków pozostanie silny, a zaufanie inwestorów powróci.
Analitycy nie są jednak jednolicie optymistyczni. Aletheia Capital obniżyła 9 listopada rekomendację dla Nvidii do Hold, a obniżenie celu przez Wells Fargo pokazuje, jak kontrowersja i szersze obawy dotyczące wydatków na AI zaczynają wpływać na oczekiwania.
Rozbieżność między tymi prognozami odzwierciedla kontrastujące założenia co do przyszłości Nvidii. Model CoinCodex prognozuje stosunkowo równomierną odbudowę w oparciu o metodologię ilościową, która generuje algorytmiczne projekcje na podstawie historycznych danych cenowych, a nie fundamentalnych badań spółki, podczas gdy cele cenowe Wall Street uwzględniają oczekiwania analityków dotyczące wzrostu zysków, mnożników wyceny, pozycji konkurencyjnej i popytu na infrastrukturę AI. Kluczowe pytanie brzmi, czy Nvidia zapewni wystarczający wzrost zysków, aby uzasadnić bardziej ambitne cele 300–400 dolarów. Dalszy wzrost popytu na obliczenia AI mógłby wesprzeć te wyceny, ale dodatkowa niepewność regulacyjna lub słabsze wydatki technologiczne mogłyby sprawić, że bardziej konserwatywna trajektoria CoinCodex wyda się coraz bardziej realistyczna.
Czy Nvidia odbuduje utraconą wartość rynkową?
Ostatni spadek Nvidii pokazał, jak szybko sentyment może się zmienić wokół nawet największych beneficjentów boomu AI. Spółka pozostaje centralnym elementem globalnego łańcucha dostaw półprzewodników, ale dochodzenie dotyczące Huanga wprowadziło ryzyka, których inwestorzy nie mogą ocenić wyłącznie na podstawie prognoz zysków.
Projekcja CoinCodex potencjalnego ruchu w kierunku 225 dolarów do końca 2027 roku oferuje ostrożnie optymistyczny scenariusz, podczas gdy cele Wall Street od 300 dolarów u Goldman Sachs do 400 dolarów u Bernstein sugerują znacznie większy potencjał wzrostu, jeśli Nvidia przywróci zaufanie i utrzyma dynamikę zysków.
Natychmiastową uwagą będzie raport kwartalny z 17 listopada i wszelkie rozwinięcia dochodzenia rady dyrektorów. Poza tym raportem aktualizacje planów wydatków kapitałowych hiperfaleryków oraz postępy w alternatywach niestandardowych chipów, takich jak TPU Alphabeta, dostarczą dodatkowych punktów kontrolnych dla otoczenia popytu i konkurencji, które inwestorzy rozważają. Silne wyniki finansowe mogłyby pomóc przywrócić zaufanie do bazowego biznesu, podczas gdy dodatkowe komplikacje prawne lub regulacyjne mogłyby utrzymać presję na akcje mimo długoterminowych perspektyw wzrostu.
Na razie następny duży ruch Nvidii może zależeć tak samo od przywrócenia zaufania inwestorów, jak od utrzymania liderstwa w obliczeniach AI.

