Morgan Stanley: 91,7% przychodów Nvidii w 2027 r. zależy od boomu wydatków na AI o wartości 1,6 bln dolarów
Najważniejsze informacje
- •Morgan Stanley wylicza, że 91,7% prognozowanych przychodów Nvidii za 2027 r. zależy od popytu na infrastrukturę AI — to najwyższa koncentracja wśród śledzonych spółek, przed Vertiv (90%) i Broadcomem (81%).
- •Bank prognozuje wydatki hyperscalerów i dostawców chmur AI na 1,58 bln dolarów w 2027 r., rosnące do 1,8 bln dolarów w 2028 r., przy czym niemal 700 mld dolarów z ok. 1 bln dolarów przychodów trafiających do S&P 500 przypadnie Nvidii.
- •SpaceX i Amazon Web Services odpowiadają łącznie za około 54% przychodów Nvidii od hyperscalerów w 2027 r. i 72% jej wzrostu w modelu Morgan Stanley, co pokazuje wąską bazę klientów.
- •Do kluczowych ryzyk należą: prognozowany do 2028 r. niedobór mocy dla centrów danych w USA o 32 GW, około 255 mld dolarów obligacji niezabezpieczonych sprzedanych przez hyperscalerów w tym roku oraz inflacja kosztów komponentów, która podniosła plan wydatków Amazona z 200 mld do ok. 220 mld dolarów głównie z powodu cen pamięci.
- •Morgan Stanley argumentuje, że przy zatrzymaniu wydatków spadające ceny najpierw zetrą marże dostawców, powołując się na spadek rynku NAND z końca 2022 r., podczas gdy Nvidia jako największy dostawca w łańcuchu zostałaby oszczędzona najgorszych zakłóceń.
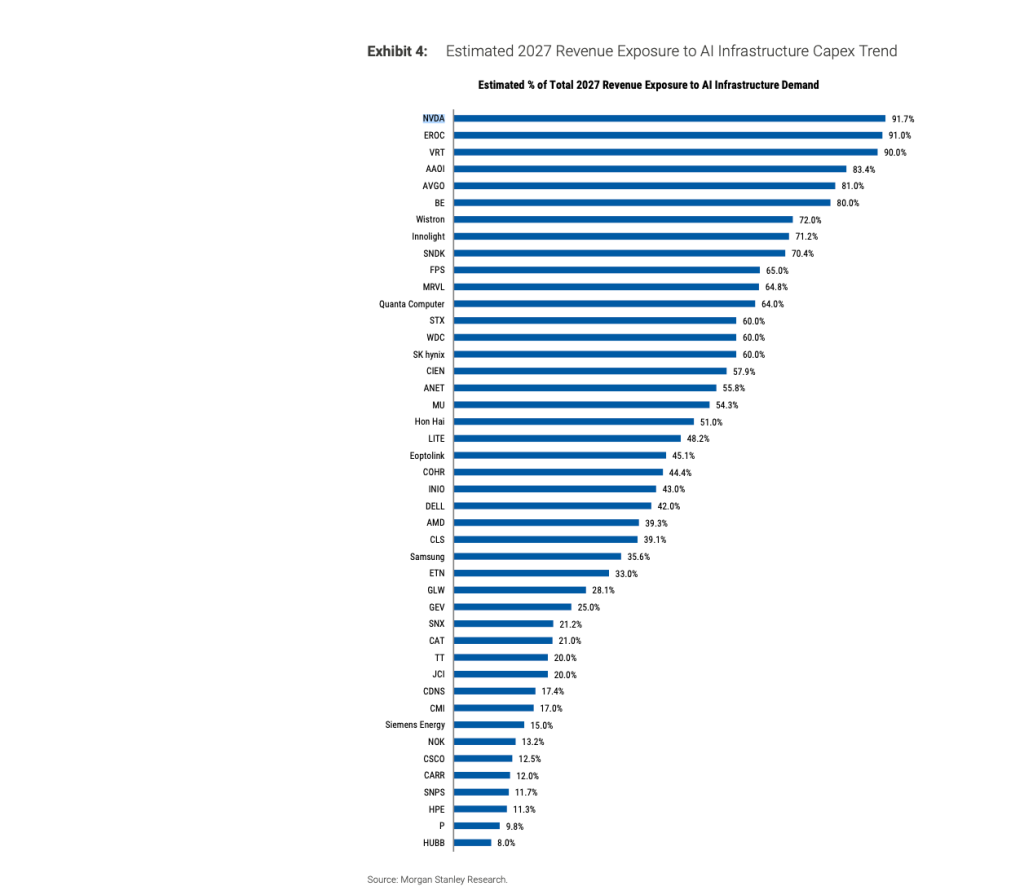
Działalność Nvidii jest bardziej skoncentrowana na infrastrukturze AI niż działalność jakiejkolwiek innej firmy śledzonej przez Morgan Stanley — 91,7% prognozowanych przychodów za 2027 r. jest powiązanych z jednym czynnikiem: popytem na infrastrukturę AI. Według banku Vertiv zajmuje drugie miejsce z wynikiem 90%, a za nim plasuje się Broadcom z 81%.
Ocena pochodzi z 65-stronicowej noty badawczej Morgan Stanley opublikowanej 15 października i zatytułowanej "Following AI's $1.6 Trillion Money Trail: Mapping the Revenue Generated by the Capex Boom". Opracowana przez zespół North America Insight pod kierownictwem Nicholasa Lentiniego nota zawiera sekcję pod nagłówkiem "We Are Bullish This Spend" i uznaje Nvidię za najlepszy stosunek ryzyka do zysku w sektorze. Jednak znaczna część dokumentu poświęcona jest temu, jak fala wydatków mogłaby się załamać.
Argument „byczy” za najcenniejszą spółką świata i argument za budową centrów danych zasadniczo się zlały w jeden, a nota prezentuje oba — wraz ze szczegółową mapą tego, co stanie się, gdy szlak pieniędzy się skończy.
Plan wydatków o wartości 1,58 bln dolarów
Morgan Stanley szacuje, że hyperscalerzy i dostawcy chmurowi AI wydadzą w 2027 r. 1,58 bln dolarów, o ok. 60% więcej niż ok. 980 mld dolarów w tym roku, a w 2028 r. kwota wzrośnie do 1,8 bln dolarów. Około 195 mld dolarów całości z 2027 r. stanowią dzierżawy centrów danych — umowy, które nigdy nie pojawiają się jako nakłady kapitałowe w rachunku przepływów pieniężnych i które raport określa mianem "syntetycznych capex". Hyperscalerzy ujawnili ponad 1,1 bl dolarów zobowiązań leasingowych, które jeszcze się nie rozpoczęły.
Około 1 bln dolarów wydatków z 2027 r. stanowi przychód spółek S&P 500 według szacunków banku, z czego niemal 700 mld dolarów trafi do Nvidii. Przychody od hyperscalerów i klientów neocloud stanowią 5% łącznych przychodów spółek S&P 500 w 2027 r., ale napędzają około 25% wzrostu przychodów indeksu.
Lista klientów samej Nvidii jest jeszcze węższa. W modelu Morgan Stanley SpaceX i Amazon Web Services odpowiadają łącznie za około 54% przychodów producenta układów od hyperscalerów w 2027 r. i 72% jego wzrostu.
Argument „byczy”
Główny argument banku brzmi, że Nvidia jest tania w stosunku do tego, co robi. Akcje notowane są po 15-krotności zysków za rok fiskalny 2028, a Morgan Stanley pisze, że rozszerzenie mnożnika "również nie jest wymagane, by akcje przynosiły zyski, gdy liczby wciąż rosną". Bank oczekuje, że fala capex wygeneruje zwrot z zaangażowanego kapitału na poziomie 25–50% i wylicza, że Wall Street przecenił — a właściwie zaniżył — cykle mocy obliczeniowej średnio o 38% w czterech poprzednich cyklach technologicznych: komputerach PC, internecie, mobilności i chmurze.
Morgan Stanley sugeruje nawet, że jego własne szacunki dla Nvidii mogą być zbyt niskie, opisując prognozy dotyczące SpaceX i Amazona jako konserwatywne i pozostawiając "niski próg dla pozostałych hyperscalerów". Jego model zakłada spadek udziału Nvidii w wydatkach pozostałych hyperscalerów z 18% w 2026 r. do 16% w 2027 r., podczas gdy sama Nvidia oczekuje wzrostu udziału.
Inne piony banku wypowiadały się ostrożniej. W marcu globalny komitet inwestycyjny Morgan Stanley stwierdził, że rynek hossy "opiera się bardziej niż na czegokolwiek innym na trwałości wydatków kapitałowych na AI".
Co mogłoby się załamać
Sekcja ryzyka raportu stanowi w istocie wykaz wszystkiego, od czego zależy ekspozycja 91,7%.
Na pierwszym miejscu stoi finansowanie. Morgan Stanley oczekuje, że 2027 r. przyniesie największy deficyt przepływów pieniężnych w okresie prognozy, a wraz z nim większe zadłużenie. Hyperscalerzy sprzedali już w tym roku około 255 mld dolarów obligacji niezabezpieczonych — około 30% szacowanych wydatków na 2026 r. W tym, co bank nazywa ćwiczeniem teoretycznym, modeluje koszt dalszych pożyczek: Amazon, Alphabet, Meta i Microsoft, wszystkie z ratingiem AA lub wyższym, zobaczyłyby łączną stopę pokrycia odsetek spadającą z około 31x do 12x, podczas gdy Oracle i SpaceX spadłyby z 4x do 1,8x.
Część wzrostu wydatków to zwykła inflacja. Istotna część niedawnych podwyżek capex odzwierciedla wyższe ceny komponentów, według raportu, który przywołuje dyrektora finansowego Amazona przypisującego większość wzrostu planu wydatków Amazona — z 200 mld do około 220 mld dolarów — rosnącym kosztom pamięci, bez zmian w samym planie budowy.
Kolejnym ograniczeniem jest energia. Prognoza 1,6 bln dolarów zakłada, że każdy zamówiony uk zostanie ostatecznie włączony, ale własny model energetyczny Morgan Stanley przewiduje do 2028 r. niedobór mocy dla centrów danych w USA o 32 GW — około jednej trzeciej potrzebnych 97 GW. Hyperscalerzy mogą dalej kupować deficytowe GPU przed dostępnością energii, co utrzyma przychody ze sprzedaży układów przez jakiś czas i "może wywołać gromadzenie zapasów i niesprzedane zapasy", zauważa raport. "Ale kupowanie sprzętu zależnego od energii, którego nie można włączyć, jest trudne do utrzymania", dodaje.
Listę zamyka polityka. Firma określa ograniczenia dla centrów danych jako temat dzielący w wyborach śródokresowych i nie oczekuje federalnej pauzy, ale uważa ulgi podatkowe za "konsensusowy cel niezależnie od tego, kto wygra".
Problem dostawców
Scenariusz negatywny Morgan Stanley ostatecznie jest problemem czasu. Jeśli wydatki się zatrzymają, argumentuje bank, wolumeny mogą się utrzymać przy spadających cenach, a marże dostawców znikną jako pierwsze. Bank przywołuje spadek rynku pamięci z końca 2022 r., gdy dostawy NAND spadły zaledwie o około 5%, a ceny o 20–30%.
Nvidia, argumentuje bank, zostałaby oszczędzona najgorszego. Przy pauzie "największe zakłócenia zobaczymy prawdopodobnie na końcu bata bullwhip", uderzając w pamięci, optykę i inne niskokwotowe komponenty najbardziej podatne na nadmierne zamówienia. Według własnej mapy raportu Nvidia siedzi na drugim końcu bata jako największy pojedynczy dostawca w łańcuchu.
Ten sam raport, który mówi, że Wall Street zaniża cykle mocy obliczeniowej o 38%, stwierdza również, że Wall Street "jest nieprzygotowany na głębokość cięć w scenariuszu negatywnym", uznając ryzyko jednoczesnego spadku wolumenu i cen za niedoceniane.
"To standardowy scenariusz cyklu kapitałowego", mówi raport, "tylko skompresowany przez to, jak skoncentrowana jest baza klientów hyperscalerów".
Ta historia pierwotnie ukazała się na Fortune.com.

