Amerykańskie zatrudnienie we wrześniu wzrosło o 29 000 wobec oczekiwanych 89 000, a rewizje obniżyły dane za poprzednie miesiące o 81 000
Najważniejsze informacje
- •Amerykańskie zatrudnienie poza rolnictwem wzrosło we wrześniu o 29 000, znacznie pżej konsensusu oczekującego około 89 000.
- •Rewizje obniżyły łącznie o 81 000 dane za dwa poprzednie miesiące, przez co zmierzone zatrudnienie okazało się mniejsze, niż początkowo raportowano.
- •Wczesny benchmark uwzględniający dane QCEW rośnie wolniej niż raportowane zatrudnienie poza rolnictwem, choć ocena Econbrowser wskazuje, że nie zmienia to zasadniczo ogólnego obrazu.
- •Zatrudnienie w badaniu gospodarstw domowych nie odzyskało poziomu ze stycznia 2025 roku, a indeks usług transportowych wyraźnie spadł względem ostatniego odczytu, obejmującego okres do maja.
- •Wzrost zatrudnienia o 29 000 nadal przewyższa niektóre szacunki progu rentowności zatrudnienia, według analiz Torstena Sloka i Erniego Tedeschiego, przytoczanych przez AP za pośrednictwem BNN Bloomberg.
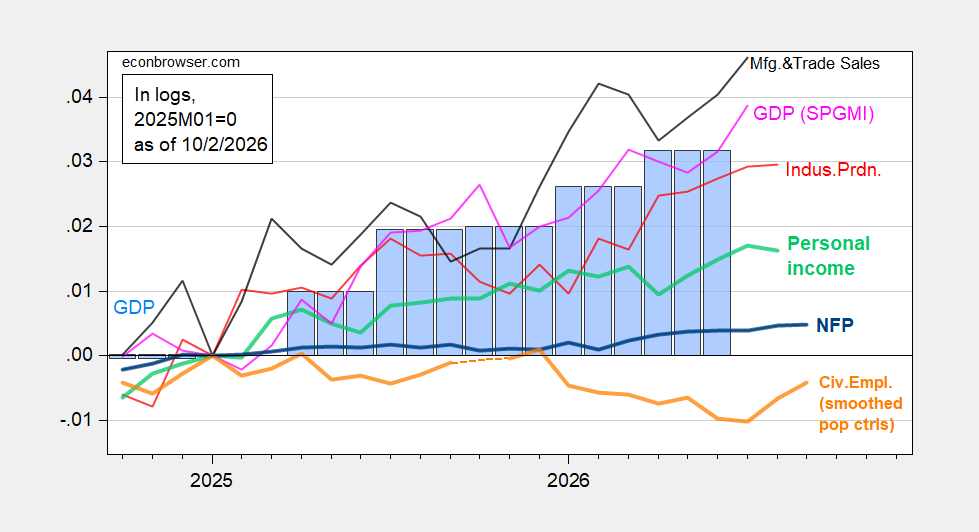
Zatrudnienie poza rolnictwem wzrosło we wrześniu o 29 000, co było rozczarowaniem względem oczekiwań wynoszących około 89 000, a rewizje obniżyły łącznie o 81 000 dane za dwa poprzednie miesiące. Ponieważ każda miesięczna publikacja rewizuje również wcześniejsze szacunki, te korekty w dół sprawiają, że zmierzone zatrudnienie za dwa poprzednie miesiące jest mniejsze, niż początkowo raportowano. Liczba miejsc pracy pochodzi z badania zakładów, które śledzi stan zatrudnienia na listach płac pracodawców, natomiast odrębne badanie gospodarstw domowych liczy osoby pracujące i stanowi podstawę oficjalnej stopy bezrobocia — jest to jeden z powodów, dla których oba wskaźniki mogą się różnie kształtować. Zgodnie z oceną wskaźników cyklu koniunkturalnego opublikowaną na Econbrowser uwzględnienie wczesnego benchmarku nie zmienia zasadniczo ogólnego obrazu.
Rysunek 1: Zatrudnienie NFP (gruby niebieski), zatrudnienie w gospodarstwach domowych z wygładzonymi kontrolami populacyjnymi (gruby pomarańczowy), produkcja przemysłowa (czerwony), dochód osobisty bez bieżących transferów w cenach z 2017 r. (gruby jasnozielony), sprzedaż w przemyśle i handlu w cenach z 2017 r. (czarny) oraz miesięczne PKB w cenach z 2017 r. (różowy), przy czym PKB przedstawiono jako niebieskie słupki — wszystkie serie w skali logarytmicznej, znormalizowane do 2025M01=0. Źródło: BLS za pośrednictwem FRED, BLS, Federal Reserve, trzecia publikacja BEA za 2026Q2, S&P Global Market Insights (dawniej Macroeconomic Advisers, IHS Markit; publikacja z 2.09.2026) oraz obliczenia autora.
Zatrudnienie w badaniu gospodarstw domowych (Current Population Survey) nadal rosło, ale nie odzyskało poziomu ze stycznia 2025 roku. wskaźnik charakteryzuje się większymi błędami standardowymi, co wynika z mniejszej próby, choć jego trend podlega w ciągu roku mniejszym rewizjom przy zachowanych kontrolach populacyjnych.
Skorygowana do koncepcji NFP seria zatrudnienia z badania gospodarstw domowych — seria badawcza — wykazuje znacznie łagodniejsze nachylenie i również pozostaje poniżej poziomów ze stycznia 2025 roku. Ponadto wczesny benchmark, który uwzględnia dane QCEW — Quarterly Census of Employment and Wages, niemal pełne spisanie miejsc pracy opracowane na podstawie państwowych rejestr ubezpieczeń na wypadek bezrobocia, będące podstawą corocznych rewizji benchmarkowych BLS — rośnie wolniej niż raportowane NFP.
Rysunek 2: Zatrudnienie w gospodarstwach domowych skorygowane do koncepcji NFP z wygładzonymi kontrolami populacyjnymi, z użyciem eksperymentalnych kontroli za 2025 rok (gruby pomarańczowy), produkcja przemysłowa (czerwony), zatrudnienie w sektorze prywatnym poza rolnictwem według ADP (jasnozielony), realna sprzedaż detaliczna odflationowana CPI (czarny), indeksy usług transportowych (brązowy) oraz indeks koniunktury w cenach z 2017 r. (różowy), przy czym GDO przedstawiono jako niebieskie słupki — wszystkie serie w skali logarytmicznej, znormalizowane do 2025M01=0. Źródło: BLS, ADP za pośrednictwem FRED, Philadelphia Fed, Bureau of Transportation Statistics, Federal Reserve za pośrednictwem FRED, trzecia publikacja BEA za 2026Q2 oraz obliczenia autora.
Co istotne, indeks usług transportowych gwałtownie spadł względem ostatniego odczytu, obejmującego okres do maja. Wskaźniki transportu towarowego odzwierciedlają fizyczny ruch dóbr, co sytuuje je w tym samym zestawie wskaźników koniunktury, obok miar zatrudnienia, sprzedaży detalicznej i produkcji.
Wzorzec ostatnich rewizji prywatnego NFP przedstawia się następująco:
Rysunek 3: Prywatne NFP z publikacji sierpniowej (czerwony), z publikacji wrześniowej (niebieski) oraz implikowany konsensus Bloomberga (czerwony +), wszystkie w tysiącach, w danych skorygowanych sezonowo, w skali logarytmicznej. Źródło: BLS, Bloomberg oraz obliczenia autora.
Wzrost o 29 000 nadal przewyższa niektóre szacunki progu rentowności zatrudnienia — czyli tempo tworzenia miejsc pracy ogólnie potrzebne do nadążania za wzrostem siły roboczej — według Torstena Sloka oraz Erniego Tedeschiego, jak relacjonowało AP za pośrednictwem BNN Bloomberg. Dalsza ścieżka rewizji wrześniowego odczytu, przyszłe aktualizacje benchmarku QCEW oraz odczyty transportu towarowego obejmujące okresy po maj pokażą, czy słabsze sygnały w tych wskaźnikach będą się utrzymywać.
Niniejszy artykuł powstał w oparciu o oryginalny komentarz opublikowany na Econbrowser.

