Do dziewięciu nowych amerykańskich kopalń litu może rozpocząć produkcję do 2030 roku
Najważniejsze informacje
- •CRU prognozuje, że do 2030 roku produkcję może rozpocząć do dziewięciu nowych amerykańskich kopalń litu, podnosząc roczną produkcję do 95 tys. ton LCE, czyli poniżej 4% podaży globalnej, przy realizacji wszystkich projektów.
- •Thacker Pass firmy Lithium Americas w Nevadzie ma być pierwszą nową kopalnią, celującą w ukończenie mechaniczne pod koniec przyszłego roku i do 40 tys. ton węglanu litu klasy bateryjnej rocznie, finansowane częściowo 2,23 mld dolarów pożyczki z Departamentu Energii.
- •Projekt Hell’s Kitchen firmy Controlled Thermal Resources w Południowej Kalifornii zakłada współprodukcję litu i energii geotermalnej; umowy dostaw podpisano już z General Motors i Stellantis, a fuzja SPAC o wartości około 4,7 mld dolarów ma wprowadzić spółkę na Nasdaq.
- •Rhyolite Ridge firmy Ioneer, jedyne znane na kontynencie złoże litowo-borowe, jest objęte toczącym się postępowaniem sądowym ws. zatwierdzenia przez BLM; orzeczenie apelacyjne oczekiwane jest w połowie 2027 roku i według firmy nie opóźni budowy.
- •Projekt South West Arkansas spółek Standard Lithium i Equinor będzie jednym z pierwszych dużych komercyjnych testów bezpośredniej ekstrakcji litu, z celem 22,5 tys. ton węglanu litu rocznie i pierwszą produkcją planowaną na 2029 rok.
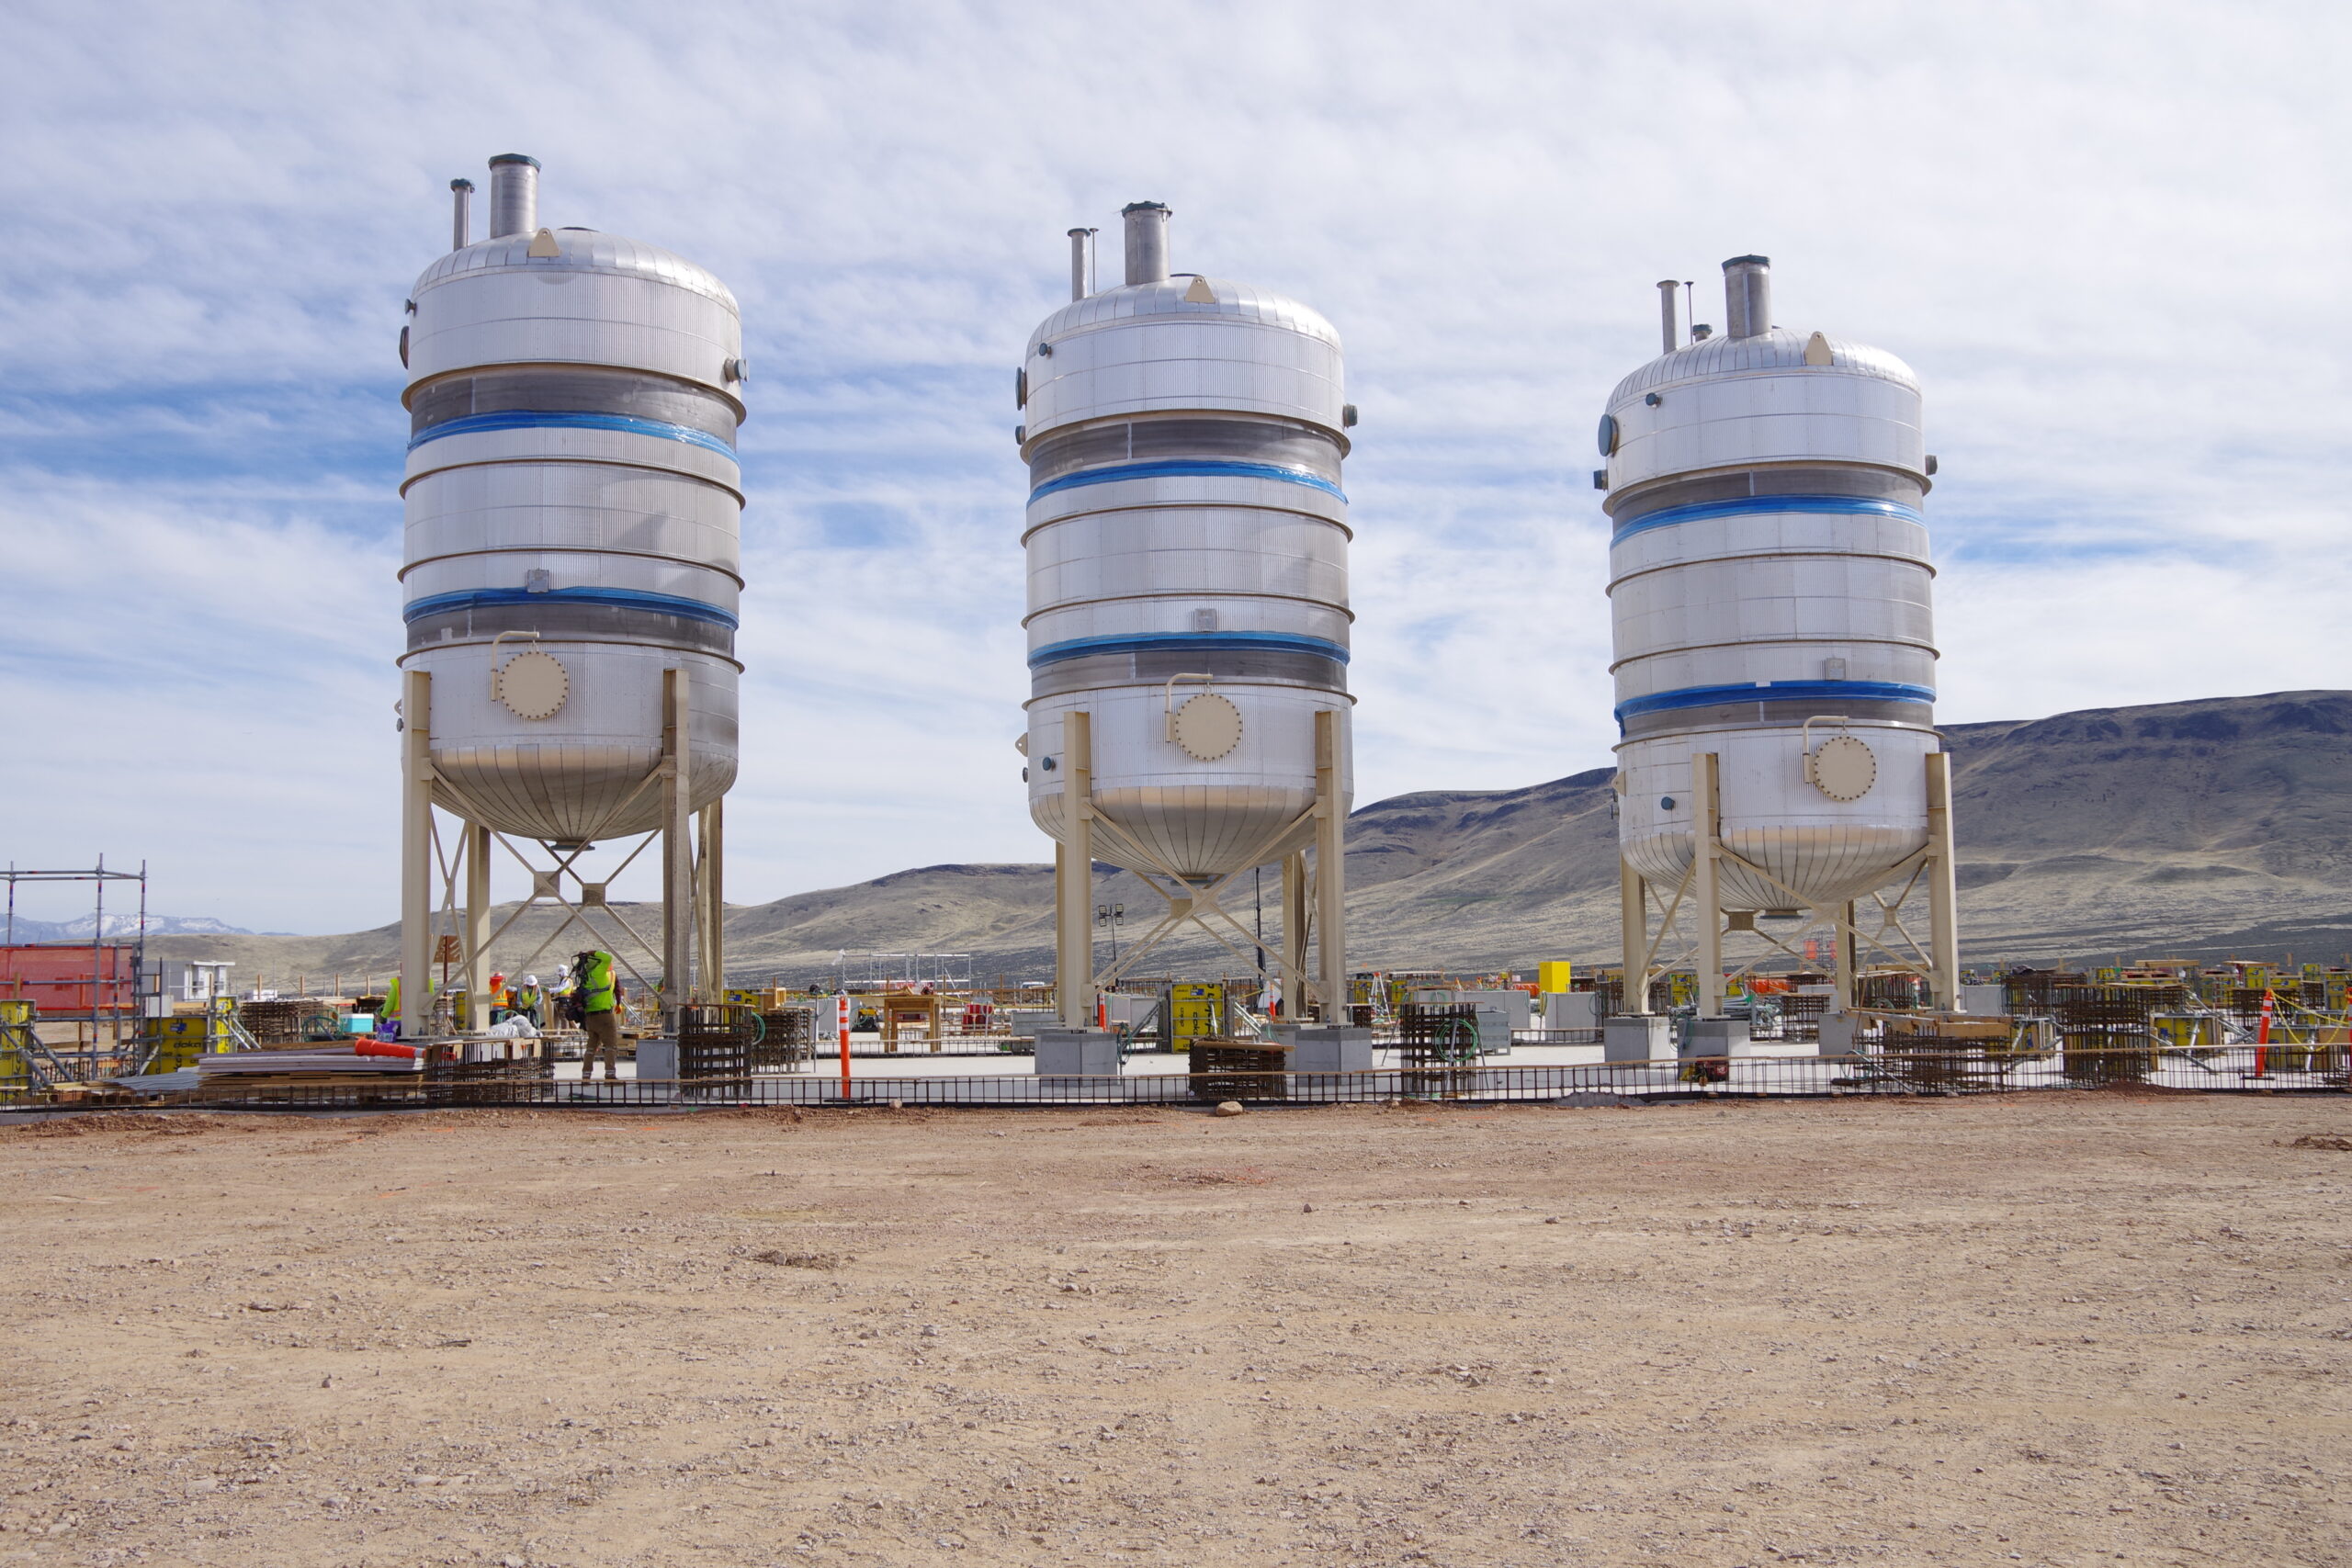
Kopalnia Silver Peak w Nevadzie należąca do Albemarle (NYSE: ALB) – obecnie jedyny czynny zakład wydobywający lit w Stanach Zjednoczonych – może wkrótce zyskać towarzystwo w postaci fali nowych producentów. Silver Peak, który od lat 60. XX wieku pozyskuje lit z solanek Clayton Valley, od dawna symbolizuje, jak niewielka pozostaje krajowa produkcja USA, mimo kluczowej roli tego metalu w bateriach pojazdów elektrycznych i magazynach energii. Według zlokalizowanej w Londynie firmy badawczo-analitycznej CRU między teraz a końcem 2030 roku produkcję w USA może rozpocząć aż dziewięć nowych kopalń litu.
Do portfolio należą m.in. projekt Thacker Pass firmy Lithium Americas (TSX, NYSE: LAC) w Nevadzie, który ma szansę stać się jednym z największych źródeł litu na półkuli zachodniej, oraz projekt Standard Lithium (TSXV: SLI; NYSE-A: SLI) w Arkansas.
Boom budowlany nie wystarczy, by uczynić USA globalnym mocarstwem litowym, ale oznacza punkt wyjścia. Według prognoz CRU do 2030 roku w USA będzie rocznie powstawać do 95 tys. ton węglanu litu (LCE) – mniej niż 4% światowej podaży pierwotnej – pod warunkiem realizacji wszystkich istniejących projektów.
Po uwzględnieniu prawdopodobieństwa opóźnień CRU prognozuje amerykańską produkcję na poziomie 55 tys. ton do 2030 roku, czyli 2% podaży globalnej. Dla porównania w tym roku spodziewany jest wynik 5 tys. ton, czyli 0,3% produkcji światowej. Projekty górnicze rutynowo narażone są na spory pozwoleniowe, luki finansowe i przekroczenia kosztów budowy, dlatego prognozy skorygowane o ryzyko zwykle znacznie odbiegają od szacunków podawanych dla całego portfolio projektów.
Globalna podaż litu pozostaje silnie skoncentrowana. Trzy największe kraje producenci – Australia, Chiny i Chile – odpowiadają za 77% wydobycia litu według czerwcowego raportu firmy badawczej Alpine Macro. Same Chiny kontrolują niemal 70% światowych mocy rafinacyjnych.
„Realistycznie rzecz biorąc, Stany Zjednoczone nigdy nie odejmą znacznej części rynku komuś takiemu jak Chiny, którzy dominują na rynku litu i w całym łańcuchu wartości baterii” – powiedział w wywiadzie dla The Northern Miner Cameron Hughes, analityk rynku litu w CRU. „Celem USA jest większa samodzielność i budowa własnego łańcucha dostaw baterii. Lit tam jest i wyprodukują go wystarczająco dużo, aby obsłużyć własny popyt”.
Odbicie cen
Amerykańskie działania wokół litu przypadają na stopniowe odrabianie strat przez ceny tego surowca po dwuletnim dołku, napędzane rosnącym popytem ze strony pojazdów elektrycznych i magazynów energii. Rządy krajów zachodnich, dążąc do osłabienia chińskiej kontroli nad łańcuchami dostaw baterii elektrycznych, udzielają dotacji i wsparcia cenowego, aby przyspieszyć budowę kopalń.
Pierwsza na start ma być kopalnia Thacker Pass. Położona przy granicy z Oregonem, około 835 km na północny zachód od Las Vegas, jej pierwsza etapa wciąż zaplanowana jest na „ukończenie mechaniczne” pod koniec przyszłego roku i ma produkować do 40 tys. ton węglanu litu klasy bateryjnej rocznie.
Thacker Pass zmierza ku „podłączeniu do sieci energetycznej” w czwartym kwartale tego roku, oświadczył 13 sierpnia CEO Jonathan Evans. Szczegółowe projektowanie inżynieryjne przekroczyło 95% ukończenia na dzień 30 czerwca, a zaopatrzenie 80%, w tym dostawę głównych materiałów i wyposażenia zakładu – poinformowała Lithium Americas. Projekt zyskał strategiczne wsparcie General Motors (NYSE: GM), Orion Resource Partners i rządu USA, co odzwierciedla dążenie administracji Trumpa do osłabienia chińskiej dominacji w metalach krytycznych.
Wsparcie USA
Finansowanie pierwszej etapu projektu obejmuje pożyczkę w wysokości 2,23 mld dolarów z Departamentu Energii USA. Kolejnym wspierającym podmiotem jest Yorkville Advisors Global – firma inwestycyjna z New Jersey, która finansowała kilka przedsięwzięć medialnych prezydenta Donalda Trumpa – zobowiązując się w sierpniu do zakupu debentur Lithium Americas o wartości co najmniej 150 mln dolarów.
Budżet pierwszego etapu Thacker Pass na ten rok pozostaje na poziomie 1,3–1,6 mld dolarów, podała Lithium Americas w zeszłym miesiącu. Biorąc pod uwagę zaawansowane prace inżynieryjne, firma rozpoczęła przygotowywanie ostatecznej kalkulacji kapitałowej, która ma być gotowa do 30 września.
Amerykańskie cła na stal i wojna w Iranie podniosą tegoroczne koszty budowy Thacker Pass o 80–120 mln dolarów, podała Lithium Americas w maju. Cła nie zostały jeszcze uwzględnione w całkowitym szacunku capex projektu w wysokości 2,93 mld dolarów.
Thacker Pass „to najbardziej obiecujący projekt” – powiedział Hughes z CRU. „Wysoki capex to problem, który w Ameryce Północnej zawsze będzie obecny. Ale projekt idzie do przodu i zdecydowanie oczekujemy, że jako pierwszy rozpocznie działanie”.
Hell’s Kitchen
W Południowej Kalifornii prywatna firma Controlled Thermal Resources (CTR) rozwija projekt Hell’s Kitchen, w którym solanka geotermalna będzie przekształcana w parę wytwarzającą energię elektryczną. Współprodukcja litu z solanek geotermalnych jest atrakcyjna, bo ten sam zasób daje zarówno energię, jak i metal bateryjny, ale podejście to nie zostało jeszcze zweryfikowane w dużej skali komercyjnej.
Położony około 200 km na wschód od San Diego Hell’s Kitchen ma do 2028 roku wytwarzać 50 megawatów mocy, a do 2029 roku 25 tys. ton litu rocznie. W pełnej skali mógłby produkować do 100 tys. ton litu rocznie – deklaruje CTR. Firma ma już umowy na dostawy litu z General Motors i Stellantis.
W zeszłym roku projekt trafił na listę przyspieszonego wydawania pozwoleń administracji Trumpa po uzyskaniu statusu FAST-41 Covered Project.
W marcu CTR zgodziła się na fuzję z firmą typu SPAC Plum Acquisition w transakcji, która wycenia Controlled Thermal Resources na około 4,7 mld dolarów. Po jej sfinalizowaniu – oczekiwanym do końca roku – CTR zadebiutuje na giełdzie Nasdaq.
Postępowania sądowe
Proponowana kopalnia Rhyolite Ridge firmy Ioneer (ASX: INR) w Nevadzie to kolejne ważne źródło przyszłej podaży, choć jej harmonogram jest znacznie mniej pewny.
Rhyolite Ridge mieści jedyną znane na kontynencie złoże litowo-borowe i jest jednym z zaledwie dwóch takich złóż na świecie – podaje australijska firma. Produkcja boru zapewnia projektowi drugi strumień przychodów obok litu. Ioneer deklaruje, że w najbliższych miesiącach zacznie pracować nad ostateczną decyzją inwestycyjną, po której budowa zajęłaby około 36 miesięcy.
Niepewność pogłębiają postępowania sądowe. Trzy organizacje pozarządowe kwestionują decyzję Biura Zarządzania gruntami (BLM) z 2024 roku, które autoryzowało plan operacyjny Rhyolite Ridge i zakończyło proces ustawy o krajowej polityce środowiskowej. Ioneer aktywnie uczestniczy w apelacji od decyzji sądu rejonowego USA utrzymującej zatwierdzenie projektu przez BLM. Choć termin procesu pozostaje poza kontrolą firmy, spodziewa się orzeczenia w połowie 2027 roku. Według firmy apelacja nie powinna opóźnić rozpoczęcia budowy.
Koreańskie wsparcie
W czerwcu Ioneer zyskał wsparcie dwóch południowokoreańskich grup inżynieryjnych i infrastrukturalnych. Jedna z nich, Korea Overseas Infrastructure & Urban Development, rozważa inwestycję kapitałową w projekcie – podał Ioneer 8 lipca.
Ioneer pracuje nad Rhyolite Ridge od 2016 roku, początkowo wprowadzając w 2019 roku Sibanye-Stillwater (JSE: SSW; NYSE: SBSW) jako partnera. Południowoafrykański górnik wycofał się w lutym 2025 roku z planowanej inwestycji 490 mln dolarów za 50-procentowy udział w projekcie.
Studium wykonalności Rhyolite Ridge z października 2025 roku oszacowało netto wartość bieżącą po opodatkowaniu bez dźwigni na około 2,24 mld dolarów, wewnętrzną stopę zwrotu na 18% i siedmioletni okres zwrotu. Produkcję węglanu litu w tym miejscu szacuje się obecnie na 24,5 tys. ton przez pierwsze 25 lat eksploatacji, a produkcja kwasu borowego ma średnio wynosić 135,5 tys. ton rocznie.
Perspektywy DLE
Kopalnie litu mogą powstać również w bogatych w ropę stanach położonych bardziej na wschód. W ramach spółki joint venture Smackover Lithium, Standard Lithium i należący do państwa norweskiego koncern naftowy Equinor (NYSE: EQNR) realizują kilka projektów w Arkansas i Teksasie.
Wysoko na liście znajduje się ich projekt South West Arkansas (SWA), który będzie jedną z pierwszych dużych komercyjnych aplikacji bezpośredniej ekstrakcji litu (DLE) w USA. DLE polega na wydobywaniu litu z solanek metodami chemicznymi i w założeniu oferuje szybszą eksploatację i mniejszy ślad gruntowy niż rozległe stawy odparowawcze stosowane w Ameryce Południowej – technologia nie została jednak dotąd wdrożona w dużej skali nigdzie na świecie, co czyni projekty w Arkansas kluczowym testem.
SWA utrzymuje harmonogram ostatecznej decyzji inwestycyjnej i rozpoczęcia budowy w tym roku, oświadczył 10 sierpnia CEO David Park. Pierwsza produkcja komercyjna węglanu litu klasy bateryjnej zaplanowana jest na 2029 rok.
Dla spółki Smackover pozostają dwa kluczowe cele: zabezpieczenie umów odbioru i finalizacja finansowania projektu. Z kilkoma potencjalnymi klientami prowadzone są rozmowy na „zaawansowanym” etapie, a celem jest zawarcie wszystkich pozostałych umów odbioru do końca trzeciego kwartału – podała w zeszłym miesiącu Standard Lithium.
SWA, oparty na solankach zawierających lit w formacji Smackover w Arkansas, ma zgłaszaną rezerwę około 447 tys. ton LCE. Obecny plan zakłada produkcję 22,5 tys. ton rocznie węglanu litu klasy bateryjnej.
Koncerny naftowe
W solankach formacji Smackover może występować do 19 mln ton litu – wynika z raportu amerykańskiej służby geologicznej z grudnia 2024 roku. To przyciągnęło do regionu największych producentów ropy, m.in. Exxon Mobil, Occidental Petroleum i Chevron. Dla firm dysponujących dziesięcioleciami doświadczeń w wierceniach, gospodarce solankowej i znajomości podziemia basenu Zatoki ekstrakcja litu to sposób na wykorzystanie istniejących kompetencji i infrastruktury w miarę elektryfikacji świata.
Prywatna spółka T5 Smackover Partners rozwija natomiast w regionie zintegrowaną „platformę” energii geotermalnej i DLE. W czerwcu podpisała pięcioletnią umowę odbioru z Glencore (LSE: GLEN), na mocy której szwajcarski gigant towarowy zbywać będzie cały węglan litu produkowany w teksańskich operacjach T5 – około 5 tys. ton rocznie. Dostawy mają się rozpocząć po starcie produkcji komercyjnej, choć T5 nie ujawniła terminu.
„Poza Nevadą kolejnym najbardziej obiecującym regionem jest prawdopodobnie południowy zachód, z Arkansas i Teksasem” – powiedział Hughes z CRU.
Odrodzenie Karoliny Północnej
nąć
Inne nietradycyjne ośrodki litowe również mogą się pojawić. Albemarle ubiega się o pozwolenia na wznowienie wydobycia odkrywkowego i rozbudowę dawnej kopalni Kings Mountain w Karolinie Północnej, położonej na jednym z nielicznych znanych w kraju złóż litu ze skał twardych.
Kings Mountain działała od 1937 roku do czasu wstrzymania wydobycia w latach 90. na rzecz tańszych złóż solankowych w Chile. Jej możliwe odrodzenie pokazuje, jak rosnący amerykański popyt na krajowe materiały bateryjne sprawia, że wcześniej nieopłacalne złoża znów stają się interesujące komercyjnie. Według strony internetowej Albemarle zakład ma dostarczyć wystarczająco surowca dla mocy konwersji 50 tys. ton węglanu litu. Firma nie opublikowała szacunku zasobów dla tej nieruchomości.
