Nigeryjczycy przepłacili 18,78 biliona nairów przez terminale POS w pierwszym kwartale 2026 roku – wzrost o 79% rok do roku
Najważniejsze informacje
- •Wartość transakcji POS osiągnęła 18,78 biliona ₦ od stycznia do marca 2026 roku, w porównaniu z 10,49 biliona ₦ rok wcześniej.
- •Luty zanotował najwyższą miesięczną wartość POS – 6,58 biliona ₦, podczas gdy styczeń i marzec wyniosły odpowiednio 6,08 biliona i 6,12 biliona ₦.
- •Według NIBSS do grudnia 2024 roku wdrożono 5,56 miliona terminali POS, w porównaniu z 2,45 miliona rok wcześniej.
- •Publiczne dane powiązane z NIBSS nie ujawniają, jak kwota została podzielona między wypłaty, przelewy, płatności i inne transakcje.
- •Biuletyn CBN za pierwszy kwartał 2026 roku podał59,33 biliona ₦ transakcji POS – liczbę opartą na szerszej lub innej podstawie statystycznej.
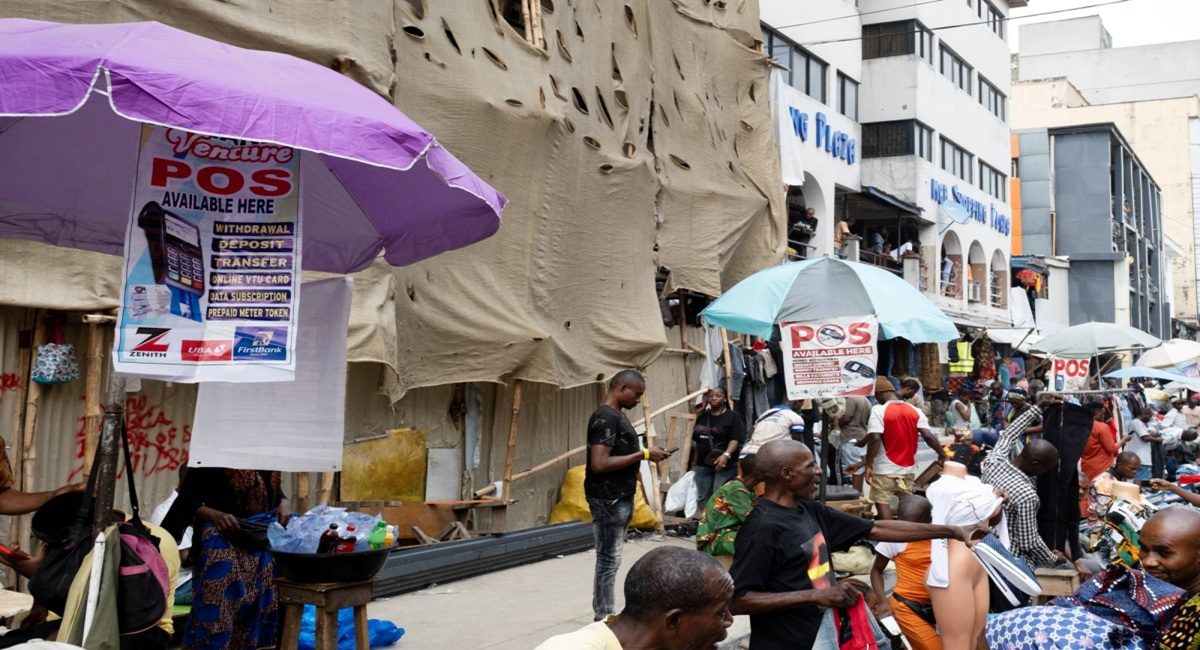
Od stycznia do marca 2026 roku Nigeryjczycy przepłacili 18,78 biliona ₦ przez terminale POS (Point-of-Sale), według danych NIBSS. NIBSS – Nigeria Inter-Bank Settlement System – obsługuje wspólną infrastrukturę, poprzez którą nigeryjskie banki rozliczają między sobą płatności elektroniczne. Łączna kwota jest o 79,03% wyższa niż 10,49 biliona ₦ zanotowane w tym samym okresie rok wcześniej – to około 8,3 biliona ₦ więcej.
Jednak liczby pozostawiają jedno pytanie bez odpowiedzi: gdzie tak naprawdę trafiły te pieniądze?
Odpowiedź jest bardziej złożona niż stwierdzenie, że Nigeryjczycy wydali 18,78 biliona ₦ przez POS, ponieważ znaczna część tych pieniędzy po prostu przemieszczała się z jednego miejsca do drugiego.
Rozważmy operatora POS na typowej ulicy. Klient podchodzi, prosi o 20 000 ₦ w gotówce, a agent przekazuje je po obsłużeniu transakcji. Te 20 000 ₦ liczy się teraz do nigeryjskiej aktywności POS, ale klient nie kupił od operatora towarów za 20 000 ₦. Terminal został po prostu wykorzystany do dostępu do własnych pieniędzy klienta. To samo dotyczy sytuacji, gdy ktoś wysyła gotówkę przez agenta lub płaci rachunek.
To jest kluczowe rozróżnienie: wartość transakcji to nie to samo, co wydatki konsumenckie. 18,78 biliona ₦ oznacza wartość transakcji, które przeszły przez kanał POS – a nie 18,78 biliona ₦ wartości towarów i usług faktycznie kupionych przez Nigeryjczyków.
Nieustanne tempo kwartału
Miesięczne dane pokazują, jak nieustająca była ta aktywność. Styczeń zanotował6,08 biliona ₦, luty wzrósł do 6,58 biliona ₦, a marzec zamknął się na 6,12 biliona ₦, co czyni luty największym miesiącem kwartału, choć wszystkie trzy miesiące przekroczyły próg 6 bilionów ₦. Średnio około 209 miliardów ₦ przepływało przez terminale POS każdego dnia.
Te pieniądze nigdy nie leżały bezczynnie w maszynach. Przemieszczały się przez system finansowy, który po cichu stał się częścią codziennego nigeryjskiego życia.
Wyraźnie nigeryjska interpretacja POS
W większości innych krajów „POS” kojarzy się z jednym: terminalem kartowym przy kasie supermarketu. W Nigerii oznacza coś znacznie większego. Agent POS to często osoba, do której ludzie idą wypłacić gotówkę, gdy najbliższy bankomat jest oddalony o wiele kilometrów, albo ta, która pomaga wysłać pieniądze, zapłacić rachunek czy załatwić finansową sprawę, którą inaczej trudno byłoby dokończyć.
Dlatego POS stał się tak centralnym elementem przepływu pieniędzy w tym kraju. Model ma też formalne podstawy: bankowość agentska jest uznawana w wytycznych Centralnego Banku Nigerii, które pozwalają licencjonowanym instytucjom świadczyć usługi finansowe za pośrednictwem zewnętrznych agentów, dając terminalowi w sklepiku na rogu umocowanie regulacyjne obok sieci oddziałów.
Według NIBSS do grudnia 2024 roku liczba wdrożonych terminali osiągnęła 5,56 miliona, w porównaniu z 2,45 miliona zaledwie rok wcześniej. Sieć wyrósła na oddziałach bankowych i bankomatach, które kiedyś definiowały dostęp do finansów w Nigerii.
Każdy, kto mieszka w ruchliwej dzielnicy, może to zobaczyć: operator POS obok sklepiku spożywczego, drugi niedaleko przystanku, trafi kilka ulic dalej. Oddział banku może być oddalony o kilometry, ale dostęp do finansów czeka tuż przy czyimś sklepie.
To część tego, co naprawdę oznacza 18,78 biliona ₦. Nigeria zbudowała rozległą sieć finansową ostatniej mili – jeden terminal, jeden agent, jedna ulica na raz.
Dwa zbiory danych, dwie bardzo różne liczby
Warto zasygnalizować statystyczny zwrot akcji. Biuletyn Statystyczny Centralnego Banku Nigerii za pierwszy kwartał 2026 roku podaje wartość transakcji POS na 59,33 biliona ₦, w 2,92 miliarda transakcji w kwartale – średnio około 20 300 ₦ na transakcję. Ta liczba była faktycznie niższa o 16,42% w wartości i o 19,90% w wolumenie w porównaniu z pierwszym kwartałem 2025 roku.
Skoro więc dane powiązane z NIBSS mówią o 18,78 biliona ₦, a CBN o 59,33 biliona ₦?
Obie liczby najwyraźniej pochodzą z różnych podstaw statystycznych. Kwota 18, biliona ₦ pochodzi z danych pozyskanych przez Financial Derivatives Company, lagoską firmę badawczą ds. finansów, i sourced z NIBSS, podczas gdy 59,33 biliona ₦ pochodzi z kwartalnych raportów CBN. Analizy branżowe sugerują, że liczba NIBSS odzwierciedla transakcje rozliczone przez infrastrukturę NIBSS, podczas gdy liczba CBN obejmuje szerszy kanał POS. Ale dostępne dokumenty publiczne nie dostarczają wystarczających szczegółów, by z pewnością wyjaśnić całą lukę 40,55 biliona ₦, więc obu liczb nie należy dodawać ani traktować jako konkurencyjnych twierdzeń o tym samym zbiorze danych.
W tym raporcie używamy liczby 18,78 biliona ₦, ponieważ to liczba powiązana z NIBSS, na której opiera się nagłówek. Warto jednak odnotować lukę, bo pokazuje, jak łatwo statystyki płatnicze mogą wprowadzać w błąd, gdy instytucje mierzą ten sam kanał z różnych perspektyw.
Gdzie tak naprawdę przepływają pieniądze elektroniczne
Szerszy obraz płatności też jest wymowny. Dane CBN za pierwszy kwartał pokazują, że sześć głównych nigeryjskich kanałów płatności elektronicznych obsłużyło w kwartale 1,053 biliardów ₦, z czego POS odpowiadał za 59,33 biliona ₦ – nieco ponad 5% wartości, która przepłynęła przez te sześć kanałów. Inne kanały przeniosły znacznie większe kwoty: Web Pay, obejmujący płatności internetowe, zanotował 529,82 biliona ₦, Nigeria Instant Payment (NIP), natychmiastowy system przelewów między kontami, 320,76 biliona ₦, Mobile Pay 112,12 biliona ₦, a bankomaty (ATM) 26,30 biliona ₦.
Innymi słowy, POS nie jest miejscem, gdzie przepływa większość pieniędzy elektronicznych w Nigerii. Jego znaczenie leży gdzie indziej: jest bliżej codziennej gospodarki. NIP może przesyłać pieniądze między kontami bez wychodzenia z domu, podczas gdy POS stawia dostęp do finansów bezpośrednio przed ludźmi na ulicy. To rozróżnienie ma znaczenie, bo handlarz potrzebujący gotówki, pracownik wypłacający pieniądze i klient płacący rachunek mogą trafić do tego samego punktu POS.
Uczciwa odpowiedź na temat struktury jest taka, że publiczne dane NIBSS nie oferują przejrzystego podziału – ile stanowiły wypłaty, ile przelewy, ile zakupy – i nie należy go wymyślać. Liczba pokazuje natomiast, że ogromne kwoty przepływają przez nigeryjską sieć POS każdego kwartału. Część jest wypłacana w gotówce. Część jest przelewana. Część służy do płatności. Część przemieszcza się między ludźmi i firmami. A część może po prostu przechodzić przez system, zanim trafi gdzieś zunie indziej.
Dlaczego terminal na rogu ma znaczenie
Ciekawsze pytanie brzmi więc nie o to, na co Nigeryjczycy wydali 18,78 biliona ₦, lecz o to, dlaczego terminal POS stał się tak centralny dla dostępu Nigeryjczyków do pieniędzy.
Odpowiedź wiąże się przede wszystkim z wygodą. Agent POS może być bliżej niż oddział banku. Agent może wydać gotówkę, gdy bankomat jest pusty lub zepsuty, i może oferować podstawowe usługi finansowe w miejscach, gdzie tradycyjna bankowość nie jest tak łatwo dostępna. W całym kraju są teraz miliony takich punktów dostępu.
To wyjaśnia też, dlaczego niezawodność sieci ma znaczenie. Gdy terminal przestaje działać – albo gdy łączność jest słaba, brakuje prądu lub gotówki – to nie jest tylko mała maszyna mająca gorszy dzień. Dla klienta stojącego przed nim dostęp do pieniędzy został tymczasowo przerwany.
Jest tu też ciekawa sprzeczność. Nigeryjski system płatności elektronicznych rośnie szybko, a mimo to agenci POS pozostają głęboko związani z gotówkową gospodarką kraju. 18,78 biliona ₦ nie jest dowodem na to, że Nigeryjczycy porzucili gotówkę; w pewnym sensie pokazuje coś przeciwnego. Sieć POS ułatwiła przechodzenie między systemem cyfrowym a fizyczną gotówką. Klient może przelać pieniądze cyfrowo i wypłacić je u agenta kilka minut później albo otrzymać pieniądze na konto i użyć terminala, by uzyskać gotówkę. Terminal znajduje się pośrodku.
To może być prawdziwe znaczenie 18,78 biliona ₦. Nigeryjska rewolucja płatnicza nie polega po prostu na porzuceniu gotówki na rzecz płatności cyfrowych; chodzi o budowanie większej liczby sposobów przepływu pieniędzy między ludźmi, firmami, kontami bankowymi i gotówką. A skoro 18,78 biliona ₦ przepłynęło w zaledwie trzy miesiące, mały terminal na rogu stał się znacznie większym elementem nigeryjskiej infrastruktury finansowej, niż się na pierwszy rzut oka wydaje.
Obie serie liczb będą napływać dalej: NIBSS publikuje dane płatnicze co miesiąc, a CBN przedstawia je w kwartalnych biuletynach statystycznych, więc wydania obejmujące następny kwartał pokażą, czy to tempo się utrzymało – i czy luka między obiema podstawami statystycznymi nadal występuje.

