Model „20 metrów” Mukuru ma zmniejszyć dystans między otrzymaniem a wydaniem pieniędzy
Najważniejsze informacje
- •Mukuru działa w ponad 60 krajach i obsługuje 17,6 mln klientów poprzez fizyczną i cyfrową sieć wypłat w Afryce Południowej i Wschodniej.
- •Dyrektor ds. wzrostu Juan Seco dołączył do Mukuru w 2023 roku po około dekadzie w ekosystemie Jumii, gdzie jego doświadczenie jako CFO przyczyniło się do rozwoju platformy płatniczej Jumia Pay.
- •Firma niedawno wydała w Botswanie fizyczną kartę debetową Visa, umożliwiającą klientom wydawanie środków z portfela u sprzedawców i wypłaty z bankomatów.
- •Mukuru nawiązało współpracę z Bank Zero w RPA, który zapewnia infrastrukturę bankową dla oferty kont i kart; około 500 000 klientów Mukuru jest przenoszonych na tę infrastrukturę w ramach łącznej bazy ponad 700 000 klientów końcowych.
- •Seco powiedział, że nowe usługi powinny rozszerzać to, co klienci już robią, a kanały takie jak sieci agentów, USSD i WhatsApp mają zapewnić, że osoby rozliczające się gotówką nie zostaną wykluczone z formalnych usług finansowych.
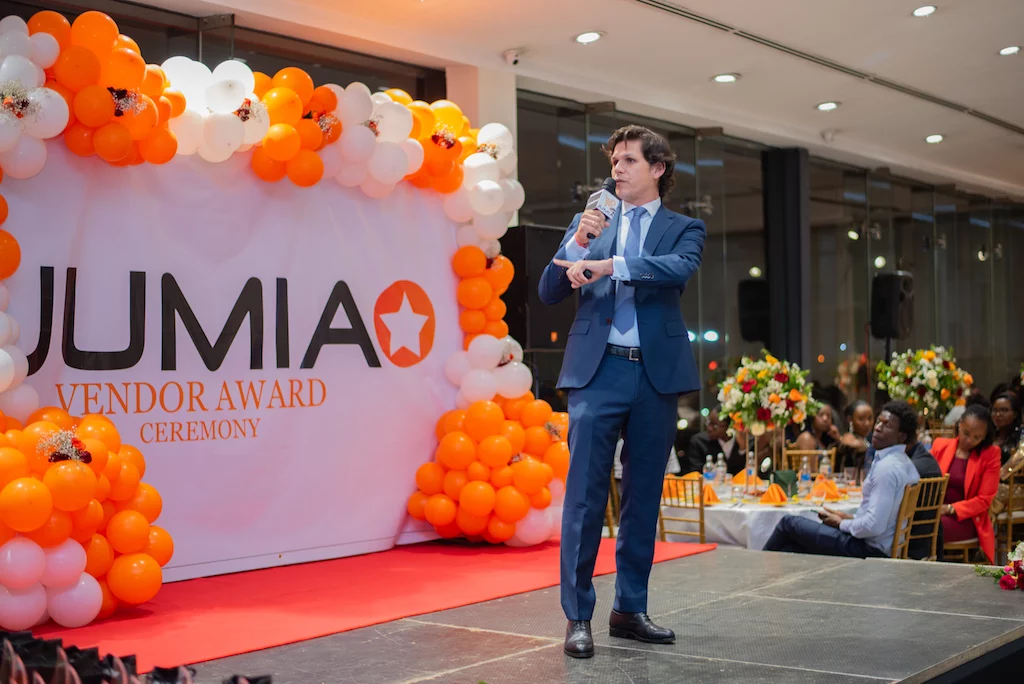
Krótki spacer o długości 20 metrów w Harare oddaje ideę rozszerzenia działalności Mukuru z transgranicznych przekazów pieniężnych na szersze cyfrowe usługi finansowe. Dla Juana Seco, dyrektora ds. wzrostu i dyrektora zarządzającego ds. Afryki Wschodniej, głównym wyzwaniem afrykańskiego fintechu nie jest brak złożonego oprogramowania finansowego, lecz tarcie, które pozostaje po otrzymaniu przekazu.
Seco rozmawiał o tym podejściu z PATHISANI MOYO w najnowszym wydaniu cyklu Coffee With… serwisu TechCabal.
Kilka dni przed rozmową praktyczne znaczenie tej luki objawiło się autorowi podczas rozmowy z jego 76-letnią matką. Ona mieszka w Harare, on w Johannesburgu. Po przesłaniu jej pieniędzy przez Mukuru zadzwonił, aby potwierdzić, że dotarły.
Jej odpowiedź była bezpośrednia: „Mntanami (mój synu), nigdy więcej nie przysyłaj mi pieniędzy przez znajomych”.
Pieniądze dotarły bezpośrednio na jej telefon komórkowy, dzięki czemu mogła odebrać je osobiście po przejściu około 20 metrów. To doświadczenie ilustruje zasadę strategii Mukuru: usługi finansowe powinny ułatwiać klientom otrzymywanie, przechowywanie, przesyłanie i wydawanie pieniędzy w systemach, z których już korzystają.
Lekcja 20 metrów
Seco, urodzony w Hiszpanii, który przez lata doradzał czołowym instytucjom finansowym w Nowym Jorku, zanim przeniósł się do Nairobi, określa Mukuru z siedzibą w RPA jako „neobank oparty na przekazach”. Termin ten odnosi się do cyfrowych dostawców usług finansowych działających bez tradycyjnej sieci oddziałów. Firma jest znana przede wszystkim z pomocy migrantom w przesyłaniu pieniędzy do domu, ale rozszerza działalność na portfele, karty, płatności i infrastrukturę bankową.
Mukuru działa obecnie w ponad 60 krajach i obsługuje 17, mln klientów poprzez fizyczną i cyfrową sieć wypłat w Afryce Południowej i Wschodniej.
Droga Seco do afrykańskiej infrastruktury finansowej nie była prosta. Urodzony w Madrycie, dzieciństwo spędził między Francją a Luksemburgiem, po czym studiował finanse i biznes międzynarodowy na McGill University w Kanadzie. Karierę rozpoczął w PwC w Hiszpanii, gdzie audytował instytucje finansowe, w tym American Express i Prudential. Później przeniósł się do Nowego Jorku, aby pracować w fuzjach i przejęciach w private equity.
Chociaż rola ta wyglądała na klasyczną karierę korporacyjną, harmonogram okazał się trudny do utrzymania. Seco i jego żona, kolumbijska prawniczka korporacyjna dorastająca w Kenii, mieli córkę, a następnie bliźnięta. Zarządzanie trójką dzieci poniżej trzeciego roku życia przy dwóch wymagających karierach okazało się nie do pogodzenia.
„Pracowaliśmy w szalonych godzinach z trójką dzieci poniżej trzeciego roku życia” — wspomina Seco. Jego żona zadała mu wtedy pytanie: „Od lat jesteś nieszczęśliwy, robiąc coś, czym się nie pasjonujesz. Czemu nie wprowadzić zmiany?”
Seco przeniósł się do Nairobi i przyjął, jak sam mówił, znaczną obniżkę pensji, aby dołączyć do Jumii, jednego z pionierów afrykańskiego e-commerce. Spędził około dekady w ekosystemie Jumii, pracując w obszarach technologii, handlu i usług finansowych. Ta zmiana odmieniła jego postrzeganie kontynentalnej infrastruktury finansowej.
Problem, który zmienił spojrzenie Seco na afrykański fintech
Jako dyrektor finansowy (CFO) Jumii Seco napotkał wyzwanie, które wyglądało na operacyjne, ale miało szersze konsekwencje. Jumia działała na kilku afrykańskich rynkach, gdzie klienci często płacili gotówką. Płatność przy dostawie była kosztowna i trudna w obsłudze, podczas gdy płatności cyfrowe mogły zwiększyć efektywność biznesu.
Jednak tworzenie połączeń płatniczych na tych rynkach nie było proste. Ten sam zespół technologiczny wielokrotnie budował integracje z różnymi systemami pieniędzy mobilnych, w tym z M-Pesa, pionierską kenijską usługą pieniędzy mobilnych. Systemy pieniędzy mobilnych pozwalają użytkownikom przechowywać i przesyłać wartość z telefonu, często bez tradycyjnego konta bankowego.
Seco doszedł do wniosku, że problem jest większy niż dodawanie pojedynczych integracji płatniczych. Jumia potrzebowała warstwy pośredniczącej, która połączy te systemy. „To jest zepsute. Potrzebujemy czegoś pomiędzy” — w istocie taki był jego wniosek.
To myślenie przyczyniło się do powstania Jumia Pay, platform płatniczej firmy, a później doprowadziło do głębszego zainteresowania technologią finansową.
Podobne ograniczenia dostrzegł w bankowości korporacyjnej. Usługi finansowe, które powinny być cyfrowe, wciąż wiązały się z uciążliwymi procesami. Karty korporacyjne mogły funkcjonować jak instrumenty przedpłacone, a niektóre transakcje wymagały fizycznej wizyty w oddziale banku. Dla osoby zaznajomionej z bankowością cyfrową w Ameryce Północnej kontrast był znaczący.
Seco uważał, że szansa nie polega na kopiowaniu systemów bankowych z innych regionów, lecz na budowaniu usług wokół realiów afrykańskich konsumentów. W Jumia Pay to podejście rozszerzono na kredyty, obejmujące produkty kapitału obrotowego dla sprzedawców, integracje buy-now-pay-later, kredyt konsumencki w Egipcie, mikrokredyty w Nigerii i inne produkty powiązane z transakcjami już realizowanymi na platformie.
Od przekazów do „neobanku opartego na przekazach”
Seco dołączył do Mukuru w 2023 roku i znalazł zasób, który wiele firm fintechowych buduje latami: zaufanie. Mukuru przez dwa dekady przesyłało pieniądze przez granice, zdobywając zaufanie milionów klientów, którzy polegali na nim, wysyłając środki do domu.
Seco uważał jednak, że osoba odbierająca pieniądze jest równie ważna jak ta, która je wysyła. Klienci w krajach takich jak Zimbabwe, Malawi i Botswana niekoniecznie prosili o skomplikowane nowe produkty finansowe. Chcieli, aby znane im usługi działały lepiej.
Ta obserwacja stała się podstawą koncepcji neobanku opartego na przekazach. Mukuru mogło wykorzystać zaufanie zbudowane dzięki transgranicznym transferom jako punkt wyjścia do szerszej relacji finansowej z klientami.
„Przekazy to czoło włóczni” — powiedział Seco. „To pierwsza transakcja i, w wielu przypadkach, pierwszy raz, kiedy mamy relację z klientem. Szansa polega na tym, by wykorzystać to zaufanie i ułatwić klientowi codzienne życie finansowe”.
W tym modelu przekazy dają klientom powód, by korzystać z platformy i jej ufać, a Mukuru dają możliwość zaspokajania innych codziennych potrzeb finansowych. Zamiast znikać natychmiast po otrzymaniu w gotówce, pieniądze mogą pozostać w portfelu. Klienci mogą nimi opłacać rachunki, robić zakupy, otrzymywać pensje, przesyłać pieniądze gdzie indziej lub z czasem korzystać z innych usług finansowych.
Seco powiedział, że ekspansji Mukuru nie należy rozumieć jedynie jako wysiłku sprzedaży większej liczby produktów obecnym klientom. Każda nowa usługa powinna, jak mówi, naturalnie wpisywać się w to, jak klienci już zarządzają swoimi pieniędzmi, i odpowiadać na potrzebę, którą już mają.
„Powinny być rozszerzeniem lub uzupełnieniem tego, co klient już robi” — powiedział.
Uczynienie pieniędzy użytecznymi po otrzymaniu
Produkty Mukuru coraz bardziej odzwierciedlają to podejście. W Botswanie firma niedawno wydała fizycznąę debetową Visa powiązaną z portfelem. Klienci mogą wydawać środki z portfela u sprzedawców i wypłacać gotówkę z bankomatów.
To rozwiązanie pozwala, aby pieniądze przesłane przez krewnego z zagranicy były natychmiast użyteczne, bez dodatkowego kroku przed wydaniem. Seco opisał to jako praktyczny przykład dążenia Mukuru do spotykania klientów tam, gdzie się znajdują.
„W Mukuru zawsze mówimy o spotykaniu klientów tam, gdzie są” — powiedział.
Obejmuje to sieć agentów Mukuru, USSD, WhatsApp, a coraz częściej także konta cyfrowe. USSD, protokół mobilny oparty na menu, działający na podstawowych telefonach bez połączenia z internetem, zapewnia dostępność tych kanałów dla klientów, którzy nigdy nie zainstalują aplikacji. Partnerstwo z Bank Zero w RPA jest częścią tej strategii. Mukuru nawiązało współpracę z Bank Zero, który zapewnia infrastrukturę bankową dla nowej oferty kont i kart.
Klienci mogą otrzymywać pensje i inne płatności, wykonywać płatności elektroniczne i używać kart do codziennych transakcji, podczas gdy Mukuru zachowuje własność relacji z klientem i doświadczenia. To rozwiązanie pozwala Mukuru oferować dodatkowe funkcje bankowe bez stawania się tradycyjnym bankiem.
Bank Zero dostarcza podstawową infrastrukturę bankową, a Mukuru wnosi klientów, sieć dystrybucji, technologię i doświadczenie w usługach finansowych. Na infrastrukturę Bank Zero przenoszonych jest około 500 000 klientów Mukuru. Razem tworzą oni bazę ponad 700 000 klientów końcowych Bank Zero. Ta migracja wciąż trwa i, obok niedawno wydanej karty w Botswanie, stanowi najbliższy obserwowalny test, czy zaufanie zbudowane dzięki przekazom przeniesie się do codziennej bankowości.
Filozofia 20 metrów
Seco powiedział, że znaczenie tych liczb leży nie tylko w ich skali, ale i w tym, co umożliwiają. Klienci mogą przejść od gotówki do cyfrowych usług finansowych bez konieczności rozpoczynania swojej drogi finansowej od nowa — istotna kwestia na rynkach, gdzie gotówka i pieniądz cyfrowy nadal współistnieją.
„To, że ktoś dokonuje transakcji gotówkowych, nie powinno oznaczać, że ma dostęp do mniejszej liczby usług finansowych” — wyjaśnił Seco dla TechCabal.
Dla niego sukces nie mierzy się wyłącznie liczbą pobrań aplikacji ani wydanych kart cyfrowych. Oznacza także uczynienie przejścia między gotówką a wartością cyfrową maksymalnie bezproblemowym.
„To, że ktoś transakcje robi w gotówce, nie oznacza, że powinien być wykluczony z formalnych usług finansowych” — podkreśla Seco. Niezależnie od tego, czy klienci korzystają z USSD, botów WhatsApp, sieci agentów czy kart debetowych, deklarowanym celem Mukuru jest świadczenie usług w ramach ich dotychczasowych nawyków.
To przywraca nas do 76-letniej kobiety z Harare. O włączeniu finansowym często mówi się za pomocą wskaźników takich jak licencje regulacyjne, wolumeny transakcji czy integracje interfejsów programowania aplikacji (API). Dla osoby odbierającej comiesięczne wsparcie praktyczna miara jest prostsza: pieniądze docierają bezpiecznie i przewidywalnie, bez niepotrzebnych podróży.
Jej droga liczyła 20 metrów. Dla Mukuru wizja Seco zakłada, że innowacja finansowa powinna skracać dystans otrzymaniem a wydaniem pieniędzy.
Źródło: TechCabal
Powiązane materiały: Zasady przekazów pieniężnych w RPA dla migrantów, Ekspansja płatnicza Mukuru w Botswanie i Partnerstwo Mukuru z Bank Zero.

