Microsoft celuje w 750 USD, gdy emisja obligacji o wartości 25 mld USD przyciąga zlecenia na 115 mld USD
Najważniejsze informacje
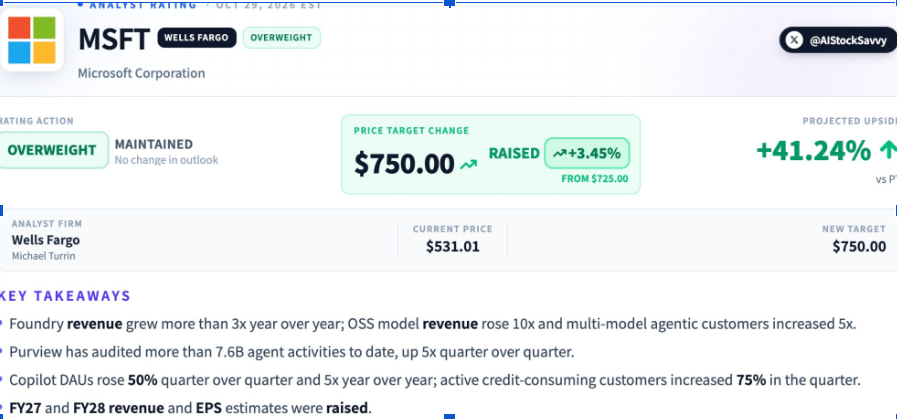
- •Wells Fargo podniósł 29 października swoją cenę docelową dla Microsoftu z 725 USD do 750 USD, co oznacza około 41,2% wzrostu w stosunku do poprzedniego zamknięcia, podczas gdy Stifel podniósł swoją cenę docelową do 650 USD.
- •Wyniki pierwszego kwartału fiskalnego wykazały przychody w wysokości 92,3 mld USD, wzrost o 19% rok do roku, wzrost Azure o 48% oraz przychody Microsoft Cloud w wysokości 63,9 mld USD.
- •Kwartalne nakłady inwestycyjne wyniosły 45,2 mld USD, a wydatki pieniężne na nieruchomości i sprzęt były ponad dwukrotnie wyższe niż wygenerowane wolne przepływy pieniężne w wysokości 18,6 mld USD.
- •Planowana emisja obligacji składa się z maksymalnie 10 transz o zapadalności od dwóch do 40 lat, a JPMorgan Chase, UBS i Wells Fargo prowadzą emisję.
- •Wells Fargo podniósł swoją prognozę przychodów Microsoftu na rok fiskalny 2027 z 394 mld USD do 398,5 mld USD i zwiększył szacunki zysków do 19,83 USD na akcję.
Microsoft przyciągnął odnowione zainteresowanie inwestorów po uruchomieniu emisji obligacji o wartości 25 mld USD i otrzymaniu od Wells Fargo ceny docelowej 750 USD. Finansowanie nastąpiło po kwartalnych wynikach, które wykazały przyspieszający wzrost Azure oraz znaczne wydatki na infrastrukturę sztucznej inteligencji.
Według doniesień emisja przyciągnęła w szczycie nawet 115 mld USD zleceń inwestorów, ponad czterokrotnie więcej niż zakładana wielkość. Jednocześnie analitycy oceniają, czy rozwijający się biznes AI firmy Microsoft może uzasadnić wyższe wyceny.
Wells Fargo podnosi cenę docelową Microsoftu do 750 USD
Analityk Wells Fargo Michael Turrin podniósł 29 października swoją cenę docelową dla Microsoftu z 725 USD do 750 USD. Bank utrzymał rekomendację Overweight po tym, jak Microsoft opublikował wyniki pierwszego kwartału fiskalnego.
Zrewidowana cena docelowa oznacza około 41,2% wzrostu w stosunku do ceny zamknięcia Microsoftu z 28 października wynoszącej 531,01 USD. Liczba ta odzwierciedla prognozę analityka i nie jest gwarantowanym zwrotem.
Turrin wskazał na popyt na usługi Microsoftu w zakresie chmury, bezpieczeństwa i sztucznej inteligencji. Wskazał również na silniejsze wdrażanie w przedsiębiorstwach w przypadku kilku produktów związanych z AI. Według analityka przychody Microsoft Foundry wzrosły ponad trzykrotnie rok do roku, podczas gdy przychody z modeli open-source wzrosły dziesięciokrotnie.
Liczba klientów korzystających z wielu modeli AI wzrosła pięciokrotnie, a liczba dziennie aktywnych użytkowników Copilot wzrosła o 50% kwartał do kwartału. Platforma bezpieczeństwa Purview firmy Microsoft przeprowadziła również audyt ponad 7,6 miliarda działań agentów AI.
Wells Fargo podniósł swoją prognozę przychodów Microsoftu na rok fiskalny 2027 z 394 mld USD do 398,5 mld USD. Bank zwiększył swoje szacunki zysków z 19,59 USD do 19,83 USD na akcję. Te metryki na poziomie produktów stanowiły podstawę wyższych prognoz, a najbliższe kwartalne ujawnienia Microsoftu pokażą, czy trendy adopcji się utrzymają.
Osobno Stifel podniósł swoją cenę docelową dla Microsoftu z 575 USD do 650 USD, utrzymując rekomendację Buy. Zmiany odzwierciedlały oceny firm dotyczące Azure i popytu na AI w przedsiębiorstwach. Ceny docelowe analityków pozostają prognozami, a przyszłe zwroty zależą od wyników finansowych i wyceny Microsoftu.
Microsoft planuje pierwszą od 2017 roku emisję obligacji w USA
Bloomberg poinformował, że Microsoft poszukiwał co najmniej 25 mld USD za pośrednictwem maksymalnie 10 transz obligacji. Proponowane terminy zapadalności wahają się od dwóch do 40 lat, przy czym najdłuższe obligacje wygasną w 2066 roku. Rozmowy dotyczące wyceny umieściły obligacje o najdłuższym terminie zapadalności do 1,35 punktu procentowego powyżej porównywalnych amerykańskich obligacji skarbowych.
JPMorgan Chase, UBS i Wells Fargo prowadzą emisję. Transakcja nastąpiłaby po sprzedaży długu Microsoftu o wartości 17 mld USD w 2017 roku; przy zakładanej wielkości nowa emisja byłaby o 8 mld USD większa. Wstępny dokument emisyjny spółki opisuje osiem serii o stałym oprocentowaniu i dwie serie o zmiennym oprocentowaniu. Ostateczna wielkość emisji zależy od popytu inwestorów, a Microsoft nie ogłosił ostatecznej wyceny. Pozostałe szczegóły, na które należy zwrócić uwagę, to ostateczna wielkość, wycena każdej transzy oraz rentowność akceptowana przez inwestorów przy obligacjach o najdłuższym terminie zapadalności.
Zgodnie z dokumentem, dochody mogą zostać przeznaczone na wydatki inwestycyjne, kapitał obrotowy, przejęcia, skupy akcji własnych i spłatę zadłużenia. Wydatki inwestycyjne wyróżniają się wśród dozwolonych zastosowań, ponieważ kwartalne nakłady na infrastrukturę Microsoftu już przekraczają wolne przepływy pieniężne generowane przez spółkę. Dokument emisyjny Microsoftu jest dostępny na stronie Stock Titan.
Planowana sprzedaż następuje w momencie, gdy firmy technologiczne szukają zewnętrznego finansowania w obliczu rosnących kosztów infrastruktury AI. Te wydatki wspierają również popyt na czipy, temat poruszany w ostatnich publikacjach dotyczących partnerstw Nvidia w zakresie AI.
Wzrost Azure idzie w parze z wyższymi wydatkami na infrastrukturę
Microsoft opublikował 28 października przychody pierwszego kwartału fiskalnego w wysokości 92,3 mld USD, co oznacza wzrost o 19% rok do roku. Skorygowane zyski wyniosły 4,89 USD na akcję, przychody Azure wzrosły o 48%, a przychody Microsoft Cloud osiągnęły 63,9 mld USD. Wyniki te poprzedziły ogłoszenie o emisji obligacji oraz najnowsze podwyżki cen docelowych przez analityków.
Kwartalne nakłady inwestycyjne wyniosły 45,2 mld USD, w tym leasing finansowy. Wydatki pieniężne na nieruchomości i sprzęt wyniosły 39,4 mld USD, ponad dwukrotnie więcej niż 18,6 mld USD wolnych przepływów pieniężnych wygenerowanych przez Microsoft w tym okresie, podczas gdy środki pieniężne i inwestycje krótkoterminowe wynosiły 64,5 mld USD.
Zarząd spodziewa się, że wydatki inwestycyjne przekroczą 50 mld USD w kwartale grudniowym. Microsoft rozwija również własne czipy AI, w tym procesor Maia 300, kontynuując jednocześnie zakupy sprzętu obliczeniowego od zewnętrznych dostawców.
Dyrektor finansowa Amy Hood powiedziała: „Microsoft będzie szukał finansowania, kiedy uznamy, że jest to korzystne”. Microsoft spodziewa się przychodów w kwartale grudniowym w przedziale od 96 mld USD do 97,1 mld USD w miarę dalszego wzrostu popytu na chmurę. Zarówno przedział przychodów, jak i prognoza wydatków będą stanowić konkretne punkty odniesienia przy publikacji wyników za kwartał grudniowy. Wyniki i prognozy pierwszego kwartału fiskalnego spółki są dostępne za pośrednictwem oficjalnego komunikatu relacji inwestorskich.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej. Inwestycje w akcje i obligacje wiążą się z ryzykiem rynkowym i potencjalnymi stratami. Ceny docelowe analityków są prognozami, a nie gwarantowanymi wynikami.

