Saylor stawia na bitcoinowy „gorączkę złota” do 2035 roku — STRC od Strategy jako instrument dochodowy
Najważniejsze informacje
- •Michael Saylor oczekuje bitcoinowej „gorączki złota” przed 2035 rokiem, gdy wydobyte będzie około 99% ostatecznej podaży Bitcoina, a emisja spadnie w wyniku kolejnych halvingów.
- •Akcje uprzywilejowane STRC firmy Strategy wypłacają określone dywidendy i generalnie stoją przed akcjami zwykłymi, ale nie są zabezpieczone Bitcoinem spółki i nie mają terminu wykupu, więc wyjście z pozycji zależy od sprzedaży po cenach rynkowych.
- •Rosnące ceny Bitcoina zwiększają wartość posiadłości Strategy bez tworzenia gotówki, co oznacza, że dywidendy muszą być finansowane ze środków z nowych emisji papierów wartościowych, a nie z samej aprecjacji.
- •Złożenie z 28 września wykazało rezerwę USD o wartości 5,02 mld USD na wspieranie dywidend uprzywilejowanych i odsetek od długu, z której 22,1 mln USD wykorzystano na wypłatę dywidend między 21 a 27 września.
- •Spadek rynku łączący spadające wartości Bitcoina z mniejszym apetytem inwestorów na papiery Strategy jednocześnie utrudniłby finansowanie, czyniąc zdolność do utrzymania wypłat kluczowym testem modelu.
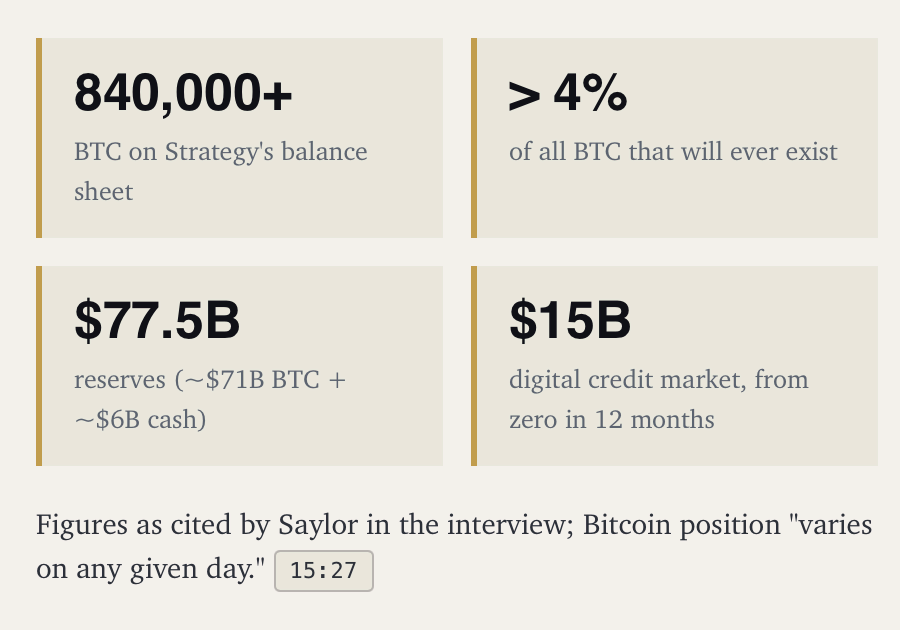
Michael Saylor oczekuje, że bitcoinowa „gorączka złota” rozwinie się przed 2035 rokiem, obstawiając, że malejąca emisja spotka się z rosnącym popytem kierowanym przez produkty finansowe — powiedział w wywiadzie dla Binancego. Strategy, firma, której jest przewodniczącym, sprzedaje już akcje uprzywilejowane inwestorom poszukującym dochodu — papiery te stanowią praktyczny przykład rynku, który Saylor oczekuje rozszerzy, oraz decyzji finansowania wymaganych do przekształcenia bilansu ciężkiego od Bitcoina w regularne wypłaty.
Kluczowe punkty:
- Saylor oczekuje nowego popytu, gdy emisja Bitcoina zwalnia.
- Inwestorzy STRC posiadają akcje uprzywilejowane emitowane przez Strategy.
- Sama aprecjacja Bitcoina nie finansuje dywidend gotówkowych.
- Produkty o stabilnej wartości wymagają niezawodnych rezerw i możliwości wykupu.
Co zmienia się około 2035 roku
Saylor wybrał rok 2035, ponieważ oczekuje, że do tego czasu wydobyte będzie około 99% ostatecznej podaży Bitcoina. Nowo emitowany Bitcoin przyznawany górnikom jest zmniejszany o połowę co 210 000 bloków — około co cztery lata — stopniowo ograniczając napływ nowych monet, choć daty kalendarzowe zależą od tempa wydobywania bloków.
„Myślę, że jesteśmy w gorączce złota od teraz do roku 2035” — powiedział Saylor.
Po tym kamieniu milowym istniejący Bitcoin będzie dalej zmieniał właścicieli. Fundusze, firmy i osoby prywatne będą mogły nadal sprzedawać swoje zasoby, więc malejąca emisja górza nie określi, ile monet trafi na rynek. Zmniejszy to jedno źródło podaży, pozostawiając decyzje obecnych właścicieli równie istotnymi. Aby to ograniczenie wspierało wyższe ceny, popyt musiałby pozostać na tyle silny, by wchłonąć monety oferowane do sprzedaży. Dokumentacja Bitcoina opisuje tę relację podaży i popytu, a Saylor oczekuje, że rosnący rynek finansowy wokół Bitcoina przyciągnie kupujących o potrzebach wykraczających poza bezpośrednią ekspozycję cenową.
Dlaczego Saylor celuje w inwestorów dochodowych
Jego argument obejmuje ETF-y, firmy skarbowe — spółki trzymające Bitcoin w bilansach korporacyjnych, jak robi to Strategy — papiery dochodowe oraz szersze kredytowanie bankowe pod zastaw Bitcoina. ETF pozwala inwestorom posiadać ekspozycję cenową przez konto maklerskie. Kredyt pod zastaw mógłby pozwolić właścicielowi uzyskać gotówkę bez sprzedaży Bitcoina, choć sam kredyt nie wymaga nowego zakupu Bitcoina.
Strategy przyjmuje inne podejście, emitując papiery wartościowe wokół dużej rezerwy Bitcoina. Jej bilans pozwala firmie oferować inwestorom różne roszczenia do tego samego biznesu, każde z własnymi prawami i ekspozycją. Akcje uprzywilejowane zajmują środkową pozycję w tej strukturze: mają określone dywidendy i generalnie stoją przed akcjami zwykłymi pod względem pozostałych aktywów spółki, pozostając jednak kapitałem, a nie długiem. Dla kogoś szukającego dochodu wielkość tej rezerwy ma znaczenie wraz ze zdolnością spółki do dystrybucji. STRC, akcje uprzywilejowane Strategy, to próba Saylora dotarcia do inwestorów preferujących regularne wypłaty nad bezpośrednią ekspozycję na wahania ceny Bitcoina.
Co posiadacze STRC faktycznie mają
Saylor wyjaśnia zamierzone doświadczenie przez analogię lotniczą: „Bitcoin jest jak myśliwiec, a cyfrowy kredyt taki jak STRC jest jak samolot pasażerski” — powiedział w wywiadzie. Porównanie odzwierciedla jego ambicję zaoferowania stabilniejszego dochodu, ale zrozumienie tego papieru wymaga spojrzenia na prawa, które za nim stoją.
Posiadacz STRC posiada akcje uprzywilejowane w Strategy. Firma ujawnia w swoich dokumentach, że jej papiery uprzywilejowane nie są zabezpieczone posiadanym Bitcoinem. Ich uprzywilejowane roszczenie dotyczy pozostałych aktywów korporacyjnych zgodnie z obowiązującymi warunkami; nie daje posiadaczom własności konkretnych monet ani zabezpieczonego roszczenia do. Duża rezerwa Bitcoina i zabezpieczona inwestycja to dwie różne rzeczy.
STRC nie ma również zaplanowanego terminu wykupu, w którym inwestycja musiałaby zostać zwrócona. Inwestor chcący wyjść z pozycji zależy generalnie od sprzedaży po dostępnej cenie rynkowej. Strategy dąży do zachęcania do handlu wokół kwoty nominalnej 100 USD, ale posiadacze mogą otrzymać mniej przy sprzedaży. Dopóki pozostają zainwestowani, ich dochód zależy od decyzji dywidendowych spółki i jej zasobów.
Jak Strategy finansuje wypłaty
Strategy pozyskuje kapitał poprzez emisję papierów wartościowych, a następnie decyduje, ile przeznaczyć na Bitcoina, rezerwy gotówkowe lub inne cele, w tym odkupy akcji. Saylor oczekuje, że popyt na jej akcje uprzywilejowane i zwykłe pomoże sfinansować dalszą akumulację Bitcoina.
Rosnąca cena Bitcoina zwiększa wartość posiadłości Strategy bez tworzenia gotówki na dywidendy. Jej prospekt podstawowy wyjaśnia, że generowanie gotówki z tych aktywów zależy od sprzedaży. Identyfikuje również dywidendy wśród potencjalnych zastosowań środków z emisji papierów wartościowych.
Hipotetyczna emisja akcji uprzywilejowanych o wartości 1 mld USD przy rocznej stopie dywidendy 12% ilustruje wymaganie: gdyby ta stopa się utrzymała i wypłaty zostały ogłoszone, emitent potrzebowałby 120 mln USD gotówki w ciągu roku. Finansowanie musi być dostępne, gdy dystrybucje przypadają do zapłaty, niezależnie od tego, kiedy Bitcoin zyskuje na wartości.
Złożenie Strategy z 28 września wykazało rezerwę USD o wartości 5,02 mld USD przeznaczoną do wspierania dywidend uprzywilejowanych i odsetek od długu, oddzielnie od 1 mld USD w gotówce USD. Między 21 a 27 września wykorzystała 22,1 mln USD z rezerwy na wypłatę dywidend uprzywilejowanych. W tym samym okresie spółka przeznaczyła środki ze sprzedaży akcji zwykłych zarówno na zakupy Bitcoina, jak i odkupy STRC. Nowy kapitał może więc służyć kilku celom jednocześnie. Emisja akcji zwykłych przynosi gotówkę, rozmywając jednocześnie własność obecnych akcjonariuszy na większą liczbę akcji — to kompromis stojący za rosnącą rezerwą Bitcoina.
Co dywidenda 12% mówi inwestorowi
Nawet gdy dystrybucje są wypłacane, zmiany ceny akcji wpływają na ogólny wynik inwestora. To ma znaczenie przy lekturze porównań Saylora z innymi produktami dochodowymi, ponieważ wysoka stopa dywidendy może współistnieć ze stratą na samych akcjach. Przywołana przez niego stopa zwrotu z Bitcoina opisuje przeszłą aprecjację w określonym okresie, podczas gdy stopa akcji uprzywilejowanych opisuje roczne dystrybucje względem kwoty nominalnej — teści mierzą różne wyniki. Fundusz rynku pieniężnego również posiada inne aktywa i podlega innym zasadom niż korporacyjna akcja uprzywilejowana, więc sama wyższa kwotowana stopa nie przesądza o lepszej inwestycji.
Na październik 2026 Strategy podaje zmienną annualizowaną stopę dywidendy STRC na poziomie 12% od kwoty nominalnej 100 USD, wypłacaną dwa razy w miesiącu. Rentowność dochodowa względem ceny zakupu inwestora byłaby inna, gdyby akcje zostały kupione powyżej lub poniżej 100 USD. Przyszły dochód również może się zmienić: stopa jest przeglądana co miesiąc, a dywidendy gotówkowe nie są gwarantowane.
Strategy zaproponowała przejście na dywidendy dzienne, ze spotkaniem akcjonariuszy zaplanowanym na 28 października. Po zatwierdzeniu i wdrożeniu dywidendy narastałyby w każdym dniu kalendarzowym i byłyby wypłacane następnego dnia roboczego. To zmieniłoby szybkość otrzymywania dystrybucji, a nie samo podniosło roczną stopę.
Proponowany token dolarowy wymaga niezawodnych wypłat
Saylor chce, by produkty dochodowe wspierały kolejną ofertę: token przechowywany w portfelu, który ma pozostać stabilny względem dolara, jednocześnie wypłacając rentowność. Opisał hipotetyczny produkt powiązany z Bitcoinem oferujący około 6–7%, odpowiedni dla użytkowników, którzy chcą wydawać lub oszczędzać bez bezpośredniego posiadania ekspozycji na cenę Bitcoina. Tokeny zaprojektowane do utrzymywania stałej wartości dolarowej są ogólnie znane jako stablecoiny; wersja z rentownością dodawałaby dystrybucje do trudniejszego wymogu niezawodnych wyjść z pozycji.
Produkt posiadający akcje uprzywilejowane musiałby mieć łatwo dostępną gotówkę lub inne płynne aktywa, by obsłużyć wypłaty bez zależności od natychmiastowej sprzedaży tych akcji. Ich dystrybucje przychodzą w czasie, podczas gdy ich wartość rynkowa i dostępność kupujących mogą się zmieniać. Użytkownicy proszący o dolary potrzebowaliby procesu wykupu uwzględniającego tę rozbieżność. Warunki musiałyby również określać, kto jest winien użytkownikom zapłatę i kto ponosi straty, jeśli aktywa rezerwy spadną. Opóźnienia w wypłatach miałyby szczególne znaczenie dla kogoś polegającego na tokenie w codziennych wydatkach — niezawodny dostęp do pieniędzy byłby dla tego użytkownika równie ważny jak obiecana rentowność.
Spadek rynku sprawdziłby szerszy model
Gdyby Bitcoin spadł, podczas gdy inwestorzy staną się mniej skłonni do kupowania papierów Strategy, spółka mogłaby jednocześnie stanąć w obliczuszych wartości aktywów i trudniejszego finansowania. Rezerwy gotówkowe dałyby czas na reakcję, ale ich znaczenie zależy od tego, jak długo mogłyby pokrywać dywidendy, odsetki i inne potrzeby gotówkowe. Przyszłe złożenia mogą uczynić tę ocenę bardziej konkretną, pokazując pokrycie rezerw, koszt nowego finansowania i sposób alokacji środków przez zarząd. Utrzymanie wypłat w trudnych warunkach rynkowych bez wyczerpania buforów gotówkowych byłoby mocniejszym dowodem dla modelu Saylora niż sam wzrost zasobów Bitcoina.
Do 2035 roku nowa emisja Bitcoina ma być mniejsza niezależnie od tego, czy te produkty odniosą sukces. Argument gorączki złota Saylora zależy od tego, że przyciągną one inwestorów i zaspokoją ich potrzeby w trakcie kolejnych cykli rynkowych. Utrzymany popyt, opanowalne koszty finansowania i niezawodne wypłaty pokazałyby, że rynek finansowy, który opisuje, staje się trwały.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Bitcoin i papiery wartościowe powiązane z Bitcoinem niosą ryzyko, a stopy dywidend i warunki produktów mogą ulec zmianie.

