Akcje w Azji spadają do dwumiesięcznego minimum, gdy KOSPI traci 5,5% na obawach przed chińską konkurencją w czipach
Najważniejsze informacje
- •Koreański KOSPI spadł 13 października o 5,5%, najniżej od 30 lipca, przedłużając serię strat do pięciu sesji ze skumulowanymi stratami zbliżającymi się do 14%.
- •Samsung Electronics osłabł o 7,4%, a SK Hynix stracił około 10%; Koreańska giełda tymczasowo ograniczyła sprzedaż programową po sesyjnym spadku benchmarku nawet o 7,4%.
- •Według doniesień chińska CXMT poczyniła postęp w projekcie pamięci 4F², pozwalającym przechowywać więcej danych na mniejszej powierzchni czipa, i planuje wprowadzić pamięć DDR5 klasy serwerowej do końca 2026 roku, choć nie wykazała produkcji w skali komercyjnej przy konkurencyjnych wydajnościach.
- •Wyprzedaż rozprzestrzeniła się po regionie: indeks MSCI Azji i Pacyfiku z wyłączeniem Japonii spadł o blisko 3%, japońska Kioxia straciła około 13%, a tajwański benchmark i TSMC osłabły each o niemal 2%.
- •Rentowność 10-letnich amerykańskich obligacji skarbowych obniżyła się do około 5,19% z wcześniejszego szczytu 5,364%, a rynki czekają na środowy wrześniowy raport o inflacji w USA przed pod koniec października decyzją Rezerwy Federalnej.
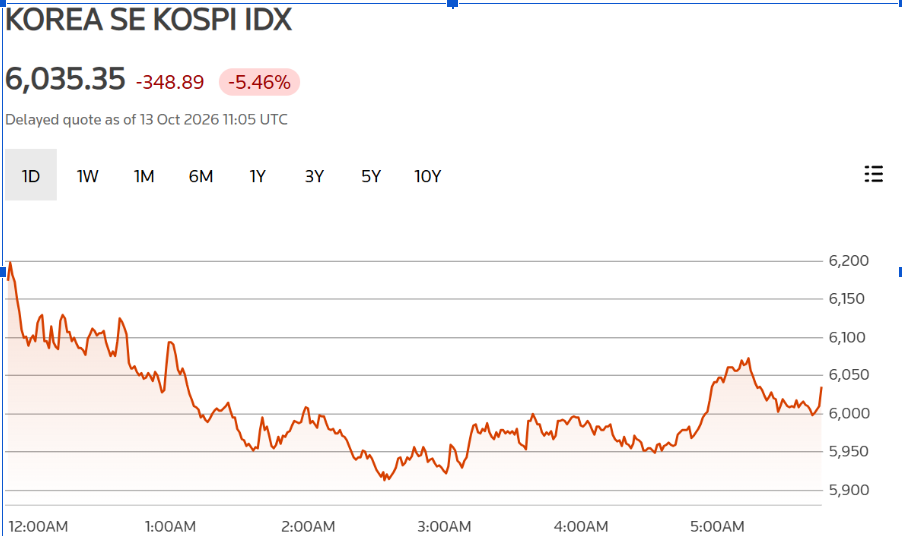
Akcje w Azji mocno spadły we wtorek, 13 października, gdy producenci półprzewodników stanęli w obliczu odnowionej presji sprzedających po doniesieniach o postępie technologicznym chińskiego producenta pamięci ChangXin Memory Technologies (CXMT). Koreański KOSPI stracił 5,5%, najniżej od 30 lipca, a regionalna wyprzedaż zepchnęła szeroki indeks akcji regionu Azji i Pacyfiku do najniższego poziomu od około dwóch miesięcy.
Samsung Electronics i SK Hynix prowadziły spadki, tracąc odpowiednio 7,4% i około 10%. Wyprzedaż objęła Japonię i Tajwan, odzwierciedlając obawy inwestorów o zaostrzającą się konkurencję oraz zwrot z dużych wydatków na sztuczną inteligencję (AI). Tymczasem rentowności amerykańskich obligacji skarbowych obniżyły się, gdy inwestorzy oceniali słabsze akcje technologiczne i spoglądali na zbliżające się dane o inflacji — rentowność 10-latek zbliżyła się do 5,19%, według Barron's.
KOSPI prowadzi spadki w regionie
Szeroki indeks MSCI akcji regionu Azji i Pacyfiku z wyłączeniem Japonii spadł o blisko 3%, osiągając najniższy poziom od końca lipca. Osobny indeks śledzący akcje wschodzącej Azji stracił prawie 3,5%, dotykając najniższegotu od początku sierpnia. Producenci czipów odpowiadali za większość presji, ponieważ kilka głównych indeksów regionalnych ma duże udziały w półprzewodnikach, a spadki objęły także firmy zajmujące się sprzętem do produkcji czipów, produkcją pamięci oraz infrastrukturą AI. Samsung i SK Hynix stanowią razem około 16% indeksu MSCI Emerging Asia.
Koreański benchmark spadł w trakcie sesji nawet o 7,4%, zanim odzyskał część strat. Koreańska giełda tymczasowo ograniczyła sprzedaż programową po gwałtownym spadku w trakcie dnia. Samsung Electronics zamknął sesję spadkiem o 7,4%, a konkurencyjny SK Hynix stracił około 10%; obie firmy dostarczają pamięci do największych producentów technologii i systemów obliczeniowych AI. Zamknięcie przedłużyło serię strat KOSPI do pięciu sesji, a skumulowane straty zbliżyły się do 14%.
Skala koreańskiego ruchu odzwierciedla strukturę rynku: półprzewodniki stanowią znaczną część koreańskiego eksportu, a Samsung Electronics i SK Hynix to dwie z największych spółek na KOSPI, więc nastroje wobec pamięci mają tendencję do poruszania całym benchmarkiem.
Raport o CXMT napędza obawy o konkurencję w pamięciach
Sprzedaż nastąpiła po doniesieniach, że chińska CXMT poczyniła postęp w projekcie pamięci zwanym 4F², który ma pozwolić na przechowywanie większej ilości danych na mniejszej powierzchni czipa. Firma planuje wprowadzić pamięć DDR5 klasy serwerowej opartą na tym projekcie przed końcem 2026 roku.
CXMT nie wykazała jednak, że potrafi wytwarzać nowe czipy w skali komercyjnej przy konkurencyjnych wydajnościach produkcji. Samsung, SK Hynix i Micron pozostają ugruntowanymi dostawcami na tych rynkach, a produkcja komercyjna nadal wymagałaby stabilnych wydajności, akceptowalnych kosztów i kwalifikacji u klientów. Pamięć serwerowa DDR5 należy do segmentu DRAM, gdzie podaż od dawna jest skoncentrowana wąskiej grupie producentów, a rentowność historycznie zależała od wydajności produkcji i dyscypliny nakładów zdolności — ekonomia, która wyjaśnia, dlaczego inwestorzy zareagowali nawet na samą możliwość pojawienia nowego gracza. Ponieważ klastry AI wymagają dużych ilości szybkiej pamięci obok procesorów, segment ten jest też jednym z bardziej widocznych testów ekonomiki budowy infrastruktury AI. Deklarowany harmonogram CXMT zakończenia prac do 2026 roku daje rynkowi konkretne punkty odniesienia — produkcję w skali komercyjnej, konkurencyjne koszty i kwalifikację u klientów — względem których można śledzić postęp.
Japonia i Tajwan podążają za spadkami czipów na Wall Street
Straty rozprzestrzeniły się na azjatyckie rynki technologiczne. Japoński Nikkei 225 zamknął się około 1,8% niżej po wcześniejszym spadku o około 2,5%. Producent pamięci Kioxia stracił około 13%, a inwestor technologiczny SoftBank również znalazł się pod presją. Główny tajwański indeks akcji osłabł o blisko 2%, przy czym producent czipów TSMC stracił podobną ilość. Kontynentalny Shanghai Composite zamknął się natomiast nieco wyżej.
Szerokość spadków podkreśla duże znaczenie technologii w regionie: TSMC to największy na świecie kontraktowy producent czipów i kluczowy dostawca dla producentów sprzętu AI, więc zmiany nastrojów w sektorze czipów szybko przekładają się na ruchy indeksów w Tajpej i Tokio.
Azjatyckie straty nastąpiły po poniedziałkowym spadku amerykańskiego indeksu Philadelphia Semiconductor o 2,7%, gdy akcje Micron Technology straciły w tamtej sesji prawie 4%. We wtorek kontrakty futures na Nasdaqa spadły o około 0,7%, gdy traderzy kontynuowali sprzedaż akcji technologicznych.
Rentowności obligacji i dane o inflacji w USA w centrum uwagi
Inwestorzy zwrócili się także w stronę obligacji rządowych, gdy akcje technologiczne słabły. Bazowa rentowność 10-letnich amerykańskich obligacji skarbowych obniżyła się do około 5,19% po osiągnięciu 5,364% w poprzednim tygodniu. Rentowności obligacji rosły, gdy wyższe ceny energii, obawy o inflację i zapotrzebowanie rządu na pożyczki zwiększały presję na rynki długu. Wyższe koszty finansowania mają też znaczenie dla firm finansujących duże centra danych i inne projekty AI.
Rynki globalne oczekują teraz środowego amerykańskiego raportu o inflacji konsumenckiej za wrzesień. Kontrakty terminowe na stopy procentowe wskazywały na 80,6% prawdopodobieństwo, że Rezerwa Federalna pozostawi stopy bez zmian pod koniec października, w porównaniu z 51% miesiąc wcześniej. Raport pojawi się tuż przed październikową decyzją Fed, co czyni go jednym z ostatnich punktów danych mogących zmienić oczekiwania dotyczące stóp przed posiedzeniem.
Ten artykuł ma wyłącznie charakter informacyjny i nie stanowi porady finansowej ani inwestycyjnejn
Cytowany post na X: BullTheoryio
Ten artykuł po raz pierwszy ukazał się w The Market Periodical: Asian Stocks Tumble as KOSPI Drops 5.5% on China Chip Fears.

