JPMorgan prognozuje 10% rocznych zwrotów z Bitcoina, ale pozostawia aktywę poza swoimi modelami bazowymi
Najważniejsze informacje
- •Założenia rynkowe Long-Term Capital Market Assumptions na 2027 rok od JPMorgan Asset Management, opublikowane 19 października, prognozują 10% skumulowanej rocznej stopy zwrotu dla Bitcoina — najwyższą wartość w uniwersum firmy — przy 55% rocznej zmienności.
- •Bitcoin nie został dodany do głównych macierzy kowariancji JPMorganu i figuruje w odrębnej, uproszczonej macierzy wobec 12 kluczowych aktywów denominowanych w dolarach — decyzję firmę tłumaczy wysoką zmiennością i niestabilnymi korelacjami.
- •Na własnych danych JPMorganu wskaźnik Sharpe'a Bitcoina wynoszący około 0,32 jest w praktyce na poziomie amerykańskich akcji dużych spółek, podczas gdy złoto odstaje z wynikiem około 0,21 — co oznacza remis z akcjami w ujęciu skorygowanym o ryzykoUproszczony optymalizator dwóch aktywów, przy historycznej korelacji Bitcoina z dużymi spółkami amerykańskimi wynoszącej 0,33, alokowałby około jednej czwartej portfela w Bitcoinie, lecz JPMorgan odmawia polegania na tej korelacji, która historycznie skakała podczas kryzysów rynkowych, takich jak marzec 2020 czy cykl podwyżek stóp w 2022 roku.
- •Raport BlackRocka z grudnia 2024 roku rekomenduje kalibrację Bitcoina na 1–2% portfela wieloaktywowego, z limitem 2%, powołując się na historię spadków o 70–80% od szczytu do dołka.
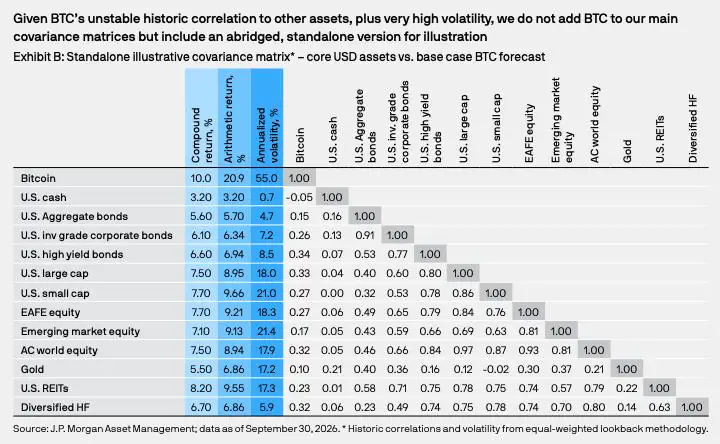
Założenia rynkowe Long-Term Capital Market Assumptions na 2027 rok od JPMorgan Asset Management przyznają Bitcoinowi najwyższą prognozę zwrotu w całym uniwersum aktywów firmy — 10% skumulowanej stopy rocznej — jednak w ujęciu skorygowanym o ryzyko, przy użyciu własnych danych banku, aktywo płaci niemal dokładnie tyle samo co amerykańskie akcje za każdą jednostkę ryzyka. Równie wymowne jest to, że JPMoran powstrzymał się od modelowania Bitcoina u boku pozostałych klas aktywów — a podany powód to właśnie sedno sporu.
Co JPMorgan opublikował — a czego się wystrzegał
Dane pochodzą z założeń rynkowych Long-Term Capital Market Assumptions na 2027 rok, opublikowanych 19 października. Coroczny raport określa prognozy zwrotu, zmienności i korelacji dla ponad 200 klas aktywów w horyzoncie 1015 lat, a JPMorgan wykorzystuje je do budowy własnych alokacji strategicznych. Są to dane planistyczne, a nie przewidywania przyszłych cen.
Bitcoin otrzymuje założenie 10% skumulowanej rocznej stopy zwrotu przy 55% rocznej zmienności — około trzykrotnie więcej niż amerykańskie akcje dużych spółek, którym przypisano 7,5%, o 0,8 punktu procentowego więcej niż w zeszłorocznej edycji, przy zmienności 18%. Złoto otrzymuje 5,5% przy zmienności 17,2%.
Bardziej doniosła jest decyzja o tym, gdzie te liczby się znajdują. JPMorgan nie dodał jeszcze Bitcoina do swoich głównych macierzy kowariancji — tabel informujących modele, jak aktywa poruszają się razem, a co za tym idzie, ile każdej z nich trzymać. Zamiast tego Bitcoin otrzymał odrębną, uproszczoną macierz względem 12 kluczowych aktywów denominowanych w dolarach amerykańskich — od gotówki i obligacji po złoto i fundusze hedgingowe. Raport wskazuje na zmienność i niestabilne korelacje aktywów takich jak Bitcoin, a tezę, że dewaluacja walut sprawi, iż inwestorzy pogonią za kryptowalutami, nazywa „chybieniem_tgt sedna” — szeroko mijającym się z prawdą.
To założenie dotyczące zwrotu jest również odrębne od celów cenowych Bitcoina publikowanych w przeszłości przez strategów banku inwestycyjnego JPMorganu. To pierwszy wpis Bitcoina w LTCMA od strony zarządzającej aktywami.
Mimo to dyrektor inwestycyjny Bitwise, Matt Hougan, uznał publikację za kamień milowy. We wpisie na X z 20 października prześledził drogę Bitcoina od instytucjonalnego lekceważenia do wiersza w tabelach zwrotów JPMorganu i nazwał go prognozowanym „najlepiej radzącym sobie aktywem następnej dekady”. Jego teza opiera się na odrębnym zestawieniu Bitcoina, które porównuje aktywę z krótką listą rówieśników, a nie z pełnym uniwersum ponad 200 aktywów. Wśród liczb wyróżnionych przez JPMorgan w podsumowaniu najbliżej 10% Bitcoina są duże private equity z 9,6% oraz globalny nieruchomościowy value-added z 9,3%. Długoterminowa teza Hougana sama uwzględnia głębokie korekty po drodze — to dokładnie ta zmienność, którą matematyka skorygowana o ryzyko oblicza.
Dlaczego 10% zamienia się w 20,9%
Wskaźnik Sharpe'a to standardowa miara nagrody na jednostkę ryzyka: oczekiwany zwrot ponad stopę wolną od ryzyka podzielony przez zmienność. JPMorgan oblicza go przy użyciu zwrotów arytmetycznych, a nie skumulowanych, a dla zmiennej aktywa różnica między nimi jest duża.
Rozważmy inwestycję, która zyskuje 50% w jednym roku i traci 50% w następnym. Jej arytmetyczna średnia stopa zwrotu wynosi zero, a jednak 100 dolarów zamienia się w 75. Wartość skumulowana pokazuje, co inwestor faktycznie zachowuje; wartość arytmetyczna to prosta średnia wyników rocznych, a duże wahania ją zawyżają. Przy zmienności 55% założenie 10% skumulowanego zwrotu Bitcoina odpowiada 20,9% zwrotu arytmetycznego. Dla amerykańskich akcji, przy zmienności 18%, różnica jest znacznie mniejsza: 7,5% staje się 8,95%.
Na jednostkę ryzyka — remis z akcjami
Zwroty skumulowane, zwroty arytmetyczne, zmienność oraz 3,2% amerykańskiej stopy dla gotówki pochodzą z odrębnego zestawienia Bitcoina J.P. Morgan Asset Management na 30 września 2026 roku. Wskaźniki Sharpe'a to obliczenia Coindoo na podstawie tych zaokrąglonych danych, używające wzoru (zwrot arytmetyczny − 3,2%) zmienność: Bitcoin, (20,9 − 3,2) ÷ 55 = 0,322; akcje, (8,95 − 3,2) ÷ 18 = 0,319; złoto, (6,86 − 3,2) ÷ 17,2 = 0,213.
Przy tych liczbach przewaga Bitcoina w zwrocie praktycznie znika. Jego oczekiwany zwrot ponad stopę dla gotówki jest około trzykrotnie wyższy niż akcji — ale trzykrotnie wyższa jest też zmienność — co pozostawia oba na poziomie 0,32. Złoto odstaje z wynikiem 0,21, więc na danych JPMorganu Bitcoin porównuje się lepiej ze złotem niż z akcjami.
Wskaźnik Sharpe'a traktuje zmienność jako całość ryzyka, a historia Bitcoina pokazuje ograniczenia takiego podejścia. Aktywo spadło o około 77% od szczytu w listopadzie 2021 do dołka w listopadzie 2022, podczas gdy najgorszy spadek S&P 500 w 2022 roku wyniósł około 25%. Wskaźnik oparty na odchyleniu standardowym nie pokazuje, jak głębokie są straty ani jak długo trwa odbicie.
Kluczem jest korelacja, której JPMorgan nie ufa
Równe wskaźniki Sharpe'a nie czynią Bitcoina zbędnym. Dwa aktywa płacące tyle samo za ryzyko mogą razem poprawić portfel, jeśli nie poruszają się w rytm. Zestawienie JPMorganu podaje historyczną korelację Bitcoina z dużymi spółkami amerykańskimi na poziomie 0,33, a ze złotem — 0,10.
Podane do podręcznikowego optymalizatora te dane dają agresywną odpowiedź. W uproszczonej mieszance dwóch aktywów — Bitcoina i amerykańskich dużych spółek — obliczenie Coindoo pokazuje, że kombinacja o najlepszym wskaźniku Sharpe'a trzyma około jednej czwartej portfela w Bitcoinie i podnosi wskaźnik portfela z 0,32 do około 0,39. Cały zysk pochodzi z korel 0,33; im wyższa korelacja, tym mniejszy zysk, a przy 1,0 znika.
To właśnie ten parametr JPMorgan odmawia brać pod uwagę. Korelacja Bitcoina z akcjami była przeciętnie niska, ale ma tendencję do skoków, gdy rynki załamują się. W marcu 2020 roku Bitcoin stracił około połowy wartości w dwa dni, gdy akcje runęły, a w trakcie cyklu podwyżek stóp w 2022 roku spadał razem z akcjami technologicznymi. Dywersyfikator, który spada razem ze wszystkim innym w kryzysie, działa na spokojnych rynkach i zawodzi wtedy, gdy jest potrzebny. Trzymając Bitcoina poza głównymi macierzami, JPMorgan uniemożliwia przeciętnej korelacji sterowanie alokacjami we własnych modelach.
Od założenia do alokacji
Praktycy lądują znacznie poniżej odpowiedzi optymalizatora. Raport BlackRocka z grudnia 2024 roku o kalibrowaniu pozycji w Bitcoinie określił rozsądny zakres na 1–2% portfela wieloaktywowego — dotyczy to inwestorów oczekujących szerszej adopcji i mogących znieść gwałtowne załamania. BlackRock, zarządzający iShares Bitcoin Trust, wielkość pozycji określił według jej wkładu do całkowitego ryzyka portfela, a nie oczekiwanego zwrotu, i ograniczył ją do 2%, powołując się na te same niestabilne korelacje. Badania firmy obejmują również oszacowanie udziału Bitcoina w ryzyku portfela 60/40.
Arytmetyka obsunięcia wyjaśnia ostrożność. BlackRock zauważa, że Bitcoin przechodził spadki o 70–80% od szczytu do dołka. Pozycja 1%, tracąca 75%, kosztuje portfel 0,75%; pozycja 5% kosztuje 3,75%. Przy jednej wielkości to samo załamanie przypis, przy innej — definiuje cały rok.
Liczby JPMorganu dają inwestorom sposób na przetestowanie Bitcoina, a nie wagę do trzymania. Kolumna zwrotów stawia Bitcoina na pierwszym miejscu. Kolumna skorygowana o ryzyko stawia go na równi z akcjami. Korelacja, która uzasadniałaby posiadanie obu aktywów, to parametr, na którym JPMorgan — jak twierdzi — nie może jeszcze polegać. Sygnałem do obserwacji jest to, czy przyszłoroczna edycja przeniesie Bitcoina do głównych macierzy. Do tego czasu wybór wagi portfelowej wymaga czegoś więcej niż wskazania najwyższej liczby w kolumnie zwrotów.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Założenia modelowe i obliczenia poglądowe nie gwarantują przyszłych wyników.

