Inwestowanie 100 dolarów miesięcznie na giełdzie przez 30 lat: jak może wzrosnąć saldo
Najważniejsze informacje
- •Przy 8-procentowym rocznym zwrocie z miesięczną kapitalizacją miesięczne wpłaty po 100 dolarów, łącznie 36 000 dolarów w ciągu 30 lat, mogłyby urosnąć do około 149 036 dolarów, z czego około 113 036 dolarów pochodziłoby ze wzrostu value inwestycji, a nie z wpłat.
- •Prognozowane salda znacznie różnią się w zależności od przyjętej stopy zwrotu — od około 69 405 dolarów przy 4% do około 226 049 dolarów przy 10% przy wpłatach miesięcznych.
- •Wzrost silnie koncentruje się w końcowym okresie: portfel miałby wart około 18 295 dolarów po 10 latach i 58 902 dolarów po 20 latach, zanim osiągnąłby 149 036 dolarów w trzydziestym roku, co sprawia, że spadki rynkowe pod koniec okresu są szczególnie kosztowne.
- •Dane cytowane z Fidelity pokazują, że S&P 500 osiągał średnio około 10% rocznie w swojej historii oraz 10,4% zannualizowanego zwrotu w ciągu 30 lat do grudnia 2025 roku — w obu przypadkach więcej niż 8% przyjęte w projekcjach.
- •Przy rocznej inflacji na poziomie 2,5% prognozowane saldo 149 036 dolarów za 30 lat pozwłoby kupić mniej więcej tyle, ile dziś za 71 000 dolarów, a podwojenie wpłat do 200 dolarów miesięcznie podniosłoby projekcję przy 8% do około 298 072 dolarów.
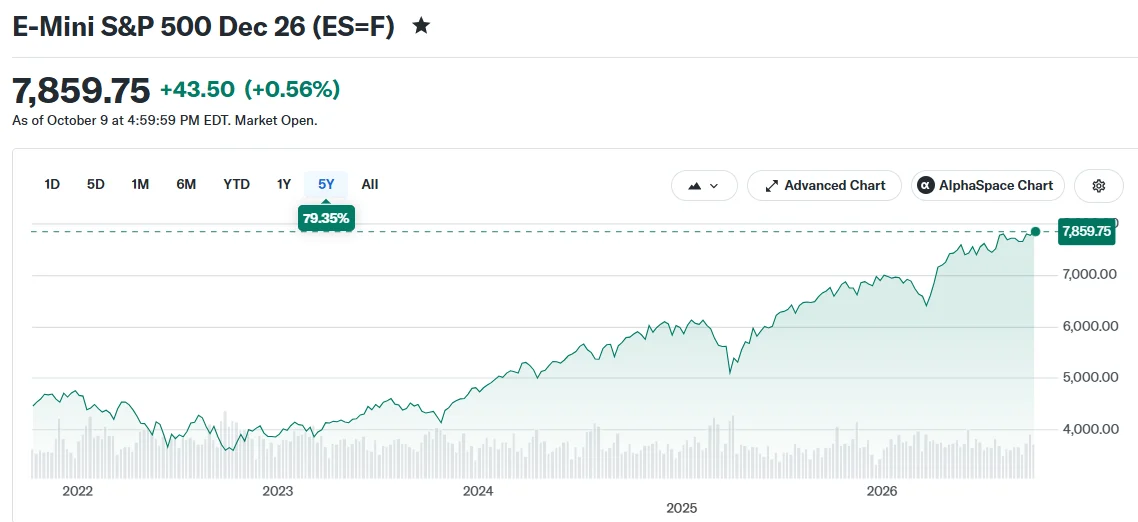
Systematyczny nawyk inwestowania co miesiąc może zamienić skromny wydatek w saldo znacznie większe niż faktycznie wpłacone środki. Według analizy opublikowanej przez CoinCentral osoba inwestująca 100 dolarów każdego miesiąca przez 30 lat wpłaciłaby łącznie 36 000 dolarów, a końcowy wynik zależałby od kondycji rynku, obowiązujących opłat oraz tego, czy inwestor pozostanie na rynku podczas spadków. Ceny akcji mogą w ciągu jednego dnia gwałtownie oscylować, jednak regularne wpłaty w połączeniu z reinwestowanymi, kapitalizującymi się zwrotami mogą na przestrzeni dekad znacząco się kumulować.
Jak bardzo może urrosnąć 100 dolarów miesięcznie?
Przy założeniu 8-procentowego rocznego zwrotu z miesięczną kapitalizacją wpłaty w wysokości 36 000 dolarów urosłyby w ciągu 30 lat do około 149 036 dolarów. Około 113 036 dolarów tej kwoty stanowiłoby wzrost value inwestycji, a nie wpłacone pieniądze — suma ta odpowiada ponad trzem czwartom salda końcowego i ponad trzykrotności łącznej wpłaconej kwoty.
Obliczenie to jest projekcją, a nie prognozą. Zakłada ono wpłaty na koniec każdego miesiąca, stabilne stopy zwrotu i reinwestowanie dywidend, bez potrącania opłat ani podatków.
Przewidywane saldo znacznie różni się w zależności od przyjętej stopy zwrotu. Przy 4% saldo osiągnęłoby około 69 405 dolarów. Przy 6% wzrosłoby do około 100 452 dolarów, a przy 10% — do około 226 049 dolarów. Różnica między scenariuszami 4% i 10% przekracza 156 000 dolarów przy identycznych wpłatach miesięcznych.
Wzrost silnie koncentruje się w końcowym okresie. Przy zwrocie na poziomie 8% portfel wart byłby około 18 295 dolarów po 10 latach i 58 902 dolarów po 20 latach, zanim osiągnąłby 149 036 dolarów w trzydziestym roku. Reinwestowane dywidendy i procent składany odpowiadają za większość zysków w późniejszych latach.
Dlaczego rzeczywiste stopy zwrotu mogą być inne
Wyniki z przeszłości dostarczają kontekstu, ale nie przesądzają o przyszłych stopachrotu. Według danych Fidelity S&P 500 osiągał średnio około 10% rocznie w całej swojej historii, a w ciągu 30 lat do grudnia 2025 roku zanotował zannualizowany zwrot na poziomie 10,4% — to najbardziej aktualna historyczna wartość przywołana w raporcie. Wskaźnik 8% wykorzystany w projekcjach jest niższy od obu tych wartości historycznych.
Jednym z powszechnych rozwiązań jest kierowanie miesięcznych 100 dolarów do taniego funduszu indeksowego. Fundusz śledzący S&P 500 obejmuje setki dużych amerykańskich spółek, choć może również tracić, gdy szerszy rynek spada.
Inwestowanie miesięczne oznacza także kupowanie większej liczby akcji, gdy ceny są niskie, i mniejszej, gdy są wysokie — praktyka ta nazywana jest uśrednianiem kosztów (dollar-cost averaging). Takie podejście nie gwarantuje zysku ani nie chroni przed stratami.
Timing ma największe znaczenie pod koniec okresu inwestycji. Gwałtowny spadek rynku na krótko przed emeryturą mógłby zmniejszyć saldo końcowe, nawet jeśli długoterminowe średnie wyglądają dobrze. Ta podatność na końcowym etapie wynika z rozkładu wzrostu: ponieważ większość zysków przypada na ostatnią dekadę, ten sam procentowy spadek pod koniec okresu przekłada się na większą stratę w dolarach niż wcześniej.
Rolę odgrywa również inflacja. Jeśli ceny rosną o 2,5% rocznie, saldo w wysokości 149 036 dolarów za 30 lat pozwoliłoby kupić mniej więcej tyle, ile dziś można kupić za 71 000 dolarów.
Na wynik wpłynęłyby ponadto opłaty, podatki i zmiany wysokości miesięcznych wpłat. Zwiększenie wpłaty do 200 dolarów miesięcznie podwoiłoby prognozowane saldo przy 8% do około 298 072 dolarów.
Artykuł opiera się na raporcie CoinCentral. Wpis "What Happens If You Invest $100 a Month in the Stock Market for 30 Years?" ukazał się najpierw na CoinCentral.

