Wskaźniki cyklu koniunkturalnego: produkcja przemysłowa powyżej konsensusu, sprzedaż detaliczna w cenach realnych bez zmian
Najważniejsze informacje
- •Produkcja przemysłowa w najnowszych danych miesięcznych okazała się powyżej oczekiwań konsensusu, a produkcja wytwórcza pokryła się z prognozami.
- •Nominalna sprzedaż detaliczna przewyższyła szacunki, ale sprzedaż po odflatywowaniu inflacją była w przybliżeniu płaska, a miara z wyłączeniem stacji benzynowych spadła po skorygowaniu o bazowy CPI.
- •Omawiane wskaźniki to miary współbieżne śledzone przez Komisję Datowania Cyklu Konunkturalnego NBER — ciało akademickie oficjalnie datujące recesje i ekspansje w USA.
- •Rozbieżność między sprzedażą nominalną a realną pokazuje, że lepszy od oczekiwań odczyt wydatków może odzwierciedlać wyższe ceny, a nie większy wolumen sprzedanych towarów.
- •Dane o sprzedaży detalicznej to wstępne szacunki Biura Spisu Ludności i podobnie jak miesięczne indeksy produkcji i PKB zostaną zrewidowane w kolejnych publikacjach, więc wstępny obraz może się zmienić.
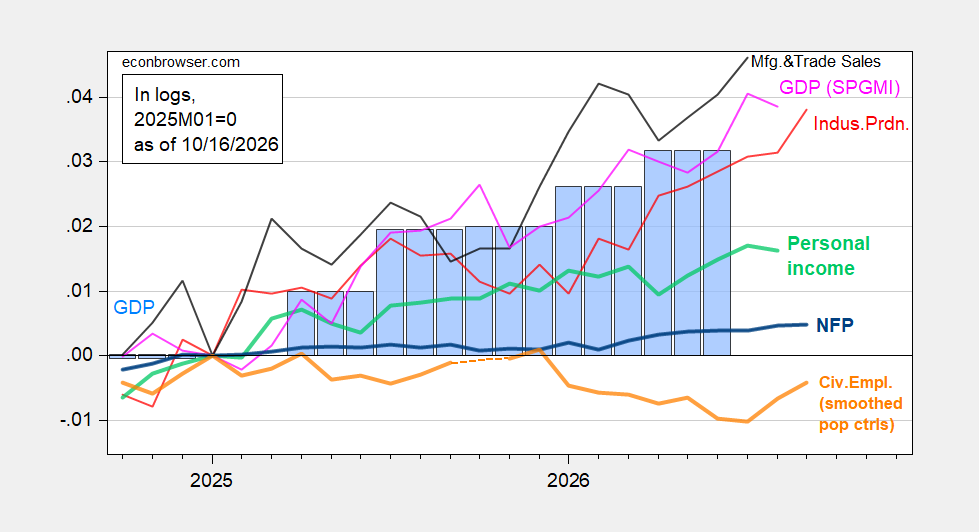
Najnowszy przegląd wskaźników amerykańskiego cyklu koniunkturalnego serwisu Econbrowser pokazuje, że produkcja przemysłowa okazała się powyżej oczekiwań konsensusu, a produkcja wytwórcza pokryła się z prognozami. Nominalna sprzedaż detaliczna także przewyższyła szacunki, jednak po skorygowaniu o inflację cen konsumpcyjnych sprzedaż była bliska płaskiej, a sprzedaż z wyłączeniem stacji benzynowych spadła w ujęciu realnym po odflatywowaniu indeksem bazowego CPI. Zestaw danych obejmuje miesięczny PKB za sierpień wraz z najnowszymi publikacjami dotyczącymi produkcji wytwórczej i sprzedaży detalicznej.
Tekst śledzi miesięczne serie uważnie obserwowane przez Komisję Datowania Cyklu Konunkturalnego (BCDC) National Bureau of Economic Research — ciało akademickie, które oficjalnie datuje recesje i ekspansje w USA. Ta rama analityczna opiera się na współbieżnych miarach aktywności — wskaźnikach poruszających się razem z całą gospodarką, a nie wyprzedzających punkty zwrotne — obejmujących zatrudnienie poza rolnictwem (nonfarm payroll), zatrudnienie w gospodarce cywilnej, realny dochód osobisty z wyłączeniem transferów, produkcję przemysłową oraz realną sprzedaż produkcyjno-handlową.
Wykres 1 przedstawia te podstawowe agregaty: zatrudnienie NFP (pogrubiony niebieski), zatrudnienie cywilne z wygładzonymi kontrolami populacyjnymi (pogrubiony pomarańczowy), produkcję przemysłową (czerwony), dochód osobisty z wyłączeniem bieżących transferów w łańcuchowych dolarach z 2017 r. (pogrubiony jasnozielony), sprzedaż produkcyjno-handlową w łańcuchowych dolarach z 2017 r. (czarny) oraz miesięczny PKB w łańcuchowych dolarach z 2017 r. (różowy), przy czym PKB pokazano jako niebieskie słupki. Wszystkie serie wyrażono w logarytmach i znormalizowano do poziomu 2025M01=0. Źródła: BLS za pośrednictwem F, BLS, Rezerwa Federalna, trzecia szacunkowa publikacja BEA za 2026Q2 oraz miesięczny indeks PKB S&P Global Market Insights — dawniej tworzony przez Macroeconomic Advisers i IHS Markit — z publikacji z 2.09.2026, wraz z obliczeniami autora.
Wykres 2 poszerza pulpit wskaźników: zatrudnienie cywilne skorygowane do koncepcji NFP z wygładzonymi kontrolami populacyjnymi, w tym eksperymentalnymi kontrolami na 2025 r. (pogrubiony pomarańczowy), produkcja wytwórcza (czerwony), zatrudnienie w sektorze prywatnym poza rolnictwem wg ADP (jasnozielony), realna sprzedaż detaliczna odflatywowana CPI (czarny), indeksy usług transportowych (brązowy) oraz indeks współbieżny w łańcuchowych dolarach z 2017 r. (różowy), przy czym łączną produkcję krajową (GDO, średnią z PKB i krajowego dochodu narodowego) pokazano jako niebieskie słupki. Wszystkie serie ponownie znormalizowano logarytmicznie do poziomu 2025M01=0. Źródła obejmują BLS, ADP za pośrednictwem FRED, dane stanowych indeksów współbieżnych Filadelfijskiej Fed oraz wczesnych rewizji benchmarkowych, Biura Statystyki Transportu, Rezerwy Federalnej za pośrednictwem FRED oraz trzeciej szacunkowej publikacji BEA za 2026Q2.
Po stronie konsumenckiej wykres 3 zestawia sprzedaż detaliczną odflatywowaną ogólnym CPI (niebieski) ze sprzedażą z wyłączeniem stacji benzynowych odflatywowaną bazowym CPI (czerwony), obie w logarytmach i zindeksowane do poziomu 2026M02=0, w oparciu o dane Census i BLS za pośrednictwem FRED oraz obliczenia autora. Wykres podkreśla kluczową obserwację tekstu: choć nominalne wydatki ogółem przewyższyły oczekiwania, sprzedaż detaliczna po odflatywowaniu inflacją była w zasadzie płaska, a miara z wyłączeniem paliw faktycznie spadła w ujęciu realnym. Rozdźwięk między danymi nominalnymi a realnymi ilustruje, dlaczego ekonomiści odflatywowują sprzedaż indeksami cen konsumpcyjnych: korekta ta oddziela wzrost wartości dolarowej wydatków od wzrostu wolumenu sprzedanych towarów, więc nominalne „pobicie” może odzwierciedlać wyższe ceny, a nie większą ilość zmieniających właściciela towarów.
Dla porządku: produkcję przemysłową publikuje co miesiąc Rada Gubernatorów Rezerwy Federalnej, dane o sprzedaży detalicznej pochodzą ze wstępnych szacunków Biura Spisu Ludności, a miary realne wyliczane są przy użyciu indeksów cen BLS, natomiast raport o zatrudnieniu ADP stanowi miernik płac w sektorze prywatnym. Wstępne szacunki to pierwsze odczyty danego miesiąca i są rewizowane w późniejszych publikacjach, a miesięczne indeksy produkcji i PKB aktualizuje się w ten sam sposób, więc przyszłe wydania tych serii pokażą, ile z wstępnego obrazu się utrzyma. Ekonomiści monitorują te częstotściowe serie, aby ocenić, gdzie gospodarka znajduje się w cyklu koniunkturalnym.
Pełna analiza, wraz ze wszystkimi wykresami, jest dostępna na Econbrowser: Wskaźniki cyklu koniunkturalnego: produkcja przemysłowa w górę, sprzedaż detaliczna płaska.

