Statystyki ICO 2026: finansowanie, wskaźniki sukcesu i dane rynkowe
Najważniejsze informacje
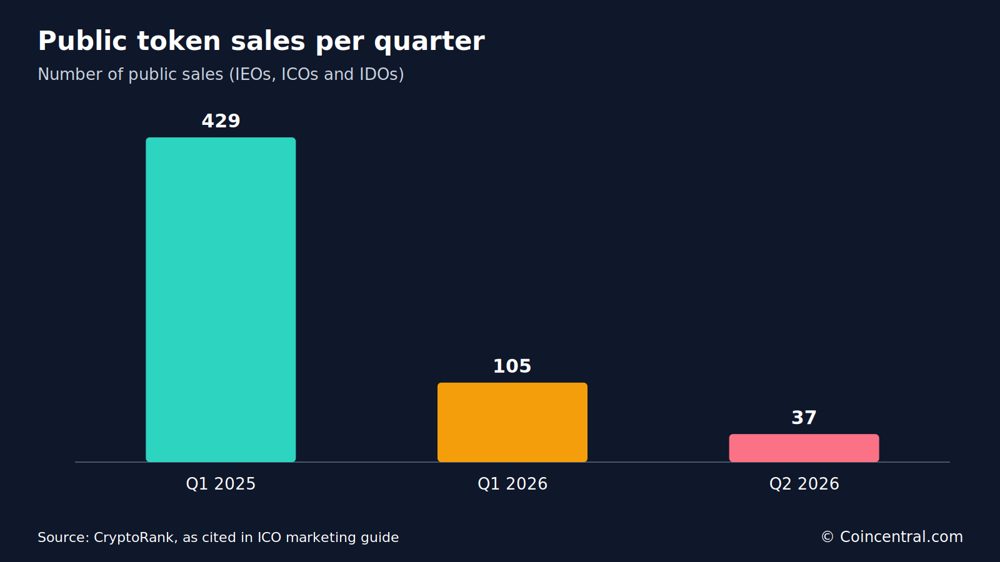
- •Publiczna sprzedaż tokenów spadła ze 105 do 37 transakcji, a w drugim kwartale 2026 roku pozyskano około 58 mln USD — spadek o 85 proc. kwartał do kwartału i ponad czternastokrotny względem szczytu z pierwszego kwartału 2025 roku, gdy w 429 sprzedażach pozyskano 849 mln USD.
- •Kapitał podwyższonego ryzyka dominuje w finansowaniu kryptowalut: raportowane sumy za drugi kwartał 2026 wahają się od 3,19 do 5,68 mld USD w zależności od źródła, co stanowi około 55 razy więcej niż wpływy z publicznych sprzedaży, przy rosnącej koncentracji w firmach z późniejszych faz rozwoju.
- •Tylko 34,5 proc. ICO osiągnęło w 2025 roku co najmniej 75 proc. celów finansowania, a cytowane badanie wykazało, że około 68 proc. tokenów ICO handlowano rok później poniżej ceny emisyjnej.
- •Wyższe wskaźniki sukcesu korelowały z weryfikacją KYC, audytowanymi inteligentnymi kontraktami, działającymi produktami i budżetami marketingowymi powyżej 100 tys. USD, podczas gdy 6,3 proc. ICO wykazywało oznaki oszustw lub rug pullów a wykorzystanie luk w kontraktach spowodowało straty przekraczające 41 mln USD.
- •SEC zaproponowała 18 sierpnia 2026 roku Regulation Crypto Assets, tworząc zwolnienia do 5 mln USD przez cztery lata lub 75 mln USD w ciągu 12 miesięcy, z terminem składania komentarzy publicznych wyznaczonym na 20 października 2026 roku.
Publiczna sprzedaż tokenów zmieniła się w ciągu ostatnich dwóch lat. Niektóre wskaźniki pokazywały zdrową aktywność ICO w 2025 roku, ale finansowanie poprzez otwartą sprzedaż tokenów znacząco spadło w 2026 roku. Poniższe dane obejmują finansowanie, wskaźniki sukcesu, zachowania inwestorów, ryzyka i regulacje. Pochodzą one od kilku firm badawczych i serwisów danych, których metodologie i sumy się różnią. Tam, gdzie źródła podają różne liczby, prezentuje się obie, zamiast je łączyć.
Publiczna sprzedaż tokenów gwałtownie spadła w 2026 roku
CryptoRank odnotował 13 publicznych sprzedaży tokenów w maju 2026 roku — najniższy miesięczny wynik od grudnia 2020 roku, kiedy zamknięto cztery sprzedaże. Projekty pozyskały około 58 mln USD przez IEO, ICO i IDO w drugim kwartale 2026 roku, co oznacza spadek o 85 proc. względem poprzedniego kwartału. Liczba publicznych sprzedaży spadła w tym samym okresie ze 105 do 37.
Pierwszy kwartał 2025 roku był szczytem cyklu, z 849 mln USD pozyskanymi w 429 sprzedażach. W porównaniu z tym szczytem ujawnione publiczne pozyskiwanie środków skurczyło się ponad czternastokrotnie w ciągu pięciu kwartałów. Dostępne dane wskazują, że kapitał kryptowalutowy przesunął się z otwartych sprzedaży, zamiast całkowicie opuścić sektor.
Kapitał podwyższonego ryzyka odpowiada za większość finansowania kryptowalut
Kitał podwyższonego ryzyka stanowi obecnie większość raportowanego finansowania kryptowalut. Galaxy Research śledzi te transakcje, choć raporty powołujące się na jego dane podają różne sumy za drugi kwartał 2026 roku. Jedno źródło podaje 5,68 mld USD w 384 transakcjach, co oznacza wzrost kapitału o 31 proc. względem pierwszego kwartału. Firmy w późniejszych fazach rozwoju otrzymały około 78 proc. tej kwoty.
Inne źródło podaje 3,19 mld USD w 739 transakcjach za ten sam kwartał, przy czym liczba transakcji wzrosła o 8 proc. z 682 w pierwszym kwartale. Pierwsze źródło szacuje finansowanie za pierwszą połowę 2026 roku na 10,02 mld USD w 744 transakcjach. Źródła nie wyjaśniają rozbieżności, dlatego przed cytowaniem jakiejkolwiek pojedynczej sumy należy sięgnąć do oryginalnych raportów Galaxy Research.
Nawet niższa kwota za drugi kwartał jest około 55 razy większa niż 58 mln USD pozyskanych w publicznych sprzedażach. Dane pokazują większe prywatne inwestycje, szczególnie w firmy z późniejszych faz rozwoju, przy jednoczesnym spadku publicznego pozyskiwania środków na tokeny. Wynika z tego kwestia dostępu: publiczne sprzedaże to detaliczny wymiar finansowania tokenów, a rundy venture to transakcje prywatne, więc mniej otwartych sprzedaży oznacza mniej otwartych alokacji dla zewnętrznych kupujących, nawet jeśli raportowany kapitał venture koncentruje się w firmach z późniejszych faz.
Globalny rynek ICO i podział regionalny
Jeden z raportów o rynku ICO wycenia globalny rynek na 38,1 mld USD w 2025 roku. Według niego na świecie uruchomiono 1096 ICO, a wartość rynku wzrosła o 21,7 proc. — najszybciej od 2021 roku. Te sumy są znacznie wyższe niż dane CryptoRank dotyczące publicznych sprzedaży. Źródła używają różnych definicji i zbiorów danych i nie należy ich sumować ani bezpośrednio porównywać.
Ameryka Północna pozyskała w 2025 roku 9,3 mld USD, następnie Azja i Pacyfik z 8,7 mld USD oraz Europa z 7,2 mld USD. Afryka i Bliski Wschód pozyskały 1,4 mld USD, co stanowi wzrost o 43 proc. od niższej bazy. Średnia sprzedaż tokenów trwała 26 dni. Środki transgraniczne stanowiły 48 proc. wpłat, a liczba projektów pozyskujących środki w stablecoinach wzrosła o 31 proc.
Pod względem udziału we wszystkich ICO Ameryka Północna stanowiła 26,4 proc., Azja i Pacyfik 24,9 proc., a Europa 21,7 proc. Bliski Wschód i Afryka Północna odpowiadały za 11,3 proc., a Ameryka Łacińska za ,5 proc. Najwięcej projektów uruchomiono w Stanach Zjednoczonych, a za nimi plasowały się Singapur, Niemcy, Szwajcaria i Zjednoczone Emiraty Arabskie.
Wskaźniki sukcesu ICO
Raport definiuje udane ICO jako takie, które osiąga co najmniej 75 proc. celu finansowania. Na tej podstawie 34,5 proc. ICO zakończyło się sukcesem w 2025 roku, a 65,5 proc. nie.
Wyniki różniły się w zależności od sektora. Projekty DeFi odnotowały wskaźnik sukcesu 41 proc., infrastruktura 36 proc., a projekty NFT 18 proc. Projekty przeprowadzające weryfikację tożsamości inwestorów osiągały 38 proc. sukcesu, wobec 26 proc. w przypadku projektów bez weryfikacji KYC (poznaj swojego klienta). Projekty z działającym produktem lub prototypem osiągały 42,3 proc.
Wydatki na marketing również korespondowały z raportowanymi wynikami. Projekty wydające ponad 100 tys. USD na marketing miały wskaźnik sukcesu 47 proc. Około 19 proc. ICO w 2025 roku przekroczyło hard cap — maksymalną kwotę, jaką sprzedaż może pozyskać — głównie w projektach związanych z AI i blockchain. Sprzedaże wykorzystujące wczesne modele zarządzania społecznością odnotowały wskaźnik sukcesu 37,5 proc., a emisje multichain były o 28 proc. bardziej skłonne osiągnąć swoje cele.
Projekty z audytowanymi inteligentnymi kontraktami pozyskały o 1,2 mln USD więcej niż projekty bez audytu. Cennik wielopoziomowy przyniósł o 18 proc. więcej niż cennik stały, a społeczności powyżej 50 tys. obserwujących pozyskiwały o 30 proc. więcej. Raport odnotowuje również szeroką różnicę między największymi pozyskami a środkiem rynku.
ICO, IEO i IDO
Sprzedaż tokenów zazwyczaj przyjmuje jeden z trzech formatów. ICO (initial coin offering) przeprowadzane jest na stronie internetowej projektu, IEO (initial exchange offering) za pośrednictwem scentralizowanej giełdy, a IDO (initial DEX offering) przez zdecentralizowaną giełdę lub launchpad.
W 2025 roku ICO stanowiły 49 proc. wydarzeń pozyskiwania środków na tokeny, IEO 32 proc., a IDO 19 proc. Inne dane CryptoRank cytowane w źródle wskazują, że IDO były najczęstszym formatem pod względem liczby, co oznacza, że podział zależy od zbioru danych.
IEO pozyskały najwięcej na projekt, średnio 6,2 mln USD. ICO średnio 5,4 mln USD, a IDO 3,7 mln USD. IEO miały również najniższy raportowany wskaźnik oszustw, poniżej 1 proc., co źródło przypisuje weryfikacji projektów przez giełdy przed ich notowaniem. Raportowane wskaźniki dla ICO i ID wyniosły odpowiednio 6,3 proc. i 4,9 proc.
Śledzenie na żywo DappRadar pokazuje dominację IDO w kalendarzu na 2026 rok. Wyświetla 117 trwających i nadchodzących sprzedaży na 43 launchpadach oraz 103,17 mln USD pozyskanych w śledzonych sprzedażach. Tylko 24 proc. IDO osiągnęło w 2025 roku soft cap — minimalną kwotę potrzebną do kontynuowania sprzedaży. ICO miało najszerszy udział detaliczny, obejmujący ponad 72 proc. inwestorów.
Blockchainy i rodzaje tokenów
Ethereum obsługiwał 43 proc. ICO w 2025 roku. BNB Smart Chain odpowiadał za 21 proc., a Solana za 13 proc. Polygon reprezentował 9,5 proc., Avalanche 41 proc., Aptos i Sui po około 2,2 proc., a Cardano 1,3 proc.
Projekty oparte na Ethereum pozyskały średnio 6,7 mln USD, wobec 5 mln USD dla projektów na Solanie. ICO multichain przyciągnęły o 22 proc. więcej kapitału niż emisje single-chain. Narzędzia międzyłańcuchowe, w tym LayerZero i Wormhole, obsługiwały 17 proc. ICO.
Tokeny użytkowe stanowiły 71 proc. ICO, a tokeny zabezpieczające 29 proc. Rynek tokenów zabezpieczających podwoił się do 11,1 mld USD, przy czym tokeny nieruchomości stanowiły 34 proc. tego segmentu. Wśród nowych tokenów użytkowych 52 proc. oferowało staking, a 48 proc. zawierało funkcje zarządzania. Modele hybrydowe łączące cechy użytkowe i zabezpieczające stanowiły 9,6 proc. ICO.
Profil i zachowania inwestorów
Jeden z raportów opisuje typowego inwestora ICO jako detalicznego kupującego w wieku od 25 do 40 lat. Inwestorzy detaliczni stanowili 61 proc. wpłacających w 2025 roku, a instytucje 19 proc. Mężczyźni stanowili 69 proc. inwestorów, a kobiety 22 proc., przy czym udział kobiet rósł.
Portfele i aplikacje mobilne obsłużyły 56 proc. wpłat. Średnia indywidualna inwestycja wyniosła 2420 USD, a ponad 41 proc. inwestorów uczestniczyło w więcej niż jednym ICO w ciągu roku. Około 12 proc. korzystało z doradców zautomatyzowanych lub platform agregujących przy wyborze sprzedaży. Pierwszorazowi kupujący kryptowaluty stanowili 9 proc. wpłacających, natomiast inwestorzy angażujący ponad 50 tys. USD, określani w źródle jako wieloryby, reprezentowali 7,1 proc.
Inwestorzy poszukujący stakingu lub zysków stanowili 33 proc. wspierających. Zainteresowanie regionalne pochodziło z Ameryki Północnej na poziomie 27 proc., Europy 24 proc. i Azji 21 proc. Ponad 43 proc. inwestorów sprawdzało roz posiadania tokenów przed udziałem. Telegram gościł grupy dla 84 proc. nadchodzących ICO.
Wyniki rok po emisji
Badanie cytowane w jednym z raportów śledziło zwroty z ICO rok po emisji i wykazało, że większość straciła na wartości. Około 6,89 proc. spadło poniżej 0,001x wartości emisyjnej. Kolejne 32,78 proc. przyniosło zwrot między 0,001x a 0,2x, a 28,37 proc. między 0,2x a 1x.
Razem te grupy stanowiły 68,04 proc. ICO, które zakończyły rok poniżej ceny wyjściowej. Pozostałe 31,96 proc. przyniosło zwrot 1x lub więcej. Tylko 6,91 proc. przyniosło zwrot między 10x a 100x, 1,44 proc. osiągnęło między 100x a 10 000x, a 0,14 proc. przekroczyło 10 000x.
Podaż i dystrybucja tokenów również wpływają na raportowane wyniki. Przewodnik po emisjach autorstwa Vimala Josepha mówi, że airdropy zapewniające natychmiastowy pełny dostęp generowały około 72 proc. więcej wyprzedaży niż airdropy z 90-dniowym harmonogramem vestingu, w ramach którego tokeny odblokowują się stopniowo, a nie trafiają na rynek wszystkie naraz. Ten sam przewodnik podaje, że airdropy stanowiące mniej niż 10 proc. podaży, skierowane do kluczowych użytkowników, przyniosły cztero- do ośmiokrotny wzrost liczby kupujących, podczas gdy szerokie dystrybucje mniej więcej podwoiły liczbę sprzedających.
Łączna wartość airdropów spadła do 4,5 mld USD w 2025 roku z 19 mld USD rok wcześniej. Średni okres vestingu tokenów wzrósł w 2025 roku do 14 miesięcy.
Porażki, oszustwa i bezpieczeństwo
Ogólny wskaźnik porażek ICO wyniósł w 2025 roku 65,5 proc. Brak dopasowania produktu do rynku wymieniono w 43 proc. nieudanych ICO, słaby marketing i promocję na poziomie 41 proc., a brak działającego produktu na poziomie 38 proc. Słaba tokenomia była kluczowym problemem w 27,6 proc. porażek. Przyczyny te mogą się nakładać.
Zespoły pozbawione doświadczenia lub przejrzystości odpowiadały za 19 proc. porażek w ciągu sześciu miesięcy. Niezgodność z przepisami przyczyniła się do 14 proc. porażek. Projekty bez zewnętrznych audytów zawodziły 2,4 razy częściej niż projekty audytowane.
Około 6,3 proc. ICO wykazywało w 2025 roku oznaki oszustwa lub rug pullów — przypadków, w których zespoły porzucają projekt i wychodzą z pozyskanymi środkami. Odnotowano 12 exit scamów, mniej niż 19 rok wcześniej. Luki w inteligentnych kontraktachano w 11 ICO, powodując ponad 41 mln USD bezpośrednich strat. Ataki phishingowe na uczestników wzrosły o 14,7 proc., a ataki sybil na rejestracje na whitelisty — pojedynczy podmioty zgłaszające wiele wpisów — wzrosły o 22 proc.
Ponad 81 proc. udanych ICO przeprowadziło audyty stron trzecich. Projekty z programami bug bounty zgłaszały o 61 proc. mniej incydentów.
Szerszy rynek tokenów pokazywał podobne ryzyka. CoinGecko ustalił, że 53,2 proc. z około 20,2 mln tokenów uruchomionych w ciągu pięciu lat nie jest już aktywnie handlowanych; 11,6 mln z nich zaprzestało handlu w 2025 roku. Chainalysis odnotował co najmniej 154 mld USD otrzymane przez nielegalne adresy w 2025 roku, w tym około 17 mld USD z oszustw. Ponad 62 proc. memecoinów uruchomionych w tym roku zostało oznaczonych jako możliwe rug pulle w ciągu 30 dni.
Dokumentacja ERC-20 Ethereum odnotowuje ponad 83,6 mln USD w tokenach utraconych po wysłaniu do kontraktów niezdolnych do ich obsługi, według stanu na czerwiec 2024 roku.
Regulacje i zgodność
Regulacje coraz bardziej wpływają na strukturę sprzedaży tokenów. W Stanach Zjednoczonych SEC wydała w marcu 2026 roku interpretację dotyczącą aktywów kryptowalutowych, określającą, jak prawo papierów wartościowych ma zastosowanie do niektórych aktywów kryptowalutowych.
18 sierpnia 2026 roku SEC zaproponowała Regulation Crypto Assets. Propozycja stworzyłaby dwa zwolnienia: do 5 mln USD przez cztery lata oraz do 75 mln USD w okresie 12 miesięcy. Obejmuje wymogi ujawniania informacji i zachowuje przepisy przeciwdziałające oszustwom i manipulacjom. Dla porównania, roczny limit 75 mln USD jest około czternaście razy wyższy niż średnia kwota pozyskana przez ICO w 2025 roku, wynosząca 5,4 mln USD. Propozycja nie jest ostateczna, a termin składania komentarzy publicznych upływa 20 października 2026 roku.
Oddzielny projekt ustawy, CLARITY Act, utknął w Senacie w sierpniu 2026 roku. Jeden z przewodników doradza projektom planowanie pod oba scenariusze.
W Unii Europejskiej rozporządzenie w sprawie rynków aktywów kryptowalutowych (MiCA) wymaga zgodnego white paper przed ofertą publiczną. Nowe przepisy dotyczące formy i treści weszły w życie 23 grudnia 2025 roku, a zgłoszenia muszą wykorzystywać XHTML z wbudowanym tagowaniem XBRL. Jeden z raportów wskazuje, że 17 krajów miało w 2025 roku kompleksowe przepisy dotyczące ICO, a 63 proc. ICO stosowało co najmniej jeden ramowy standard zgodności.
Reklama to kolejna kwestia. Google wymaga weryfikacji reklamodawcy i certyfikacji kategorii dla reklam kryptowalut, a zatwierdzenie może zająć od sześciu do ośmiu tygodni.
Alokacja środków i koszty usług
Jeden z raportów mówi, że środki z ICO są alokowane następuco: 75 proc. na rozwój i operacje, 15 proc. na fundusz rezerwowy prawny oraz 10 proc. na marketing i outreach społecznościowy.
Oddzielny przewodnik po emisjach podaje inny podział wydatków. Według niego większość zespołów, które kończą pozyskiwanie środków, rezerwuje 10–20 proc. celu na audyty, prace prawne, opłaty launchpadowe i market making — praktykę wspierania płynności handlowej po notowaniu — przy czym media płatne otrzymują najmniejszy udział.
Średni okres przedpremierowy wynosił w 2025 roku 3,5 miesiąca. Przewodnik zaleca 90–120 dni na prace dotyczące zgodności i marketingu. Verified Market Reports wycenił rynek usług ICO na 5,3 mld USD w 2024 roku i prognozuje, że do 2033 roku osiągnie on 12,5 mld USD, co stanowi skumulowaną roczną stopę wzrostu 10,3 proc. od 2026 do 2033 roku.
Blockchain App Factory wymienia wśród kosztów redukujących kwotę środków dostępnych po pozyskaniu m.in. prace prawne, audyty, systemy KYC, marketing, planowanie płynności oraz wsparcie posprzedażowe.
Co pokazują dane
Raportowane dane przedstawiają dwa kontrastujące trendy finansowania. Publiczna sprzedaż tokenów wygenerowała około 58 mln USD w drugim kwartale 2026 roku, podczas gdy inwestycje venture sięgały miliardów dolarów. W 2025 roku tylko 34,5 proc. ICO osiągnęło co najmniej 75 proc. celu finansowania. Audyty, KYC, działające produkty i wydatki na marketing wiązały się z wyższymi raportowanymi wskaźnikami sukcesu, podczas gdy oszustwa, awarie bezpieczeństwa i kwestie regulacyjne pozostawały istotnymi ryzykami.
Wymogi regulacyjne nadal się zmieniają, w tym propozycja SEC dotycząca Regulation Crypto Assets, która pozostawała otwarta do komentarzy publicznych do 20 października 2026 roku. Ponieważ źródła bazowe używają różnych definicji i metodologii, ich dane należy analizować oddzielnie, a nie traktować jako jedną łączną sumę rynkową.
Główne źródło: CoinCentral
Cytowane źródła: ICO Development in 2026: What Has Changed for Crypto Businesses (Blockchain App Factory); ICO marketing in 2026: the complete launch playbook, pre-sale to listing (Vimal Joseph, Medium); Best Crypto ICOs & IDOs 2026 (DappRadar); oraz ICO Market Statistics 2026: Hidden Opportunities.

