Przychody Hyperliquid przekraczają 1,4 mld USD, gdy impet $HYPE słabnie
Najważniejsze informacje
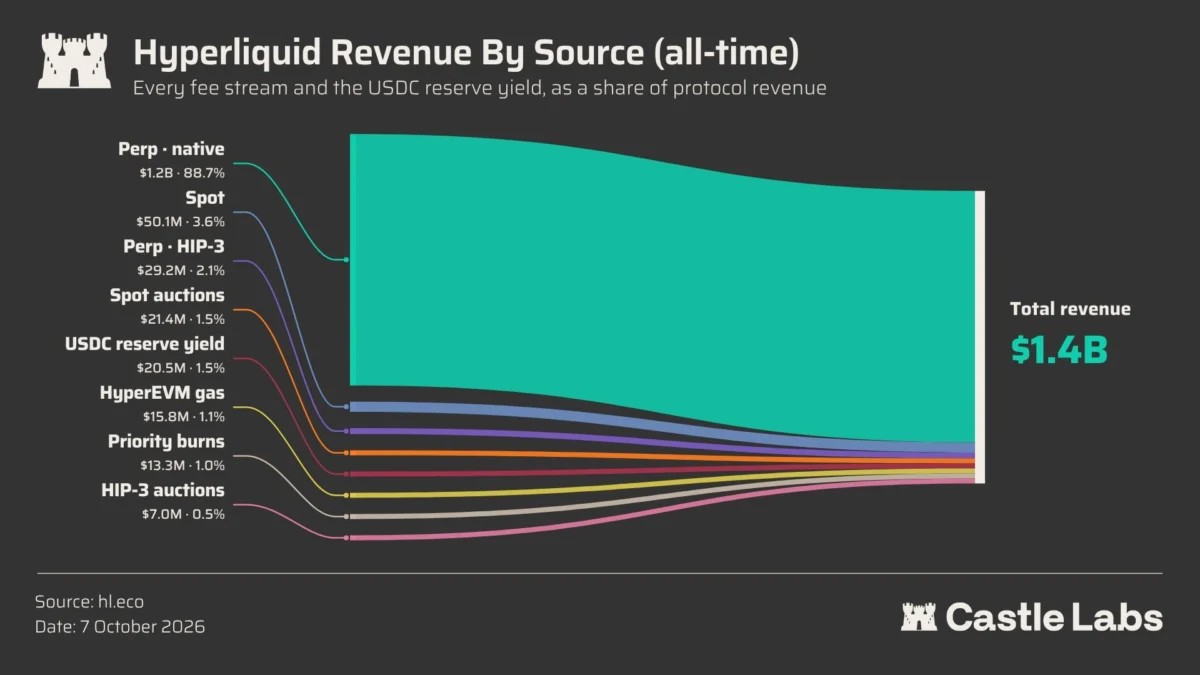
- •Hyperliquid wygenerował ponad 1,4 mld USD skumulowanych przychodów protokołu i wydał ponad 1,26 mld USD na skupy $HYPE z otwartego rynku, według raportu Castle Labs z 8 października.
- •Około 95 opłat z handlu HyperCore, Builder Codes i rynków HIP-3 jest kierowanych na skupy $HYPE, a Hyperliquid szacunkowo kontroluje ponad 56% onchain rynku perpetual futures mierzonych otwartymi pozycjami.
- •Builder Codes wygenerowały ponad 25 mln USD skumulowanych przychodów dla Phantom i ponad 10,5 mln USD dla MetaMask, dając portfelom stron trzecich zachętę komercyjną do kierowania przepływu zleceń do Hyperliquid.
- •$HYPE notowany jest w okolicach 84,41 USD, około 13% poniżej szczytu z końca września blisko 97 USD, podczas gdy zagregowane otwarte pozycje na instrumentach pochodnych o wartości około 2,4 mld USD spadły o 1,95% w ciągu 24 godzin.
- •OpenETF uruchomił 6 października testnet dla ztokenizowanych funduszy inwestycyjnych handlujących portfelami na Hyperliquid, ale obecnie używa testowych aktywów i nie ogłosił daty uruchomienia mainnetu.
Przychody Hyperliquid przekraczają 1,4 mld USD, gdy impet $HYPE słabnie
Hyperliquid wygenerował ponad 1,4 mld USD skumulowanych przychodów protokołu, umacniając swoją pozycję w zdecentralizowanych instrumentach pochodnych, nawet gdy jego natywny token $HYPE cofa się od ostatnich szczytów. Raport badawczy Castle Labs z 8 października wykazał, że protokół wydał ponad 1,26 mld USD na skupy $HYPE z otwartego rynku, a ten sam raport szacuje, że Hyperliquid kontroluje ponad 56% onchain rynku perpetual futures mierzonych otwartymi pozycjami.
Dane te kontrastują z mniej korzystnym krótkoterminowym obrazem handlowym. $HYPE był notowany po 84,41 USD 10 października, podczas gdy otwarte pozycje na instrumentach pochodnych spadły o 1,95% w ciągu poprzednich 24 godzin. W odrębnym wydarzeniu uruchomienie testnetu OpenETF 6 października pokazuje, jak infrastruktura Hyperliquid zostaje zaadaptowana do ztokenizowanych produktów inwestycyjnych, a nie wyłącznie do bezpośredniego handlu instrumentami pochodnymi.
Model skupu, który wykracza poza giełdę
Castle Labs przypisuje znaczną część wzrostu Hyperliquid połączeniu infrastruktury handlowej, dystrybucji przez strony trzecie i ekonomii tokenów. Według raportu około 95% opłat pobieranych w ramach działań obejmujących handel HyperCore, Builder Codes i rynki HIP-3 jest kierowanych na skupy $HYPE, co tworzy bezpośredni związek między generowaniem opłat a zakupami natywnego tokena.
Niemniej skumulowana suma skupów nie ujawnia, ile popytu kupującego protokół generuje obecnie. To rozróżnienie ma znaczenie, ponieważ historyczna kwota wydatków nie może przesądzić, czy bieżące zakupy są wystarczające, aby zrównoważyć podaż rynkową.
Strona dystrybucyjna modelu daje wyraźniejszy obraz tego, jak protokół rozszerzył swój zasięg komercyjny. Dzięki Builder Codes aplikacje stron trzecich mogą kierować transakcje do Hyperliquid i pobierać dodatkowe opłaty od kwalifikujących się zleceń. Dokumentacja Hyperliquid potwierdza, że opłaty te są przetwarzane onchain i wymagają autoryzacji użytkownika, przy czymłaty builderskie dla perpetual futures są ograniczone do 0,1%, a użytkownicy mogą cofnąć swoje zgody.
Castle Labs wskazuje dwóch głównych beneficjentów tego układu:
- Phantom: ponad 25 mln USD skumulowanych przychodów z Codes
- MetaMask: ponad 10,5 mln USD skumulowanych przychodów z Builder Codes
Te zarobki są istotne, ponieważ demonstrują ugruntowaną zachętę komercyjną dla portfeli do dystrybucji produktów handlowych Hyperliquid. Zamiast wymagać od każdego użytkownika korzystania z natywnego interfejsu handlowego, Hyperliquid może otrzymywać przepływ zleceń z aplikacji, które mają już własne audytoria. Dla dostawców portfeli handel instrumentami pochodnymi staje się dodatkowym źródłem przychodów opartych na transakcjach.
Wynikająca z tego konkurencja coraz częściej dotyczy dystrybucji, a także jakości realizacji zleceń. Hyperliquid zyskuje, gdy zintegrowane aplikacje przyciągają traderów, ale jego pozycja zależy również od tego, czy te aplikacje będą nadal kierować aktywność przez protokół.
$HYPE cofa się, gdy ekspozycja na instrumenty pochodne się kurczy
Kamień milowy przychodów protokołu nie zapobiegł korekcie ceny rynkowej $HYPE. Na dziennym wykresie Coinbase $HYPE notowany jest w przybliżeniu po 84,41 USD, około 13% poniżej szczytu z końca września w okolicach 97 USD. Odbicie z początku października zbliżyło się do 95 USD, zanim straciło impet, pozostawiając token poniżej poprzedniego maksimum.
14-dniowy wskaźnik Relative Strength Index (RSI) wynosi 44,82, w porównaniu z wyświetlaną średnią kroczącą 52,35. Przy wskaźniku poniżej 50 ostatnie ceny sprzyjają sprzedającym; odczyt pozostaje jednak powyżej konwencjonalnego progu wyprzedania wynoszącego 30. Wykres pokazuje korektę i słabnący impet, ale nie przesądza o potwierdzonym teście wsparcia ani odwróceniu trendu.
Pozycjonowanie na instrumentach pochodnych dostarcza dodatkowych dowodów zmieniającego się uczestnictwa rynkowego. Migawka z 10 października szacuje zagregowane otwarte pozycje na $HYPE na około 2,4 mld USD, o 1,95% mniej w ciągu 24 godzin. Hyperliquid odpowiada za największą część tej ekspozycji, przed Binance i Bybit. Giełda stanowi około 70% wykazanej ekspozycji na instrumenty pochodne $HYPE, co czyni ją dominującym miejscem handlu pozycjami lewarowanymi na własnym tokenie.
Ta koncentracja różni się od szerszego szacunku udziału rynkowego Castle Labs, który mierzy otwarte pozycje w całych onchain rynkach perpetual futures, a nie konkretnie kontraktami $HYPE. Spadek zagregowanych otwartych pozycji wskazuje, że zaległe pozycje uległy skurczeniu, ale samo w sobie nie przesądza, czy traderzy zamykają pozycje długie, ograniczają pozycje krótkie czy dostosowują zabezpieczenia. Bardziej przekonująca ocena wymagałaby danych o stopach finansowania i likwidacjach wraz z wykresem cenowym.
OpenETF testuje ztokenizowane zarządzanie portfelem
Poza obecną działalnością giełdy w zakresie instrumentów pochodnych programiści eksperymentują z produktami wykorzystującymi Hyperliquid jako podstawową infrastrukturę finansową. Wed informacji od Binance OpenETF uruchomił 6 października testnet, który pozwala zarządzającym tworzyć ztokenizowane fundusze inwestycyjne oparte na portfelach handlowanych na Hyperliquid. Według raportu z uruchomienia każdy fundusz obejmuje publicznie określone warunki oraz kompatybilne z ERC-20 tokeny jednostek uczestnictwa przechowywane w portfelach inwestorów.
Architektura oddziela własność funduszu od realizacji portfela. Na HyperEVM inteligentne kontrakty emitują jednostki i obsługują subskrypcje, umorzenia oraz powiązane płatności, podczas gdy na HyperCore odpowiedni vault działa jako konto wykorzystywane do handlu portfelem funduszu. Zarządzający kierują aktywnością handlową bez otrzymywania kluczy handlowych vaulta.
Wstępny projekt ustala minimalną subskrypcję na 100 $USDC, choć zarządzający mogą ustanowić wyższy próg. Zarządzający muszą również zakupić co najmniej 100 $USDC jednostek funduszu i zobowiązać się do minimalnego wskaźnika 5%. Opłaty za wyniki mogą się wahać od 0% do 50%, z domyślnymi 20%, podczas gdy roczne opłaty za zarządzanie wahają się od 0% do 2%, z domyślną wartością zerową. Obie stawki zostają ustalone po emisji jednostek.
Testnet obejmuje również opłatę korekty umorzenia, która zaczyna się od 0,1% i rośnie wraz z notional dźwignią, z limitem 1%. Opłaty te pozostają w funduszu.
Model wprowadza potencjalny przypadek użycia infrastruktury handlowej Hyperliquid: produkty inwestycyjne, w których posiadacze tokenów posiadają jednostki funduszu, podczas gdy wyznaczeni zarządzający realizują strategię bazową. Rozróżnienie między działającym testnetem a działającym produktem finansowym pozostaje jednak kluczowe. OpenETF obecnie używa testowych aktywów bez wartości pieniężnej i wyraźnie odradza wpłacanie prawdziwych środków, a projekt nie ogłosił daty uruchomienia mainnetu. W konsekwencji na tym etapie nie ma podstaw do przypisywania OpenETF rzeczywistych napływów do funduszy, aktywów pod zarządzaniem ani dodatkowych przychodów protokołu.
Co ma znaczenie po osiągnięciu kamienia milowego przychodów
Zgłaszane wyniki finansowe Hyperliquid pokazują, że zbudował on znaczący biznes instrumentów pochodnych generujący opłaty, wspierany przez sieć dystrybucji obejmującą główne aplikacje portfelowe. Bardziej bezpośrednim pytaniem dla $HYPE jest to, czy obecna aktywność handlowa jest w stanie utrzymać tempo skupów tokenów, przy słabszym pozycjonowaniu rynkowym.
Trzy wskaźniki pomogą rozjaśnić tę relację: tempo nowych przychodów protokołu, wartość trwających skupów oraz to, czy otwarte pozycje na instrumentach pochodnych ustabilizują się wraz z ceną. OpenETF dodaje kolejne potencjalne źródło przyszłej aktywności, choć jego wkład ekonomiczny nie może być oceniony, dopóki działające wdrożenie nie przyciągnie użytkowników i kapitału.
Na razie skumulowane przychody Hyperliquid są ustalone, jego model dystrybucji przynosi mierzalne rezultaty, a ostatnie ruchy cenowe $HYPE pokazują, że osiągnięcia te nie wyeliminowały krótkoterminowej presji podażowej.
Źródło: CryptoNewsNet

