Hut 8 przedstawia zmianę strategii na leasing centrów danych AI podczas rozmowy o wynikach za III kwartał 2026 r.
Najważniejsze informacje
- •Hut 8 zakontraktował 949 megawatów mocy IT, które mają wygenerować około 27 mld dolarów przychodów podstawowych w umowach najmu trwających 15–17 lat.
- •Zakontraktowana moc opiera się na River Bend w Luizjanie i Beacon Point w Teksasie, a pierwsze dostawy hal danych planowane są na II kwartał 2027 r., z Beacon Point Faza 1 w III kwartale 2027 r.
- •Potok rozwojowy spółki wynosi 7 859 megawatów, z czego 1 330 megawatów jest obecnie w budowie.
- •Finansowanie obejmuje obligacje projektowe bez regresu o wartości 7,5 mld dolarów oraz nową rewolwującą linię kredytową wyższego stopnia zabezpieczoną na 1,07 mld dolarów.
- •Przychody za III kwartał 2026 r. spadły do 71,1 mln dolarów z 83,5 mln dolarów rok wcześniej, podczas gdy skorygowana EBITDA wzrosła do 33 mln dolarów z 30,5 mln dolarów.
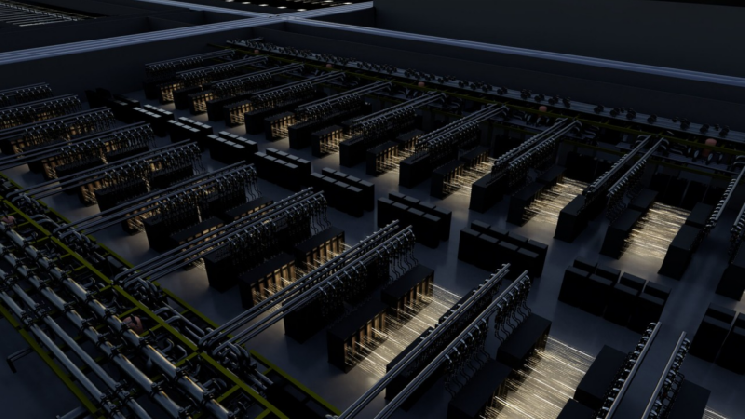
Hut 8 zrobił nazwisko na wydobywaniu Bitcoina. Najnowsza rozmowa o wynikach wskazuje, że firma chce być teraz znana jako wynajmujący.
4 listopada 2026 r. Hut 8 Corp. (NASDAQ: HUT) wykorzystał rozmowę o wynikach za trzeci kwartał 2026 r., aby opisać strategię przekształcającą jego aktywa energetyczne w długoterminowe umowy najmu centrów danych AI. Zarząd przedstawił model infrastruktury energetycznej „power first” oparty na kampusach o skali gigawatów, przy czym wydobywanie nie stanowi już podstawy działalności.
Ta zmiana kierunku odzwierciedla szerszą dynamikę w sektorze wydobywczym, w której operatorzy dysponujący dużymi obciążeniami elektrycznymi i połączeniami z siecią odkryli, że ich lokalizacje są poszukiwane przez deweloperów AI i HPC szukających mocy, które można zasilić na dużą skalę. Zmienia to również profil przychodów: zamiast dochodów zależnych od ceny Bitcoina i trudności sieci, zakontraktowane kampusy generują regularne płatności najmu rozłożone na ponad dekadę.
Spółka poinformowała, że zakontraktowała 949 megawatów mocy IT, a te umowy mają wygenerować około 27 mld dolarów przychodów podstawowych w okresie najmu trwającym 15–17 lat.
Dwa kampusy stanowią trzon zakontraktowanej mocy
Zakontraktowana moc znajduje się w dwóch lokalizacjach: River Bend w Luizjanie oraz Beacon Point w Teksasie. Beacon Point osiągnął pełną komercjalizację w trzecim kwartale, co oznacza, że cała jego moc ma obecnie podpisanego klienta.
Umowy najmu są kierowane do najemców z zakresu AI i obliczeń wysokowydajnych (HPC).
Harmonogram dostaw nadal wymaga cierpliwości. Hut 8 planuje pierwsze dostawy hal danych w River Bend na II kwartał 2027 r., a Beacon Point Faza 1 ma nastąpić w III kwartale 2027 r.
Szerszy potok rozwojowy wynosi obecnie 7 859 MW, z czego 1 330 MW jest obecnie w budowie. Spółka podkreśliła również energooszczędne projekty we wszystkich przedsięwzięciach.
Jak Hut 8 finansuje budowę
Budowa kampusów AI w takiej skali jest kosztowna, a Hut 8 opiera się na finansowaniu strukturyzowanym. Spółka pozyskała obligacje o wartości 7,5 mld dolarów powiązane z projektami, w tym River Bend i pierwszą fazą Beacon Point.
Ten dług jest skonstruowany jako finansowanie projektowe bez regresu, co oznacza, że pożyczkodawcy generalnie szukają spłaty w indywidualnym projekcie, a nie w całej spółce. Takie struktury są powszechne w dużych projektach infrastrukturalnych, gdzie zadłużenie jest kalibrowane pod konkretny aktywo, a nie pod bilans korporacyjny.
Hut 8 zawarł również nową rewolwującą linię kredytową wyższego stopnia zabezpieczoną na 1,07 mld dolarów.
Bitcoin również odgrywa rolę. Hut 8 przeprowadził skup akcji za około 250 mln dolarów, sfinansowany częściowo ze sprzedaży około 3 100 Bitcoinów, i zwiększył limit skupu do 1 mld dolarów.
Wyniki kwartalne
Transformacja jest widoczna w rachunku zysków i strat. Przychody za III kwartał 2026 r. wyniosły 71,1 mln dolarów, w porównaniu z 83,5 mln dolarów w III kwartale 2025 r. Skorygowana EBITDA wzrosła do 33 mln dolarów z 30,5 mln dolarów rok wcześniej.
Okres ten ukazuje firmę pomiędzy modelami: raportowane przychody nadal odzwierciedlają istniejącą działalność, podczas gdy zakontraktowane dochody z najmu związane z River Bend i Beacon Point rozpoczną się dopiero wraz z planowanymi dostawami hal danych w 2027 r.
Ryzyka i wskaźniki do obserwacji
Ryzyka pozostają. Kwota około 27 mld dolarów to oczekiwane przychody rozłożone na umowy trwające znacznie ponad dekadę, a pierwsze dostawy nadal planowane są na 2027 r. Opóźnienia w budowie, przekroczenia kosztów lub problemy z najemcami mogą przesunąć ten harmonogram. Obligacje o wartości 7,5 mld dolarów również zwiększają znaczącą dźwignię, mimo że są odizolowane na poziomie projektu.
Luka w mocach również zasługuje na uwagę: 1 330 MW w budowie już przekracza zakontraktowane 949 MW, a potok 7 859 MW jest jeszcze znacznie większy.
Kluczowe wskaźniki obejmują dostawę River Bend w II kwartale 2027 r., przekazanie Beacon Point Faza 1 w III kwartale 2027 r., ogłoszenia nowych umów najmu oraz to, ile z pozostałych rezerw Bitcoinów spółka zdecyduje się zachować.

