Jak Tether, Circle i inni emitenci stablecoinów generują przychody
Najważniejsze informacje
- •Emitenci stablecoinów zarabiają szunkowo 95–99% przychodów z odsetek od rezerw trzymanych w depozytach bankowych i krótkoterminowych papierach rządowych, podczas gdy posiadacze tokenów zazwyczaj nie otrzymują od emitentów żadnego plonu.
- •Tether wygenerował około 13 miliardów dolarów zysku netto w 2024 roku, z szacowaną ekspozycją bezpośrednią na obligacje skarbowe 122 miliardów dolarów pod koniec 2025 roku i ponad 186 miliardami dolarów USDT w obiegu.
- •Circle zgłosił 2,7 miliarda dolarów łącznych przychodów i dochodów z rezerw w 2025 roku, wzrost o 64%, ale dzieli rezydualny przychód z rezerw USDC z Coinbase 50/50, przy czym Coinbase otrzymał około 300 milionów dolarów sam tylko w pierwszym kwartale 2025 roku.
- •Zmiany stóp procentowych stanowią główne ryzyko modelu biznesowego — każda zmiana plonu o ćwierć punktu może zmniejszyć roczny dochód Tethersu z obligacji skarbowych o około 305 milionów dolarów, a rekordowe zyski sektora odzwierciedlają środowisko wysokich stóp z lat 2023 i 2024.
- •Amerykańska ustawa GENIUS Act wymaga rezerw 1:1 i zakazuje emitentom wypłacania odsetek posiadaczom, natomiast prognoza Citibank z 2025 roku cytowana w artykule projektuje wzrost rynku stablecoinów do 1,9 biliona dolarów do 2030 roku z około 300 miliardów.
Stablecoiny są zaprojektowane tak, aby utrzymywać stosunkowo stabilną cenę. Token powiązany z 1 dolarem zazwyczaj pozostaje blisko 1 dolara, co oznacza, że posiadacze nie odnoszą korzyści ze wzrostu ceny. Firmy emitujące te tokeny zgłaszają jednak zyski liczone w miliardach dolarów. Skąd pochodziły pieniądze — wyjaśnia to, dlaczego sektor przyciąga uwagę regulatorów zarówno w Stanach Zjednoczonych, jak i w Europie.
Głównym źródłem tego dochodu są odsetki od aktywów zabezpieczających każdy token. Gdy użytkownicy kupują stablecoiny, emitenci lokują odpowiednie kwoty dolarów w rezerwach, zazwyczaj w depozytach bankowych lub krótkoterminowych papierach skarbowych. Tokeny krążą po rynku, podczas gdy bazowe aktywa pozostają w rezerwie i generują dochód.
W tym artykule omawiamy model biznesowy stablecoinów, porównujemy Tether i Circle oraz analizujemy czynniki, które mogą wpłynąć na przychody emitentów. Stripe informuje, że same w sierpniu 2025 roku transakcje detaliczne stablecoinami przekroczyły 5,84 miliarda dolarów. Większe przepływy codziennie przechodzą również przez giełdy, firmy płatnicze i banki. Dla emitentów te przepływy są fundamentem biznesu, ponieważ to obieg zamienia dolary rezerwowe w bazę generującąód.
Jak działa model float
Podstawowy model jest prosty. Jeśli klient kupuje od emitenta 100 jednostek stablecoina denominowanego w dolarach, emitent otrzymuje 100 dolarów. Te pieniądze trafiają do rezerw, zwykle składających się z depozytów bankowych lub krótkoterminowych obligacji skarbowych.
Tokeny mogą następnie krążyć po rynku, ale dolary je wspierające pozostają w rezerwie i generują odsetki. Emitent zatrzymuje te odsetki, które Transak nazywa „float”. Posiadacz otrzymuje token zaprojektowany tak, by pozostawał blisko 1 dolara, ale zazwyczaj nie otrzymuje od emitenta żadnego plonu.
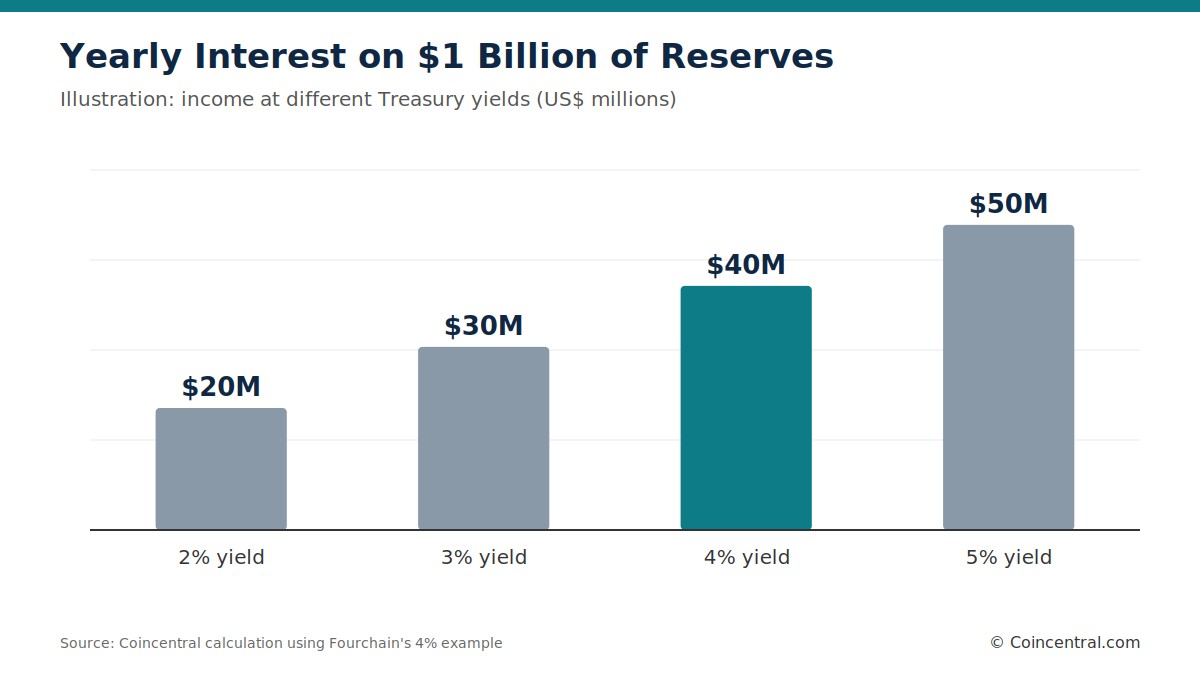
Fourchain podaje prostą ilustrację. Emitent z 1 miliardem dolarów stablecoinów w obiegu, który uzyskuje 4% na rezerwach, może zbierać około 40 milionów dolarów rocznie. Kwota ta zmienia się w zależności od plonu uzyskiwanego z aktywów.
Transak zauważa, że gdy Rezerwa Federalna utrzymuje stopy procentowe blisko 4–5%, obligacja skarbowa może oferować zbliżony zwrot. Emitent zatrzymuje ten dochód. Dla porównania, bank zazwyczaj płaci odsetki deponentom i ponosi koszty związane z oddziałami, zatrudnieniem i marketingem. Emitent stablecoina może tworzyć tokeny na żądanie, nie płacąc posiadaczom nic w modelu podstawowym.
Sama koncepcja nie jest nowa. Banki, fundusze rynku pieniężnego i PayPal zarabiają na saldach klientów od dziesięcioleci. Zmieniła się potencjalna skala i marża. Transak opisuje efekt jako biznes przypominający depozyty, ale o strukturze kosztów firmy software'owej.
Emitenci muszą jednak dbać o bezpieczeństwo rezerw i możliwość ich szybkiej sprzedaży, ponieważ użytkownicy mogą żądać wykupu. Stripe mówi, że emitenci zazwyczaj równoważą trzy cele: bezpieczeństwo, płynność i plon. Te cele pozostają w napięciu względem siebie, a to napięcie przenika wybory przychodowe omawiane poniżej.
Główne źródła przychodów emitentów
Odsetki od rezerw są zdecydowanie największym źródłem przychodów emitentów. Transak szacuje, że float stanowi około 95–99% przychodów emitenta, co pozostawia inne źródła obecnie relatywnie małe.
Emitenci mogą również zarabiać na emisji i wykupie tokenów. Niektórzy pobierają jawne opłaty, inni stosują spread, ustalając nieco wyższą cenę emisji i nieco niższą cenę wykupu.
Fourchain podaje przykład, w którym klient płaci 1,001 dolara za utworzenie tokenu i otrzymuje 0,999 dolara przy jego wykupie. Różnica 0,002 dolara trafia do emitenta. Zwykli użytkownicy rzadko wchodzą w bezpośrednie interakcje z emitentami, więc te opłaty dotyczą głównie dużych instytucji.\nOpłaty transakcyjne to kolejne możliwe źródło przychodów, choć wielu emitentów ich nie pobiera. Elliptic wyjaśnia, że darmowe transfery mogą wspierać adopcję, a większy obieg zwiększa rezerwy generujące odsetki. Dla dużych emitentów dodatkowy dochód z rezerw może przewyższyć przychody, które przyniosłyby opłaty transakcyjne.
Elliptic określa to jako wybór między pobieraniem opłat natychmiast a poszerzaniem udziału w rynku. Wielu dużych emitentów stawia na obieg, ponieważ większa podaż tworzy większe rezerwy i więcej dochodu z odsetek.
Emitenci mogą również sprzedawać usługi bankom i dużym firmom. Usługi te mogą obejmować zarządzanie skarbcem, depozyt (custody) i wsparcie techniczne. Partnerstwa z giełdami, aplikacjami fintech i portfelami mogą tworzyć układy o podziale przychodów, a szersze wykorzystanie zwiększa łączną kwotę rezerw.
Niektóre modele stablecoinów również pożyczają aktywa lub generują dochód protokołu. Zdecentralizowany stablecoin DAI zarabia, gdy użytkownicy blokują zabezpieczenia, pożyczają DAI i płacą opłaty stabilności do skarbca protokołu. Inni emitenci lokują część aktywów w złocie, długu korporacyjnym lub Bitcoinie, co może zwiększać zarówno zyski, jak i ryzyko.
Posiadacze stablecoinów mogą szukać dochodu na zewnętrznych platformach, ale nie dzięki cenie tokenu, jeśli ten pozostaje powiązany z 1 dolarem. Elliptic wymienia protokoły pożyczkowe, takie jak Aave, nagrody platformowe i pule płynności jako przykłady. Według Elliptic, PayPal mówi, że posiadacze PayPal USD mogą zarobić do 4% nagród na rozliczonym saldzie. Elliptic zauważa też, że te wypłaty są często małe w porównaniu z zyskami emitentów.
Tether: największy emitent według podaży
Tether stanowi najjaśniejszy przykład modelu odsetek od rezerw. Transak informuje, że Tether wygenerował około 13 miliardów dolarów zysku netto w 2024 roku. Około 7 miliardów pochodziło z obligacji skarbowych i repo bezpośrednio zabezpieczających USDT, a reszta ze złota, Bitcoina i innych aktywów.
Elliptic informuje, że Tether odnotował 5,7 miliarda dolarów zysku netto w pierwszej połowie 2025 roku. W skali całego roku, według Transak, Tether zgłosił ponad 10 miliardów dolarów. Pod koniec 2025 roku w obiegu znajdowało się ponad 186 miliardów dolarów USDT.
Portfel obligacji skarbowych Tethersu jest znaczny. Stripe mówi, że firma posiadała 97,6 miliarda dolarów amerykańskich obligacji skarbowych do połowy 2024 roku, co czyniło ją jednym z największych posiadaczy amerykańskiego długu publicznego. Pod koniec 2025 roku Transak szacuje ekspozycję bezpośrednią Tethersu na 122 miliardy dolarów.
Transak mówi, że float pomógł również sfinansować ekspansję Tethersu na inne obszary. Tether kierował rundą strategiczną z IDG Capital skoncentrowaną na infrastrukturze płniczej zbudowanej na szynach stablecoina. Zyski firmy dają jej przestrzeń do inwestowania poza samym tokenem.
Transak zwraca też uwagę na liczbę pracowników Tethersu. Firma wygenerowała zyski porównywalne z dużymi firmami z Wall Street, zatrudniając zaledwie kilkuset pracowników. Tether nie ma portfela kredytowego, sieci oddziałów ani składki na ubezpieczenie depozytów.
Tether posiada aktywa wykraczające poza obligacje skarbowe. Fourchain mówi, że firma posiada Bitcoina i złoto oraz może pożyczać pożyczkobiorcom, którzy dostarczają zabezpieczenia. Ta dywersyfikacja tworzy dodatkowe źródła dochodu, ale również wprowadza większą ekspozycję na zmiany cen.
Peg USDT był testowany. Stripe zauważa, że token przez krótko notowany był po 94 centach na niektórych giełdach w 2022 roku. Instytucje wykupiły tokeny po wartości nominalnej, a cena rynkowa wróciła w kierunku 1 dolara, gdy traderzy domknęli lukę.
Płynność pozostaje jedną z sił Tethersu. Stripe mówi, że USDT stał się jedną z najgłębszych pul w handlu kryptowalutami, ponieważ giełdy wcześnie go zaadoptowały. Fourchain dodaje, że Tether jest większy według podaży, ale zapewnia mniej ujawnień niż Circle.
Circle: ten sam silnik, mniejszy udział w przychodach
Circle emituje USDC i stosuje ten sam model odsetek od rezerw. Transak mówi, że Circle zgłosiła 2,7 miliarda dolarów łącznych przychodów i dochodów z rezerw w 2025 roku, co stanowi wzrost o 64%. Odsetki od rezerw stanowiły większość tej kwoty.
Circle zatrzymuje mniej tego dochodu ze względu na układy dystrybucyjne. Z dokumentu S-1 firmy wynika, że Circle i Coinbase dzielą rezydualny przychód z rezerw USDC 50/50. Coinbase otrzymuje 100% dochodu generowanego przez USDC przechowywane na jego własnej platformie.
Zaangażowane kwoty są znaczne. Transak informuje, że Coinbase otrzymał około 300 milionów dolarów dystrybucji od Circle w pierwszym kwartale 2025 roku. To przekroczyło łączny przychód netto Circle wynoszący 230 milionów dolarów za ten kwartał.
Ten układ pomaga wyjaśnić, dlaczego marża netto Circle wydaje się stosunkowo niska w porównaniu z przychodami. Dystrybucja to koszt dotarcia do użytkowników, a Coinbase zapewnia dostęp do dużej bazy posiadaczy USDC.
Fourchain mówi, że Circle pozycjonuje USDC jako regulowany dolarfrowy do płatności, handlu i transferów. Token jest zaprojektowany tak, by utrzymywać wartość blisko 1 dolara. Nacisk na regulacje i raportowanie może przyciągać banki i duże firmy.
Obie firmy zarządzają również rezerwami w inny sposób. Według Fourchain, Circle koncentruje się na gotówce, ekwiwalentach gotówkowych i krótkoterminowych amerykańskich papierach rządowych, a nie na poważniejszych strategiach Bitcoinowych czy złotych.
Fourchain mówi, że Circle posiada więcej licencji regulacyjnych i publikuje bardziej szczegółowe informacje o rezerwach. Stripe mówi, że USDC budował płynność poprzez partnerstwa bankowe. Transak mówi, że Circle stał się najbardziej znanym giełdowym emitentem stablecoinów po swoim IPO w 2025 roku.
Stopy procentowe to główne ryzyko dla modelu
Zyski emitentów są ściśle powiązane ze stopami procentowymi. Ponieważ przychody pochodzą głównie z plonu obligacji skarbowych, obniżka stóp przez Rezerwę Federalną może szybko zmniejszyć dochody. Stripe robi tę samą uwagę, mówiąc, że spadek stóp obligacji skarbowych może szybko obniżyć zyski.
Transak wiąże rekordowe zyski sektora z latami 2023 i 2024, gdy stopy procentowe pozostawały powyżej 5%. Argumentuje, że rekordowe zyski odzwierciedlają środowisko wysokich stóp, a nie stałą cechę biznesu.
Ilustracja oparta na ekspozycji Tethersu na obligacje skarbowe w wysokości 122 miliardów dolarów pokazuje efekt. Przy zastosowaniu płaskiego plonu, z wyłączeniem innych dochodów, każda zmiana plonu o ćwierć punktu oznacza około 305 milionów dolarów rocznie. To jest spójne z poglądem Transak, że obniżka o ćwierć punktu może zmniejszyć roczny dochód z odsetek o setki milionów dolarów.
Circle ma większą ekspozycję na to zagadnienie względem swojej wielkości, ponieważ odsetki od rezerw stanowią niemal cały jego przychód, a połowa rezydualnego dochodu z rezerw już trafia do Coinbase. Transak mówi, że Circle rozszerza się na opłaty sieci płatniczych, które są mniej zależne od polityki Rezerwy Federalnej.
Tether obrał inną drogę, posiadając złoto i Bitcoin jako dodatkowe źródła dochodu. Stripe mówi, że emitenci zazwyczaj utrzymują krótkie terminy zapadalności, aby uniknąć sprzedaży aktywów ze stratą, co ogranicza dodatkowy plon, jakiego mogą szukać.
Bufory gotówkowe i bardzo krótkoterminowe obligacje skarbowe poprawiają płynność, mówi Stripe, ale również ograniczają zwroty. Utrzymywanie gotowości do wykupów jest więc kosztem modelu. Dążenie do wyższych plonów może wprowadzać dodatkowe ryzyko.
Konkurencja tworzy kolejną presję. Transak mówi, że stablecoiny generujące plon i tokenizowane produkty rynku pieniężnego coraz częściej przekazują dochód z rezerw posiadaczom. To podważa marżę, od której zależą tradycyjni emitenci stablecoinów.
Regulacje, konkurencja i wzrost rynku
Regulacje bezpośrednio wpływają na model biznes stablecoinów. Transak mówi, że amerykańska ustawa GENIUS Act wymaga rezerw 1:1 w gotówce, krótkoterminowych obligacjach skarbowych, repo lub funduszach rynku pieniężnego. Emitenci muszą miesięcznie ujawniać informacje o rezerwach, utrzymywać rezerwy oddzielnie i unikać ich ponownego wykorzystywania.
Ustawa zakazuje również emitentom wypłacania odsetek posiadaczom. Sekcja 4(a)(11) zakazuje emitentom wypłacania jakiegokolwiek plonu związanego z posiadaniem coina. Transak wnioskuje, że float pozostaje więc u emitenta.
Europa ma odrębne wymogi. Stripe mówi, że unijny reżim MiCA również ogranicza wypłaty odsetek posiadaczom detalicznym i określa, jakie aktywa mogą zabezpieczać stablecoin. Zasady dotyczące jakości rezerw, kapitału i raportowania nadal się rozwijają.
Elliptic cytuje prognozę Citibank z 2025 roku, że stablecoiny mogą osiągnąć 1,9 biliona dolarów do 2030 roku, w porównaniu z około 300 miliardami dolarów w momencie pisania. Banki, firmy fintech i firmy płatnicze wchodzą na rynek.
Reputacja może ograniczać przychody emitenta. Utrata zaufania może zmniejszyć liczbę tokenów w obiegu, a więc i zmniejszyć rezerwy generujące odsetki. Zaufanie i dochód są ze sobą ściśle powiązane.
Konkurencja jest również intensywna. Stripe mówi, że niektóre główne stablecoiny są wymienne, co tworzy niskie koszty zmiany. Jeśli emitent podnosi opłaty, zapewnia niewystarczające ujawnienia lub doświadcza awarii, obieg może szybko przenieść się do rywala.
Stripe wyjaśnia, że emitenci zabezpieczeni kryptowalutami stosują nadzabezpieczenie, aby absorbować zmienność. W tym modelu każdy dolar DAI jest zabezpieczony więcej niż dolarem aktywów.
Rozróżnienie między modelami zabezpieczonymi rezerwami a opartymi na zaufaniu rynkowym jest ważne dla ryzyka. Stripe zauważa, że krach TerraUSD w 2022 roku pokazał, jak szybko peg może upaść, gdy wsparcie zależy głównie od zaufania rynkowego. Emitenci zabezpieczeni rezerwami generują dochód, ponieważ posiadają realne aktywa.
Dlaczego koszty płatności przyciągają emitentów i banki
Odsetki od rezerw to tylko część case'u biznesowego stablecoinów. Światowe Forum Ekonomiczne argumentuje, że stablecoiny mogą uczynić rozliczenia bardziej podobnymi do gotówki. Gdy jedna strona wysyła stablecoin, odbiorca posiada aktywo, a nadawca już nie, co eliminuje potrzebę uzgadniania między stronami. Dla emitentów adopcja płatnicza wzmacnia model podstawowy, ponieważ każdy token w obiegu reprezentuje rezerwy generujące odsetki.
Obecny system płatności transgranicznych jest wolniejszy i droższy. Capgemini szacuje, że aż 4 biliony dolarów leży na kontach rozliczeniowych i płynnościowych w celu finansowania płatności transgranicznych. Dostawcy prefinansowują pieniądze w wielu krajach, aby transfery mogły wydawać się natmiastowe.
Koszty są szczególnie wysokie na mniejszych rynkach. Według najnowszych danych Banku Światowego wysłanie 200 dolarów do Afryki Subsaharyjskiej kosztuje średnio 8,46%, w porównaniu z globalną średnią 6,36%. W 2021 roku G20 ustawiło cel redukcji kosztów płatności detalicznych do 1% do końca 2027 roku.
Financial Stability Board poinformował w październiku ubiegłego roku, że koszty pozostają uporczywe, a cel prawdopodobnie nie zostanie osiągnięty. Bank Rozliczeń Międzynarodowych odnotował 25-procentowy spadek aktywnych relacji banków korespondencyjnych między 2011 a 2020 rokiem. Na rynkach wschodzących i małych państwach wyspiarskich spadek sięgnął nawet 41%.
Wcześniejsze ulepszenia systemów płatności przyniosły wymierne efekty. W Kenii dostęp do M-PESA wyciągnął szacunkowo 194 000 gospodarstw domowych, czyli około 2% kenijskich gospodarstw, z ubóstwa. W Brazylii Pix uczynił natychmiastowe płatności darmowymi dla osób fizycznych i dotarł do ponad 140 milionów ludzi w ciągu dwóch i pół roku, według MFW.
Światowe Forum Ekonomiczne zauważa również, że opóźnienia w rozliczeniach mogą generować dochód. Instytucje przechowujące środki podczas rozliczeń mogą zarabiać na floacie, podczas gdy inni uczestnicy ponoszą koszty prefinansowania. Szybsze rozliczenia mogą ogólnie obniżyć koszty, ale usunąć dochód z części istniejącego systemu.
Transak doradza firmom budowanie argumentacji za stablecoinami wokół szybkości i kosztów rozliczeń, a nie zapożyczonego plonu. Stripe mówi, że firmy mogą już przyjmować płatności stablecoinami rozliczane jako waluta fiducjarna na ich saldach.
Co pokazują liczby
Emitenci stablecoinów generują większość przychodów z odsetek od rezerw. Transak szacuje, że float stanowi około 95–99% przychodów, podczas gdy opłaty i usługi pozostają małe w porównaniu.
Tether zgłosił około 13 miliardów dolarów zysku w 2024 roku. Circle zgłosił 2,7 miliarda dolarów przychodów i dochodów z rezerw w 2025 roku. Model jest wrażliwy na stopy procentowe, a Circle dzieli się około połową rezydualnego dochodu z rezerw z Coinbase.
Regulacje, takie jak GENIUS Act, również określają, jak rezerwy mogą być przechowywane i czy emitenci mogą wypłacać plon posiadaczom. Kluczową kwestią dla sektora jest to, czy emitenci mogą rozszerzyć przychody poza odsetki od rezerw, gdy stopy procentowe się zmieniają. Warto śledzić m.in. miesięczne ujawnienia rezerw wymagane przez GENIUS Act, ekspansję Circle w opłaty sieci płatniczych oraz cel G20 dotyczący kosztów płatności detalicznych do końca 2027 roku, który Financial Stability Board już uznał za prawdopodobnie nieosiągalny.
Źródło: CoinCentral

