Portfele akcji gospodarstw domowych przekroczyły poziom szczytu z 2000 roku jako udział w majątku netto, wg szacunków Econbrowser
Najważniejsze informacje
- •Portfele akcji gospodarstw domowych w 2026Q2 i Q3 stanowią 31% majątku netto, przekraczając udział 26% ze szczytu w 2000 roku.
- •Portfele akcji wzrosły dotychczas nieco ponad 40%, wobec wzrostu o 60% poprzedzającego szczyt w 2000 roku.
- •Ponieważ akcje stanowią większą część majątku netto niż w 2000 roku, dane wahanie ich wycen przesuwa mierzalny majątek gospodarstw domowych silniej niż w tamtym czasie.
- •Beach, Gamber i Moran (2025) tłumaczą spadek krańcowej skłonności do konsumpcji z majątku rosnącą koncentracją bogactwa, szacując ją na około 3,4 centa od dolara w 2000 roku i 2,6 centa według stanu na 2019 rok.
- •Spadek majątku o 3 biliony dolarów, podobny do tego z zeszłego tygodnia, obniżyłby konsumpcję o około 80 miliardów dolarów — niewiele na tle około 22,5 biliona dolarów nominalnej konsumpcji w trzecim kwartale — choć zmiana tendencji przyniosłaby znacznie większy efekt.
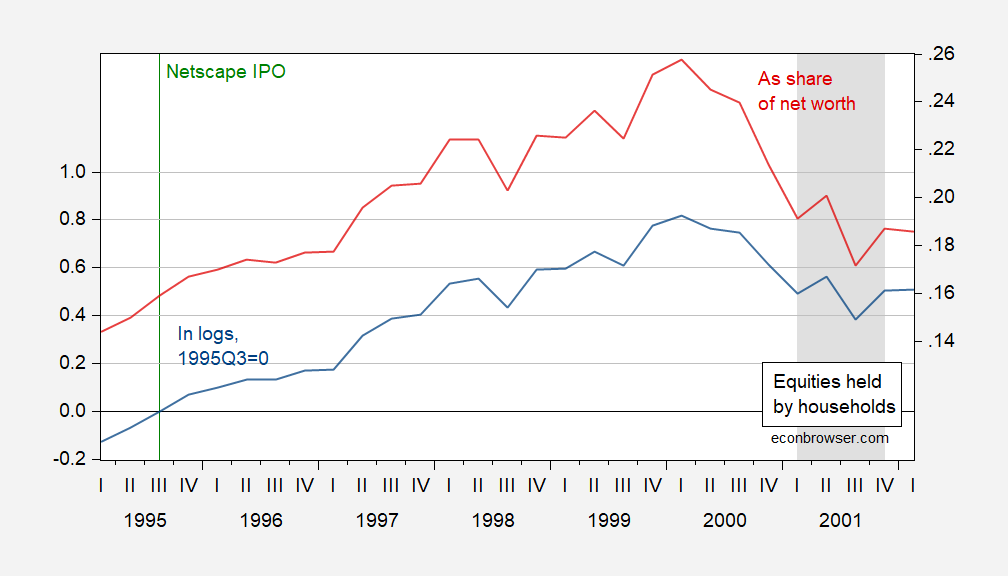
Portfele akcji gospodarstw domowych w drugim i trzecim kwartale 2026 roku stanowią większą część ich majątku netto niż na szczycie z 2000 roku — wynika z nowych szacunków opublikowanych przez Econbrowser.
Szacunki opierają się na danych Flow of Funds Rady Gubernatorów Rezerwy Federalnej, seriach z Bureau of Economic Analysis (BEA) oraz datach recesji określonych przez NBER, uzupełnionych o obliczenia autora.
Wykres 1 przedstawia skorygowane deflatorem PCE portfele akcji i funduszy inwestycyjnych gospodarstw domowych w logarytmach z indeksem 1995Q3=0 (niebieski, lewa oś) oraz te portfele jako udział w majątku netto (czerwony, prawa oś), z szarym zacienieniem okresów recesji od szczytu do dołka wg NBER. Wykres 2 pokazuje te same serie, przy czym dane o portfelach akcji za 2026Q2 i Q3 oszacowano regresją pierwszych różnic logarytmicznych wartości portfeli względem indeksu S&P 500 w latach 2022–2026.
Porównanie pokazuje, że portfele akcji wzrosły dotychczas nieco ponad 40%, wobec wzrostu o 60% do szczytu w 2000 roku, podczas gdy ich udział w majątku netto jest obecnie wyższy — 31% wobec 26% w 2000 roku. Ta różnica w strukturze majątku jest jednym z powodów, dla których porównanie przyciąga uwagę: skoro akcje stanowią większą część majątku netto, dane wahanie ich wycen przesuwa mierzalny majątek gospodarstw domowych silniej niż na szczycie w 2000 roku. Punkt odniesienia z 2000 roku ma także kontekst historyczny — NBER datuje następującą po nim recesję od marca 2001 do listopada 2001 roku.
Kluczowe pytanie dotyczy konsekwencji dla konsumpcji. Analitycy kiedyś odróżniali majątek papierowy od majątku rzeczywistego, takiego jak nieruchomości. Beach, Gamber i Moran (2025) tłumaczą spadek krańcowej skłonności do konsumpcji (MPC) z majątku rosnącą heterogenicznością i koncentracją bogactwa, szacując MPC na około 3,4 centa od dolara w 2000 roku i około 2,6 centa według stanu na 2019 rok.
Według tych szacunków spadek majątku o 3 biliony dolarów — mniej więcej taki, jakiego doświadczyliśmy w zeszłym tygodniu — oznaczałby redukcję konsumpcji o 80 miliardów dolarów. Wobec nominalnej konsumpcji w trzecim kwartale na poziomie około 22,5 biliona dolarów w skali rocznej skorygowanej sezonowo (SAAR) jest to niewielka redukcja sama w sobie. Analiza zauważa jednak, że gdyby wraz z jednorazowym spadkiem zmieniła się także tendencja, spadek konsumpcji byłby znacznie bardziej odczuwalny. Ponieważ dane o portfelach za 2026Q2 i Q3 są szacunkami regresyjnymi, nadchodzące publikacje Flow of Funds Rezerwy Federalnej dostarczą oficjalnych odczytów kwartalnych do ich weryfikacji, a raporty BEA o konsumpcji pokażą, jak dane o wydatkach będą się zmieniać wraz z wahaniami majątku.

