Goldman Sachs szacuje, że zakupy złota przez Chiny przekroczyły oficjalne dane o 128%
Najważniejsze informacje
- •Goldman Sachs oszacował, że chińscy nabywcy kupili 148 ton złota od maja do sierpnia 2026 roku, podczas gdy Bank Ludowych Chin oficjalnie ujawnił jedynie 65 ton, co pozostawia niezweryfikowaną lukę 83 ton.
- •Miesięczna różnica między szacowanymi a zgłaszanymi zakupami zmniejszyła się z 38 ton w maju do pięciu ton w sierpniu, gdy 25-tonowy szacunek Goldmana przewyższał oficjalną liczbę o 25%.
- •Oficjalne zasoby złota Chin wzrosły do 2410 ton we wrześniu 2026 roku po dodaniu 23 ton, przedłużając serię zakupów banku centralnego do 23 kolejnych miesięcy.
- •Rozbieżność wynika z różnych metodologii: Goldman wywnioskowuje popyt z przepływów na londyńskim rynku OTC, podczas gdy PBoC raportuje zarejestrowane rezerwy złota monetarnego, więc luka nie dowodzi tajnych zakupów.
- •W badaniu World Gold Council z 2026 roku 89% respondentów oczekiwało wzrostu globalnych oficjalnych zasobów złota w następnym roku, a 74% przewidywało spadek udziału dolara amerykańskiego w globalnych rezerwach w ciągu pięciu lat.
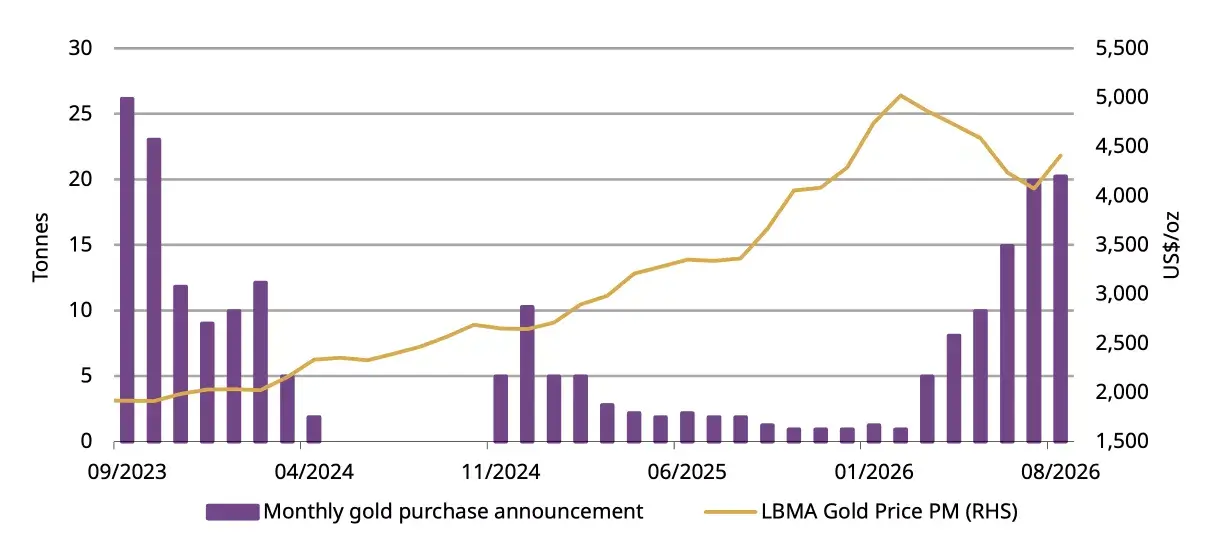
Goldman Sachs szacuje, że chińscy nabywcy zakupili 148 ton złota między majem a sierpniem 2026 roku, w porównaniu z 65 tonami oficjalnie ujawnionymi przez Bank Ludowych Chin (PBoC) w tym samym czteromiesięcznym okresie. Szacowana luka 83 ton przewyższa oficjalnie zgłoszone przyrosty Chin o 128% i pozostaje niezweryfikowana. Raporty rynkowe opublikowane 19 października 2026 roku zwróciły uwagę na tę rozbieżność, a The Kobeissi Letter rozpowszechnił szacunki 22 października.
Rozbieżność ponownie skupiła uwagę na popycie Chin na złoto. Wskazuje ona na aktywność handlową przypisywaną chińskiemu popytowi na londyńskim pozagiełdowym (OTC) rynku kruszców, gdzie transakcje są negocjowane bezpośrednio między kontrahentami, a nie na scentralizowanej giełdzie, i gdzie transakcje nie muszą przekładać się na szybkie ujawnienie zmian w rezerwach banku centralnego. Ponieważ oficjalne ujawnienia rezerw należą do nielicznych publicznych źródeł wiedzy o gromadzeniu złota przez państwa, luki tej wielkości przyciągają uwagę analityków śledzących globalny popyt.
BREAKING: China purchased +25 tonnes of gold in August via the London OTC market, according to Goldman Sachs estimates. This is +25% more than the official +20 tonnes reported by China's central bank for this month. This also follows estimated purchases of +35, +40, and +48… pic.twitter.com/6qv1fCovBB
— The Kobeissi Letter (@KobeissiLetter) October 22, 2026
Źródło: The Kobeissi Letter na X
Porównanie to nie dowodzi, że Pekin potajemnie nabył 83 tony. Model Goldmana szacuje zakupy na podstawie przepływów rynkowych i wskaźników handlowych, podczas gdy PBoC raportuje zmiany zarejestrowanych rezerw złota monetarnego. Ponieważ oba mierniki opierają się na różnych metodologiach i konwencjach czasowych, mogą się rozchodzić, przy czym żadna z liczb nie musi być nieprecyzyjna.
Miesięczna luka osiągnęła szczyt w maju, potem się zawęziła
Podział miesięczny pokazuje największą rozbieżność na początku okresu. W maju Goldman oszacował 48 ton chińskiego popytu wobec oficjalnego przyrostu około 10 ton, co dało lukę 38 ton. W czerwcu oszacowano 40 ton wobec 15 ton ujawnionych. Dane za lipiec zawęziły się do 35 ton wobec 20 ton, a w sierpniu odnotowano 25 ton wobec około 20 ton — premia zaledwie pięciu ton, czyli 25% powyżej oficjalnego raportu.
W rezultacie szacowany miesięczny nadmiar spadł z 38 ton w maju do pięciu ton w sierpniu. Niemniej jednak czteromiesięczna skumulowana różnica pozostała znaczna, ponieważ najsilniejsze rozbieżności wystąpiły wcześniej w tym okresie.
Źródło danych: World Gold Council
Według World Gold Council oficjalne zasoby złota Chin sięgnęły 2387 ton w sierpniu po wzroście o 20,2 tony. Wrzesień 2026 przyniósł kolejne 23 tony, przedłużając serię zakupów banku centralnego do 23 kolejnych miesięcy i podnosząc rezerwy do 2410 ton. Po rejestracji wrześniowego ujawnienia nadchodzące miesięczne aktualizacje rezerw i szacunki oparte na przepływach pokażą, czy zawężanie luki między zakupami szacowanymi a oficjalnie zgłaszanymi trwało dalej po sierpniu.
Globalny popyt banków centralnych wykazuje podobny podział
Podobny podział widać w szacunkach światowego popytu banków centralnych. Goldman wycenił sierpniowe zakupy banków centralnych na 79 ton, około 4,6 razy więcej niż średnia miesięczna sprzed 2022 roku wynosząca 17 ton. World Gold Council odnotował natomiast 39 ton publicznie zgłoszonych przyrostów netto w tym samym miesiącu, co podkreśla różnicę między wywnioskowaną aktywnością rynkową a oficjalnie ujawnionymi transakcjami.
Liczby te odzwierciedlają różne metody pomiaru popytu, a nie osobne zapasy nowo nabytego kruszcu. W szczególności wywnioskowane 148 ton nie może zostać dodane do oficjalnie zgłoszonych 65 ton bez podwójnego liczenia potencjalnych nakładek między tymi dwoma szeregami.
Dywersyfikacja rezerw dostarcza szerszego kontekstu. W badaniu Gold Council z 2026 roku (2026 survey) 89% respondentów oczekiwało wzrostu globalnych oficjalnych zasobów złota w następnym roku, a 74% przewidywało spadek udziału dolara amerykańskiego w globalnych rezerwach w ciągu najbliższych pięciu lat. Odpowiedzi te mierzą oczekiwania ankietowe, a nie zrealizowane zakupy — i podkreślają, dlaczego popyt sektora oficjalnego pozostaje punktem centralnym dla uczestników rynku, nawet gdy nagłośnione ujawnienia i wywnioskowane przepływy rynkowe się rozchodzą.
Szacunki oparte na rynku OTC należy zatem rozumieć przede wszystkim jako miarę popytu rynkowego przypisywanego Chinom, a nie potwierdzone przyrosty oficjalnych rezerw. Udokumentowana różnica to luka pomiarowa: nie weryfikuje ona samodzielnie nieujawnionych zasobów suwerennych ani nie dowodzi celowego ukrywania, ale pokazuje, jak wywnioskowany popyt rynkowy i oficjalne raportowanie rezerw mogą przez miesiące iść osobnymi torami.

