Wskaźniki cyklu koniunkturalnego: realny PKB i trajektoria dochodów osobistych w górę po rewizjach
Najważniejsze informacje
- •Wzrost realnego PKB w USA w drugim kwartale skorygowano w górę o 0,7 punktu procentowego.
- •Dochody osobiste z wyłączeniem transferów wzrosły dzięki skorygowanemu deflatorowi i są obecnie o 1,6% wyższe niż w styczniu 2025 roku, podczas gdy poprzednie wydanie wskazywało, że ten poziom nie został odzyskany.
- •Ponieważ Komitet Datowania Cyklu Koniunkturalnego NBER waży te serie przy wyznaczaniu szczytów i dołków, rewizje tej skali mogą zmienić interpretację niedawnego kursu gospodarki.
- •Najnowsze statystyki uwypukliły lukę między miarami produkcji i dochodów a wskaźnikami zatrudnienia, czyniąc zbliżające się dane o zatrudnieniu bezpośrednim punktem uwagi dla obserwatorów cyklu.
- •Konsumpcja wzrosła w sierpniu wstępnie w tempie 6,6% w ujęciu rocznym, co potwierdza pogląd, że oparte na sondażach nastroje konsumentów, obecnie na bardzo niskim poziomie, niekoniecznie informują o rzeczywistych wydatkach.
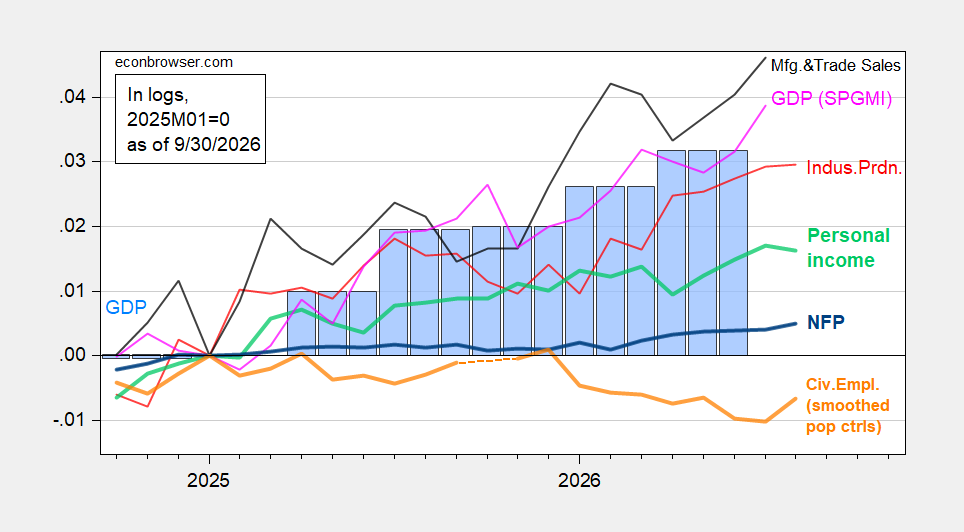
Kluczowe wskaźniki ekonomiczne śledzone przez Komitet Datowania Cyklu Koniunkturalnego National Bureau of Economic Research (NBER) — gremium wyznaczające oficjalne daty szczytów i dołków amerykańskiego cyklu koniunkturalnego — zmieniły się w górę, ponieważ wzrost realnego PKB w drugim kwartale skorygowano w górę o 0,7 punktu procentowego, a trajektoria dochodów osobistych z wyłączeniem transferów wzrosła dzięki skorygowanemu deflatorowi. Ponieważ komitet waży właśnie te serie przy identyfikacji punktów zwrotnych, rewizje tej skali mogą zmienić odczytanie niedawnego kursu gospodarki.
Rysunek 1: Zatrudnienie NFP (pogrubiony niebieski), zatrudnienie w gospodarce cywilnej ze wygładzoną kontrolą populacji (pogrubiony pomarańczowy), produkcja przemysłowa (czerwony), dochody osobiste z wyłączeniem bieżących transferów w Ch.2017$ (pogrubiony jasnozielony), sprzedaż w przetwórstwie i handlu w Ch.2017$ (czarny) oraz miesięczny PKB w Ch.2017$ (różowy), PKB (niebieskie słupki), wszystkie w logarytmach znormalizowane do 2025M01=0. Źródło: BLS via FRED, BLS, Federal Reserve, BEA 2026Q2 3rd release, S&P Global Market Insights (nee Macroeconomic Advisers, IHS Markit) (wydanie z 9/2/2026) oraz obliczenia autora.
Według poprzedniego wydania danych o realnych dochodach osobistych poziomów ze stycznia 2025 roku nie odzyskano. Według najnowszego wydania ten wskaźnik jest o 1,6% wyższy niż poziom ze stycznia 2025 roku — zmiana pokazująca, jak istotnie późniejsze szacunki mogą zmienić obraz sytuacji ekonomicznej gospodarstw domowych.
Najnowsze statystyki tym samym jeszcze wyraźniej uwypukliły lukę między miarami produkcji i dochodów a wskaźnikami zatrudnienia. Dla obserwatorów cyklu bezpośrednim elementem do obserwacji jest to, czy zbliżające się dane o zatrudnieniu przywrócą te rozbieżne serie do zgodności.
Alternatywnekaźniki również potwierdzają argument za silnym wzrostem produkcji.
Rysunek 2: Zatrudnienie w gospodarce cywilnej skorygowane do koncepcji NFP ze wygładzoną kontrolą populacji, z użyciem eksperymentalnej kontroli za 2025 rok (pogrubiony pomarańczowy), produkcja w przetwórstwie przemysłowym (czerwony), zatrudnienie w sektorze prywatnym poza rolnictwem według ADP (jasnozielony), realna sprzedaż detaliczna deflowana CPI (czarny), indeksy usług transportowych (brązowy) oraz indeks koinksydentny w Ch.2017$ (różowy), GDO (niebieskie słupki), wszystkie w logarytmach znormalizowane do 2025M01=0. Źródło: BLS, ADP via FRED, Philadelphia Fed, Bureau of Transportation Statistics, Federal Reserve via FRED, BEA 2026Q2 3rd release oraz obliczenia autora.
Rozkwit konsumpcji jest zauważalny. Konsumpcja wzrosła w sierpniu w tempie 6,6% w ujęciu rocznym. Choć jest to liczba wstępna, a rewizja PKB za drugi kwartał pokazuje, jak daleko późniejsze szacunki mogą odbiec od pierwotnych, potwierdza ona pogląd, że oparte na sondażach oceny nastrojów konsumentów — obecnie na bardzo niskim poziomie — niekoniecznie są miarodajne co do rzeczywistej konsumpcji.
Źródło: Econbrowser

