CEO Flutterwave Olugbenga Agboola wyjaśnia, dlaczego fintech chce stać się bankiem
Najważniejsze informacje
- •Licencja bankowa Flutterwave pozwala firmie przyjmować depozyty i udzielać pożyczek w ramach limitów kategorii banku mikrofinansowego.
- •Firma chce połączyć na jednej platformie płatności, depozyty, kredyty, inwestycje, płatności dla dostawców i transfery transgraniczne.
- •Flutterwave wdrożył funkcje stablecoinowe, aby obsługiwać zgodne z przepisami transfery, które mogą być rozliczane szybciej niż klasyczne płatności przez banki korespondentów.
- •Strategia kredytowa początkowo skupi się na płynności, finansowaniu zabezpieczonym i kapitale obrotowym dla firm oraz spółek fintech.
- •Firma analizuje dane transakcyjne pod kątem przyszłych produktów kredytowych, ale zaznacza, że ocena pożyczkobiorców i weryfikacja ryzyka muszą być na pierwszym miejscu.
Od dekady Flutterwave budował swoją działalność wokół jednej podstawowej funkcji: pomagania w przepływie pieniędzy między ludźmi, firmami i krajami. Teraz nigeryjski fintech chce pójść dalej — pomagać klientom przechowywać, pomnażać i pożyczać pieniądze na tej samej infrastrukturze finansowej, która obsługuje ich płatności.
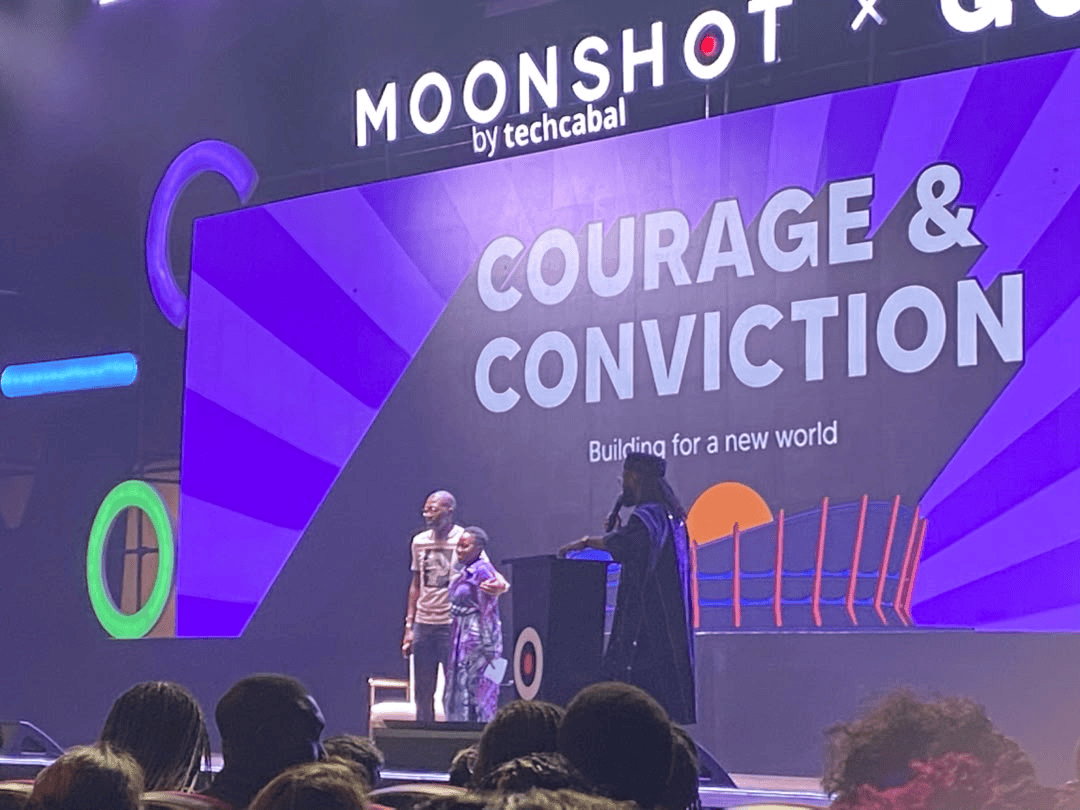
Mówiąc podczas konferencji Moonshot by TechCabal w Lagos w środę 28 października, CEO Flutterwave Olugbenga "GB" Agboola powiedział, że kolejny etap rozwoju firmy koncentruje się na budowie szerszego systemu operacyjnego dla finansów, wykraczającego poza przetwarzanie płatności w stronę bankowości, kredytów, inwestycji i transgranicznych transferów opartych na stablecoinach.
"Jeśli możecie nam zaufać przy płatnościach, znacznie łatwiej przekonać Was, żebyśmy przechowywali za Was pieniądze" — powiedział Agboola.
Zmiana następuje po dwóch kamieniach milowych: przejęciu w styczniu startupu open-bankingowego Mono — firmy, której technologia łączy się z kontami finansowymi klientów w różnych instytucjach — oraz uzyskaniu w kwietniu ogólnokrajowej licencji banku mikrofinansowego. Licencja pozwala firmie przyjmować depozyty i udzielać pożyczek bezpośrednio w ramach limitów regulacyjnych swojej kategorii bankowej — pozycji, której nie mają operatorzy płatności polegający na bankach partnerskich.
Podczas konferencji, odbywającej się w National Theatre pod hasłem "Courage and Conviction: Building for a New World" (Odwaga i przekonania: budowa dla nowego świata), Agboola podkreślił, że decyzja nie sprowadza się do samego zostania bankiem. Chodzi o większą kontrolę nad infrastrukturą, od której zależą klienci.
Dlaczego Flutterwave chce zostać bankiem
Flutterwave przez ostatnie dziesięć lat łączył systemy płatnicze w Afryce. Kraje takie jak Nigeria, Ghana i Kenia rozwinęły własną infrastrukturę płatniczą, ale przekazywanie pieniędzy przez ich granice wciąż pozostaje skomplikowane. Agboola powiedział, że Flutterwave osiągnął znaczące postępy w łączeniu tych systemów, ale samo przesyłanie pieniędzy to za mało. Firmy potrzebują też miejsc do przechowywania zysków, dostępu do kredytu, możliwości płacenia dostawcom i opcji inwestowania.
Uzależnienie firmy od banków partnerskich stworzyło również problem niezawodności. Gdy bank partnerski doświadcza przestojów lub planuje prace konserwacyjne, korzystające z niego usługi mogą zostać zakłócone.
"Nie można zapewnić rzetelnej obsługi płatności, jeśli nie kontroluje się całego stosu technologicznego, a przynajmniej jego dużej części" — powiedział.
Licencja bankowa daje Flutterwave większą kontrolę nad częścią tej infrastruktury, ale nie oznacza, że firma przestanie współpracować z bankami. Agboola powiedział, że Flutterwave będzie nadal współpracować z instytucjami finansowymi, jednocześnie decydując, które części swojej działalności musi kontrolować bezpośrednio. Celem jest ograniczenie zakłóceń i zaoferowanie klientom większej liczby usług finansowych na jednej platformie.
Agboola zilustrował plan przykładem firmy modowej działającej w Akrze lub Nairobi. Poza przyjmowaniem płatności taka firma musi płacić dostawcom, zarządzać gotówką, finansować działalność i przesyłać pieniądze przez granice — działania, które Flutterwave chce połączyć na jednej platformie. Firmy mogą już korzystać z usług spółki, by realizować niektóre płatności międzynarodowe, korzystać z produktów inwestycyjnych, a poprzez działalność bankową — z depozytów i kredytów.
Agboola wskazał także płatności chińskim dostawcom jako przykład tego, jak firma chce uprościć handel. Nigeryjskie firmy mogą płacić uprawnionym chińskim dostawcom w nairze za pośrednictwem infrastruktury Flutterwave, co ogranicza konieczność pozyskiwania dolarów do tych transakcji.
Firma stawia też na stablecoiny — tokeny cyfrowe zaprojektowane tak, by utrzymywać stosunkowo stabilną wartość, często poprzez powiązanie z walutą taką jak dolar amerykański. Ponieważ tokeny te poruszają się po wspólnych cyfrowych torach, transfery mogą być rozliczane bez przechodzenia przez łańcuchy banków korespondentów, które spowalniają klasyczne płatności transgraniczne. Agboola powiedział, że Flutterwave wdrożył funkcje stablecoinowe w swoich produktach biznesowych i konsumenckich, aby obsługiwać zgodne z przepisami transfery, opisując tę technologię jako ważną opcję dla firm, których dostawcy oczekują szybszych rozliczeń niż te oferowane przez tradycyjne międzynarodowe przelewy bankowe.
Zamiast rozwijać się niekontrolowanie, Flutterwave planuje tworzyć usługi wokół konkretnych branż i ich potrzeb. Agboola wymienił modę i e-commerce jako obszary, w których firma może budować bardziej wyspecjalizowane produkty finansowe, w tym usługi escrow pomagające chronić kupujących i sprzedających podczas transakcji. Ghana i Kenia, dodał, to również ważne rynki dla planów ekspansji poza płatności w stronę usług powiązanych z bankowością.
Kredyty przynoszą szanse i ryzyko
Wejście w obszar kredytowania mogłoby stworzyć dla Flutterwave dodatkowe źródło przychodów, ale Agboola opisał podejście stopniowe, a nie natychmiastowy skok do szerokiego kredytowania konsumenckiego.
Firma obecnie zapewnia płynność przedsiębiorstwom płatniczym, w tym poprzez zaliczkowanie środków, dzięki czemu wypłaty mogą być realizowane, zanim pieniądze wpłyną od drugiej strony. Planuje również oferować firmom i spółkom fintech finansowanie zabezpieczone oraz finansowanie kapitału obrotowego. Z czasem chce badać kredytowanie firm w sektorach takich jak produkcja, gdzie krótkoterminowe finansowanie mogłoby pomóc w zaspokajaniu potrzeb operacyjnych.
Flutterwave analizuje też dane transakcyjne, aby identyfikować niezaspokojony popyt na kredyt. Agboola przywołał dane płatnicze, z których wynika, że około 30% prób transakcji w określonym zestawie obserwacji nie powiodło się z powodu braku wystarczających środków. Według niego ten wzorzec może wskazywać na popyt na kredyty konsumenckie — pod warunkiem, że firma potrafi ocenić zdolność kredytową pożyczkobiorców.
Przyznał jednak, że przekucie tych obserwacji w produkty kredytowe wymaga starliwego oceny ryzyka i starannej weryfikacji. Nieudana płatność nie czyni z automatu kogoś odpowiedniego pożyczkobiorcy. To, jak firma zbuduje te zdolności oceny ryzyka, zdecyduje, czy jej ambicje kredytowe pozostaną zakotwiczone w kredytach dla firm, czy z czasem objęą także konsumentów.
Zaufanie będzie liczyć się tak samo jak technologia
Ekspansja rodzi też pytania o to, jak Flutterwave będzie chronić pieniądze klientów, przejmując więcej obowiązków bankowych. Zapytany, co firma zmieniła wewnętrznie, by zdobyć zaufanie do depozytów klientów, Agboola początkowo odpowiedział: "Nic". Następnie wyjaśnił, że Flutterwave od początku budował swoją infrastrukturę wokół zaufania, ale teraz mocniej pracuje nad komunikowaniem, czym się zajmuje, jak działają jego systemy i jak wspiera firmy.
To wyjaśnienie kładzie większy nacisk na przejrzystość w momencie, gdy Flutterwave wchodzi w usługi, w których klienci powierzają mu pieniądze, do których mogą potrzebować dostępu w każdej chwili.
Kolejny etap rozwoju firmy zależeć będzie nie tylko od tego, czy potrafi połączyć płatności, depozyty, kredyty i przelewy międzynarodowe, ale także od tego, czy potrafi zarządzać ryzykiem związanym z tymi usługami. Flutterwave chce być czymś więcej niż firmą, która przesyła pieniądze między firmami i ich klientami. Jej ambicją jest stać się częścią infrastruktury, na której te firmy polegają, by działać i rosnąć — a to, czy konsekwentnie dotrzyma tej obietnicy, zdecyduje, jak daleko zajdzie jej strategia bankowa.

