Fed podnosi stopy do 3,75%–4,00%, a dot plot sygnalizuje jeszcze jedną podwyżkę w tym roku
Najważniejsze informacje
- •Federalny Komitet Open Market głosował 12–0 za podniesieniem docelowego przedziału stopy funduszy federalnych o 25 punktów bazowych do 3,75%–4,00%, wskazując na podwyższoną inflację i postęp w kierunku celu 2%.
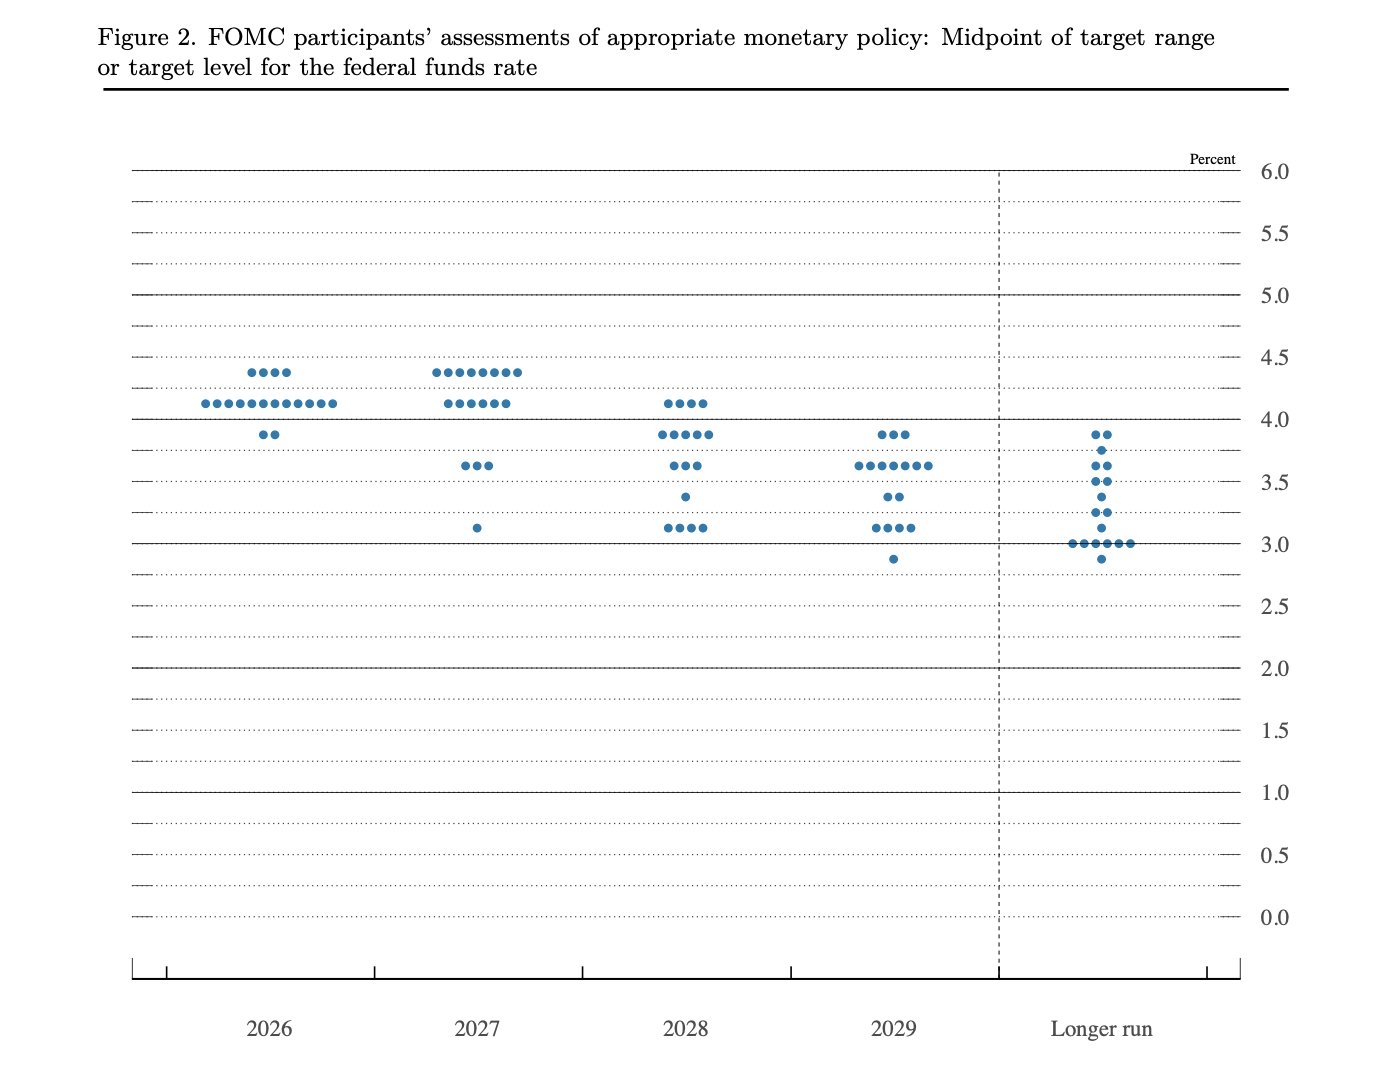
- •Summary of Economic Projections Fed podniosło medianę projekcji stopy na koniec 2026 r. z 3,8% do 4,1%, co wskazuje, że mediana urzędników oczekuje jeszcze jednej podwyżki o ćwierć punktu przed końcem roku.
- •Komunikat opisał solidną ekspansję gospodarczą, odporne wydatki, mocne inwestycje kapitałowe, silną produktywność i niewielkie zmiany bezrobocia, dając decydentom przestrzeń skupienia się na inflacji.
- •PPI w sierpniu wzrósł o 5,4% rok do roku, a główny CPI o 3,4%, podczas gdy implikowane prawdopodobieństwo podwyżki o ćwierć punktu wzrosło do 85% po publikacji CPI.
- •Utrzymujące się sformułowanie o obfitych rezerwach odzwierciedla stałe ramy wdrożeniowe Fed od 2019 r. i nie należy go czytać jako rekompensaty zaostrzenia ani nowego zastrzyku płynności.
Rezerwa Federalna podniosła 16 września swoją podstawową stopę procentową o 25 punktów bazowych, przesuwając docelowy przedział stopy funduszy federalnych z 3,50%–3,75% do 3,75%–4,00%. Federalny Komitet Open Market zatwierdził podwyżkę o ćwierć punktu procentowego głosowaniem 12–0, zgodnie z wrześniowym komunikatem Rezerwy Federalnej.
Bank centralny stwierdził, że inflacja pozostaje podwyższona i że podwyżka powinna wspierać szybszy powrót do celu inflacyjnego 2%. Jednogłoś wynik wskazuje, że decydenci byli zgodni co do potrzeby zaostrzenia polityki mimo utrzymującej się niepewności wokół outlooku gospodarczego. Sam komunikat nie zapowiadał kolejnej podwyżki ani nie określał harmonogramu dalszych działań. Tego dostarczyły natomiast oddzielne projekcje opublikowane razem z decyzją, które dają jaśniejsze wskazówki, gdzie urzędnicy obecnie oczekują stóp na koniec roku.
Dot plot podnosi projekcję stóp na 2026 r. do 4,1%
Mediana projekcji stopy funduszy federalnych na koniec 2026 r. wzrosła do 4,1% z 3,8% w czerwcu, zgodnie z Summary of Economic Projections Fed. Ponieważ projekcje publikowane są z dokładnością do jednego miejsca po przecinku, ruch z 3,8% do 4,1% oznacza wzrost oczekiwanej ścieżki polityki o około 25 punktów bazowych. Wskazuje to, że mediana urzędników przewiduje obecnie jeszcze jedną podwyżkę o ćwierć punktu przed końcem roku.
Obliczenia zaczynają się od punktu środkowego przedziału docelowego. Środek nowego przedziału 3,75%–4,00% wynosi 3,875%. Kolejna podwyżka o 25 punktów bazowych przesunęłaby przedział do 4,00%–4,25%, ze środkiem 4,125%. Po zaokrągleniu do jednego miejsca po przecinku daje to projekcję 4,1%.
Dot plotu nie należy traktować jako zaplanowanej decyzji. Każdy uczestnik przedkłada indywidualną prognozę opartą na ścieżce polityki, którą uważa za odpowiednią przy swoim outlooku gospodarczym. Fed opisuje tę ścieżkę jako „przyszłą ścieżkę polityki, którą każdy uczestnik uważa za najbardziej prawdopodobną” dla realizacji mandatu banku centralnego w zakresie zatrudnienia i stabilności cen.
Chociaż poszczególne punkty są prognozami, a nie zobowiązaniami, Summary of Economic Projections jest publikowane tylko cztery razy w roku, na posiedzeniach w marcu, czerwcu, wrześniu i grudniu. Grudzień jest zatem kolejnym zaplanowanym momentem, w którym urzędnicy mogą formalnie zrewidować medianę ścieżki przed końcem roku.
Uwaga przesuwa się teraz na konferencję prasową przewodniczącego Kevina Warsha, szukając wskazówek, co mogłoby uruchomić projekowaną drugą podwyżkę i jakie dowody mogłyby przekonać urzędników do pozostawienia stóp bez zmian.
Fedzi gospodarkę zdolną absorbować ostrzejszą politykę
Komitet nie opisał gospodarki jako słabej. Zgodnie z komunikatem aktywność w dalszym ciągu rośnie w solidnym tempie, wydatki krajowe pozostały odporne, a inwestycje kapitałowe są mocne. Wzrost produktywności również opisano jako silny.
Warunki na rynku pracy nie dawały wyraźnego powodu do opóźnienia podwyżki. Przyrosty zatrudnienia nadążały za wzrostem siły roboczej, a stopa bezrobocia zmieniła się niewiele, jak stwierdził Fed.
Ta ocena pomaga wyjaśnić jednogłośną decyzję. Podnoszenie kosztów kredytu staje się trudniejsze, gdy zatrudnienie lub wydatki gwałtownie się kurczą, ponieważ ostrzejsze warunki mogą pogłębić spowolnienie. Opis Fed sugeruje raczej, że popyt i zatrudnienie pozostają wystarczająco mocne, aby decydenci mogli skoncentrować się na inflacji.
Komunikat przyznał, że niepewność jest podwyższona, częściowo z powodu wydarzeń geopolitycznych. Mimo to komitet nie uznał tej niepewności za wystarczający powód do odroczenia podwyżki.
Obfite rezerwy nie anulują podwyżki stóp
Oprócz decyzji o stopach Fed oświadczył, że będzie nadal utrzymywał obfite rezerwy w systemie bankowym. To sformułowanie opisuje, jak bank centralny wdraża politykę monetarną; nie jest to odrębna decyzja o złagodzeniu warunków finansowych.
Ramy obfitych rezerw dają bankom wystarczające saldo rezerw, aby krótkoterminowe stopy procentowe pozostawały pod kontrolą Fed bez konieczności konkurencji instytucji o scarce rezerwy. Nie odwraca to podwyżki docelowego przedziału stopy funduszy federalnych ani nie ogłasza nowego programu zakupu aktywów. Komitet identyfikuje obfite rezerwy jako zamierzone ramy wdrożeniowe od 2019 r., więc to sformułowanie odzwiercied stałą procedurę, a nie zmianę kursu.
Dla rynków kryptowalut wyższa stopa polityki pozostaje najbardziej istotną zmianą. Sformułowanie o rezerwach dotyczy bieżącej działalności systemu bankowego, a nie nowego zastrzyku spekulacyjnej płynności i nie należy go czytać jako rekompensaty zaostrzenia.
PPI i CPI już przesunęły oczekiwania w stronę podwyżki
Fed działał po dwóch raportach o inflacji, które wspierały ostrzejszą politykę, nie przynosząc większego zaskoczenia względem prognoz.
PPI mierzy ceny otrzymywane przez krajowych producentów za ich produkcję, o jeden etap wcześniej w łańcuchu dostaw niż CPI. Ceny producentów w sierpniu wzrosły o 0,4% wobec lipca i o 5,4% rok do roku. Wynik miesięczny był zgodny z oczekiwaniami, przy czym energia odpowiadała za większość presji na ceny dóbr. Usługi wzrosły o mniejsze 0,1%, co zapobiegło ukazaniu przez liczbę główną jednolitego przyspieszenia w całej gospodarce. Analiza Coindoo sierpniowego raportu PPI wykazała, że wzrost napędzany energią wzmocnił argument za ostrożnością, ale pozostawił inflację konsumpcyjną jako jaśniejszy sygnał polityczny.
Główny CPI wzrósł następnie o 0,4% w sierpniu i o 3,4% rok do roku, zgodnie z prognozami. Roczna inflacja bazowa spłynęła z 2,5% do 2,4%, ale miesięczny odczyt bazowy sięgnął 0,3%, powyżej szacunku 0,2%.
Implikowane prawdopodobieństwo podwyżki o ćwierć punktu wzrosło do 85% po publikacji CPI. Jak wyjaśniała analiza Coindoo reakcji rynku po CPI, inwestorzy uznali raport za wystarczająco mocny, aby uzasadnić jedną podwyżkę, nie rozstrzygając, czy nastąpi kolejna. Nowy dot plot umieszcza teraz tę drugą podwyżkę w medianie projekcji polityki.
Scenariusz bazowy JPMorgan obejmował podwyż, ale nie wyższą ścieżkę
Przed decyzją JPMorgan wskazał podwyżkę o 25 punktów bazowych bez wyraźnych wskazań forward jako swój scenariusz konsensusowy. Bank oszacował, że S&P 500 mógłby zyskać od 0,25% do 0,75%, gdyby Fed dostarczył oczekiwanego ruchu, nie zobowiązując się do znacznie wyższej ścieżki stóp.
Podwyżka odpowiadała oczekiwanemu rozmiarowi, ale nowy dot plot czyni cały pakiet bardziej jastrzębim niż samodzielna podwyżka bez wskazań. Wyjaśnienia Warsha pokażą, jak mocno urzędnicy skłaniają się ku projekowanej drugiej podwyżce.
JPMorgan rozważył też, co by było, gdyby Fed argumentował, że neutralna stopa procentowa, często nazywana R-star, jest wyższa niż wcześniej zakładano. Wyższa stopa neutralna oznaczałaby, że nowy przedział 3,75%–4,00% jest mniej restrykcyjny, niż sądzili inwestorzy. Bank oszacował, że taka interpretacja mogłaby obniżyć S&P 500 o od 0,25% do 1%.
Jego najbardziej negatywny scenariusz zakładał wypowiedź Warsha, że stopy muszą stać się istotnie wyższe, co JPMorgan wiązał z potencjalnym spadkiem akcji o 1%–2%. Te projekcje dotyczą S&P 500, a nie kryptowalut. Pozostają istotne dla krypto poprzez wpływ oczekiwań stóp na rentowności obligacji skarbowych, dolara i popyt na ryzyko. Pełną analizę opisał Investing.com.
Na co powinni zwracać uwagę traderzy krypto po podwyżce
Po decyzji i wpisanie drugiego ruchu w dot plot, traderzy krypto mają konkretny zestaw wskaźników do obserwacji:
- Rentowność dwuletnich obligacji skarbowych: Gwałtowny wzrost wskazywałby, że rynki przypisują większe prawdopodobieństwo projekowanej drugiej podwyżce.
- Rentowność dziesięcioletnich obligacji skarbowych: Wzrost mógłby odzwierciedlać silniejsze oczekiwania inflacyjne lub wyższą oczekiwaną stopę neutralną.
Indeks dolara amerykańskiego: Silniejszy dolar stworzyłby trudniejsze środowisko dla aktywów ryzykownych wycenianych w dolarach. - Wyceny stóp na październik i grudzień: Kontrakty terminowe na stopę funduszy federalnych pokażą, które posiedzenie traderzy uważają za bardziej prawdopodobny moment kolejnej podwyżki.
- Popyt spot i pozycje na instrumentach pochodnych: Ruchy wsparte wolumenem spot mają na ogół większą wagę niż te napędzane głównie likwidacjami lub lewarowanymi kontraktami futures.
Te wskaźniki należy rozpatrywać łącznie. Jeśli krótkoterminowe rentowności rosną, a futures przypisują większe szanse kolejnej podwyżce, rynki traktują projekcję 4,1% jako prawdopodobną ścieżkę polityki. Jeśli te miary pozostają stabilne, traderzy mogą uznawać ją za uzależnioną od braku poprawy inflacji.
Ciężar dowodów przesuwa się teraz na nadchodzące dane o inflacji
Nowa projekcja zmienia pytanie przed rynkami. Zamiast pytać, czy kolejna podwyżka jest możliwa, traderzy muszą teraz ocenić, co mogłoby powstrzymać Fed od dostarczenia dodatkowej podwyżki o ćwierć punktu już wpisanej w medianę ścieżki. W praktyce ciężar dowodów spoczywa na nadchodzących danych o inflacji i aktywności.
Słabsza inflacja i słabszy popyt mogłyby zmniejszyć potrzebę kolejnego ruchu. Utrzymująca się presja cenowa, szczególnie jeśli rozprzestrzeni się poza energię, wzmocniłaby argumenty za podniesieniem przedziału do 4,00%–4,25% przed końcem roku.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Projekcje Rezerwy Federalnej są warunkowe i nie gwarantują kolejnej podwyżki stóp.

