Dlaczego Fed często odczytuje inflację powoli, z opóźnieniem… i błędnie
Najważniejsze informacje
- •Lipcowy wskaźnik cen konsumpcyjnych wzrósł o 3,4% rok do roku, nieco mniej niż 3,5% w czerwcu, ale wciąż powyżej celu Rezerwy Federalnej wynoszącego 2%.
- •Zannualizowana trzymiesięczna stopa CPI od maja wyniosła zaledwie 0,49%, a nowcasting inflacji Fed Cleveland w ujęciu zannualizowanym kwartalnym stoi na 1,05% — znacznie poniżej wartości nagłówkowej.
- •Trzech prezesów regionalnych banków Fed — Beth Hammack, Neel Kashkari i Lorie Logan — zgłosiło głosy rozbieżne na ostatnim posiedzeniu FOMC i zagłosowało za natychmiastową podwyżką stóp procentowych.
- •Ekonomiści, w tym Paul Krugman, Jason Furman oraz byli urzędnicy Fed, poparli krótsze, 3–6-miesięczne okna uśredniania jako lepsze wskaźniki trendu inflacyjnego niż zmiany 12-miesięczne.
- •Przewodniczący Fed Kevin Warsh powołał zespoły zadaniowe, które mają ponownie ocenić, w jaki sposób Fed rozumie czynniki inflacji, oraz poprawić aktualność sygnałów gospodarczych wykorzystywanych w decyzjach politycznych.
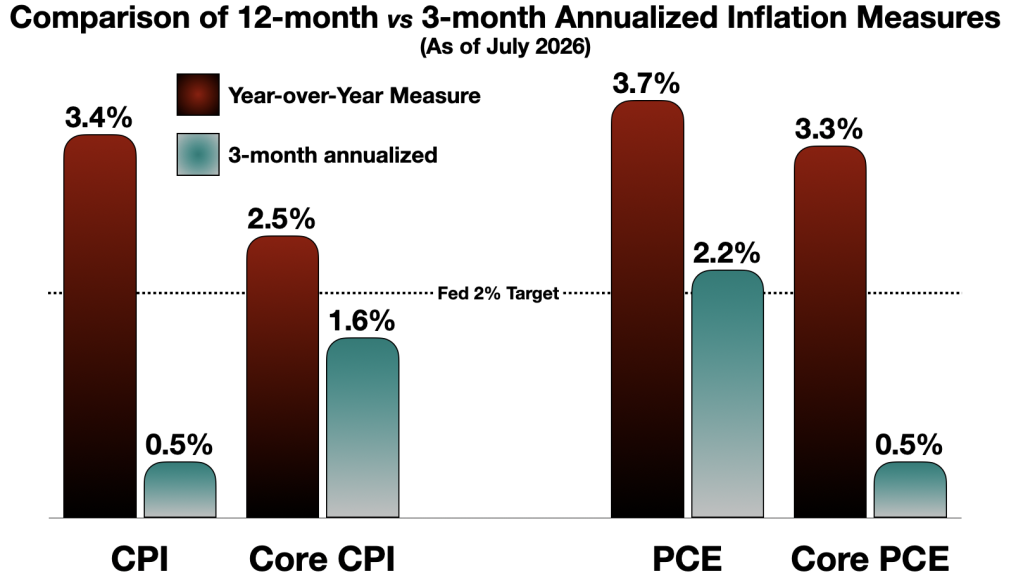
Rezerwę Federalną często opisuje się jako instytucję prowadzącą gospodarkę, patrząc w lusterko wsteczne — kształtującą politykę pieniężną na podstawie tego, gdzie gospodarka była, a nie gdzie znajduje się dziś ani dokąd zmierza. Wyjaśnienie jest proste: Fed mocno opiera się na wskaźnikach podsumowujących poprzednie 12 miesięcy, a te miary mogą reagować powoli na gwałtowną zmianę bieżącego tempa inflacji. Stawka jest wysoka, bo podwójny mandat nadany Fedowi przez Kongres zobowiązuje go zarówno do stabilności cen, jak i maksymalnego zatrudnienia — a błędne odczytanie inflacji może zaszkodzić obu celom.
Weźmy wskaźnik cen konsumpcyjnych (CPI), który ma mierzyć „inflację”, śledząc zmiany cen towarów i usług konsumpcyjnych. CPI jest comiesięcznie opracowywany przez Bureau of Labor Statistics na podstawie cen koszyka towarów i usług, a jego wartość nagłówkowa niemal zawsze podawana jest jako zmiana w ujęciu 12-miesięcznym. Lipcowy CPI wyniósł 3,4%, nieco poniżej czerwcowych 3,5% — i wciąż daleko powyżej celu politycznego Fed wynoszącego 2%.
Na pierwszy rzut oka inflacja nadal wygląda na poważny problem i niektórzy urzędnicy Fed są głęboko zaniepokojeni. Na ostatnim posiedzeniu Federalnego Komitetu Otwartego Rynku trzech prezesów regionalnych banków Fed zagłosowało za natychmiastową podwyżką stóp procentowych. Takie głosy rozbieżne są na FOMC stosunkowo rzadkie — dwunastu głosujących członków (zarząd, prezes Fed Nowy Jork i rotacyjni prezesi banków regionalnych) zazwyczaj wspiera przewodniczącego. „Im dłużej utrzymuje się wysoka inflacja, tym trudniejsze i kosztowniejsze może być jej obniżenie”, powiedziała Beth Hammack z Cleveland, dodając, że „naciski cenowe szerzą się, zamiast słabnąć, a konsumenci wyrażają rozpacz z powodu trwale wyższych cen”.
Neel Kashkari z Minneapolis wskazał na ryzyko, że „wysoka inflacja może się zakorzenić”, i prognozował wiele podwyżek stóp. Lorie Logan z Dallas była podobnie pesymistyczna.
Większość obserwatorów Fed spodziewa się natomiast wkrótce istotnego zaostrzenia polityki pieniężnej. Przewodniczący Warsh mówił o konieczności kontynuowania walki z wysoką inflacją i zobowiązał się, że Fed dotrzyma celu 2%.
Problem tkwi w samych liczbach. Odczyt CPI na poziomie 3,4% to porównanie rok do roku (YoY), pokazujące, o ile ceny wzrosły w ciągu ostatnich 12 miesięcy. Trend ostatnich trzech miesięcy opowiada inną, bardziej aktualną historię: trzymiesięczna średnia CPI od maja, zannualizowana, wynosi zaledwie 0,49%.
Wskaźnik cen producentów (PPI), również opublikowany w tym tygodniu, wzrósł o 4,7% — co na pierwszy rzut oka alarmuje, bo ceny producentów przenoszą się na ceny konsumpcyjne, choć skala tego przenoszenia różni się znacząco między branżami. Jednak w ujęciu miesięcznym PPI szybko spada od kwietnia i był ujemny zarówno w czerwcu, jak i w lipcu, co daje trzymiesięczną stopę zannualizowaną na poziomie 1,6%.
Oczekiwania inflacyjne również wyraźnie ochłodziły się od maja — zarówno według miar rynkowych (5-letnia prognoza inflacji break-even, wyliczana z różnicy rentowności między 5-letnim skarbowym papierom nominalnym a porównywalnym 5-letnim TIPS), jak i według rocznego modelu oczekiwań inflacyjnych Fed Cleveland. Obie wskazują oczekiwaną inflację w okolicach 2,3%, znacznie poniżej wartości nagłówkowej CPI. Oczekiwania mają znaczenie dla decydentów, ponieważ utrzymujące się powyżej celu mogą przenikać do kształtowania płac i cen, utrudniając wyplenienie inflacji.
Kierunek cen może odwracać się szybciej, niż CPI rok do roku jest w stanie wykryć. Według niektórych krótkookresowych miar „inflacja” mogła już osiągnąć cel 2%. Traderzy wydają się tego samego zdania: S&P 500 ustanowił nowy rekord wszech czasów dzień po publikacji CPI, a jako motyw wskazywano „łagodne dane inflacyjne”. Konsensus rynkowy co do możliwej podwyżki stóp we wrześniu odwrócił się z 80% „tak” w zeszłym miesiącu do około 67% „nie” obecnie. Nawet The Wall Street Journal przywitał powrót „dez inflacji”.
Czy to jedynie statystyczna iluzja? Wcale nie. Teza, że zannualizowana kwartalna (AQ) miara inflacji może być lepsza od miary rok do roku, jest głównym nurtem wśród ekonomistów i decydentów. Laureat Nagrody Nobla Paul Krugman ją poparł: „W przeszłości oglądanie zmian z ostatniego roku mogło mieć sens, ale w gospodarce przechodzącej tak duże wstrząsy, jak ostatnio, to po prostu zbyt długi dystans… wielu ekonomistów koncentruje się teraz na zmianach trzech- lub sześciomiesięcznych”.
Podobnie Jason Furman, który kierował Radą Doradców Ekonomicznych prezydenta Obamy, napisał: „nagłówkowy CPI, czyli 12-miesięczna zmiana całego indeksu, przyciąga najwięcej uwagi publicznej… ale żeby zrozumieć trend inflacyjny, lepiej skupić się na krótszym oknie (3–6 miesięcy)”. Były przewodniczący Fed Jerome Powell i wiceprzewodnicząca Lael Brainard często powoływali się na dane inflacyjne oparte na krótszych okresach uśredniania. Fed Cleveland publikuje „nowcasting inflacji”, którego wersja AQ indeksu CPI wynosi obecnie 1,05%. Wielu akademicko zorientowanych ekonomistów z renomowanych ośrodków badawczych lub samych struktur Fed poparło krótsze okna uśredniania. Jak napisał jeden z ekonomistów Fed: „Inflacja jest zwykle mierzona w ujęciu ostatniego roku — to z natury powolna i patrząca wstecz miara”. (Oświadczenie Fed Cleveland dotyczące głosowania na lipcowym posiedzeniu FOMC)
Szkody dla polityki pieniężnej są dwojakie. Silne poleganie na danych patrzących wstecz przesłania najważniejsze momenty trendu — momenty, w których rzeczy się zmieniają. A skupienie na przeszłości pogłębia opóźnienie w reagowaniu na te zmiany, z potencjalnie poważnymi konsekwencjami makroekonomicznymi.
Rozważmy skok inflacji z lat 2021–2023. Przychylna interpretacja głosi, że choć Fed reagował powoli, podwyżki stóp rozpoczęte w połowie 2022 roku skutecznie obniżyły inflację.
Te same dane podstawowe, spojrzone przez pryzmat zannualizowanego ujęcia trzymiesięcznego, dają zupełnie inny obraz. Trend inflacyjny zmienił się gwałtownie i dramatycznie w połowie 2022 roku, spadając z 10,1% do 1,9% w ciągu jednego kwartału — zmiana strukturalna. Trzymiesięczna seria zannualizowana ukazuje ostrą zmianę krótkookresowego tempa inflacji, podczas gdy standardowy CPI najpierw zaniżał, a potem zawyżał tę krótkookresową miarę.
Polityka pieniężna, innymi słowy, była najwyraźniej powolna, spóźniona — a zatem być może błędna. Gdy Fed zaczął podnosić stopy, inflacyjny skok już wygasał. Pożar był ugaszony, zanim strażacy otworzyli hydrant.
Można byłoby zauważyć, że zaostrzenie polityki z końca 2022 i początku 2023 roku zapobiegło odrodzeniu się inflacji. Ale tak to nie działa. Milton Friedman słynnie stwierdził, że polityka pieniężna podlega „długiemu i zmiennemu opóźnieniu” między przyczyną a skutkiem, działaniem a rezultatem — szacowanemu umownie na 9 do 24 miesięcy. Urzędnicy Fed w ostatnich latach szeroko poparli ten pogląd. Na konferencji prasowej w listopadzie 2022 roku przewodniczący Powell użył słowa „opóźnienia” 17 razy, sygnalizując, że w jego przekonaniu efekt polityki wciąż wisiał w powietrzu.
A jak bardzo wisiał? Epizod inflacyjny rozpoczął się w 2020/2021. Podwyżki stóp ruszyły w marcu 2022 roku. Polityka mogła zacząć oddziaływać na gospodarkę dopiero pod koniec 2023 lub w 2024 roku — lata po rozpoczęciu kryzysu inflacyjnego i po tym, jak inflacja już istotnie spadła.
W niedopatrzeniu tej lekcji tkwi obecne niebezpieczeństwo. Fed jest dziś w nastroju zaostrzania, a jednak zannualizowany trzymiesięczny CPI sugeruje, że krótkookresowe tempo inflacji może być niższe, niż wskazuje wartość nagłówkowa rok do roku. Odłóższy na bok sam CPI — czy naprawdę istnieje teraz argument za „ograniczaniem aktywności gospodarczej”, jak proponuje prezes Hammack? Rynek pracy osłabł: lipcowy odczyt zatrudnienia był ujemny, a czerwiec i maj skorygowano w dół niemal o połowę. Participacja w rynku spada. Stopy hipoteczne rosną, a sprzedaż mieszkań spada. Rentowności obligacji są na najwyższych poziomach od dziesięcioleci. Wydatki detaliczne spadły w lipcu po raz pierwszy od dziewięciu miesięcy. Trwają wojny, niepewność geopolityczna jest podwyższona, a cła są w chaosie, tworząc niepewność dla firm i konsumentów. Indeksy niepewności gospodarczej są na poziomach ostatnio widzianych podczas pandemii. Czy to naprawdę właściwy moment na hamowanie, w reakcji na ewidentnie wadliwą miarę inflacji?
Ukryty jastrzębi charakter Fed może być ponownie rozjazdony z realną gospodarką. Kevin Warsh powołał szereg zespołów zadaniowych, mających m.in. ponownie ocenić, „jak Rezerwa Federalna rozumie i reaguje na czynniki inflacji” oraz „poprawić jakość i aktualność realnych sygnałów gospodarczych, które informują decyzje polityczne Fed”. Ta zasługująca na pochwałę inicjatywa może rozwiązać poruszone tu problemy, ale zajmie to czas. W międzyczasie Fed powinien zwracać większą uwagę na krótkoterminowe trendy sugerujące, że istotna „zmiana reżimu inflacyjnego” może już zachodzić.
„Wczorajsze wiadomości mają to do siebie, że są mylone z tym, co dzieje się właśnie teraz”, powiedział Warsh w swoim przemówieniu keynote na sympozjum ekonomicznym w Jackson Hole. „Wyzwaniem jest rozróżnienie tego. Innymi słowy, musimy przesłuchać rzeczywistość, aby upewnić się, że nie budujemy polityki nastawionej na przyszłość na podstawie nieaktualnych lub błędnych danych”.
Opinie wyrażone w komentarzach na Fortune.com są wyłącznie poglądami ich autorów i nie muszą odzwierciedlać opinii i przekonań Fortune.
Materiał pierwotnie ukazał się w serwisie Fortune.com

