Mohamed El-Erian: potok obligacji hiperiskalerów konkuruje z amerykańskimi obligacjami skarbowymi — i podnosi stopy procentowe
Najważniejsze informacje
- •El-Erian przypisuje wzrost stóp procentowych fundamentalnej nierównowadze między podażą a popytem na obligacjach, a nie inflacji czy wiarygodności Fed.
- •Pięć hiperiskalerów — Alphabet, Amazon, Meta, Microsoft i Oracle — wyemitowało w tym roku obligacje o wartości 132 miliardów dolarów, wobec około 35 miliardów dolarów rocznie w latach 2020–2024.
- •Tradycyjni wiarygodni nabywcy amerykańskiego długu są pod presją: Chiny z powodów geopolitycznych są mniej skłonne do zakupów, a Japonia i kraje Zatoki Perskiej zmagają się z problemami wewnętrznymi.
- •Norweski fundusz majątku suwerennego zaproponował obniżenie alokacji w długu rządowym z 70% do 50% portfela, w tym redukcję aktywów w amerykańskich obligacjach skarbowych o około 80 miliardów dolarów.
- •Oczekuje się, że wzrost rentowności obligacji podniesie koszty dla konsumentów — stopy hipoteczne podążają za dziesięcioletnimi obligacjami skarbowymi, a średnia rata kredytu samochodowego w lipcu wynosiła 770 dolarów miesięcznie.
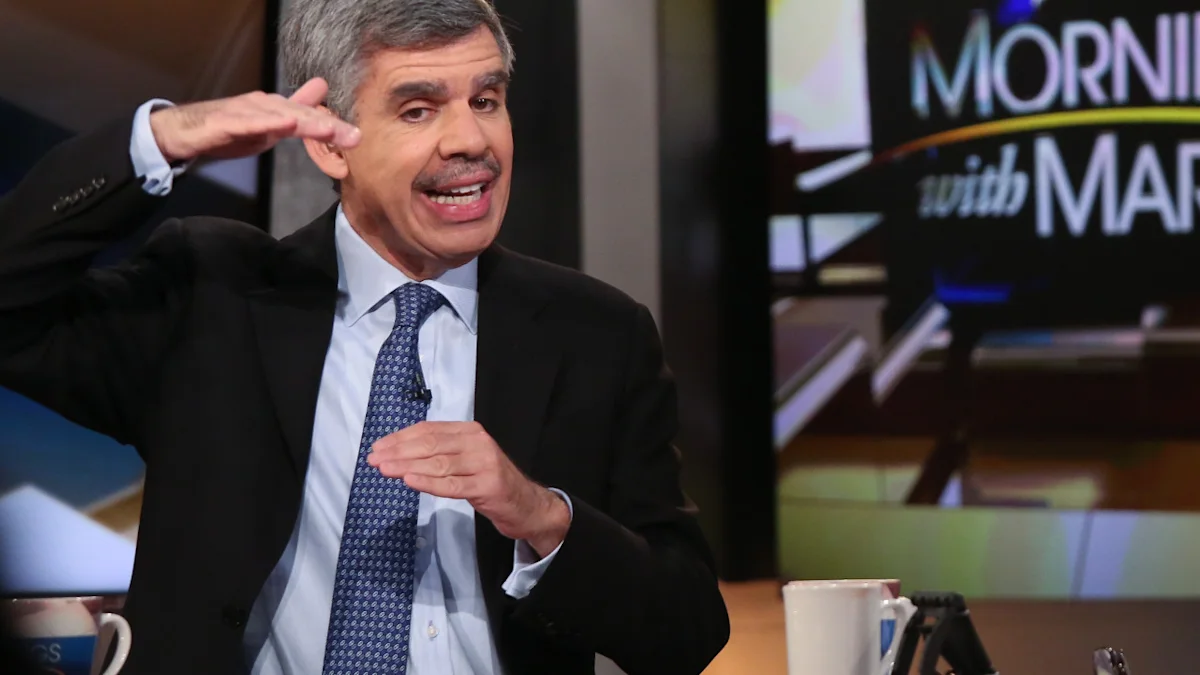
Znany ekonomista Mohamed El-Erian twierdzi, że hiperiskalerzy i rządy państw emitują potok obligacji, aby utrzymać swoje szybkie tempo wydatków, podczas gdy grono wiarygodnych nabywców się kurczy. Ta prosta nierównowaga — jak argumentuje — powoduje wzrost rentowności obligacji.
„Jeśli spojrzeć na skalę emisji dokonywanej przez rządy, hiperiskalerów i firmy, znacznie przewyższa ona to, czego można spodziewać się po wiarygodnych nabywcach — i dlatego istnieje presja na wzrost stóp procentowych” — powiedział El-Erian w wywiadzie dla CNBC w piątek. „Ma to znacznie więcej wspólnego z fundamentalną nierównowagą niż z inflacją, wiarygodnością Fed ani innymi dotychczas wskazywanymi przyczynami”.
Dodał: „To prosta kwestia podaży i popytu, mamy do czynienia z ogromnym wzrostem emisji ze strony rządów i hiperiskalerów”.
Giganci technologiczni finansują rozbudowę AI pożyczkami
Najnowszy etap rozbudowy infrastruktury AI jest finansowany spiralą pożyczek zaciąganych przez gigantów technologicznych, a nie wykorzystaniem ich przepływów pieniężnych. Według firmy zarządzającej inwestycjami Vanguard pięć tzw. hiperiskalerów — Alphabet, Amazon, Meta, Microsoft i Oracle — wyemitowało w tym roku obligacje o wartości 132 miliardów dolarów, aby utrzymać szybkie tempo rozbudowy AI. Dla porównania, w latach 2020–2024 te pięć firm emitowało rocznie około 35 miliardów dolarów długu.
To niemal czterokrotne zwiększenie emisji korporacyjnych ma znaczenie dla całego rynku, ponieważ wysokiej jakości obligacje korporacyjne i skarbowe konkurują o wielu tych samych inwestorów instytucjonalnych. Gdy duże wolumeny nowego długu korporacyjnego pojawiają się obok intensywnego zadłużania się rządów, inwestorzy mogą żądać wyższych rentowności w całym segmencie, a wyższe koszty finansowania firm mogą z kolei wpływać na to, jak zrównoważone jawi się kredytodawcom i akcjonariuszom szaleństwo wydatków na AI.
„Wiarygodni nabywcy” amerykańskich obligacji skarbowych są pod presją
To, co napędza obecną wyprzedaż obligacji, jest proste: inwestorzy żądają wyższego zwrotu z góry w zamian za utrzymywanie długu rządu amerykańskiego. Inwestorzy są coraz bardziej zaniepokojeni skutkami prowadzonej przez USA wojny z Iranem, która wywołała kolejną falę inflacji, szczególnie cen paliw. Obawiają się również szybkiego tempa rozwoju AI oraz tego, czy oszałamiający poziom wydatków przyniesie odpowiednie zyski.
„Moim zdaniem dzieje się to, że wiarygodni nabywcy i posiadacze amerykańskich obligacji skarbowych są pod presją” — powiedział El-Erian w rozmowie z CNBC. „Chiny, ze względów geopolitycznych, nie są już tak skłonne. Japonia i kraje Zatoki Perskiej mają problemy wewnętrzne”.
Uwagę Wall Street przyciąga także Norwegia. W piątek Norges Bank Investment Management — organ zarządzający największym na świecie funduszem majątku suwerennego — wysłał list do norweskiego Ministerstwa Finansów z propozycją obniżenia udziału długu rządowego w portfelu z obecnych 70% do 50%. Według agencji Reuters NBIM zamierza zmniejszyć swoje aktywa w amerykańskich obligacjach skarbowych o około 80 miliardów dolarów.
Apetyt banków centralnych i innych nabywców niewrażliwych na cenę na amerykańskie obligacje skarbowe rzeczywiście maleje, a kolejni w kolejce do zakupu domagają się wyższych stóp.
„Obligacje skarbowe muszą być coraz częściej absorbowane przez nabywców wrażliwych na cenę, takich jak gospodarstwa domowe i fundusze inwestycyjne, którzy reagują na trwającą fiskalną nieodpowiedzialność i presję inflacyjną, żądając coraz wyższych stóp procentowych za utrzymywanie długoterminowego długu” — napisali Benn Steil i Yuma Schuster z Council on Foreign Relations we wpisie na blogu.
Ta dynamika wykracza poza stoły obligacyjne. Kwestia tego, kto będzie absorbował coraz większe wolumeny amerykańskiego długu, stała się powracającym motywem debat o polityce fiskalnej USA, ponieważ deficyty federalne stale powiększają zasób długu, który Departament Skarbu musi co roku refinansować i wymieniać na nowy.
Jak niepokoje na rynku obligacji wpływają na konsumentów
Niestabilność na rynku obligacji może również podnosić codzienne koszty życia w USA. Zaczyna się od rynku mieszkaniowego, ponieważ stopy kredytów hipotecznych zazwyczaj podążają za rentownością dziesięcioletnich obligacji skarbowych. Zakup nowego domu w USA jest już drogi i poza zasięgiem wielu Amerykanów ze względu na niewielką podaż na rynku.
Kredyty samochodowe również zależą od rentowności obligacji, szczególnie pięcioletnich obligacji skarbowych. Według firmy Experian średnia rata za samochód w lipcu wynosiła 770 dolarów miesięcznie. Dla części kupujących oznacza to konieczność zaciągnięcia dłuższego kredytu, aby łatwiej udźwignąć miesięczne raty.
W przyszłości obserwatorzy rynku obligacji będą śledzić tempo kolejnych emisji hiperiskalerów, wynik norweskiej propozycji oraz popyt na nadchodzących aukcjach obligacji skarbowych, aby ocenić, czy opisywana przez El-Eriana nierównowaga między podażą a popytem słabnie, czy się pogłębia.
Ten artykuł ukazał się pierwotnie w serwisie Moneywise. Ma on charakter wyłącznie informacyjny i nie stanowi porady. Udostępniany jest bez jakiejkolwiek gwarancji.

