ECB: Płatności cyfrowym euro offline pozostaną prywatne, a banki będą monitorować transakcje online
Najważniejsze informacje
- •Płatności cyfrowym euro offline będą przechowywać zapisy transakcji na urządzeniach użytkowników i nie będą bezpośrednio łączone z tożsamościami przez Eurosystem.
- •Płatności online cyfrowym euro będą dostępne dla pośredników finansowych, co według EBC jest potrzebne do zgodności z przepisami AML.
- •Dane ankietowe EBC pokazują, że użycie gotówki w punktach sprzedaży w strefie euro spada od 2019 roku, a płatności kartą i mobilne rosną.
- •EBC planuje limity posiadania oraz 24-godzinny wymóg opróżniania środków przez handlowców; bank podał, że bez takich limitów z banków mogłoby odpłynąć nawet €700 billion.
- •Parlament Europejski i Rada przygotowują głosowanie nad ramami prawnymi, a emisja może rozpocząć się dopiero po przyjęciu przepisów.
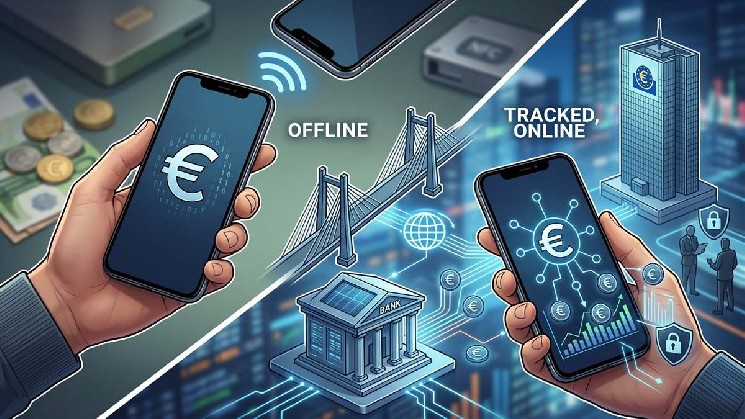
Europejski Bank Centralny (EBC) potwierdził, że płatności cyfrowym euro realizowane offline będą oferować prywatność zbliżoną do gotówki, natomiast transakcje online pozostaną pod bezpośrednim nadzorem instytucji bankowych komercyjnych.
Oświadczenie przedstawił Piero Cipollone, członek Zarządu EBC, którego wypowiedzi nakreśliły dwupoziomowy model prywatności: silna poufność jest ograniczona do kanału offline, podczas gdy kanał połączony — gdzie koncentruje się większość współczesnej aktywności handlowej — pozostaje widoczny dla pośredników finansowych.
Projekt pojawia się w momencie, gdy EBC mierzy się z rynkiem płatności, który według własnych danych ankietowych odchodzi od gotówki: badania banku centralnego wskazują, że udział transakcji w punkcie sprzedaży w strefie euro opłacanych gotówką systematycznie spada od 2019 roku, podczas gdy płatności kartą i mobilne — często przetwarzane przez pozaeuropejskie sieci, takie jak Visa i Mastercard — rosną. Europejscy urzędnicy przedstawiają cyfrowe euro częściowo jako kwestię autonomii płatniczej, oferując blokowi publiczną alternatywę wobec prywatnych, zdominowanych przez podmioty zagraniczne kanałów płatniczych.
Prywatność offline, widoczność online
W trybie offline zapisy transakcji pozostaną ograniczone do urządzeń użytkowników, a Eurosystem nie będzie bezpośrednio łączył tych płatności z tożsamościami. Jednak warunkując prywatność wyłącznie od ustawień offline, bank centralny sprowadza poufność do marginalnego zastosowania w coraz bardziej cyfrowej gospodarce. Stoi to w kontraście do fizycznej gotówki, która z definicji nie pozostawia śladu transakcyjnego w żadnym środowisku.
W kanale połączonym pośrednicy finansowi będą mieli pełny dostęp do danych transakcyjnych, w ramach uzasadnienia zgodnością regulacyjną z przepisami dotyczącymi przeciwdziałania praniu pieniędzy (AML). Choć EBC odwołuje się do dowodów zerowej wiedzy w środowiskach online, aby ograniczyć ekspozycję danych wobec banku centralnego emitenta, utrzymywany dostęp przyznany bankom komercyjnym sprawia, że codzienne transakcje pozostają w obszarze monitoringu instytucjonalnego — architektura ta podporządkowuje prawa do prywatności jednostki scentralizowanemu nadzorowi.
CBDC a kryptowaluty
Ramy te potwierdzają zasadniczo odmienny charakter cyfrowych walut banku centralnego (CBDC) w porównaniu z kryptowalutami, takimi jak Bitcoin. Podczas gdy Bitcoin został stworzony, by wzmacniać jednostki poprzez suwerenność finansową i decentralizację, cyfrowe euro działa jako instrument kierowany przez państwo, służący scentralizowanej kontroli i nadzorowi finansowemu, podtrzymując pośrednictwo finansowe.
EBC nie jest osamotniony w tym kierunku: dziesiątki banków centralnych rozwijają lub testują detaliczne CBDC — od pilotaży e-CNY w Chinach po wdrożone systemy, takie jak Sand Dollar na Bahamach i eNaira w Nigerii — wszystkie są instrumentami emitowanymi przez państwo, działającymi na centralnie zarządzanej infrastrukturze, a nie na sieciach bez zezwoleń.
Projekt techniczny i ryzyko po stronie użytkownika
Projekt techniczny uwzględnia bezpieczne elementy sprzętowe w telefonach komórkowych, aby ograniczyć zjawisko podwójnego wydawania w operacjach offline, przenosząc całe ryzyko fizycznej utraty lub uszkodzenia urządzenia bezpośrednio na użytkownika. Ponieważ salda offline istnieją wyłącznie na telefonie, utrata lub uszkodzenie urządzenia naraża te środki na ryzyko.
W przeciwieństwie do wolnego rynku kryptoaktywów, gdzie technologia blockchain sprzyja interoperacyjności bez zezwoleń, cyfrowe euro wprowadza środki ograniczające, zaprojektowane w celu ochrony tradycyjnego systemu bankowego.
Limity posiadania i zasady opróżniania środków przez handlowców
Symulacje przeprowadzone przez sam EBC przyznają, że bez limitów posiadania nawet €700 billion depozytów mogłoby odpłynąć z instytucji komercyjnych. W konsekwencji ramy regulacyjne wprowadzą ścisłe limity indywidualnych posiadanych środków oraz nakażą, aby handlowcy opróżniali swoje środki w ciągu 24 godzin, bezpośrednio ograniczając swobodę obywateli do oszczędzania i zarządzania własnym kapitałem.
Kolejny krok legislacyjny
Wobec globalnych ostrzeżeń dotyczących ryzyka masowej inwigilacji, wpisanego w cyfrowe waluty banków centralnych, Parlament Europejski i Rada Unii Europejskiej przygotowują się do głosowania nad ramami prawnymi cyfrowego euro — krokiem, który sformalizuje rozszerzenie nadzoru państwowego nad europejskimi systemami płatności cyfrowych. Propozycja legislacyjna została przedstawiona przez Komisję Europejską w June 2023, a EBC — który wszedł w formalną fazę przygotowawczą projektu w November 2023 — stwierdził, że emisja może ruszyć dopiero po przyjęciu tych przepisów.
Źródło: CryptoNews | Crypto Economy

