Dochodspada trzeci tydzień z rzędu, a rentowność 10-letnich obligacji skarbowych zbliża się do 5%
Najważniejsze informacje
- •Dow spadł w piątek o około 0,2% do 51 682,64 pkt, wydłużając serię strat do trzech kolejnych tygodni i odnotowując najtrudniejszy tydzień od marca.
- •Rentowność 10-letnich obligacji skarbowych zakończyła tydzień na poziomie 4,995%, tuż poniżej progu 5%, a rentowność 2-latek zamknęła się na 4,741% – najwyższej noty godz. 15:00 od 1 lipca 2024 r.
- •Rezerwa Federalna podniosła w środę kluczową stopę procentową o 25 punktów bazowych – pierwszą podwyżkę od trzech lat – a dane CME FedWatch wskazywały na 47,1% szans na kolejną podwyżkę o ćwierć punktu.
- •Ropa naftowa cofnęła się poniżej 100 USD za baryłkę, gdy rynki energii reagowały na potencjalne zakłócenia podaży związane z konfliktem w Iranie i ryzykiem transportu przez Cieśninę Ormuz.
- •Akcje półprzewodników odbiły się od środkowej presji sprzedażowej następującej po wypowiedziach Anthropic i OpenAI opowiadających się za wolniejszym tempem rozwoju AI, a PHLX Semiconductor Index zakończył tydzień niewielkimi wzrostami.
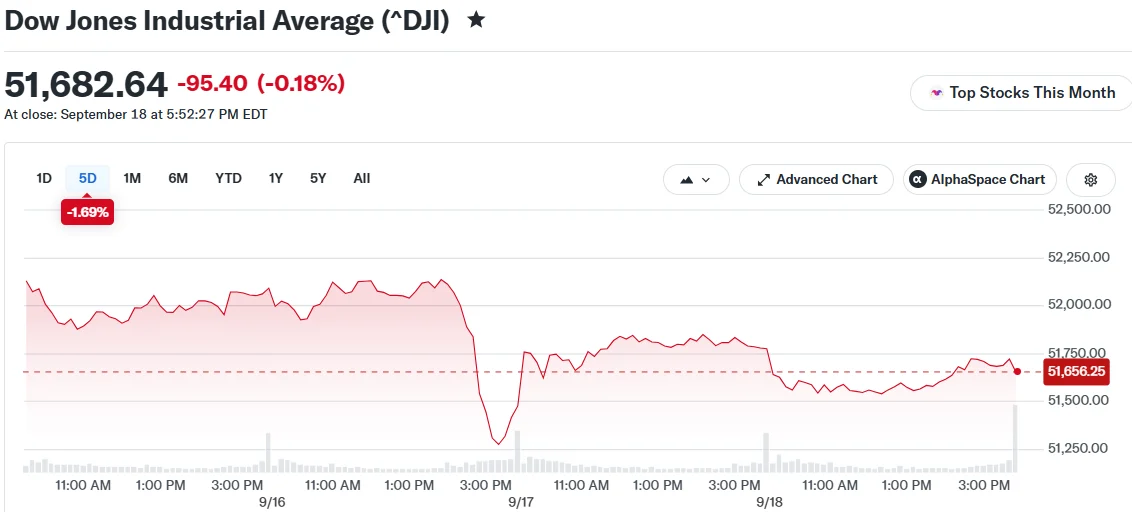
Amerykańskie rynki akcji zamknęły piątkową sesję wynikami mieszanymi, gdy uczestnicy rynku przyswajali konsekwencje podwyższonych stóp procentowych, rentowności obligacji zbliżających się do psychologicznie istotnego poziomu 5% oraz utrzymujących się obaw inflacyjnych.
Średnia przemysłowa Dow Jones (Dow Jones Industrial Average) obniżyła się o około 0,2% do 51 682,64 pkt, co wydłużyło serię strat benchmarku do trzech kolejnych tygodni i oznaczyło jego najtrudniejszy tydzień od marca. S&P 500 wzrósł w piątek o 0,2%, kończąc na 7650,50 pkt, choć i tak zanotował umiarkowany spadek w skali tygodnia. Nasdaq Composite zyskał około 0,4%, zapewniając sobie dodatni wynik tygodnia.
Rentowności obligacji rosną po decyzji Rezerwy Federalnej
Rosnące rentowności obligacji nadal mocno obciążały rynki akcji. Benchmarkowa rentowność 10-letnich obligacji skarbowych zamknęła tydzień na poziomie 4,995%, zatrzymując się tuż przed progiem 5%. Próg ten ma znaczenie praktyczne wykraczające poza symbolikę: rentowność 10-latek stanowi podstawę stóp kredytów hipotecznych i szerokiego zakresu kosztów finansowania przedsiębiorstw, a jej wzrost podnosi stopę zwrotu, jaką inwestorzy uzyskać z praktycznie bezryzykownego długu rządowego.
Rentowność 2-letnich obligacji skarbowych zamknęła się na poziomie .741%. Według danych Dow Jones Market Data była to najwyższa zamknięta nota godz. 15:00 od 1 lipca 2024 r. Barchart zwrócił uwagę na ten ruch w serwisie X:
U.S. 2-Year Treasury Yield jumps to 4.76%, the highest level since July 4 pic.twitter.com/YUHLoLwrkC
— Barchart (@Barchart) September 19, 2026
Wzrost rentowności nastąpił po środowej decyzji Rezerwy Federalnej o podniesieniu kluczowej stopy procentowej o 25 punktów bazowych, co było pierwszą podwyżką banku centralnego od trzech lat. Zmiany stopy funduszy federalnych przenoszą się na koszty obsługi kart kredytowych, kredytów samochodowych oraz finansowania przedsiębiorstw w całej gospodarce. Rentowności krótkoterminowe odpowiedziały wzrostem, a uczestnicy rynku oceniają obecnie prawdopodobieństwo dalszych podwyżek. Dane z CME FedWatch wskazywały na 47,1% szans na kolejną podwyżkę o ćwierć punktu oraz 42,4% prawdopodobieństwo skumulowanych podwyżek o pół punktu rozłożonych do grudnia.
Uwaga inwestorów pozostaje skupiona na dynamice inflacji, zwłaszcza że ostatnie skoki cen energii zaostrzyły presję kosztową zarówno dla konsumentów, jak i przedsiębiorstw. Jamie Dimon, prezes JPMorgan Chase, oświadczył w tym tygodniu w wywiadzie dla Yahoo Finance, że nadal nie ma pewności, czy inflacja została odpowiednio opanowana.
Ropa cofa się, akcje technologiczne odbijają
W piątek ropa naftowa cofnęła się poniżej 100 USD za baryłkę — przynosząc ulgę po tym, jak ceny wcześniej przekroczyły ten poziom — w miarę jak akcje producentów chipów odbijały od środkowych strat. Rynki energii nadal reagują na potencjalne zakłócenia podaży związane z konfliktem w Iranie oraz ryzykiem transportu przez Cieśninę Ormuz — wąską cieśninę stanowiącą kluczową arterię globalnych dostaw ropy. Ścieżka cen ropy ma też znaczenie daleko wykraczające poza portfele energetyczne, ponieważ ceny paliw wpływają na odczyty inflacyjne, które obecnie kształtują debatę o polityce pieniężnej.
Akcje technologiczne wypadały lepiej niż większość innych segmentów rynku. Spółki półprzewodnikowe odzysły grunt utracony w środku tygodnia, a indeks PHLX Semiconductor Index zakończył tydzień niewielkimi wzrostami. Producenci chipów podlegali presji sprzedażowej po wypowiedziach Anthropic i OpenAI opowiadających się za spowolnieniem tempa rozwoju AI ze względów bezpieczeństwa. Epizod ten pokazuje, jak silnie nastroje w sektorze półprzewodników powiązały się z oczekiwaniami dotyczącymi wydatków na infrastrukturę AI, dając wypowiedziom czołowych laboratoriów AI znaczący wpływ na tę grupę spółek.
Daniel Skelly, menedżer portfela w Morgan Stanley Wealth Management, zauważył, że wahania cen ropy, podwyższone rentowności obligacji oraz nadchodzące wybory do Kongresu USA mogą w najbliższym czasie nadal napędzać turbulencje rynkowe.
Po odnotowaniu trzeciej z rzędu tygodniowej straty Dow inwestorzy zwrócą uwagę na ruchy rentowności obligacji skarbowych, cen energii oraz oczekiwania wobec polityki Rezerwy Federalnej w kontekście październikowego posiedzenia banku centralnego.
Źródło: Blockonomi

