Steve Kamin: wrażliwość dolara na krzywą rentowności zmieniła znak na ujemny po cłach „Dnia Wyzwolenia”
Najważniejsze informacje
- •Wrażliwość dolara na różnice między amerykańską a zagranicznymi krzywymi rentowności była głównie dodatnia do początku drugiej kadencji Trumpa, przy czym wyższe względne amerykańskie rentowności 10-letnie zazwyczaj umacniały walutę.
- •Natychmiast po ogłoszeniu 2 kwietnia 2025 roku w „Dniu Wyzwolenia” ceł „reciprocal” wrażliwość dolara na rentowności zmieniła znak na ujemny i zaczęła szeroko fluktuować wokół niższej linii bazowej.
- •Rentowności obligacji skarbowych dalej rosły bez umacniania dolara, łamiąc historyczny wzorzec, z którego korzystają analitycy, odczytując ruchy rentowności jako sygnały dotyczące outlooku stóp procentowych.
- •W ramach modelu różnicy realnych stóp procentowych Kamin argumentuje, że rosnące rentowności w parze z nieumacniającym się dolarem wskazują na wzrost ryzyka, a nie na wyższą ścieżkę stóp krótkoterminowych.
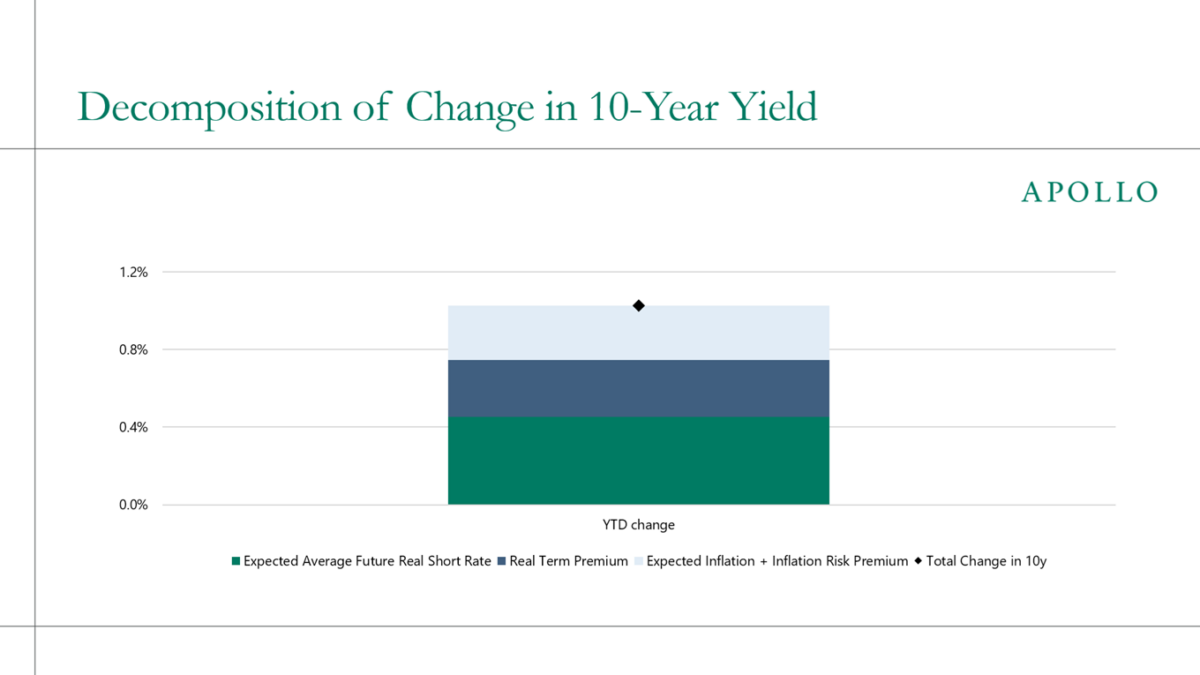
- •Torsten Slok z Apollo Global Management szacuje, że dziesięcioletnia rentowność wzrosła w tym roku o około jeden punkt procentowy, mniej więcej w połowie dzięki wyższym realnym stopom krótkoterminowym, a w połowie dzięki realnej premii za ryzyko, oczekiwaniom inflacyjnym i ryzyku inflacyjnemu.
Ekonomista Steve Kamin, były dyrektor działu finansów międzynarodowych Rady Rezerwy Federalnej, którego komentarze publikuje American Enterprise Institute (AEI), informuje o wyraźnej zmianie w reakcji dolara na ruchy amerykańskich rentowności od początku drugiej kadencji prezydenta Donalda Trumpa — przesunięciu, które uderza w jedną z najbardziej ugruntowanych zależności na rynkach walutowych.
Do początku drugiej kadencji Trumpa wrażliwość dolara na różnicę między nachyleniem amerykańskiej krzywej rentowności a zagranicznymi krzywymi była — zgodnie z oczekiwaniami — głównie dodatnia: wzrost amerykańskich rentowności 10-letnich względem zagranicznych umacniał dolara. To wzorzec, jakiego oczekuje standardowa analiza walutowa, ponieważ wyższe rentowności względem innych krajów zazwyczaj przyciągają kapitał do aktywów amerykańskich i wspierają walutę.
Ale natychmiast po „Dniu Wyzwolenia” 2 kwietnia 2025 roku, gdy Trump zaszokował świat ogłoszeniem ceł „reciprocal”, wrażliwość ta stała się ujemna i zaczęła szeroko fluktuować wokół niższej linii bazowej, pisze Kamin. Zmiana wrażliwości dolara jest jeszcze bardziej widoczna, gdy porównamy jej średnią wartość z okresu przed „Dniem Wyzwolenia” ze średnią z okresu po nim. W praktyce rentowności obligacji skarbowych dalej rosły bez umacniania dolara — to odejście od historycznego scenariusza, z którego korzystają analitycy, odczytując ruchy rentowności jako sygnały dotyczące outlooku stóp procentowych.
Pełny komentarz, "Treasury yields keep climbing. The dollar might tell us why,", został opublikowany przez AEI, a fragment ukazał się na Econbrowser.
Kamin ujmuje implikację ten sposób: jeśli model różnicy realnych stóp procentowych — standardowe ramy łączące wartości walut z różnicami stóp skorygowanymi o inflację między krajami — jest właściwą optyką do myślenia o głównym czynniku ruchów dolara, to rosnące rentowności i brak umocnienia sugerują wzrost ryzyka, a nie wyższą ścieżkę stóp krótkoterminowych.
Na poparcie tej interpretacji Kamin przywołuje dane zgłoszone przez Torstena Sloka, głównego ekonomistę Apollo Global Management: zmiana dziesięcioletniej rentowności od początku roku wynosi około jednego punktu procentowego, z czego około połowa pochodzi z wyższych realnych stóp krótkoterminowych, a druga połowa z realnej premii za ryzyko, oczekiwań inflacyjnych i ryzyka inflacyjnego. Ten podział ma kluczowe znaczenie dla interpretacji: w ujęciu Kamina to rozdzielenie, ile ruchu rentowności odzwierciedla oczekiwania co do stóp krótkoterminowych, a ile ryzyko, decyduje o tym, czy rosnące rentowności należy odczytywać jako historię wyższych stóp, czy historię ryzyka.
Źródło: Steve Kamin za pośrednictwem Econbrowser; dekompozycja rentowności za Torstenem Slokem.

